住宅ローン借り換えランキング|2026年11月のおすすめ
2026年11月に借り換え先を選ぶなら、いまの金利より下がるかと、諸費用を払っても効果が残るかを先に計算することから始めてください。11月は変動金利の据え置きが多く、固定金利は下がった銀行が目立ちました。そのうえで比べたい住宅ローンを、ランキング形式で紹介しています。
住宅ローンの借り換えだけに力を入れている金融機関は多くありません。特別なキャンペーンを除けば、住宅ローンに積極的な金融機関は、新規借り入れでも借り換えでも条件のよい金利やサービスを用意しています。そのため、このランキングは新規で住宅ローンを組む予定の人にも参考になります。
※記事前半では最近の住宅ローン業界の動向や基本情報を紹介しています。すぐにおすすめの住宅ローンを見たい人はこちらから。
2026年11月の住宅ローン業界の動向
日本銀行は2026年6月に続き、9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げました(9月24日から適用)。10月30日の会合では1.25%程度に据え置いています。
変動金利の目安になる短期プライムレートは、三菱UFJ銀行・みずほ銀行などが11月2日から年2.625%に引き上げました。それでも2026年11月の大手5行の新規の変動金利(最優遇)は、5行とも前月から据え置きです。ネット銀行では、PayPay銀行・SBI新生銀行・イオン銀行・楽天銀行が11月に変動金利を引き上げました。返済中の人の金利がいつ見直されるかは、銀行と契約ごとに違います。
固定金利は、11月は下がった銀行が多くなりました。大手5行の10年固定は4行が引き下げ、三菱UFJ銀行だけが引き上げです。【フラット35】(返済期間21年以上35年以下・融資率9割以下・団信込み)は年3.810%で、前月からわずかに下がりました。長期金利(新発10年国債の利回り)は、10月30日の終値が2.770%でした(共同通信)。
変動金利の多くは年1%台のため、固定との差はおおむね年2%以上あります。金利を固定できる安心にいくら払うのかを、金額で比べてから決める局面です。
住宅ローンを借りる人の中心は今も変動金利です。住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」では、2025年4月〜9月に借りた人の75.0%が変動型を選んでいました(住宅金融支援機構)。
政策金利の引き上げが続けば、短期プライムレートや住宅ローンの基準金利を通じて、将来の返済額が増える可能性があります。借り換えを考えている人は、いまの金利差だけでなく、金利が上がったときにどこまで払えるかも確認しておく必要があります。
これからの住宅ローン選びでは、金利の低さだけでなく、事務手数料、保証料、団信の保障内容、一部繰上返済のしやすさまで含めて比べることが欠かせません。
2026年11月におすすめの住宅ローン
借り換えでは、金融機関を選ぶ前に、借り換える住宅ローンの金利タイプを決める必要があります。まず金利タイプごとの特徴です。
1.変動金利
変動金利タイプの特徴は、借入当初の金利が低めに設定されていることです。そのかわりに、返済中に金利が変動する可能性があります。日本国内の金利が上昇し、銀行が住宅ローン金利を引き上げた場合、適用金利が高くなり、総返済額や毎月の返済額が増えるリスクがあります。
一方で、金利の上昇幅が小さければ、金利の低さを活かして総返済額を抑えやすいという利点があります。住宅金融支援機構の調査でも、住宅ローンを借りる人の4人に3人が変動金利を選んでいます。
2.固定金利
住宅ローンの借入時点で金利を確定し、返済中の金利上昇リスクを避けられるタイプの住宅ローンです。変動金利と比較すると適用される金利は高くなりやすいものの、住宅ローンの返済中に金利が変わることはありません。毎月の返済額も固定されるため、将来の返済計画を立てやすい一方で、当初の金利は高めになります。
代表的な固定金利の住宅ローンにはフラット35があります。フラット35は完済までの金利が確定するため、総返済額もあらかじめ把握しやすい住宅ローンです。金利上昇が心配な人や、返済額を長期間固定したい人に向いています。
3.当初期間固定金利
変動金利と固定金利の中間に位置する金利タイプが当初期間固定金利です。期間選択型固定金利と呼ばれることもあります。この金利タイプは、「住宅ローンの借入開始から一定期間」の金利を固定できます。最初の2年固定・3年固定のように固定期間が短いものもあれば、銀行によっては20年固定など長めの期間を固定できるタイプを用意していることもあります。基本的には固定する期間が長いほど、金利は高くなる傾向があります。
この金利タイプの中で特に人気を集めているのは10年固定金利タイプです。10年固定金利は長期金利の影響を受けやすく、変動金利と並ぶ代表的な金利タイプです。
当初固定金利タイプは、固定期間が終わった後の金利優遇幅が小さくなる商品もあるため、30年・35年といった長期の新規借入では総返済額が増えるケースがあります。一方で、残りの返済期間が短くなっている借り換えの場合は、「10年・15年・20年間の金利を低く固定できること」のメリットが大きくなることもあります。そのため、借り換えでは有力な選択肢の1つと言えるでしょう。
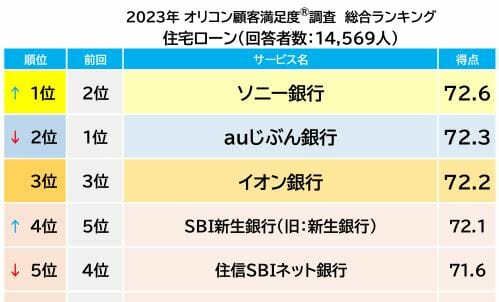
「オリコン顧客満足度®」調査の住宅ローン版の最新結果が2025年8月に発表されました。
総合1位はイオン銀行の住宅ローンが獲得しました!イオン銀行の1位獲得は初となります。2位はソニー銀行の住宅ローンで、3位にSBI新生銀行、続いて楽天銀行とauじぶん銀行がランクインしています。
上位の銀行間の得点はかなりの僅差で、いずれも高い顧客満足度を得ていることがわかります。
3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
借り換えにおすすめの金利タイプは?
住宅ローンの金利タイプには「変動金利」「固定金利」「当初固定金利」の3種類がありますが、それぞれに明確なメリットとデメリットがあります。どの金利タイプが最適かは、年齢、収入、家族構成、ライフプラン、リスク許容度などによって大きく異なるため、「全員にとっての正解」はありません。
2026年現在、借りる人が最も多いのは変動金利型で、住宅金融支援機構の調査では4人に3人が選んでいます。当初の返済額を抑えやすいことが主な理由です。
金利上昇局面で変動金利だけに頼るのが不安な人は、変動金利と固定金利を組み合わせるミックスローンや、一定期間だけ金利を固定する当初固定金利も候補になります。借り換えでは、残りの返済期間や繰上返済の予定によって、変動金利が向く場合も、10年固定などで返済額を安定させたほうがよい場合もあります。
借り換えで得になるかは、金利差と諸費用で決まります。たとえば残高2,000万円・残り20年で、いま年2.0%で返済中の人が年1.600%に借り換えると、毎月の返済額は約101,177円から約97,432円に下がり、20年間の総返済額は約90万円減ります(当編集部の試算・元利均等)。事務手数料(2.20%で44万円)と登記などの諸費用(約20万円と仮定)を引いても、約26万円の効果が残ります。
いまの金利が年1.8%なら、総返済額の減少は約45万円にとどまり、諸費用を引くと約19万円の負担増です。年1%台で返済中の人が変動から変動へ借り換えても、11月の金利水準では効果が残らないことが多い点に注意が必要です。固定へ移す借り換えの考え方はフラット35の借り換え手数料の比較で、手続きの流れは住宅ローン借り換えの手順と手続きで紹介しています。
おすすめ住宅ローンランキング!!
このランキングでは、借り換えの相談のしやすさ、諸費用、団信の内容をもとに、当サイトが選んだ住宅ローンを紹介しています。新規の借り入れでも借り換えでも条件が大きく変わらない住宅ローンが中心なので、新規で借りる人も比べる材料にしてください。
(金利は2026年11月時点の適用金利です。)
 |
SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン・対面相談コース) | |||
|---|---|---|---|---|
|
SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。 借り換えでは、今の残高・残りの返済期間・金利タイプ・諸費用を見ながら、本当に借り換えメリットが出るかを判断する必要があります。手元の返済予定表をもとにその場でシミュレーションしてもらえるので、ひとりで判断するのが不安な方でも進めやすい住宅ローンです。 物件価格の80%以内で借りる場合の金利優遇は、対面相談コースで続いています(WEB申込コースは8月実行分で終了)。対面相談コースの「環境配慮型住宅への特別金利優遇」は9月実行分で終わりました。審査結果によっては金利が最大年0.550%上乗せされることがあるので、審査後に提示される金利で借り換えの効果を計算し直してください。 ドコモSMTBネット銀行のWEB申込コースは、2026年10月30日(金)17時で仮審査の受付を終了しました。これから同行で借りる場合は、銀行代理業者が窓口の対面相談コースで申し込みます。 保証料・一部繰上返済手数料は無料で、全疾病保障も金利の上乗せなしで付きます。ネット銀行の金利水準と、対面で相談できる安心感を両方得られることから、借り換えランキングの1位に選びました。 |
||||
| 金利 | 変動金利:年1.600%〜(通期引下げプラン・2026年11月実行金利/物件価格の80%以内の場合。80%超は年1.700%) ※審査結果により最大年0.550%の上乗せがあります。 |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料 | |||
| 団体信用生命保険料 | 無料(全疾病保障も金利の上乗せなし) | |||
| 事務手数料 | 借入金額の2.20%(税込) | |||
 |
||||
 |
SBIアルヒ フラット35 | |||
|---|---|---|---|---|
|
SBIアルヒのフラット35は「住宅金融支援機構」と提携して提供されている住宅ローンです。 300社を超えるフラット35取扱金融機関の中で、SBIアルヒはフラット35の取扱件数で16年連続で1位を獲得しているフラット35最大手企業です。 SBIアルヒのフラット35は借り換えにも対応しており、2026年11月の金利は住宅金融支援機構が公表する最も多い金利と同じ年3.810%です。借り換え専用のスーパーフラット借換(年3.660%)もあります。 フラット35の最大の特徴は、最長35年まで金利を固定できる点と、物件が条件を満たしていれば民間銀行の住宅ローンよりも審査面で検討しやすい場合がある点です。金利の上昇が気になるなかで、借入期間のすべてで金利を固定したい人に向いています。 SBIアルヒなら、インターネットでの一部繰上返済手数料は無料で、保証料もかかりません。Web申込(本申込)と電子契約を使うと、事務手数料が1債権あたり33,000円(税込)下がります(2027年3月31日まで)。 |
||||
| 金利 | 固定金利:20年まで年3.490%、20年超 年3.810% | |||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料(インターネット利用時) | |||
| 団体信用生命保険料 | 無料(団信に加入しない場合は金利が-0.20%) | |||
| 事務手数料 | 借入金額の2.20%(税込) | |||
|
||||
 |
SBI新生銀行の住宅ローン | |||
|---|---|---|---|---|
|
SBI新生銀行の住宅ローンは、保証料が原則不要で、一部繰上返済手数料も無料の住宅ローンです。変動金利は自己資金10%以上の優遇金利と、SBIハイパー預金の優遇金利(併用不可)に分かれています。 事務手数料は借入金額の2.20%(税込)で、保証料は原則無料、一般団信の保険料も無料です。一部繰上返済手数料もインターネットなら無料です。 団信は、一般団信のほか、がん団信(金利上乗せあり)を選べ、2026年3月からは上乗せなしの全疾病保障付団信も扱っています。借り換えの変動金利は自己資金の優遇の対象外で、2026年11月は前月から引き上げられました。 注意したいのは、原則として仮審査がなく、本審査から手続きが始まる点です。必要書類は本審査の段階で一式そろえる必要があるため、他行と併願する場合は日程に余裕を持たせましょう。保証料や繰上返済の費用を抑えたい人が比べる候補になります。 |
||||
| 金利 |
変動金利:年1.590%(金利優遇プログラム適用時) |
|||
| 保証料 | 原則無料 | |||
| 一部繰上返済手数料 | ネットで無料 | |||
| 団体信用生命保険料 | 無料 ※選択する団信により金利上乗せなどの条件が異なる場合があります。 |
|||
| 事務手数料 | 借入金額の2.20%(税込) | |||
 |
ソニー銀行の住宅ローン | |||
|---|---|---|---|---|
|
ソニー銀行の住宅ローンは、金利タイプや手数料体系を選びやすく、借り換えでも使いやすい住宅ローンです。特に注目したいのは、がん保障を重視した団信の充実度です。 ソニー銀行では「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」などの商品を取り扱っており、金利重視の人にも、手数料を抑えたい人にも選びやすい設計になっています。 がんと診断されたときに住宅ローンの残高が保障されるがん団信100を、年0.100%の金利上乗せで使えるのがソニー銀行の特徴です。2026年1月からは、がん団信100などの先進医療給付が通算2,000万円に広がり、がん先進医療支援給付金(一時金)30万円も加わりました。 一方で、変動セレクト住宅ローンの変動金利は2026年10月適用分で年0.500%引き上げられており、11月は据え置きです。金利と保障の両方で比べたい人の候補になります。
|
||||
| 金利 |
変動金利:年1.847%(変動セレクト) |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料 | |||
| 団体信用生命保険料 | 無料 がん団信100は年0.1%の金利上乗せで利用可能 |
|||
| 事務手数料 | 融資金額の2.20%(税込)変動セレクト・固定セレクトの場合 | |||
 |
イオン銀行 住宅ローン | |||
|---|---|---|---|---|
|
全国のイオン銀行の店舗で対面相談ができることと、イオングループでの買い物が完済まで毎日5%オフになる「イオンセレクトクラブ」が特徴の住宅ローンです。 イオン銀行の住宅ローンは、金利だけでなく、日常の買い物まで含めた家計メリットを重視したい人に向いています。住宅ローンの返済は長期間続くため、イオングループをよく利用する家庭にとって、買い物特典は見逃せないポイントです。 保証料、団体信用生命保険料、一部繰上返済手数料は無料です。2026年11月は、店頭金利の引き上げで変動金利が新規・借り換えとも年0.500%上がりました。 新規と借り換えで金利が違い、11月は借り換えの変動金利のほうが高く設定されています。普段からイオンを使う人や、店舗で相談しながら借り換えを進めたい人に向いています。2026年のオリコン顧客満足度調査「住宅ローン」では2年連続で総合1位でした。 |
||||
| 金利 |
変動金利:年1.630%(住宅ローン金利プラン) 10年固定金利:年3.840%(当初固定金利プラン) ※2026年11月適用金利 |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料 | |||
| 団体信用生命保険料 | 無料 | |||
| 事務手数料 | 融資金額の2.20%(税込) | |||
 |
auじぶん銀行の住宅ローン | |||
|---|---|---|---|---|
|
スマートフォン向けのインターネットバンキングサービスに力を入れているauじぶん銀行。auじぶん銀行が提供する住宅ローンは魅力が多く、特に注目したいのは、通信・電気のセット割(最大年0.150%)と手続きのスピード感です。保証料※、通常の団信の保険料、一部繰上返済手数料は無料です。 ※審査の結果、保証会社を利用する場合は、保証料相当額を上乗せした金利が設定されますが、別途発生する保証料はありません。 なお、ネット完結で「書面の契約書の提出が不要」な手続きを採用しているので、審査開始から契約完了までのスピードが速い点も特徴の1つです。 auじぶん銀行は2026年10月1日に基準金利を見直して変動金利を引き上げ、11月は据え置きました。50歳以下なら上乗せなしでがん50%保障団信を付けられる一方、変動金利の水準は他行と比べ直す必要があります。審査の基準はauじぶん銀行の住宅ローン審査の解説で紹介しています。 |
||||
| 保証料 | 無料※審査の結果、保証会社をご利用いただく場合は、保証料相当額を上乗せした金利が設定されますが、別途発生する保証料はありません。 | |||
| 一部繰上返済手数料 | 無料 ※ただし、固定金利期間中に全額返済(完済)する場合は33,000円(税込) |
|||
| 団体信用生命保険料 | 無料 | |||
| 事務手数料 | 融資金額の2.20%(税込) | |||
 |
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン(対面相談コース) | |||
|---|---|---|---|---|
|
ドコモSMTBネット銀行は、住宅ローンの取扱額が多いネット銀行の1つで、全疾病保障付きのスゴ団信が特徴です。 同行のWEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了しました。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられますが、これから借りる人の窓口は、銀行代理業者が窓口になる対面相談コースです。1位のSBIマネープラザも、この対面相談コースの窓口のひとつです。 対面相談コースの2026年11月の通期引下げプラン・変動金利は、物件価格の80%以下で年1.600%、80%超で年1.700%です。当月の詳しい金利はドコモSMTBネット銀行の当月の住宅ローン金利の記事で紹介しています。 借り換えで対面相談コースを検討する場合、窓口は同行を所属銀行とする銀行代理業者の店舗です。そのひとつであるSBIマネープラザでは、いま返済中のローンの返済予定表をもとに、借り換え後の返済シミュレーションを作ってもらえます(相談は無料)。 ※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。 複数の住宅ローンを比べたい場合は、SBI新生銀行やauじぶん銀行なども候補に加え、金利・団信・事務手数料・審査の進めやすさを合わせて比べてください。 |
||||
| 金利 | 変動金利:年1.600%(通期引下げプラン)(対面相談コース・物件価格の80%以下) ※審査結果によっては、金利が最大年0.550%上乗せとなる場合があります。 |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | ネットで無料 | |||
| 団体信用生命保険料 | 無料 | |||
| 事務手数料 | 融資金額の2.20%(税込) | |||
当編集部の実測でみる2026年11月の金利動向
ランキングを見るときの前提として、いまの金利の動きを紹介します。当編集部では毎月、各金融機関の公式金利ページを開いて表示金利を取得しています。2026年11月2日時点の集計では、10月と11月の両方で実測できた139件のうち、引き上げが39件、据え置きが28件、引き下げが72件でした。
変動金利は比べられた33件のうち10件が引き上げ、23件が据え置きで、引き下げはありませんでした。固定10年は26件のうち16件、固定20年前後は22件のうち16件、固定35年前後は18件のうち12件が引き下げです。フラット35・フラット50は38件のうち28件が下がりました。
11月は固定を中心に下がった項目が多くなっています。変動金利は下がっていないので、変動から変動への借り換えで効果を出すには、いまの金利との差と諸費用を計算しておくことが欠かせません。フラット35の手数料や独自商品の違いはフラット35金利比較ランキングで比べています。
※件数は「銀行×商品×借入区分×金利タイプ×固定期間×融資率」の組み合わせ数です。うち12件は住宅金融支援機構が公表する同一の最頻金利を取扱金融機関ごとに1行として計上したもので、社数ではありません。当編集部の実測の蓄積は2026年6月からの6か月分で、当編集部が実測できた範囲の件数です。市場全体の統計ではありません。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。