ドコモの銀行(旧・住信SBIネット銀行)2026年9月の住宅ローン金利|変動1.750%
公開日: 2026年9月9日

ドコモの銀行(旧・住信SBIネット銀行)2026年9月の住宅ローン金利|変動1.750%

結論:ドコモの銀行(旧・住信SBIネット銀行)の住宅ローン(WEB申込コース)の2026年9月適用金利は、変動金利(通期引下げプラン)が年1.750%(新規・借り換えとも)、10年固定(当初引下げプラン)が年3.149%です(2026年9月1日現在・公式サイト確認)。変動は8月の年1.200%から0.55%の大幅な引き上げで、9月実行分から「物件価格の80%以下で借りる場合の金利優遇」が終了し、表示金利が物件価格に関係なく一律になった点も大きな変更です。この記事では、9月の金利と上乗せ条件、金利推移、そして子育て世帯がこの金利水準で確認しておきたいことを整理します。
- 2026年9月の変動・固定金利と、8月からの変更点(80%以下優遇の終了)
- 審査・団信・借入期間による金利上乗せの仕組み
- 2017年度以降の金利推移表と、金利上昇局面での家計の見方
ドコモの銀行は2025年10月にNTTドコモの連結子会社となり、2026年8月3日に商号を「ドコモSMTBネット銀行」へ変更しましたが、住宅ローンのサービスは継続されています(金融機関コード・支店番号・口座番号も変更なし)。
ドコモの銀行では、「住宅ローン(WEB申込コース)」「住宅ローン(対面相談コース)」「フラット35」の3つの住宅ローンを取り扱っています。公式サイトから申し込める主力商品は、住宅ローン(WEB申込コース)です。仮審査から正式審査・契約までLINE上で完結でき、審査結果によって金利が年0.1%~年0.3%上乗せとなる場合がありますが、繰上返済手数料0円・50歳以下は上乗せなしで3大疾病をカバーする「スゴ団信」など、家族目線で見ても使いやすい設計が人気を集めています。
2026年9月のドコモの銀行 住宅ローン金利=変動1.750%・10年固定3.149%
今月の変動金利(通期引下げプラン)は年1.750%(新規借入・借り換えとも)です。 基準金利 年3.775%から年2.025%を全期間引き下げた金利で、10年固定(当初引下げプラン)は年3.149%(基準金利 年5.05%・引下げ幅 年1.901%)です(ドコモの銀行 WEB申込コース 金利・2026年9月1日現在)。
| 金利タイプ(WEB申込コース) | 2026年9月 | 2026年8月 | 前月比 |
|---|---|---|---|
| 変動金利(通期引下げプラン) | 年1.750% | 年1.200% | +0.550% |
| 固定10年(当初引下げプラン) | 年3.149% | 年3.049% | +0.100% |
| 固定20年(当初引下げプラン) | 年3.729% | 年3.649% | +0.080% |
| 固定35年(当初引下げプラン) | 年3.839% | 年3.759% | +0.080% |
※新規借入・借り換え同値。9月の値は公式サイト(2026年9月1日現在)、8月の値は当サイトが8月1日に公式サイトで確認した値です。
9月の大きな変更点は、「物件価格の80%以下でお借入れいただく場合の金利優遇」と「環境配慮型住宅への特別金利優遇」が2026年8月実行分をもって終了したことです(WEB申込コース。対面相談コースでは引き続き利用可)。これまで「物件価格の80%以下の場合」という注記付きで案内されていた金利が、9月からは物件価格に関係なく一律になりました。頭金を2割以上入れる予定だったご家庭は、優遇前提で組んでいた返済計画をいちど見直しておきましょう。
※審査の結果で表示金利に年0.1%~年0.3%上乗せとなる場合があります。団信のプランによっては年0.2%~0.4%の上乗せ、借入期間が40年超~50年以内の場合は年0.15%の上乗せがあります(35年超~40年以内は上乗せなし)。
住宅ローン金利に連動する長期金利・政策金利の動き(2026年9月)
住宅ローンの固定金利は長期金利(10年国債利回りなど)に、変動金利は政策金利や短期プライムレートに連動して動きます。どちらの金利の話かを分けて見るのが、金利ニュースを読むコツです。
日銀は2024年7月、2025年1月の利上げに続き、2026年6月には政策金利を1.0%程度へ引き上げました。次回の金融政策決定会合は2026年9月17日・18日で、この会合で追加利上げに踏み切る方針だと一部で報じられていますが、日銀はまだ何も決定しておらず、結論が出るのは9月18日です。政策金利が動いた場合、各行がいつ基準金利を見直すか、契約者の返済額にいつ反映されるか(5年ルール・125%ルールの有無や見直し時期)は銀行と契約タイプで異なります。
長期金利のほうは、財務省の国債金利情報によると10年国債利回りが9月2日に3.006%と3%台に達し、9月7日時点では2.935%でした(財務省 国債金利情報)。9月の10年固定金利が上がったのは、8月中のこうした水準を反映したものです。
もうひとつ、家計目線で押さえておきたい動きとして、金融庁が返済期間40年・50年といった超長期の住宅ローンを扱う銀行の審査体制の監視を強化する方針だと報じられています(2026年9月時点・報道ベース。規制や制度変更ではなく、実態把握・対話の強化と伝えられています)。ドコモの銀行も返済期間最長50年を取り扱っていますが、期間を延ばすと毎月の返済額は下がる一方で総返済額と完済年齢は増えます。「借りられる額」と「返せる額」は別物だと考えて、教育費のピークや定年の時期と重ねて返済期間を決めることをおすすめします。
ドコモの銀行はネット銀行トップクラスの取扱実績・申込から融資まで最短1カ月半
ドコモの銀行の住宅ローンは、2023年10月に累計取扱額が10兆円を突破した、ネット専業銀行でもっとも利用されている住宅ローンのひとつです。
人気の住宅ローンのため、公式サイトでは仮審査から融資までの目安を最短1カ月半程度と案内しています(仮審査は最短即日、正式審査は1週間~10日程度・2026年9月時点)。適用金利は申込時ではなく借入実行日の金利になるため、引き渡し日が決まっている方は日程に余裕を持って早めに申し込みましょう。借入可能額の目安はドコモの銀行の住宅ローンはいくらまで借りられる?限度額を試算で解説しています。
ドコモの銀行 住宅ローンの金利推移(2017年度以降)
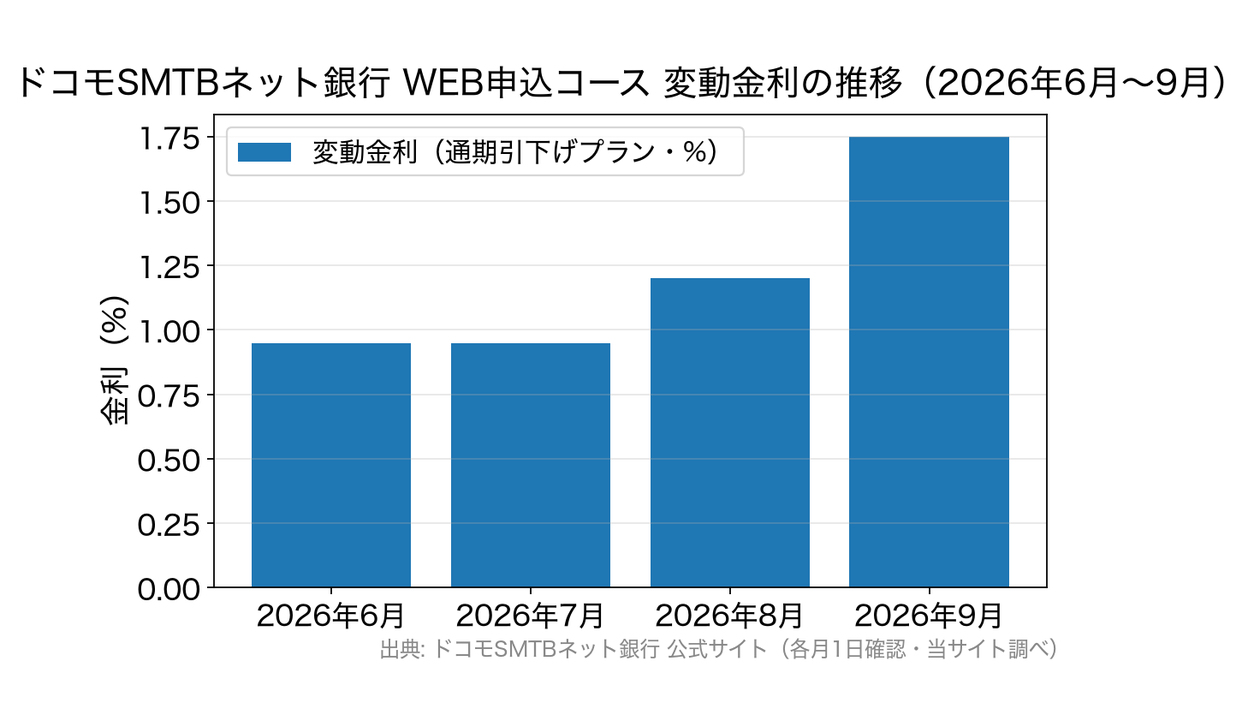
2023年4月以降はWEB申込コースの金利を掲載しています。(※2025年3月~2026年6月分は掲載を省略しています)。2025年2月に0.448%だった変動金利は、2026年7月0.950%→8月1.200%→9月1.750%と、この3カ月で急ピッチに上がっています。
2018年10月から2019年12月までは金利は三井住友信託銀行の口座を開設した場合に適用される金利としています。現在はこの企画は終了しています。
※金利は年率
|
変動金利 (通期引下げプラン) |
10年固定金利 (当初引下げプラン) |
|
| 2026年9月 | 1.750%(借り換えも1.750%) | 3.149% |
| 2026年8月 | 1.200%(借り換えも1.200%) | 3.049% |
| 2026年7月 | 0.950%(借り換えも0.950%) | 2.879% |
| 2025年2月 | 0.448%(借り換えも0.448%) | 1.463% |
| 2025年1月 | 0.448%(借り換えも0.448%) | 1.383% |
| 2024年12月 | 0.448%(借り換えも0.448%) | 1.413% |
| 2024年11月 | 0.448%(借り換えも0.448%) | 1.303% |
| 2024年10月 | 0.448%(借り換えも0.448%) | 1.203% |
| 2024年9月 | 0.298%(借り換えは0.320%) | 1.233% |
| 2024年8月 | 0.298%(借り換えは0.320%) | 1.323% |
| 2024年7月 | 0.298%(借り換えは0.320%) | 1.333% |
| 2024年6月 | 0.298%(借り換えは0.320%) | 1.413% |
| 2024年5月 | 0.298%(借り換えは0.320%) | 1.323% |
| 2024年4月 | 0.298%(借り換えは0.320%) | 1.198% |
| 2024年3月 | 0.298%(借り換えは0.320%) | 0.948% |
| 2024年2月 | 0.298%(借り換えは0.320%) | 0.968% |
| 2024年1月 | 0.298%(借り換えは0.320%) | 0.918% |
| 2023年12月 | 0.298%(借り換えは0.320%) | 1.338% |
| 2023年11月 | 0.298%(借り換えは0.320%) | 1.458% |
| 2023年10月 | 0.320%(借り換えは0.299%) | 1.280% |
| 2023年9月 | 0.320%(借り換えは0.299%) | 1.180% |
| 2023年8月 | 0.320%(借り換えは0.299%) | 0.990% |
| 2023年7月 | 0.320%(借り換えは0.299%) | 0.910% |
| 2023年6月 | 0.320%(借り換えは0.299%) | 0.970% |
| 2023年5月 | 0.320% | 0.990% |
| 2023年4月 | 0.320% | 0.990% |
| 2023年3月 | 0.440%(借り換えは0.428%) | 1.660% |
| 2023年2月 | 0.440%(借り換えは0.428%) | 1.660% |
| 2023年1月 | 0.440%(借り換えは0.428%) | 1.710% |
| 2022年12月 | 0.440%(借り換えは0.428%) | 1.310% |
| 2022年11月 | 0.440%(借り換えは0.428%) | 1.310% |
| 2022年10月 | 0.440%(借り換えは0.428%) | 1.310% |
| 2022年9月 | 0.440%(借り換えは0.428%) | 1.010% |
| 2022年8月 | 0.440%(借り換えは0.428%) | 0.960% |
| 2022年7月 | 0.440%(借り換えは0.428%) | 1.110% |
| 2022年6月 | 0.440%(借り換えは0.428%) | 0.860% |
| 2022年5月 | 0.440%(借り換えは0.428%) | 0.960% |
| 2022年4月 | 0.440%(借り換えは0.428%) | 0.910% |
| 2022年3月 | 0.440%(借り換えは0.410%) | 0.760% |
| 2022年2月 | 0.440%(借り換えは0.410%) | 0.710% |
| 2022年1月 | 0.440%(借り換えは0.410%) | 0.660% |
| 2021年12月 | 0.440%(借り換えは0.428%) | 0.660% |
| 2021年11月 | 0.440%(借り換えは0.428%) | 0.660% |
| 2021年10月 | 0.440%(借り換えは0.428%) | 0.570% |
| 2021年9月 | 0.440%(借り換えは0.410%・キャンペーン) | 0.560% |
| 2021年8月 | 0.440%(借り換えは0.410%・キャンペーン) | 0.560% |
| 2021年7月 | 0.440%(借り換えは0.410%・キャンペーン) | 0.560% |
| 2021年6月 | 0.440%(借り換えは0.428%) | 0.610% |
| 2021年5月 | 0.440%(借り換えは0.428%) | 0.610% |
| 2021年4月 | 0.440%(借り換えは0.428%) | 0.660% |
| 2021年3月 | 0.440%(借り換えは0.410%) | 0.660% |
| 2021年2月 | 0.440%(借り換えは0.410%) | 0.610% |
| 2021年1月 | 0.440%(借り換えは0.410%) | 0.610% |
| 2020年12月 | 0.440%(借り換えは0.428%) | 0.610% |
| 2020年11月 | 0.440%(借り換えは0.428%) | 0.660% |
| 2020年10月 | 0.440%(借り換えは0.428%) | 0.660% |
| 2020年9月 | 0.410%(借り換えは0.398%) | 0.760% |
| 2020年8月 | 0.410%(借り換えは0.398%) | 0.760% |
| 2020年7月 | 0.410%(借り換えは0.398%) | 0.760% |
| 2020年6月 | 0.457%(借り換えは0.428%) | 0.710% |
| 2020年5月 | 0.457%(借り換えは0.428%) | 0.710% |
| 2020年4月 | 0.457%(借り換えは0.428%) | 0.760% |
| 2020年3月 | 0.415% | 0.610% |
| 2020年2月 | 0.415% | 0.660% |
| 2020年1月 | 0.415% | 0.760% |
| 2019年12月 | 0.447%(借り換えは0.418%) | 0.750% |
| 2019年11月 | 0.447%(借り換えは0.418%) | 0.700% |
| 2019年10月 | 0.447%(借り換えは0.418%) | 0.700% |
| 2019年9月 | 0.447%(借り換えは0.418%) | 0.650% |
| 2019年8月 | 0.447%(借り換えは0.418%) | 0.650% |
| 2019年7月 | 0.447%(借り換えは0.418%) | 0.650% |
| 2019年6月 | 0.447%(借り換えは0.418%) | 0.700% |
| 2019年5月 | 0.447%(借り換えは0.418%) | 0.700% |
| 2019年4月 | 0.447%(借り換えは0.418%) | 0.700% |
| 2019年3月 | 0.447%(借り換えは0.418%) | 0.700% |
| 2019年2月 | 0.447%(借り換えは0.418%) | 0.700% |
| 2019年1月 | 0.447%(借り換えは0.418%) | 0.700% |
| 2018年12月 | 0.447%(借り換えは0.418%) | 0.800% |
| 2018年11月 | 0.447%(借り換えは0.418%) | 0.850% |
| 2018年10月 | 0.447%(借り換えは0.418%) | 0.850% |
| 2018年9月 | 0.457%(借り換えは0.428%) | 0.860% |
| 2018年8月 | 0.457%(借り換えは0.428%) | 0.810% |
| 2018年7月 | 0.457%(借り換えは0.428%) | 0.810% |
| 2018年6月 | 0.457%(借り換えは0.428%) | 0.810% |
| 2018年5月 | 0.457%(借り換えは0.428%) | 0.770% |
| 2018年4月 | 0.457%(借り換えは0.439%) | 0.740% |
| 2018年3月 | 0.457%(借り換えは0.439%) | 0.770% |
| 2018年2月 | 0.457%(借り換えは0.439%) | 0.770% |
| 2018年1月 | 0.457%(借り換えは0.439%) | 0.720% |
| 2017年12月 | 0.477%(借り換えは0.439%) | 0.720% |
| 2017年11月 | 0.477%(借り換えは0.447%) | 0.720% |
| 2017年10月 | 0.444% | 0.720% |
| 2017年9月 | 0.444% | 0.640% |
| 2017年8月 | 0.444% | 0.660% |
| 2017年7月 | 0.444% | 0.660% |
| 2017年6月 | 0.444% | 0.660% |
| 2017年5月 | 0.548%(借り換えは0.447%) | 0.610% |
| 2017年4月 | 0.568% | 0.560% |
※2023年3月までの金利はネット専用住宅ローンで、審査結果によっては、表示金利に年0.1%上乗せとなる場合があります。
※2023年4月から同年10月までの金利はWEB申込コースで、審査結果によっては、表示金利に年0.1%~年0.75%上乗せとなる場合があります。
※2023年11月以降の金利はWEB申込コースで、審査結果によっては、表示金利に年0.1%~年0.30%上乗せとなる場合があります。
※2023年8月4日以降、借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に所定の金利が上乗せとなります(2026年9月時点は40年超~50年以内で年0.15%)。
※2023年11月から2026年8月実行分までは、物件価格の80%以下で住宅ローンをお借入れの場合の金利。2026年9月実行分以降はこの優遇が終了し、物件価格にかかわらず一律です。
子育て世帯からよくある質問
Q. ドコモの銀行の変動金利が9月に1.750%へ上がったのはなぜですか?
A. 公式サイトでは、9月実行分から「物件価格の80%以下で借りる場合の金利優遇」を終了したことが案内されています。基準金利 年3.775%から年2.025%を引き下げた金利が、物件価格にかかわらず一律で年1.750%となりました。8月の年1.200%は優遇ありの金利だったため、単純な比較では0.55%の上昇に見えます。
Q. 頭金を2割入れる予定でしたが、9月以降はメリットがなくなりましたか?
A. WEB申込コースの金利優遇としてのメリットはなくなりましたが、借入額が減ることで毎月の返済額と総返済額が下がる効果は変わりません。教育費の積み立てを崩さずに出せる範囲で頭金を決め、対面相談コースなら80%以下の優遇が引き続き利用できる点もあわせて検討しましょう。
Q. 変動金利で借りると、日銀が利上げしたらすぐ返済額が上がりますか?
A. すぐには上がりません。金利の見直し時期や5年ルール・125%ルールの有無は銀行と契約で異なり、返済額への反映には時間差があります。ただし据え置き期間中も利息の負担は増えるため、金利が1%上がった場合の返済額を事前に試算し、家計に収まるかを確認しておくことが大切です。
※教育費や家計の見通しを立てやすくしたいご家庭は、金利の低さだけでなく「金利が上がった場合に毎月の返済額が家計に収まるか」もあわせて確認しておきましょう。変動金利の比較先としては、保証料0円・一部繰上返済手数料0円のSBI新生銀行(SBIハイパー預金の利用で変動・半年型が当初年0.990%・2026年9月時点)などもあります。他のネット銀行の当月金利はauじぶん銀行の住宅ローン金利速報も参考にしてください。最新の金利・条件は各金融機関の公式サイトでご確認ください。
ドコモの銀行関連記事
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモの銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
- ソニー銀行 住宅ローンの落とし穴・メリット・デメリットとは?
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行とPayPay銀行の住宅ローンを比較!金利・団信・審査でどちらがおすすめ?
- ドコモの銀行(旧・住信SBIネット銀行)土地先行プランとは|注文住宅の分割融資を解説
- SBIマネープラザの住宅ローン(対面)審査は厳しい?甘い?基準と2026年9月の金利差
- ドコモの銀行(旧・住信SBIネット銀行)2026年9月の住宅ローン金利|変動1.750%
- 楽天銀行フラット35の金利|2026年9月は3.46%に上昇(前月比+0.17%)
- 超長期住宅ローンを選択する人が急増中!その理由は?
- 【速報】2026年9月のフラット35金利は?今後の金利動向を予想!
- 住宅ローンのつなぎ融資を徹底解説/注文住宅の資金計画と金融機関比較
- ARUHIファストパスとは?最短3営業日で融資・手数料や必要書類を解説
- 広がる住宅ローンの選択肢|金利上昇時代の銀行選びを家族目線で解説
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.08住宅ローン
2026.09.07住宅ローン
2026.09.07住宅ローン
2026.09.05住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモの銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモの銀行
- ドコモの銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
