ドコモSMTBネット銀行の住宅ローンはいくらまで借りられる?限度額を試算
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン(対面相談コース)で借りられるのは500万円以上3億円以下で、新規借入は物件の担保評価額に500万円を足した金額、借り換えは担保評価額の200%が上限です。
実際に借りられる額は年収と返済負担率で決まり、2026年11月時点の変動金利(年1.600%)・35年返済にフラット35の返済負担率の基準(35%)を当てはめると、年収500万円で約4,687万円が目安です。
同行のもう一つの申込方法だったWEB申込コースは、2026年10月30日(金)17時に仮審査申込の受付を終了しました。これから申し込む人が使えるのは、銀行代理業者の窓口で申し込む対面相談コースです。正確な借入可能額は、公式サイトのシミュレーションで試算するか、SBIマネープラザなどの取扱店舗で専門スタッフに相談して確かめてください。
最初に、ドコモSMTBネット銀行の住宅ローンで最大いくらまで借りられるかを確認しておきましょう。どんなに収入が多くても、原則として以下の金額が上限です。
ドコモSMTBネット銀行の住宅ローンの借り入れ可能金額
期間・借り入れ可能金額(対面相談コース)
| 新規借り入れ | 借り換え | |
|---|---|---|
| 期間 |
1年以上50年以内 |
最大35年 [35年-借換対象となる住宅ローンの経過期間]が借入期間の上限。当初35年超で借りた住宅ローンを借り換える場合は、その住宅ローンの残りの期間が上限。 |
| 借り入れ可能金額 | 500万円以上3億円以下 | 500万円以上3億円以下 |
※対面相談コースのお借入条件です(2026年11月時点・公式サイトにて確認)。借り換えの借入金額は、担保評価額の200%以内が上限です。
期間・借り入れ可能金額(フラット35)
| 新規借り入れ | 借り換え | |
|---|---|---|
| 期間 | 15年以上50年以内※ | 最長35年(フラット50は50年)※ |
| 借り入れ可能金額 | 100万円以上1億2,000万円以下 | 100万円以上1億2,000万円以下 |
※フラット50を含めたレンジです。申込者(または連帯債務者)が満60歳以上の場合は10年から利用できます。
上記はあくまでも「最大」の話であって、だれでもこの金額を借りられるわけではありません。実際には、年収・借入期間・物件の価値(販売価格)などの条件で借り入れできる金額が決まります。
上記のとおり、ドコモSMTBネット銀行の住宅ローンは3億円までの融資に対応しているので、1億円を超える物件を考えている人も候補にできます。
※同行は2026年8月3日に商号を「ドコモSMTBネット銀行」に変更しました。金融機関コード・支店名・口座番号は変わりません。
1億円以上、借りられる住宅ローンは?
高額物件に対応する形で、借入額の上限が高い住宅ローンが増えています。参考までに、高額の借り入れに対応している主な住宅ローンを紹介します(2026年11月時点・各行の公式サイトにて確認)。
| 金融機関 | 借り入れ限度額 | 特徴 |
|---|---|---|
| auじぶん銀行 | 2億円 | がん50%保障団信に上乗せ金利なしで加入できる(単独加入の場合) |
| ソニー銀行 | 3億円 | 事務手数料が一律44,000円(税込)の「住宅ローン」も選べる |
| PayPay銀行 | 2億円 | 事務手数料0円型(金利に年0.3%上乗せ)も選べる |
※ドコモSMTBネット銀行の対面相談コースも、上限は3億円です。高額の借り入れでは、年収倍率・返済負担率・物件評価などの審査がより慎重に見られる傾向があります。
借入可能額には、次の2つの審査ポイントが影響します。
融資対象物件の担保評価額
まず、住宅ローンはマイホームを担保にお金を借りるので、マイホームの評価額が1つのポイントになります。たとえば、2,000万円のマイホームを買うときに1億円の住宅ローンは借りられません。
- 新規借り入れは、融資対象物件(マイホーム)の担保評価額に500万円を加算した金額の範囲内が融資金額の上限となる
- 借り換えは、融資対象物件の担保評価額の200%以内が融資金額の上限となる
※対面相談コースのお借入条件に記載の条件です。審査結果により異なる場合があります。
新規借入の場合、一般的には物件の評価額や工事代金(通常はマイホーム購入価格)が融資額の上限になります。
さらに、ドコモSMTBネット銀行の場合、登記費用、固定資産税・都市計画税、火災保険料、地震保険料、住宅ローン事務手数料、収入印紙代も含めて住宅ローンの金利で借りられます。これらの諸費用が500万円を超えることはあまりないでしょう。
借り換えの場合も、今のローンの繰上返済手数料や経過利息、登記費用、新規に加入する火災保険料・地震保険料、事務取扱手数料、印紙代のほか、借り換えと同時に行う増改築(リフォーム)資金も含めて借り換えることができます。借り換え時にかかる費用の大半を住宅ローンに含められるため、手元資金が少なくても借り換えやすくなります。
具体的な数値で示すと、4,000万円の評価額(売買価格)のマイホームを購入する場合、最大で4,500万円まで借りられます。マイホーム購入時の評価額と売買価格は物件によって違うこともありますが、基本的には購入物件の価格+500万円が上限の目安と考えて問題ありません。
マイホームを買うときの借入可能額はこのように予想しやすいのですが、借り換えのときは計算に少し注意が必要です。
たとえば、4,000万円の物件を4,000万円の住宅ローンで購入し、10年間返済を続けて10年後の残高が3,000万円だったとします。その間に周辺の地価が大きく下落するなどして、マイホームの担保評価額が下がってしまうことがあります。
対面相談コースの借り換えでは、上限が担保評価額の200%以内です。周辺の地価が下がって担保評価額が2,000万円になっていても、上限は4,000万円なので、残高3,000万円の借り換えにも対応できます。
担保評価額が1,500万円を下回ると、上限が残高の3,000万円に届かず、そのままでは借り換えられない可能性があります。
とはいえ、自分の家の担保価値を正確に知るのは難しいのが実情です。不動産鑑定会社などに調査を依頼すればある程度は把握できますが、ドコモSMTBネット銀行の担保評価と一致する保証はありません。現実的には、借り換えを申し込んで、ドコモSMTBネット銀行の担保評価を待つしかありません。
購入後に周辺の地価が大きく下がっていなければ、担保評価が原因で借り換えられなくなる可能性はそれほど高くありません。
年収・返済負担率から考えた借り入れ可能額
ドコモSMTBネット銀行の対面相談コースのお借入条件には「安定かつ継続した収入があること」が住宅ローンを利用できる条件と記載されていますが、年収ごとにいくらまで借り入れできるかは明確には記載されていません。
参考になるのが、フラット35を提供している「住宅金融支援機構」が開示している、年収に対する総返済負担率です。総返済負担率とは、住宅ローン・カードローン・自動車ローンなど各種ローンの「1年間に返済する金額の合計」が年収に対して何%を占めるかを示したもので、フラット35ではこの指標を使って借り入れできる上限を明示しています(住宅金融支援機構【フラット35】ご利用条件)。
| 年収 | 400万円未満 | 400万円以上 |
|---|---|---|
| 返済率 | 30% | 35% |
たとえば年収500万円の方であれば、年収の35%にあたる年175万円の返済額となる住宅ローンを借り入れできる計算になります。
住宅金融支援機構の「住宅ローン利用者の実態調査」(2026年1月調査)では、返済負担率は「15%超〜20%以内」の人が26.2%で最も多くなっています。上限の35%で組むより、実際に借りた人の多くはかなり低い返済負担率に抑えていることが分かります。
年収ごとの借入れ可能額を試算(2026年11月時点の金利で再計算)
ドコモSMTBネット銀行の住宅ローン(対面相談コース)の金利から計算すると、いくらまで借りられるのでしょうか。以下は、2026年11月時点の変動金利(通期引下げプラン・物件価格80%以下・年1.600%)で35年返済とした場合の、年収ごとの月々の返済額上限と借入れ可能額の目安です。
月々の返済額上限は年収と返済負担率だけで決まるので金利の影響を受けませんが、借入れ可能額は適用金利によって変わります(金利が上がると同じ返済額でも借りられる額は小さくなります)。
| 年収 | 返済負担率 | 月々の返済額上限※ | 変動金利(年1.600%)35年返済での借入れ可能額の目安 |
|---|---|---|---|
| 300万円 | 30% | 75,000円 | 約2,411万円 |
| 350万円 | 30% | 87,500円 | 約2,813万円 |
| 400万円 | 35% | 116,660円 | 約3,750万円 |
| 450万円 | 35% | 131,250円 | 約4,219万円 |
| 500万円 | 35% | 145,830円 | 約4,687万円 |
| 550万円 | 35% | 160,410円 | 約5,156万円 |
| 600万円 | 35% | 175,000円 | 約5,625万円 |
| 650万円 | 35% | 189,580円 | 約6,094万円 |
| 700万円 | 35% | 204,160円 | 約6,562万円 |
| 750万円 | 35% | 218,750円 | 約7,031万円 |
| 800万円 | 35% | 233,330円 | 約7,500万円 |
| 850万円 | 35% | 247,910円 | 約7,969万円 |
※月々の返済額上限は、十円未満の端数を切り捨てて計算しています。借入れ可能額は元利均等返済・年1.600%・35年(420回)で試算した目安で、金利は毎月見直されます。
物件価格の80%超で借りる場合は年1.70%で、審査結果によっては最大年0.55%の上乗せがあります。固定金利を選ぶ場合も金利が高くなる分、同じ返済額でも借りられる額は上記より小さくなります。
- 借入れ可能額は1年間の年収に対する返済額で計算されるため、返済期間を短くすると借入可能額も少なくなります。
- 上記はあくまでも参考値です。満額を借りてしまうと実際の返済はかなり苦しくなりがちです。「額面の年収」ではなく「手取りの年収」で上記の表に当てはめると、家計に無理のない金額に近づきます。とくに教育費がかさむ時期を見据えて、ゆとりをもった借り方をおすすめします。
- より正確な限度額は、公式サイトのシミュレーションツールで確認できます。
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
夫婦・親子で申し込んで借入限度額をアップする方法
ペアローン
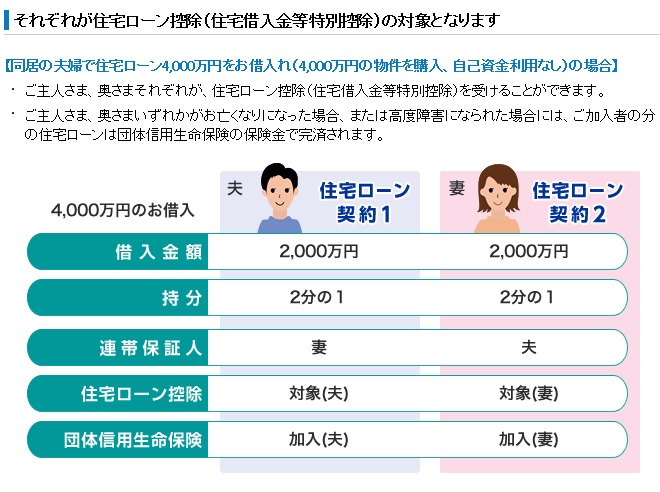
ペアローンとは、原則として同居している親族で一定の収入がある人と一緒に、それぞれが主たる債務者となって別々の住宅ローンを申し込む方法です。住宅ローンを分けて負担し合うことで、借入限度額を増やせます。住宅ローンの契約が2つに分かれるので諸費用が少し増えること、それぞれが単体で住宅ローン審査に通る収入が必要になることに注意しましょう。
ドコモSMTBネット銀行の対面相談コースでペアローンを利用する場合は、同一の商品で申し込み、それぞれが審査を通過する必要があります。お互いが担保提供者になる点にも注意が必要です。共働き世帯で多めに借りたい場合に有力な選択肢ですが、どちらかが働けなくなったときの返済も想定しておくと安心です。
収入合算
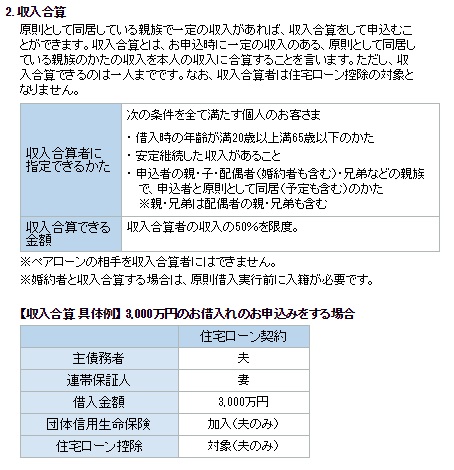
ドコモSMTBネット銀行では収入合算にも対応しています。ペアローンでは住宅ローンの契約が2つに分かれますが、収入合算では申込者の年収に収入合算者の年収を足して借入限度額を計算するため、契約は1つです。たとえば夫の年収が400万円、妻の年収が200万円なら、合計600万円で審査を受けます。収入合算者は連帯保証人となります(収入合算者は原則として同居しているご家族です)。
最後に
ドコモSMTBネット銀行の公式サイトでは、月々の返済額からいくらまで住宅ローンを借り入れできるかをシミュレーションできます。ご自身の年収や毎月の返済額を入力して、借入れ限度額の目安を確認してみてください。
このシミュレーションは前述の担保評価額を考慮していないため、最終的にいくらまで借りられるかは、実際に申し込むまでわかりません。その点は理解したうえで、家計に無理のない借入額を見極めましょう。
審査の考え方はドコモSMTBネット銀行の住宅ローン審査の基準の記事で紹介しています。借りる前に知っておきたい注意点はドコモSMTBネット銀行の住宅ローンのデメリットをご覧ください。
借入額を決める前に、ドコモSMTBネット銀行の最新の金利と借入条件も確かめておいてください。
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。