フラット35の借り換え手数料を徹底比較【2026年10月】
公開日: 2026年10月1日

フラット35の借り換え手数料を徹底比較【2026年10月】

フラット35に借り換えるときの事務手数料は、取扱金融機関によって借入額の1.430%〜2.20%(税込)と差があり、残高2,000万円なら約29万円〜44万円になります。ただし2026年10月のフラット35は年3.830%まで上がっており、借り換えで総返済額が減るのは、いま年4%前後より高い金利で返済している人にほぼ限られます。手数料の比較とあわせて、その損益分岐点を当月の金利で確かめていきます。
フラット35とは、住宅金融支援機構と民間の金融機関が提供している、全期間固定金利型の住宅ローンです。
固定金利型なので毎月の返済額が確定しており、返済中に金利が上昇したとしても返済額が増加しないのが特徴です。また、年収や職業、勤続年数などといった制限が少なく、より幅広い人が利用できるというのも、フラット35の魅力の一つとなっています。
さらに、金利優遇制度が充実しているだけでなく、最大50年借り入れ可能な”フラット50”という商品も提供されており、ご自身の状況に合った商品を選ぶこともできます。
借り換えとは、現在の住宅ローンを新たな金融機関で契約して、既存のローンを返済することをいいます。金融機関によっては、現在借入中の住宅ローンよりも低い金利の住宅ローンに借り換えることができるので、毎月の返済額や支払利息を減らすことができるかもしれません。
そんな借り換えの際に発生するのが「借り換え手数料」です。
ただ、”手数料”というのは借り換え以外の手続きでも発生する費用です。特別な出費と考えるより、「フラット35を借りるうえで共通に発生する事務手数料」のひとつと捉えておいたほうがいいでしょう。
2024年以降、日本でも金利が上昇し、フラット35の金利も引き上げが続いています。2026年10月の【フラット35】(返済期間21年以上35年以下・融資率9割以下・団信込み)は年3.830%で、前月から0.370%幅上がり、3か月連続の引き上げとなりました。
ここは正直にお伝えします。フラット35の金利がここまで上がった2026年10月の時点では、「フラット35に借り換えれば返済額が下がる」という人はかなり限られます。以下では手数料の比較に加えて、いくらの金利で返済中なら借り換えの計算が合うのか、そして返済額を下げる目的ではない借り換え(変動から固定へ移して家計を安定させる借り換え)をどう考えるかまで、当編集部の試算とあわせて整理します。
フラット35の金利
フラット35は、住宅ローンの全借入期間の金利を固定する”固定金利タイプ”の代表的な住宅ローンです。
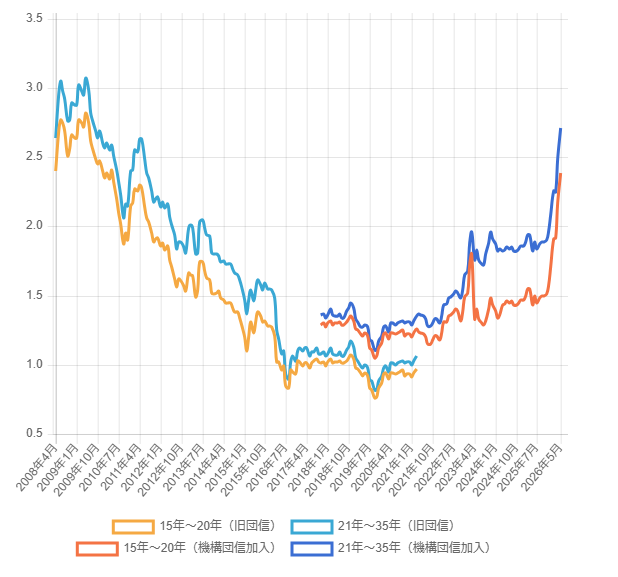
フラット35は約20年前の2008年ごろは年3.3%(※)程度、マイナス金利政策導入直前の2016年1月付近でも年1.8%(※)程度の金利で推移していました。
その後は1%台前半まで低下しましたが、2024年以降の金利上昇で再び上がり、2026年6月には最頻金利(返済21〜35年・融資率9割以下)が年3.21%と、現行制度(2017年10月)以降ではじめて3%を超えました。その後も上昇は続き、2026年10月は年3.830%と、2008年ごろの水準をはっきり上回っています(2026年10月1日確認)。
※上記は団信の保険料を加味した金利です。2017年10月にフラット35の金利に団信の保険料が含まれるようになり、年0.20%程度の保険料が金利に含まれるようになりました。
住宅ローンは、借り入れ中の住宅ローンの金利と借り換え後の金利差が1%以上あると借り換えした後の効果が大きいと言われています。
1%以上の金利差があれば借り換え効果は大きいのですが、住宅ローンの残高(元本)や残りの返済期間次第では、もっと小さな金利差でも借り換えを検討する価値が十分にあります。この特集ページでは、そのあたりも詳しく解説していますので参考としてください。
また、近年の住宅ローンには無料でがんなどの病気やケガに対する備え(保障)がセットされるようになったりしていて、金利差(総返済額)以外の借り換えメリットが増えてきています。
【参考】フラット35の金利推移
出典:ARUHI
フラット35はフラット35に借り換えできる
フラット35の制度が誕生した当初は、フラット35からフラット35へ借り換えることはできませんでした。ですが、今はフラット35からフラット35に借り換えることが可能です。それだけでなく、フラット35からフラット20にも借り換えることができます。
そしてさらに注目したいのは、フラット35の場合は同じ金融機関を経由した借り換えも可能という点です。
通常の住宅ローンであれば、同じ銀行内での借り換えは対応していません。そのため、同じ銀行・同じ金融機関の中で行うことができるのはフラット35ならではの大きな特徴といってもいいでしょう。もちろん、通常の住宅ローンのように申し込む金融機関を変えての借り換えも可能です。自分の希望に合わせて臨機応変に対応できるのは利用する私たちにとってありがたいですね。
ただ気になるのは、フラット35からフラット35に借り換えた際に損をしないか、という点です。
フラット35の商品性は「住宅金融支援機構」が決めるものなので、契約する金融機関が変わったとしても商品性はほとんど変わりません。
つまり、フラット35からフラット35に借り換えても今までと同じようにフラット35を利用でき、なおかつ金利が下がって総返済額が減らせるということになります。住宅ローンの借り換えの審査が不安な人や将来の金利上昇が不安な人も、フラット35への借り換えであれば安心といえるかもしれません。
金利差が無いと借り換えメリットがない?
ただ、住宅ローンの借り換えは一定以上の金利差が無いと借り換える効果がないとも言われています。その理由は、借り換え時にも一定のお金(諸費用)がかかるからで、代表的な諸費用は”事務手数料・抵当権の登記・抹消費用・印紙税”です。
抵当権関連費用や印紙税は20万円程度で収まりますが、事務手数料に関しては高額になりがちです。例えば、フラット35の事務手数料は借り換え金額の2.20%(税込)かかることが多く、住宅ローンの残高2,500万円を借り換えた場合、事務手数料は50万円以上も支払うことになります。
そのため、借り換えの際は発生する諸費用も考慮して、借り換えをしてもメリットを享受できる金利水準であるかどうかを計算しておかなければいけません。
※中には事務手数料が少ない代わりに金利が高くなっているフラット35を取り扱っている金融機関もありますが、金利が高いと借り換え効果が小さくなってしまうのでおすすめしません。
フラット35の金利は横並び状態
フラット35は住宅金融支援機構が提供する住宅ローンなので、住宅ローンの商品性や審査基準は住宅金融支援機構が定めており、どの金融機関を経由しても商品内容などは変わりません。
唯一変わる点といえば、それぞれの金融機関が決めている事務手数料や金利ですが、こちらも金融機関同士で競争しあっているということもあり、以下の通り大半の金融機関で横並びの状態が続いています。
2026年10月のフラット35・フラット20の金利
| 金融機関 | フラット20 | フラット35 |
| アルヒ | 年3.510% | 年3.830% |
| みずほ銀行 | 年3.510% | 年3.830% |
| イオン銀行 | 年3.510% | 年3.830% |
| 横浜銀行 | 年3.510% | 年3.830% |
| ファミリーライフサービス | 年3.510% | 年3.830% |
| 全宅住宅ローン | 年3.510% | 年3.830% |
※上記は機構団信加入時の金利。いずれも当サイト調べ。必ず各社の公式サイトなどで最新の金利を確認してください。
ARUHIスーパーフラット借換の金利は魅力的
先ほどの表のように、通常のフラット35の金利は横並びの状態ですが、アルヒの独自商品である”ARUHIスーパーフラット”の金利になると状況が異なります。
20年以下の場合には通常のフラットのほうが金利が低くなりますが、21年以上あればARUHIスーパーフラット借換の方が金利が低くなります。
| 金利 | 補足 | |
|---|---|---|
| ARUHI スーパーフラット借換 |
年3.680% |
SBIアルヒが独自の借り換え専用のフラット35。通常のフラット35(2026年10月は年3.830%)より0.150%低い金利が特徴。ワイド団信も利用可能。 |
※2026年10月 団信込みの適用金利(2026年10月1日確認。前月から0.370%幅の引き上げ)
国内では取扱金融機関が少ないフラットの「保証型」ですが、フラット35取扱最大手のSBIアルヒでは「保証型のフラット35・ARUHIスーパーフラットを積極的に取り扱っています。通常のフラット35との比較で約年0.1%割安な金利で利用可能なケースもあります。また、借り換え専用のスーパーフラットもあります。フラット35の利用を検討中の人はARUHIスーパーフラットを検討候補に入れておくと良いでしょう。
なお、WEB申込でも事前審査の結果は1営業日~2営業日で完了するため、審査スピードも速いのですが、繁忙期など、利用者全体の申込状況により時間がかかることもありますので、時間がない人や急ぎたい人は早めに手続きしておくことをおすすめします。
フラット35への借り換え手数料を比較
続いて、本題のフラット35への借り換え手数料を比較してみましょう。「商品性・金利」がどの金融機関でも同じフラット35の借り換え先を選ぶ際は、各銀行の事務手数料を比較することが重要です。金利とは違い、借り換え時の事務手数料は金融機関で大きく差がついてきます。
下記が国内でフラット35を取り扱う主な金融機関の事務手数料の一覧ですが、みずほ銀行の事務手数料1.430%(税込)の低さが目立っています。なお、かつてアルヒには「ARUHIダイレクト」でのWEB申込・契約で事務手数料が半額の1.10%(税込)になる割引がありましたが、この割引は終了しており、現在の事務手数料は借入額×2.20%(税込・最低220,000円)です。
現行の割引はWeb申込+電子契約の利用で1債権あたり33,000円(税込)を差し引く定額型のキャンペーン(2026年3月2日~2027年3月31日申込分)です。手数料の負担は決して馬鹿にはできませんので、しっかりと比較して自分にとって得かどうか見極めていきましょう。最新の手数料・キャンペーンは各社の公式サイトでご確認ください。
| 金融機関 | 事務手数料(税込) | 最低事務手数料(税込) |
| アルヒ(SBIアルヒ) | 2.200% | 220,000円 |
| みずほ銀行 | 1.430% | - |
| イオン銀行 | 1.870% | - |
| 横浜銀行 | 1.560% | 33,000円 |
| ファミリーライフサービス | 1.680% | - |
| 全宅住宅ローン | 2.200% | - |
フラット35への借り換えの条件とは?
フラット35からフラット35に借り換えるには、まずはじめに通常のフラット35の審査に通る必要があります。加えて、返済実績が1年以上でかつ直近1年間に延滞することなく返済しているということが条件です。ただ、フラット35自体は審査が厳しい住宅ローンではありませんので、他の住宅ローンやフラット35を利用中で、きちんと返済をしている方であれば審査に通過できる可能性は高いといってもいいでしょう。
借り換え前後を比較して返済額を減らすことができれば借り換える価値があると判断できるので、ここからは具体的にシミュレーションしていきたいと思います。
フラット35への借り換えシミュレーション
住宅ローン残高:2,000万円
残りの返済期間:25年
ボーナス返済:無し
返済方法:元利均等返済
上記の条件で返済中の人の完済までの総返済額は以下のようになります。
| 返済中の住宅ローン金利 | 総返済額(残りの返済額) |
| 年4.5%の場合 | 約3,335(万円) |
| 年4.0%の場合 | 約3,167(万円) |
| 年3.5%の場合 | 約3,004(万円) |
| 年3.0%の場合 | 約2,845(万円) |
| 年2.5%の場合 | 約2,692(万円) |
| 年2.0%の場合 | 約2,543(万円) |
| 年1.9%の場合 | 約2,514(万円) |
| 年1.8%の場合 | 約2,485(万円) |
| 年1.7%の場合 | 約2,456(万円) |
| 年1.6%の場合 | 約2,428(万円) |
| 年1.5%の場合 | 約2,400(万円) |
※2017年10月の制度改正の前のフラット35を利用している人は、上記の返済額の他に年払いの機構団信の保険料がかかりますので、借り換え効果を試算する際の考慮を忘れないようにしましょう。
続いて、フラット35に借り換えた場合の総返済額を確認しておきましょう。ここでは、2026年10月の金利(三井住友銀行以外は年3.830%としています)で試算しています。
フラット35(年3.830%)で2,000万円を25年借りた場合、毎月返済額は約103,699円、総返済額は約3,111万円です(当編集部の試算・元利均等・ボーナス返済なし・円未満四捨五入)。
| 事務手数料(税込) | フラット35の総返済額 | 合計 | |
| SBIアルヒ | 44万円 | 約3,111万円 | 約3,155万円 |
| みずほ銀行 | 約29万円 | 約3,111万円 | 約3,140万円 |
| イオン銀行 | 約37万円 | 約3,111万円 | 約3,148万円 |
| 横浜銀行 | 約31万円 | 約3,111万円 | 約3,142万円 |
| ファミリーライフサービス | 約34万円 | 約3,111万円 | 約3,145万円 |
| 全宅住宅ローン | 44万円 | 約3,111万円 | 約3,155万円 |
| SBIアルヒ(スーパーフラット借換・年3.680%) | 44万円 | 約3,062万円 | 約3,106万円 |
| 三井住友銀行 | 約3万円 | —(金利上乗せ型のため要確認) | —(金利上乗せ型のため要確認) |
通常のフラット35のなかで借り換え後の総返済額がもっとも低いのはみずほ銀行になりました(金利が0.150%低いスーパーフラット借換は、手数料が高くても合計では約3,106万円とさらに下回ります)。みずほ銀行のフラット35は、借り換え時の事務手数料が1.430%(税込)と比較的低く抑えられていることがその要因です。
なお、アルヒの事務手数料は借入額×2.20%(税込・最低220,000円)ですが、Web申込+電子契約の利用で1債権あたり33,000円(税込)の割引(2026年3月2日~2027年3月31日申込分)を受けると、上記の44万円は40万7,000円まで抑えられます。最新の手数料・キャンペーンは公式サイトでご確認ください。
【2026年10月版】いくらの金利で返済中なら借り換えの計算が合う?
ここが今月いちばん大事なところです。上の2つの表(借り換え前/借り換え後)を突き合わせると、2026年10月のフラット35(年3.830%)への借り換えで総返済額がはっきり減るのは、いま年4%を超える金利で返済している人にほぼ限られることがわかります。
| いま返済中の金利 | 残り25年・残高2,000万円の総返済額 | フラット35(年3.830%・みずほ銀行の手数料で試算)に借り換えた場合との差 |
|---|---|---|
| 年4.5% | 約3,335万円 | 約195万円の減少(諸費用20万円を引いても約175万円) |
| 年4.0% | 約3,167万円 | 約27万円の減少にとどまり、諸費用20万円を引くとほぼ差はなし |
| 年3.5% | 約3,004万円 | 約136万円の増加(借り換えないほうが有利) |
| 年3.0% | 約2,845万円 | 約294万円の増加(借り換えないほうが有利) |
| 年1.5% | 約2,400万円 | 約740万円の増加(借り換えないほうが有利) |
※当編集部の試算(2026年10月1日確認の金利。元利均等・ボーナス返済なし・円未満四捨五入・登録免許税や司法書士報酬などの諸費用を約20万円と仮定)。実際の可否・金額は各金融機関の試算でご確認ください。
つまり、おおよその損益分岐点は「いま返済中の金利が年4.0%前後」。前月より金利が上がった分、分岐点も上に動きました。1%台〜3%台の金利で返済している方が「金利が上がっているから今のうちに借り換えよう」と動くと、かえって総返済額が増えてしまいます。
残り期間を変えた試算はフラット35からフラット35への借り換えシミュレーションでも確認できます。まずやるべきことは借り換え先探しではなく、返済予定表を開いて自分の適用金利を確認することです。
なお、住宅ローンの借り換え費用には事務手数料以外に登録免許税・司法書士報酬・印紙税などが20万円程度かかります。一方で、借り入れ中の住宅ローンが2017年9月以前のフラット35で、機構団信の保険料を年払いで支払っている人は、その保険料の総額が95万円程度になることがあります。
この場合は表の差額に加えて団信保険料の負担がなくなるため、損益分岐点はもう少し下がります。古いフラット35を返済中の方は、必ず団信保険料も含めて計算してください。
「返済額を下げる借り換え」ではない選択肢もある
総返済額が増えるとしても、借り換えに意味があるケースはあります。変動金利で返済している人が、フラット35のような全期間固定に移して「これ以上返済額が動かない」状態にする借り換えです。
日銀は2026年9月18日に政策金利を1.25%程度へ引き上げ(9月24日から適用)、10月には大手5行のうち3行が新規借入の変動型最優遇金利を引き上げました(新規向けの金利で、返済中の人への反映時期は契約ごとに異なります)。変動金利の先行きは誰にも断定できませんが、お子さまの大学進学と返済額の増加が重なると家計が苦しい、という不安がある世帯にとっては、返済額を確定させること自体に価値があります。
ただしその代わりに支払うコストは小さくありません。上の表のとおり、年1.5%の変動から年3.830%の全期間固定に移すと、残高2,000万円・残り25年で総返済額は約740万円増える計算です。
「安心を買う金額」としてこの差額に納得できるかどうかが判断の分かれ目になります。全額を固定にせず一部だけ固定にする(ミックス)という考え方もありますので、迷う場合は金融機関の相談窓口で複数パターンを試算してもらうのが確実です。
フラット35からフラット20に借り換えると?
さらに考えておきたいのが、フラット35よりも金利が低い”フラット20”の活用です。
フラット20は借入期間が20年以内という条件ではありますが、フラット35より低い金利で借り入れできるというメリットがあります。
フラット35の金利は年3.830%、フラット20は年3.510%(いずれも2026年10月・融資率9割以下・団信込み)で計算しています。フラット20の金利はフラット35と同じく各金融機関で横並びなので、ここではアルヒのフラット20でシミュレーションしています。なお、借り換え前の前提条件は先ほどと同じにしておきたいと思います。
住宅ローン残高:2,000万円
残りの返済期間:25年 → 20年に短縮
ボーナス返済:無し
返済方法:元利均等返済
フラット20への借り換えシミュレーション
| 事務手数料(税込) | フラット20の総返済額 | 合計 | |
| アルヒ | 約44万円 | 約2,786万円 | 約2,830万円 |
※返済期間を20年に短縮するので、毎月の返済額は約116,095円になります(2026年10月の年3.510%で当編集部が試算)。そのかわり、フラット35より金利が0.320%低いことと借入期間が短くなる効果で、総返済額を抑えられます。
ただし年3.0%で残り25年を返済中の人の場合、総返済額は約2,845万円から手数料込みで約2,830万円になり、圧縮は約15万円にとどまります。一方で毎月の返済額は約94,842円から約116,095円へ、月21,000円以上増えるので、10月の金利水準では「返済期間を縮めて利息を減らす」効果はかなり小さくなっています。
※今回は残りの返済期間が25年あることが前提でしたが、残りの返済期間が20年未満であれば期間を短縮する必要がありませんので毎月の返済額も減らせます。
フラット35は手数料などの諸費用込みで借り換え可能
フラット35は制度改正を繰り返していて、2018年4月の制度改正では、フラット35に借り換える時に必要な諸費用を借入額に含むことができるようになりました。
諸費用として借入額に含むことができるのは以下です(借り換えにかかるほとんどの費用がカバーされています)。
- 住宅ローンの契約書に貼付する印紙代(印紙税)
- フラット35の借り換えの事務手数料
- 抵当権の設定・抹消費用(登録免許税)
- 抵当権の設定・抹消の司法書士報酬
- 適合証明検査費用(物件検査手数料)
- 借り換え前の住宅ローンの全額繰上返済にかかる一部繰上返済手数料・経過利息
- 所定の条件を満たす火災保険料・地震保険料
貯蓄が不足していたり、生活・養育費の増加に備えて貯蓄を切り崩したくない、などの理由で住宅ローンの借り換えを見送っている人は、この制度を活用することで手元資金をほとんど減らさずにフラット35への借り換えを行うことができます。
借り換えにおすすめのフラット35は?
フラット35はどの金融機関においても商品性はほぼ同じで、現在に至るまで金利も横並び状態なので、金融機関は借り換え手数料で比較することが重要と解説してきましたが、ここで借り換えにおすすめのフラット35を紹介していきたいと思います。
フラット35の取り扱いシェアNo.1のARUHIのフラット35
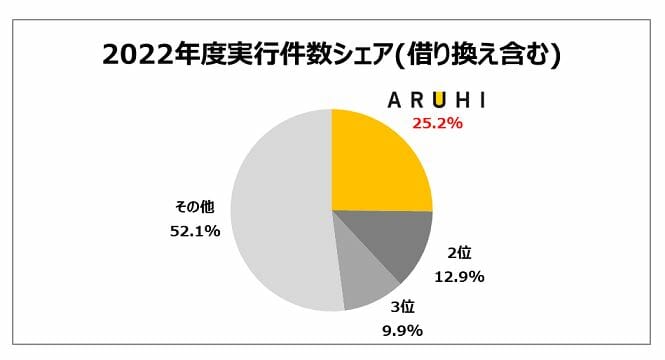
ARUHIは16年連続でフラット35の取り扱いシェアが1位の住宅ローン専門の金融機関です。全国に多くの店舗展開もしており、店舗で手厚い対面サポートも受けられるメリットがあります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
ARUHIの融資事務手数料は借入額×2.20%(税込・最低220,000円)です。かつてはインターネットの「ARUHIダイレクト」から申込・契約をすると事務手数料が半額の1.10%(税込)になる割引がありましたが、この半額割引は終了しています。
現在は、Web申込+電子契約の利用で1債権あたり33,000円(税込)を割り引くキャンペーン(2026年3月2日~2027年3月31日申込分)が実施されています。
仮に3,000万円の住宅ローンを組むとすると、事務手数料は66万円(税込)です。さらに倍の6,000万円の住宅ローンだと、事務手数料だけで132万円(税込)もかかる計算になります。
この事務手数料も、Web申込+電子契約のキャンペーンを利用すれば33,000円(税込)割り引かれます。割引は借入額にかかわらず定額ですが、手続きをインターネットで完結できるご家庭であれば、活用して損はないサービスです。
ただし、割引の適用にはWeb申込に加えて電子契約の利用が条件で、期間限定のキャンペーンです。最新の手数料・キャンペーンはSBIアルヒの公式サイトでご確認ください。
また、ARUHIはフラット35を取り扱う業界最大手として、フラット35Sはもちろん「フラット35 リノベ」「維持保全型」や「フラット35 地域連携型」にも対応しています。複雑な制度に対する知識豊富な専門スタッフに相談できるのも、大きなメリットと言えるでしょう。
フラット35の借り換え手数料に関するFAQ(よくある質問)
Q. 2026年10月にフラット35へ借り換えると、金利は何%になりますか?
A. 住宅金融支援機構が公表する2026年10月の最頻金利(団信込み)は、返済期間21〜35年で年3.830%、20年以下(フラット20)で年3.510%です(2026年10月1日確認)。借り換えの場合は融資率にかかわらず9割以下の金利が適用されます。いずれも前月から0.370%幅の引き上げで、資金を受け取る月の金利が適用されます。
Q. 金利が上がる前に、借り換えを急いだほうがいいですか?
A. 急ぐ必要はありません。本文で見たとおり、2026年10月時点でフラット35への借り換えで総返済額が減るのは、いま年4%前後を超える金利で返済している人が中心です。1%台〜3%台で返済中の方が慌てて借り換えると、かえって負担が増えます。まずは返済予定表で自分の適用金利と残高・残り期間を確認し、そのうえで試算してみてください。
Q. 借り換えの諸費用は、教育費用の貯蓄を取り崩して用意するしかない?
A. そんなことはありません。本文で紹介したとおり、フラット35は2018年4月の制度改正で事務手数料や登記費用などの諸費用を借入額に含められるようになっています。お子さまの教育費や生活防衛資金を取り崩したくないご家庭は、手元資金を残したまま借り換える方法も検討しましょう。
Q. 毎月の返済額が軽くなったら、その分はどう活かすのがいい?
A. 借り換えで生まれた毎月のゆとりは、使い道を先に決めておくと家計改善の効果が長続きします。教育費の積み立てや繰上返済の原資に回すなど、ご家族のライフプランに合わせて配分を考えるのがおすすめです。
まとめ
フラット35からフラット35へ借り換える際は、発生する諸費用などを借り換える前に調べて、借り換えによる効果が確認できれば積極的に借り換えを行うべきでしょう。ただし2026年10月時点では、フラット35の金利が年3.830%まで上がっているため、「借り換えれば得」とは限りません。効果が出るのはいま年4%前後を超える金利で返済している人が中心で、それ以外の方にとっては返済額を確定させるための借り換えという位置づけになります。また、フラット35を取扱う最大手の”SBIアルヒ”では「スーパーフラット借換」という借り換え専用のフラット35を提供しています。低金利のフラット35に借り換えたい人はチェックしておくようにしましょう。
フラット35関連記事
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
- フラット35の借り換えは同じ銀行でもできる?条件とできないケース
- 預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
2026.10.12NEW住宅ローン
2026.10.12NEW税制
2026.10.12NEW住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
2026.10.06住宅ローン
2026.10.04住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
