フラット35の借り換えは同じ銀行でもできる?条件とできないケース
フラット35からフラット35への借り換えは、住宅金融支援機構の制度として認められていて、いま借りている銀行と同じ金融機関で手続きできるケースもあります。ただし、同じ金融機関で受け付けるかどうかは金融機関ごとに異なるため、事前の確認が欠かせません。
もう一つ知っておきたいのが金利の水準です。2026年10月のフラット35(返済期間21〜35年・融資率9割以下・新機構団信付き)の最頻金利は年3.830%で、現行制度になった2017年10月以降で最も高くなりました。金利を下げる目的の借り換えで得をするご家庭は、いまは限られます。
このページでは、借り換えの条件と「できないケース」、家計にとって得かどうかの見極め方を、ご家族の暮らしの目線で整理します。

国内では取扱金融機関が少ないフラットの「保証型」ですが、フラット35取扱最大手のSBIアルヒでは「保証型のフラット35・ARUHIスーパーフラットを積極的に取り扱っています。通常のフラット35との比較で約年0.1%割安な金利で利用可能なケースもあります。また、借り換え専用のスーパーフラットもあります。フラット35の利用を検討中の人はARUHIスーパーフラットを検討候補に入れておくと良いでしょう。
なお、WEB申込でも事前審査の結果は1営業日~2営業日で完了するため、審査スピードも速いのですが、繁忙期など、利用者全体の申込状況により時間がかかることもありますので、時間がない人や急ぎたい人は早めに手続きしておくことをおすすめします。
フラット35からフラット35へ借り換えられる仕組み
住宅金融支援機構は「現在【フラット35】を利用している方も、【フラット35】借換融資への借換えが可能」と案内しています。機構自身が「意外に知られていない」と書いているほどで、できないと思い込んでいる方も少なくありません。
同じ金融機関の中での借り換えについては、機構のよくある質問で「金融機関によってお取扱いが異なります」とされています。たとえばイオン銀行は、自行で利用中の住宅ローン(【フラット35】を含む)の借換えにも使えると公式に案内しています。
なお、同じ金融機関で借り換える場合でも、今のフラット35をいったん完済し、抵当権を抹消してから設定し直す手続きになります。登記や司法書士の費用がかかる点は、他の金融機関へ借り換える場合と変わりません。
借り換えの主な条件(2026年10月時点)
フラット35の借換融資には、新規で借りるときとは違う条件があります。機構の「借換融資のご利用条件」をもとに、主なものをまとめました。
| 項目 | 条件 | ポイント |
|---|---|---|
| 返済の実績 | 今のローンの借入日から1年以上経過し、申込日前日までの1年間を正常に返済 | 借りて間もない場合や延滞がある場合は使えません |
| 年齢 | 申込時に満70歳未満(親子リレー返済を除く) | 完済時の年齢も借入期間の上限に影響します |
| 借入額 | 100万円以上1億2,000万円以下で、今のローン残高か機構の担保評価額の200%のいずれか低い額まで | 融資手数料や登記費用などの諸費用も含められます |
| 借入期間 | 「80歳−申込時の年齢」「40年−今のローンの経過期間」「35年」のうち最も短い年数 | 長期優良住宅などは40年・35年の部分が50年 |
| 返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下 | 車や教育のローンなど、他の借入れの返済も含めて計算します |
| 金利 | 融資率が9割を超えても9割以下の金利を適用 | 金利の引下げは【フラット35】子育てプラスだけが使えます |
子育て世帯の方に知っておいてほしいのが、金利の引下げ制度の扱いです。借換融資で使えるのは【フラット35】子育てプラスだけで、【フラット35】Sなど他の引下げメニューは使えません。今【フラット35】Sの引下げ期間中の方は、借り換えると残りの引下げも引き継がれない点に注意してください。
同じ銀行で借り換えできないケース
「フラット35 借り換え できない」と検索される方の多くは、次のどれかに当てはまっています。
- 今の金融機関が、自行のフラット35からの借換えを受け付けていない(受付の有無は金融機関ごと)
- 今のローンを借りてから1年たっていない、または直近1年間に延滞がある
- 他の借入れを含めた返済負担率が基準を超えている
- 住宅が機構の技術基準を満たさない、または借入時の借入額が建設費・購入価額の100%を超えていた
- 借換え先が【フラット35】(保証型)で、その金融機関が借換えの新規受付をしていない
保証型については、機構によると2026年10月1日現在、借換融資の新規受付をしているのは7機関です(【フラット35(保証型)】借換えの場合)。同じ金融機関で断られても、他の取扱金融機関なら借り換えられることがあります。
フラット35の金利動向
2016年のマイナス金利政策の導入で長期金利は大きく下がり、フラット35も低金利の時期が続きました。流れが変わったのは2024年3月で、日銀はマイナス金利の解除を決め、その後も段階的に利上げを進めています。
直近では、2026年9月18日の金融政策決定会合で政策金利を1.0%程度から1.25%程度へ引き上げることが決まりました(日本銀行 金融政策決定会合)。長期金利の上昇を受け、フラット35の金利も3か月続けて上がっています。
| 返済期間(融資率9割以下) | 2026年10月の最頻金利 | 備考 |
|---|---|---|
| 21年以上35年以下 | 年3.830% | 現行制度の2017年10月以降で最も高い水準 |
| 20年以下(フラット20) | 年3.510% | 残りの返済期間が20年以下なら選べます |
※新機構団信付きの金利。2026年10月時点・住宅金融支援機構【フラット35】借入金利にて確認。新機構団信に加入しない場合は年0.2%低くなります。
フラット35からフラット35への借り換えのメリット
①変わらぬ安心
現在フラット35を利用している方は、完済まで返済額が変わらない安心感や、公的な住宅ローンという点に魅力を感じて選ばれたと思います。教育費のピークを控えたご家庭ほど、毎月の返済額が読めることの価値は大きいものです。
フラット35からフラット35への借り換えであれば、この「安心感」はそのまま続けられます。
②残り20年以下ならフラット20の金利を選べる
借り換えのメリットは、全期間固定のまま月々の返済額を減らせる可能性がある点です。とくに残りの返済期間が20年以下になった方は、21年以上より低いフラット20の金利を選べます。
ただし注意したいのは、2026年10月の金利は、低金利期(おおむね2016〜2021年頃)に借りた方の金利を大きく上回っているという点です。その時期に借りた方は、借り換えても金利面のメリットはまず出ません。得になるのは、今の金利が現在の水準より高い時期に借りた方などに限られます。
③保障の見直しができる
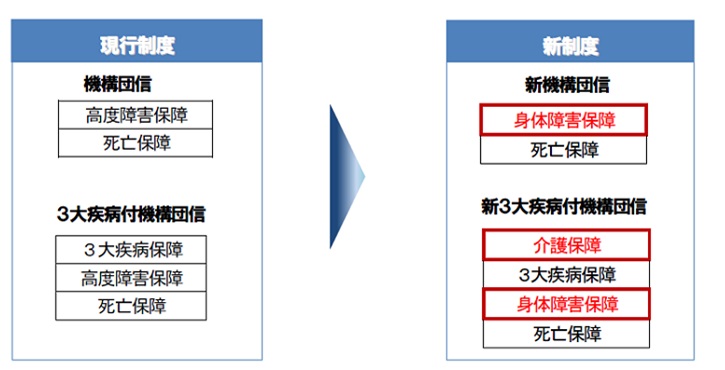
借り換えでは団信にあらためて加入し直すため、保障を見直す機会になります。買取型のフラット35では、新機構団信のほかに、がん・急性心筋梗塞・脳卒中に備える「新3大疾病付機構団信」も選べます(新機構団信付きの金利に上乗せあり)。
金融機関によっては、フラット35に独自の特約や保障を付けられる場合もあります。取扱いの有無・内容は金融機関ごとに異なりますので、上乗せされる負担と保障内容を比べて選びましょう。
④団信の負担が実質引き下げに
団信(団体信用生命保険)は、住宅ローンを借りた人が亡くなったり所定の障害状態になったりしたときに、保険金でローンの残りが返済される仕組みです。万一のとき、ご家族に住宅ローンの負担を残さないための備えです。
2017年10月にフラット35の制度が変わり、それまで年1回別払いだった機構団信の特約料が、金利に含まれる形になりました。同時に保障も、死亡・所定の身体障害を保障する「新機構団信」へ広がっています。
この変更で団信の負担は実質的に引き下げられました。旧制度の機構団信の特約料を今も別払いしている方は、借り換えで団信の負担を軽くできる可能性があります。
⑤頭金は不要
フラット35の借換融資では、次のような諸費用も借入額に含められるため、借り換えのための頭金は要りません。
①金銭消費貸借契約書に貼付する印紙代(印紙税)
②【フラット35】借換融資を利用する際の融資手数料
③抵当権の設定および抹消のための費用(登録免許税)
④抵当権の設定および抹消のための司法書士報酬
⑤適合証明検査費用(物件検査手数料)
⑥借換前の住宅ローンを全額繰上返済(完済)する場合に発生する繰上返済手数料および経過利息
⑦火災保険料・地震保険料(借換えの際に新規で保険契約する場合に限る。)
手元の教育資金や生活防衛資金を減らさずに借り換えられるのは、子育て中のご家庭には心強い仕組みです。ただし、諸費用を借りればその分の利息もかかります。
フラット35からフラット35への借り換えのデメリット・注意点
①団信は加入し直しになる
借り換えると、今のローンで加入している団信の保障は終わります。新しいフラット35で団信を希望する場合は、あらためて申し込み、健康状態の告知をすることになります。
借りたときより健康状態が変わっていると、団信に加入できない可能性があります。フラット35は団信なしでも借りられますが(金利は年0.2%低くなります)、万一の備えがなくなるのは、ご家族にとって大きな変化です。申し込む前に、加入できるかを確かめてから進めましょう。
②手続きには時間がかかる
借り換えには、書類の用意や審査、物件検査(適合証明)、契約などが必要です。今のフラット35を完済するための繰上返済は、原則として希望日の1か月前までに今の取扱金融機関へ申し出るよう機構が案内しています。
適用される金利は申込時ではなく資金を受け取る月の金利です。金利が毎月見直される今は、時間にゆとりを持って動くことが大切です。
③融資手数料が必要
フラット35の借り換えには融資手数料がかかります。銀行の住宅ローンの保証料のように、完済で一部が戻る仕組みはありません。手数料は金融機関によって差が大きく、借り換えの効果を左右します。
たとえば楽天銀行は借り換えの融資事務手数料が借入額の0.99%(税込・返済口座を楽天銀行に指定した場合・最低165,000円)です。
SBIアルヒは借入額の2.20%(税込・最低22万円)で、Web申込+電子契約なら1債権あたり33,000円(税込)を割り引く優遇があります(2026年3月2日〜2027年3月31日)。各社の手数料はフラット35の借り換え手数料比較のページで詳しく比べています。
借り換えで得になるかの目安(仮定のケース)
金利差と手数料のバランスを、仮定のケースで見てみます。残高2,000万円・残りの返済期間20年・今の金利を年4.000%(仮定)とし、2026年10月のフラット20の最頻金利・年3.510%へ借り換えた場合です。
| 比較項目 | 借り換え前(年4.000%・仮定) | 借り換え後(年3.510%) |
|---|---|---|
| 毎月の返済額 | 約121,196円 | 約116,095円 |
| 20年間の総返済額 | 約2,909万円 | 約2,786万円 |
| 総返済額の差 | 約122万円の減少 | |
※元利均等返済・ボーナス返済なしで計算。団信の費用の違い、諸費用を借入額に含めた場合の利息は考慮していません。
この例で融資手数料が2.20%なら約44万円、0.99%なら約20万円です。手数料だけでも効果の3〜4割が消える場合があるうえ、登記や司法書士の費用も別にかかります。今の金利との差が小さい方や、残りの期間が短い方は、効果がほとんど残らないこともあります。
ご家庭の数字で確かめたい方は、フラット35からフラット35への借り換えシミュレーションも参考にしてください。
フラット35からフラット35への借り換えにオススメな金融機関は?
フラット35の借換えで検討先に入れたいのがSBIアルヒ(旧ARUHI)です。以前あったSBIアルヒダイレクトの借換え手数料の半額割引(1.10%)は終了していますが、現在はWeb申込+電子契約による定額の割引があります。
保証型を使った独自商品「スーパーフラット」は借換えにも使え、2026年3月からは【フラット35】子育てプラスも借換えで利用できるようになりました。子育てプラスはこどもの人数などに応じて当初の金利が下がる制度なので、子育て中のご家庭は試算して比べてみる価値があります。
SBIアルヒはフラット35の実行件数で16年連続1位(2025年度シェア27.7%)と圧倒的な実績があり、フラット35の借り換えの際には検討先から外さないほうがよいでしょう。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
店舗で相談しながら進めたい方は、SBIマネープラザも候補になります。ドコモSMTBネット銀行(旧・住信SBIネット銀行)の銀行代理業者で、同行のフラット35(買取型)の新規借入・借換えの相談と申込手続きを、店舗で対面サポートしています。相談は無料です。
健康状態や家計の事情を話しながら、団信の選び方や返済計画を一緒に確認できるのは、対面ならではの安心です。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
このほかの取扱金融機関の金利と手数料は、フラット35金利比較ランキングで比べられます。
【参考】フラット35からフラット35への借り換えに対応している金融機関は?
フラット35の借換融資は、多くの取扱金融機関が扱っています。各社の公式サイトで、他行やフラット35からの借換えに使えると案内しているのは、たとえば次の金融機関です。
- SBIアルヒ
- ドコモSMTBネット銀行
- 楽天銀行
- イオン銀行(自行のフラット35からの借換えも可)
- 全宅住宅ローン
- ドコモ・ファイナンス
※上記はあくまで一例です。取扱金融機関と金利の一覧は、住宅金融支援機構のフラット35サイトで調べられます。同じ金融機関での借り換えを考えている方は、受け付けているかを必ず確認しましょう。
よくある質問
Q. いまフラット35を借りている銀行のまま、フラット35に借り換えられますか?
A. 制度上は可能ですが、受け付けるかどうかは金融機関ごとに異なります。たとえばイオン銀行は自行のフラット35からの借換えにも使えると案内しています。まず今の金融機関に確認しましょう。
Q. フラット35の借り換えができないのはどんなときですか?
A. 借入日から1年未満のときや直近1年に延滞があるとき、返済負担率が基準を超えるとき、住宅が機構の技術基準を満たさないときなどです。金融機関が借換えを受け付けていない場合もあります。
Q. フラット35の借り換えで「子育てプラス」は使えますか?
A. 使えます。2026年3月2日以降の資金受取分から、借換融資でも【フラット35】子育てプラスを利用できます。一方、【フラット35】Sなど他の金利引下げメニューは借換融資では使えません。
Q. 持病があって団信に入れないと、借り換えはできませんか?
A. フラット35は団信に加入しなくても借りられ、その場合の金利は新機構団信付きより年0.2%低くなります。ただ万一の保障がなくなるため、生命保険などでご家族への備えを考えておきましょう。
まとめ
フラット35からフラット35への借り換えは制度上できます。同じ銀行(同一金融機関)で借り換えられる場合もありますが、取扱いは金融機関によって異なるため、あらかじめ確認しておきましょう。
2026年10月はフラット35の金利が年3.830%と高い水準にあり、金利を下げる目的の借り換えで得になる方は限られます。手数料と団信まで含めて試算し、ご家族の暮らしに合うかを確かめてから判断してくださいね。最新の金利・手数料・取扱条件は、各金融機関の公式サイトでご確認ください。