フラット35リノベとは?中古購入+リフォームで金利引下げ
フラット35リノベは、中古住宅の購入にあわせて省エネや耐震などの性能を高めるリフォームをすると、フラット35の金利が当初5年間、年1.0%(金利Aプラン)または年0.5%(金利Bプラン)下がる制度です。2026年10月の最頻金利で見ると、Aプランなら当初5年間は年2.830%、6年目以降は年3.830%になります。
新築より価格を抑えた中古住宅を、家族が暮らしやすいように手直しして住みたいご家庭に向いています。今住んでいる家のリフォームだけや借り換えには使えないため、住み替えを考える段階で知っておくと選択肢が広がります。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
ドコモSMTBネット銀行のWEB申込コースは2026年10月30日で新規の仮審査受付を終了しました。WEB申込コースでは2026年8月実行分で終わった「物件価格の80%以下の金利優遇」も、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて相談してみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
フラット35リノベの目的は中古住宅とリフォームの活用
フラット35は、住宅金融支援機構が民間の金融機関と提携して提供する全期間固定金利の住宅ローンです。返済額が最後まで変わらないため、教育費のように将来の支出が読みやすくなり、子育て世帯にも選ばれています。
フラット35は全国の多くの提携金融機関から申し込めます。取扱件数では16年連続でSBIアルヒが1位を獲得し、2025年度は実行件数の27.7%を占めています※。住宅金融支援機構は国土交通省などが所管する独立行政法人で、商品性は国の住宅政策に沿って決められています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
国が住宅分野で掲げる方針のひとつに、既存住宅(中古住宅)とリフォーム市場の活性化があります。新築ばかりを建てるのではなく、今ある住宅を手直しして長く使っていこうという考え方で、空き家の増加を抑える狙いもあります。
その方針に沿って用意されているのがフラット35リノベです。中古住宅を省エネルギー性や耐震性、バリアフリー性などの面で改善して住む人に金利の引下げを用意し、利息の負担を軽くすることで、実質的にリフォーム費用の負担を和らげる仕組みになっています。
フラット35リノベとは、当初5年間の金利が年0.5〜1.0%下がる制度
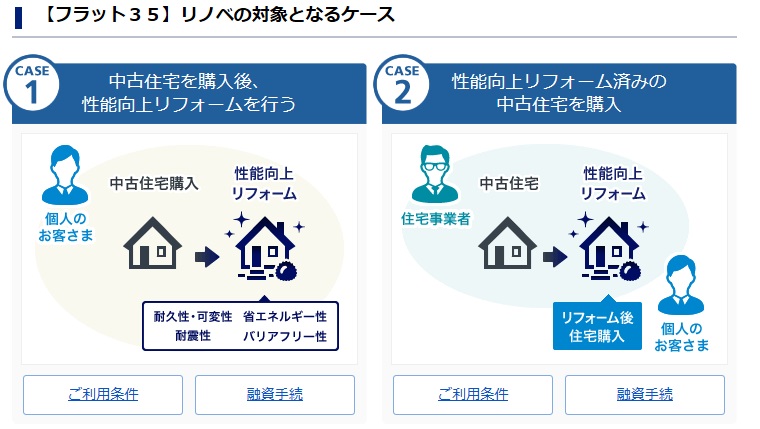
フラット35リノベには2つの利用パターンがあります。中古住宅を購入してから自分で性能を高めるリフォームを行うリフォーム一体タイプと、住宅事業者がリフォームを済ませた中古住宅を購入する買取再販タイプです。
金利の引下げ幅は、金利Aプランが当初5年間 年1.0%、金利Bプランが当初5年間 年0.5%です。Aプランは住宅の性能基準を満たす必要があり、Bプランは性能を高める工事を行えば対象になるため、Bプランのほうが使いやすい条件になっています。
| 比較の観点 | 金利Aプラン | 金利Bプラン |
|---|---|---|
| 金利の引下げ | 当初5年間 年1.0% | 当初5年間 年0.5% |
| 工事後の住宅に求められること | 省エネ・耐震・バリアフリー・耐久性のいずれかで機構の性能基準を満たす | 性能を高めるリフォーム工事を行い、フラット35(中古住宅)の基準を満たす |
| 維持保全に係る措置 | 必要 | 必要 |
| 2026年10月の最頻金利での当初5年間 | 年2.830% | 年3.330% |
※最頻金利は融資率9割以下・借入期間21〜35年・新機構団信付きで年3.830%(2026年10月時点・住宅金融支援機構の公表値)。6年目以降はどちらも年3.830%です。
| 金利プラン | 金利Aプラン | 金利Bプラン |
|---|---|---|
| 工事費用の要件 | 300万円以上 | 200万円以上 |
| 金利引き下げ期間 | 当初5年間 | 当初5年間 |
| 金利引き下げ幅 | 年1.0% | 年0.5% |
フラット35リノベには予算があり、予算金額に達する見込みとなった時点で受付が終了します。終了日は3週間前までに住宅金融支援機構のフラット35リノベのページで知らされるため、工事の計画が長引きそうなときは受付状況も見ておいてください。
家計で見るフラット35リノベの効果
引下げが家計にどれほど効くかは、住宅金融支援機構の試算例がわかりやすい目安になります。借入額3,000万円・返済期間35年・元利均等返済で、仮の金利を年2.50%として比べたものです。
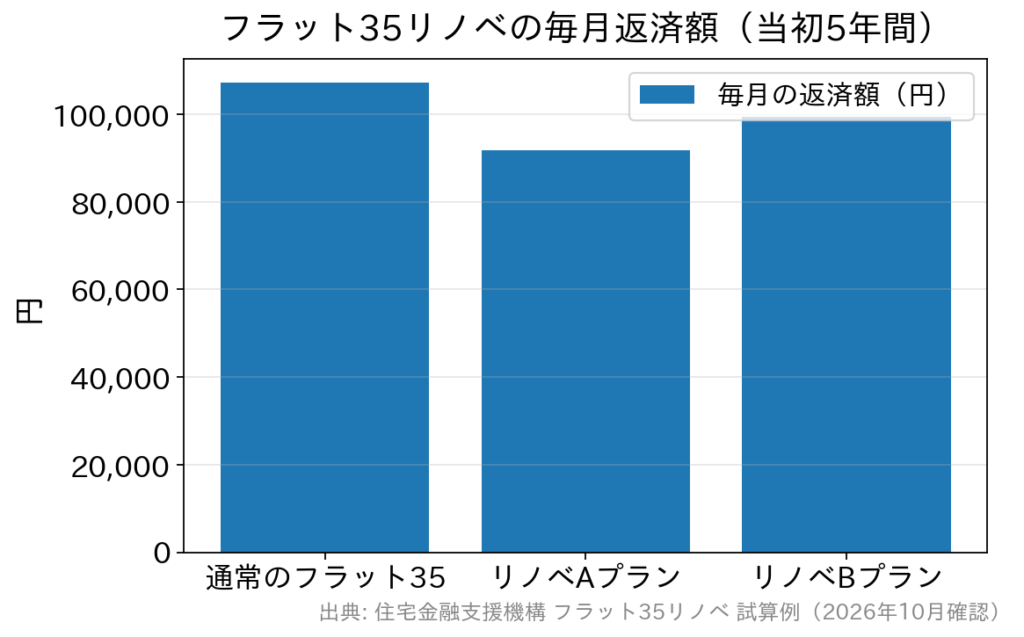
Aプランなら当初5年間の毎月の返済額は107,248円から91,855円へ、約1万5千円軽くなります。6年目以降は105,163円で、総返済額は約167万円少なくなります。Bプランの場合は当初5年間が99,378円、総返済額は約84万円少なくなる計算です。
たとえば小学生の子が2人いる共働き世帯なら、当初5年間に浮いた分を塾や習い事の費用、あるいは繰上返済の資金に回すこともできます。そうなると、子どもの進学で支出がふくらむ時期に向けて家計のゆとりを作りやすくなります。
18歳未満の子どもがいる世帯は、フラット35子育てプラスとも組み合わせられます。金利引下げは各メニューの合計で決まり、当初5年間は年1.0%(4ポイント分)が上限で、超えた分は6年目以降に繰り越されます。Aプラン(4ポイント)に子ども2人分を足すと、6〜10年目も年0.5%下がる計算です。
詳しくはフラット35子育てプラスの金利引下げと条件の解説やフラット35の金利引下げポイント制度の記事で確かめてみてください。
フラット35リノベの条件はプランごとに異なる
どちらのプランでも、工事後の住宅がフラット35(中古住宅)の技術基準を満たし、あわせて中古住宅の維持保全に係る措置を行うことが前提です。そのうえで、Aプランは性能の基準、Bプランは工事の内容で判定されます。
以前はAプランで300万円以上、Bプランで200万円以上という工事費の要件がありましたが、2025年4月の見直しで現在の住宅の条件には工事費の金額要件がありません。床材や壁紙の交換といった比較的小さな工事でも、Bプランの対象になる場合があります。
事業者がリフォームを済ませた物件を買う場合は、適用されるプランが決まっているので迷うことはありません。自分たちでリフォームの内容を考える場合は、どのプランを狙うかを最初にリフォーム会社と相談しておくと、工事のやり直しを防げます。
フラット35リノベ 金利Aプランの住宅の要件(いずれか1つ以上)
| 省エネルギー性 | ・断熱等性能等級4の住宅かつ、一次エネルギー消費量等級6以上の住宅 ・断熱等性能等級5以上の住宅かつ、一次エネルギー消費量等級4以上の住宅 |
|---|---|
| 耐震性 |
・耐震等級(構造躯体の倒壊等防止)2以上の住宅 |
| バリアフリー性 | ・高齢者等配慮対策等級3以上の住宅 |
| 耐久性・可変性 | ・長期優良住宅 ・劣化対策等級3の住宅かつ、維持管理対策等級2以上の住宅 |
フラット35リノベ 金利Bプランで対象になるリフォーム工事(主な例)
| 省エネルギー性 | ・断熱材の設置や交換 ・窓ガラス、サッシ、ドアの交換 ・高効率の給湯機などの設備の設置や交換 |
|---|---|
| 耐震性 | ・壁や筋かいなど構造上主要な部分の新設や補強 ・屋根の軽量化 |
| バリアフリー性 | ・通路や出入口の幅の拡張 ・段差の解消 ・手すりの取り付け |
| 耐久性・可変性 | ・床材や壁紙など内装の交換 ・屋根や外壁の工事 ・給排水管の更新、防腐・防蟻処理 |
※上記は主な例です。技術基準の詳細は、住宅金融支援機構のフラット35リノベ 住宅の条件に掲載されています。
維持保全に係る措置は、インスペクション(専門家による建物の状況調査)の実施、瑕疵保険の付保、住宅履歴情報の保存、計画期間30年以上の維持保全計画の作成のうち、いずれか1つを行えば満たせます。
フラット35リノベは、フラット35Sやフラット35維持保全型とは併用できません。子育てプラスや地域連携型など、ほかの金利引下げメニューと組み合わせられる場合があるため、機構の金利引下げシミュレーションで合計を確かめてみてください。地域の補助と組み合わせる方法はフラット35地域連携型の条件の記事にまとめています。
フラット35リノベが向いている人
- 返済額を最後まで固定して、教育費を含めた資金計画を立てたい方
- 金利の上昇が家計に響くのを避けたい方
- 中古住宅を購入して、断熱や耐震などを手直ししてから住みたい方
- 通常のフラット35より低い金利で当初の返済を軽くしたい方
新築より価格を抑えた中古住宅を快適に改修して住む選び方は、教育費や暮らしのゆとりを大切にしたいご家庭の資金計画とも相性のよい方法です。たとえば子どもが小さいうちに断熱改修をしておけば、冬の光熱費も抑えやすくなります。
フラット35リノベの利用手順と、つなぎ融資の注意点
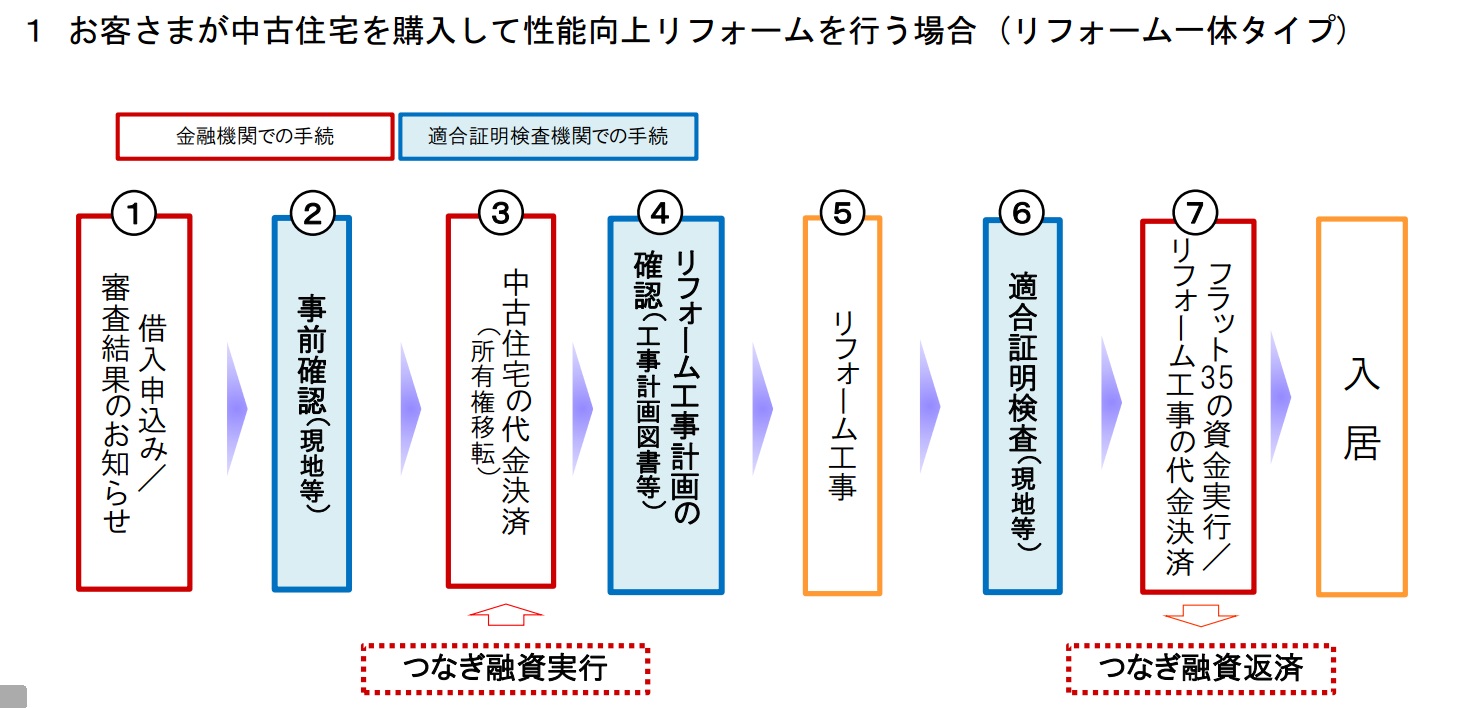
リフォーム一体タイプは手続きがやや多くなります。まず、リフォーム前の中古住宅がフラット35の技術基準にどれだけ適合しているかを、適合証明機関が事前に確認します。この事前確認は物件の購入時に受けるのが原則です(一部のマンションなどは省略できます)。
リフォーム工事が終わると、適合証明機関が現地調査などで基準への適合と工事の内容を検査し、適合証明書を発行します。この証明書を金融機関に提出してから、ローンの契約と資金の受け取りに進みます。
リフォーム一体タイプの資金実行はリフォーム工事の完了後です。そのため、中古住宅の代金決済やリフォーム費用の支払いに間に合わないときは、つなぎ融資が別に必要になります。つなぎ融資の金利や手数料も含めて、申込先の金融機関に早めに相談してみてください。
買取再販タイプは、事業者がすでに適合証明を取得している物件を購入するため、通常のフラット35に近い流れで申し込めます。
フラット35リノベが利用できる金融機関
申込先は利用するタイプで変わります。中古住宅を購入して自分でリフォームするリフォーム一体タイプは、取扱金融機関が限られています。住宅事業者がリフォームを済ませた中古住宅を購入する買取再販タイプは、すべてのフラット35取扱金融機関で申し込めます(2026年10月時点)。
リフォーム一体タイプを扱う金融機関は、住宅金融支援機構のフラット35リノベ(リフォーム一体タイプ)取扱金融機関一覧で探せます。地方銀行や信用金庫も含まれていますが、フラット35自体の取扱件数が少ないと、支店だけでは判断できず本部への確認で時間がかかることも考えられます。
フラット35リノベを利用するのであればフラット35の実行件数で長年1位を獲得し続けていて、実績が豊富なアルヒがおすすめです。SBIアルヒはリフォーム一体タイプの取扱金融機関のひとつで、中古住宅の購入資金とリフォーム資金の支払いに使えるつなぎローン(フラットつなぎ)も用意しています。全国約100拠点(2026年3月の同社発表)で対面相談ができ、手続きの段取りが多いリノベでも相談しながら進めやすいのは、家族にとって心強い点です。
フラット35リノベ申込先におすすめの金融機関
SBIアルヒ
公式サイト:SBIアルヒ公式サイト
16年連続でフラット35実行件数シェア1位の実績があります。2026年10月のフラット35金利は、機構が公表する最頻金利と同じ水準です。
融資事務手数料は借入額の2.20%(税込・最低220,000円)ですが、Web申込(本申込)と電子契約を利用すると1債権あたり33,000円(税込)引き下げられます(2027年3月31日融資実行分まで。電子契約手数料11,000円(税込)は別途)。
引っ越しや家電などの割引が受けられる「ARUHI暮らしのサービス」も利用できます。対象のサービスや割引の内容は時期によって変わるため、申し込みの際にあわせて聞いておくと安心です。SBIアルヒ公式サイト
フラット35リノベのよくある質問
Q. 今住んでいる家のリフォームだけにフラット35リノベは使えますか?
A. 使えません。フラット35リノベは中古住宅の購入とあわせて利用する制度で、新築住宅の建設や購入、借り換えも対象外です。購入と同時に行うリフォームの費用は、購入代金とまとめて借りられます。
Q. フラット35リノベとフラット35Sは一緒に使えますか?
A. 併用できません。フラット35維持保全型とも併用不可です。子育てプラスなどは組み合わせられる場合があり、当初5年間で年1.0%を超える分は6年目以降の引下げに回ります。
Q. フラット35リノベに工事費の下限はありますか?
A. 2025年4月の見直しで工事費の金額要件はなくなりました。Aプランは工事後に性能の基準を満たすこと、Bプランは性能を高める工事を行うことが条件で、どちらも維持保全に係る措置が必要です。
Q. リフォーム一体タイプでは中古住宅の代金をいつ支払いますか?
A. フラット35リノベの資金はリフォーム工事の完了後に実行されます。売買代金や工事費の支払いが先になる場合は、金融機関のつなぎ融資を使うのが一般的です。
まとめ
フラット35リノベは、中古住宅の購入と性能を高めるリフォームをセットにすることで、当初5年間の金利が年0.5〜1.0%下がる制度です。工事費の金額要件がなくなり、Bプランは内装の交換などでも対象になりやすくなりました。予算に達すると受付が終わるため、物件探しとリフォームの計画を早めに並行して進めてみてください。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。