フラット35の借り換え手数料を徹底比較【2026年11月】
フラット35に借り換えるときの事務手数料は、取扱金融機関によって0円から借入額の2.20%(税込)まで差があり、残高2,000万円なら0円〜約44万円になります。ただし手数料の安い商品は金利が高めに設定されていることが多く、2026年11月のフラット35(年3.810%)への借り換えで総返済額が減るのは、いま年3.9%前後より高い金利で返済している人にほぼ限られます。
この記事では、手数料と金利を合わせた総額で比べ、その分かれ目を11月の金利で試算します。
フラット35とは、住宅金融支援機構と民間の金融機関が提携して提供する、全期間固定金利型の住宅ローンです。
固定金利型なので毎月の返済額が最後まで決まっており、返済中に金利が上がっても返済額は増えません。年収や職業、勤続年数などの制限が少なく、幅広い人が利用できるのも特徴です。金利引下げ制度があり、長期優良住宅などを対象に最長50年借りられるフラット50もあります。
借り換えとは、いまの住宅ローンを別のローンで返し終え、新しいローンを返していくことです。いまより低い金利に借り換えられれば、毎月の返済額や支払う利息を減らせる可能性があります。
借り換えのときにかかる借り換え手数料は、フラット35を新しく借りるときにかかる事務手数料と同じものです。特別な費用というより、フラット35を借りる人に共通してかかる費用と考えてください。
2024年以降、日本でも金利が上がり、フラット35の金利も上がってきました。2026年11月の【フラット35】(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)は年3.810%で、前月からわずかに下がりましたが、高い水準が続いています。
この水準では、フラット35に借り換えれば返済額が下がるという人はかなり限られます。以下では、手数料の比較に加えて、いくらの金利で返済中なら借り換えの計算が合うのか、そして変動から固定へ移して家計を安定させる借り換えをどう考えるかまで、当編集部の試算とあわせて紹介します。
フラット35の金利は2008年ごろの水準を上回っている
フラット35は、借入期間の全体で金利を固定する、固定金利タイプの代表的な住宅ローンです。
住宅金融支援機構の最頻金利は、2008年ごろは年3.3%程度(※)、マイナス金利政策の導入直前の2016年1月ごろでも年1.8%程度(※)でした。
その後1%台前半まで下がりましたが、2024年以降の金利上昇で再び上がり、2026年6月には最頻金利(返済21〜35年・融資率9割以下)が年3.21%と、現行の制度(2017年10月)以降で初めて3%を超えました。2026年11月は年3.810%で、2008年ごろの水準をはっきり上回っています(2026年11月2日確認)。
※上記は団信の保険料を加味した金利です。2017年10月からフラット35の金利に団信の保険料が含まれるようになり、年0.20%程度の保険料が金利に含まれています。
借り換えの効果を考える目安として、いまの金利と借り換え後の金利の差が1%以上あるかがよく使われます。
ただし住宅ローンの残高や残りの返済期間によっては、もっと小さな金利差でも借り換えを検討する価値があります。逆に、手数料が高いと1%近い差があっても効果が小さくなることもあります。
最近の住宅ローンには、がんなどの病気に備える保障が上乗せ金利なしで付くものもあり、金利差(総返済額)以外の借り換えの理由も増えています。
【参考】フラット35の金利推移
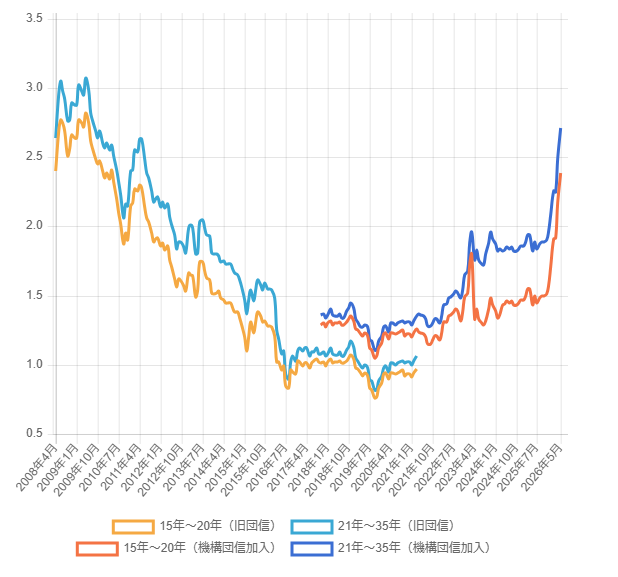
出典:ARUHI
フラット35はフラット35に借り換えできる
フラット35が始まった当初は、フラット35からフラット35へ借り換えることはできませんでした。いまはフラット35からフラット35への借り換えも、フラット35からフラット20への借り換えもできます。
フラット35なら、同じ金融機関を経由した借り換えもできます。一般の住宅ローンでは同じ銀行の中での借り換えに対応していないことが多いので、フラット35ならではの特徴です。もちろん、申し込む金融機関を変えての借り換えもできます(同じ金融機関での借り換えの条件はフラット35の借り換えは同じ銀行でもできる?で紹介しています)。
フラット35の商品の中身は住宅金融支援機構が決めるので、契約する金融機関が変わっても商品はほとんど変わりません。
そのため、フラット35からフラット35に借り換えても使い勝手は同じで、金利が下がれば総返済額を減らせます。ただし、いまはフラット35の金利が高い水準にあるため、下の試算で、借り換えで本当に総返済額が減るかを先に確かめる必要があります。
借り換えには諸費用がかかるので一定の金利差が必要
住宅ローンの借り換えは、ある程度の金利差がないと効果が出ません。借り換えのときにも、事務手数料・抵当権の設定と抹消の登記費用・印紙税などの諸費用がかかるからです。
抵当権関連の費用や印紙税は20万円程度で収まることが多い一方、事務手数料は高額になりがちです。たとえば事務手数料が借入額の2.20%(税込)の金融機関で残高2,500万円を借り換えると、事務手数料だけで55万円かかります。
そのため借り換えの前に、諸費用を差し引いても効果が残る金利の差があるかを計算しておく必要があります。手数料を安くする代わりに金利を高く設定しているフラット35もあり、金利が高いと借り換えの効果は小さくなります。手数料と金利は、必ずセットで比べることが欠かせません。
フラット35の金利は多くの金融機関で横並び
フラット35は住宅金融支援機構と提携した住宅ローンなので、商品の内容や審査基準は機構が定めており、どの金融機関を経由しても基本は同じです。
違いが出るのは、各金融機関が決める事務手数料と金利です。金利は多くの金融機関で最も多い金利にそろっていますが、手数料を定額にした商品や手数料無料の商品では、金利が高めに設定されています。
2026年11月のフラット35・フラット20の金利
| 金融機関 | フラット20 | フラット35 |
| SBIアルヒ | 年3.490% | 年3.810% |
| イオン銀行(Aタイプ) | 年3.490% | 年3.810% |
| 三井住友信託銀行(手数料定率コース) | 年3.490% | 年3.810% |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年3.490% | 年3.810% |
※新機構団信付き・融資率9割以下の金利。2026年11月2日に住宅金融支援機構の【フラット35】金利情報サイトで各金融機関の掲載内容を確認しました。
ARUHIスーパーフラット借換は通常のフラット35より低い
通常のフラット35の金利は横並びですが、SBIアルヒの独自商品であるARUHIスーパーフラット借換は、借り換え専用で金利が低く設定されています。
返済期間が21年以上残っている場合は、スーパーフラット借換のほうが通常のフラット35より金利が低くなります。20年以下なら、通常のフラット20(2026年11月は年3.490%)のほうが低い金利です。
| 商品 | 金利 | 補足 |
|---|---|---|
| ARUHIスーパーフラット借換 | 年3.660% | SBIアルヒ独自の借り換え専用のフラット35。2026年11月は通常のフラット35(年3.810%)より年0.150%低い。ワイド団信も選べる |
※2026年11月の団信込みの適用金利(2026年11月2日確認)。
国内では取扱金融機関が少ないフラットの「保証型」ですが、フラット35取扱最大手のSBIアルヒでは「保証型のフラット35・ARUHIスーパーフラットを積極的に取り扱っています。通常のフラット35との比較で約年0.1%割安な金利で利用可能なケースもあります。また、借り換え専用のスーパーフラットもあります。フラット35の利用を検討中の人はARUHIスーパーフラットを検討候補に入れておくと良いでしょう。
なお、WEB申込でも事前審査の結果は1営業日~2営業日で完了するため、審査スピードも速いのですが、繁忙期など、利用者全体の申込状況により時間がかかることもありますので、時間がない人や急ぎたい人は早めに手続きしておくことをおすすめします。
フラット35への借り換え手数料は0円〜2.20%まで差がある
商品の中身がどこでもほぼ同じフラット35は、借り換え先を選ぶときに各金融機関の事務手数料を比べることが欠かせません。手数料は金融機関によって大きく違い、手数料を下げた商品は金利が高めになっています。
住宅金融支援機構の金利情報サイトで、2026年11月に借り換えにも使えるフラット35の手数料と金利を確認したところ、下の表のようになりました。
SBIアルヒは、かつてWeb申込で事務手数料が半額の1.10%(税込)になる割引がありましたが終了しており、現在は借入額×2.20%(税込・最低220,000円)です。Web申込+電子契約の利用で1債権あたり33,000円(税込)を差し引く定額型の割引(2026年3月2日〜2027年3月31日申込分)があります。
| 金融機関・商品 | 事務手数料(税込) | 金利(2026年11月) |
|---|---|---|
| SBIアルヒ(フラット35) | 2.20%(最低220,000円) | 年3.810% |
| SBIアルヒ(スーパーフラット借換) | 2.20%(最低220,000円) | 年3.660% |
| イオン銀行(Aタイプ) | 1.87% | 年3.810% |
| イオン銀行(Bタイプ) | 55,000円(定額) | 年4.010% |
| 三井住友信託銀行(手数料定率コース) | 0.99%(最低220,000円) | 年3.810% |
| 三井住友信託銀行(手数料無料コース) | 0円 | 年3.920% |
| 三井住友銀行 | 33,000円(定額) | 年5.600% |
※借入期間21〜35年・融資率9割以下・新機構団信付きの金利。三井住友信託銀行は取扱エリアが限られます。2026年11月2日に住宅金融支援機構の【フラット35】金利情報サイト(各金融機関の報告に基づく掲載)とSBIアルヒの公式サイトで確認。
フラット35への借り換えの条件とは?
フラット35からフラット35に借り換えるには、まず通常のフラット35の審査に通る必要があります。加えて、いまの住宅ローンを1年以上返済していて、直近1年間に延滞がないことが条件です。きちんと返済してきた人であれば、審査の面で不利になることは多くありません。
借り換えの前と後で総返済額を比べ、減るのであれば借り換える価値があります。ここからは具体的に試算します。
フラット35への借り換えシミュレーション
住宅ローン残高:2,000万円
残りの返済期間:25年
ボーナス返済:無し
返済方法:元利均等返済
上記の条件で返済中の人の完済までの総返済額は以下のようになります。
| 返済中の住宅ローン金利 | 総返済額(残りの返済額) |
| 年4.5%の場合 | 約3,335(万円) |
| 年4.0%の場合 | 約3,167(万円) |
| 年3.5%の場合 | 約3,004(万円) |
| 年3.0%の場合 | 約2,845(万円) |
| 年2.5%の場合 | 約2,692(万円) |
| 年2.0%の場合 | 約2,543(万円) |
| 年1.9%の場合 | 約2,514(万円) |
| 年1.8%の場合 | 約2,485(万円) |
| 年1.7%の場合 | 約2,456(万円) |
| 年1.6%の場合 | 約2,428(万円) |
| 年1.5%の場合 | 約2,400(万円) |
※2017年10月の制度改正の前のフラット35を利用している人は、上の返済額のほかに年払いの機構団信の保険料がかかるので、借り換えの効果を試算するときに含めてください。
続いて、フラット35に借り換えた場合の総返済額です。2026年11月の各商品の金利で、残高2,000万円・残り25年・元利均等返済(ボーナス返済なし)として試算しました。最も多い金利の年3.810%なら、毎月返済額は約103,481円、総返済額は約3,104万円です(当編集部の試算・円未満四捨五入)。
| 借り換え先 | 事務手数料(税込) | 借り換え後の総返済額 | 合計 |
|---|---|---|---|
| SBIアルヒ(フラット35・年3.810%) | 44万円 | 約3,104万円 | 約3,148万円 |
| SBIアルヒ(スーパーフラット借換・年3.660%) | 44万円 | 約3,055万円 | 約3,099万円 |
| イオン銀行 Aタイプ(年3.810%) | 約37万円 | 約3,104万円 | 約3,142万円 |
| イオン銀行 Bタイプ(年4.010%) | 5.5万円 | 約3,170万円 | 約3,176万円 |
| 三井住友信託銀行 定率コース(年3.810%) | 22万円 | 約3,104万円 | 約3,126万円 |
| 三井住友信託銀行 無料コース(年3.920%) | 0円 | 約3,141万円 | 約3,141万円 |
| 三井住友銀行(年5.600%) | 3.3万円 | 約3,720万円 | 約3,724万円 |
※当編集部の試算(2026年11月の金利。元利均等・ボーナス返済なし・円未満四捨五入)。登録免許税や司法書士報酬などのほかの諸費用は含みません。
通常の金利(年3.810%)のフラット35のなかで合計が最も少ないのは、手数料が0.99%(最低220,000円)の三井住友信託銀行の定率コースでした。ただし取扱エリアが限られます。金利が年0.150%低いスーパーフラット借換は、手数料が44万円でも合計約3,099万円とさらに下回ります。
手数料が定額や無料の商品は、初期費用が少ない代わりに金利が高く、25年で見ると合計は高くなりました。とくに三井住友銀行は手数料33,000円ですが、金利が年5.600%のため合計は約3,724万円です。
SBIアルヒの事務手数料はWeb申込+電子契約の割引(1債権あたり33,000円〔税込〕)を使うと、上の44万円は40万7,000円になります。ただし電子契約には11,000円(税込)の手数料がかかります。
【2026年11月版】年3.9%前後より高い金利で返済中なら借り換えの計算が合う
上の2つの表(借り換え前と借り換え後)を突き合わせると、2026年11月のフラット35への借り換えで総返済額がはっきり減るのは、いま年3.9%前後を超える金利で返済している人にほぼ限られます。
| いま返済中の金利 | 残り25年・残高2,000万円の総返済額 | 三井住友信託銀行の定率コース(年3.810%)に借り換えた場合との差(手数料・諸費用込み) |
|---|---|---|
| 年4.5% | 約3,335万円 | 約189万円の減少 |
| 年4.0% | 約3,167万円 | 約21万円の減少 |
| 年3.5% | 約3,004万円 | 約143万円の増加(借り換えないほうが有利) |
| 年3.0% | 約2,845万円 | 約301万円の増加(借り換えないほうが有利) |
| 年1.5% | 約2,400万円 | 約747万円の増加(借り換えないほうが有利) |
※当編集部の試算(2026年11月の金利。元利均等・ボーナス返済なし・円未満四捨五入。事務手数料22万円に加え、登録免許税や司法書士報酬などの諸費用を約20万円と仮定)。実際の可否・金額は各金融機関の試算で確認が必要です。
同じ条件で計算すると、総返済額が変わらなくなる分かれ目は、いま返済中の金利が年3.94%前後です。スーパーフラット借換(年3.660%・手数料44万円)なら年3.86%前後まで下がります。1%台〜3%台の金利で返済している人が、金利が上がっているから今のうちに借り換えようと動くと、かえって総返済額が増えます。
残り期間を変えた試算はフラット35からフラット35への借り換えシミュレーションでも確認できます。最初にすることは借り換え先探しではなく、返済予定表を開いて自分の適用金利を確認することです。
住宅ローンの借り換えでは、事務手数料のほかに登録免許税・司法書士報酬・印紙税などが20万円程度かかります。一方で、いまのローンが2017年9月以前に申し込んだフラット35で、機構団信の保険料を年払いしている人は、その保険料の総額が95万円程度になることがあります。
この場合は、表の差額に加えて団信保険料の負担がなくなるため、分かれ目の金利はもう少し下がります。古いフラット35を返済中の人は、団信保険料も含めて計算してください。
返済額を確定させるための借り換えもある
総返済額が増えるとしても、借り換えに意味があるケースはあります。変動金利で返済している人が、フラット35のような全期間固定に移して、これ以上返済額が動かない状態にする借り換えです。
日銀は2026年9月18日に政策金利を1.25%程度へ引き上げ、10月30日の会合では据え置きました。三菱UFJ銀行などは11月2日に短期プライムレートを引き上げており、返済中の変動金利にいつ反映されるかは契約ごとに異なります。変動金利の先行きは誰にも断定できませんが、子どもの大学進学と返済額の増加が重なると家計が苦しいという不安がある世帯にとっては、返済額を確定させること自体に価値があります。
その代わりに払うコストは小さくありません。上の表のとおり、年1.5%の変動から年3.810%の全期間固定に移すと、残高2,000万円・残り25年で総返済額は約747万円増えます。
返済額が動かない安心のためにこの差額を払うことに納得できるかで、判断が分かれます。全額を固定にせず一部だけ固定にする(ミックス)方法もあるので、迷う場合は金融機関の相談窓口で複数のパターンを試算してもらうと確実です。
フラット35からフラット20に借り換えると?
もう一つの方法が、フラット35より金利が低いフラット20への借り換えです。
フラット20は借入期間が20年以内という条件がありますが、フラット35より低い金利で借りられます。
2026年11月の金利は、フラット35が年3.810%、フラット20が年3.490%です(いずれも融資率9割以下・団信込み)。フラット20の金利も多くの金融機関で横並びなので、ここではSBIアルヒのフラット20で試算しました。借り換え前の条件は先ほどと同じです。
住宅ローン残高:2,000万円
残りの返済期間:25年 → 20年に短縮
ボーナス返済:無し
返済方法:元利均等返済
フラット20への借り換えシミュレーション
| 事務手数料(税込) | フラット20の総返済額 | 合計 | |
| SBIアルヒ | 約44万円 | 約2,781万円 | 約2,825万円 |
※返済期間を20年に短縮するので、毎月の返済額は約115,889円になります(2026年11月の年3.490%で当編集部が試算)。その代わり、フラット35より金利が年0.320%低いことと、借入期間が短くなる効果で総返済額を抑えられます。
年3.0%で残り25年を返済中の人の場合、総返済額は約2,845万円から手数料込みで約2,825万円になり、減るのは約20万円です。登記などの諸費用を含めるとほぼ差はありません。一方で毎月の返済額は約94,842円から約115,889円へ、月21,000円以上増えます。11月の金利水準では、返済期間を縮めて利息を減らす効果はかなり小さくなっています。
※残りの返済期間が20年以下なら期間を短くする必要がないので、毎月の返済額も減らせます。
フラット35は手数料などの諸費用込みで借り換え可能
フラット35は2018年4月の制度改正で、借り換えに必要な諸費用を借入額に含められるようになりました。
諸費用として借入額に含むことができるのは以下です(借り換えにかかるほとんどの費用がカバーされています)。
- 住宅ローンの契約書に貼付する印紙代(印紙税)
- フラット35の借り換えの事務手数料
- 抵当権の設定・抹消費用(登録免許税)
- 抵当権の設定・抹消の司法書士報酬
- 適合証明検査費用(物件検査手数料)
- 借り換え前の住宅ローンの全額繰上返済にかかる一部繰上返済手数料・経過利息
- 所定の条件を満たす火災保険料・地震保険料
教育費や生活費に備えて貯蓄を取り崩したくない人も、この制度を使えば手元の資金をほとんど減らさずにフラット35へ借り換えられます。ただし諸費用を借りた分だけ借入額が増え、利息もかかるので、総返済額の試算には諸費用分も含めてください。手続きの流れは住宅ローン借り換えの手順と手続きで紹介しています。
借り換えにおすすめのフラット35
フラット35は、どの金融機関でも商品の中身はほぼ同じです。そのため借り換え先は、手数料と金利を合わせた総額と、相談のしやすさで選ぶことになります。
フラット35の取り扱いシェアNo.1のARUHIのフラット35
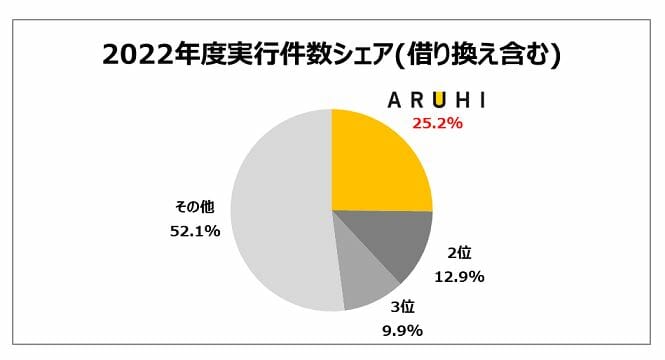
ARUHIは16年連続でフラット35の取り扱いシェアが1位の、住宅ローン専門の金融機関です。全国に店舗があり、店舗で対面のサポートを受けられます。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
ARUHIの融資事務手数料は借入額×2.20%(税込・最低220,000円)です。以前あったWeb申込での半額割引は終了しており、現在はWeb申込+電子契約の利用で1債権あたり33,000円(税込)を差し引く割引(2026年3月2日〜2027年3月31日申込分)があります。
3,000万円を借りると事務手数料は66万円(税込)、6,000万円なら132万円(税込)です。割引は借入額にかかわらず定額なので、借入額が大きいほど手数料の負担は重く残ります。
一方で、借り換え専用のスーパーフラット借換は2026年11月で年3.660%と、通常のフラット35より年0.150%低く、上の試算でも合計の総返済額が最も少なくなりました。
また、ARUHIはフラット35Sや「フラット35 リノベ」「維持保全型」、「フラット35 地域連携型」にも対応しています。複雑な制度に詳しいスタッフに相談できるのも利点です。
まとめ
フラット35からフラット35へ借り換えるときは、事務手数料だけでなく金利も含めた総額で比べることが大切です。手数料が安い商品は金利が高いことが多く、25年の総返済額では逆転します。
2026年11月時点では、フラット35の金利が年3.810%と高いため、借り換えれば得とは限りません。効果が出るのは、いま年3.9%前後を超える金利で返済している人が中心で、それ以外の人にとっては返済額を確定させるための借り換えという位置づけになります。返済予定表で自分の金利と残高を確認し、ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。