楽天銀行とSBIアルヒのフラット35を比較|金利・手数料・団信の違い
楽天銀行とSBIアルヒのフラット35は、通常の【フラット35】(買取型)なら金利は同じ年3.460%(2026年9月・返済期間21〜35年・融資率9割以下・団信込み)です。
差がつくのは金利以外です。事務手数料は楽天銀行が借入額の1.10%(税込)、SBIアルヒが2.20%(税込)と楽天銀行が低く、SBIアルヒには自己資金1割以上で使える独自商品「スーパーフラット」と全国約90拠点の店舗相談があります。
フラット35は「フラット」という名前のとおり、借り入れしている全期間にわたって金利が固定される住宅ローンです。日銀の利上げなどで市場金利が上昇しても、返済中に毎月の返済額が増えないのが最大の特長です。
子育て世帯や共働きのご家庭にとって、返済額が最後まで変わらないことは家計管理の大きな安心材料になります。教育費や車の買い替えといった将来の出費を見通しやすく、無理のない返済計画を立てやすいからです。
また、フラット35は民間の銀行ローンに比べて収入の安定性に関する審査の見方が比較的やわらかく、自営業やフリーランスなど、通常の住宅ローン審査では不利になりやすい働き方の方にも利用しやすい住宅ローンです。
SBIアルヒ(旧ARUHI・旧SBIモーゲージ)は、住宅ローン専門の金融機関(モーゲージバンク)で、SBIグループの一員です。楽天銀行のフラット35も、もともとは「楽天モーゲージ」という会社で取り扱っていました。
いずれもメガバンクや地方銀行に比べると新しい会社ですが、SBIアルヒは【フラット35】の実行件数シェアで16年連続No.1を獲得しており、楽天銀行もフラット35を扱う”銀行”の中では上位の実績を持っています。
特にSBIアルヒの【フラット35】実行件数シェアは大きく、フラット35を利用する人のうち4人に1人以上がSBIアルヒで申し込んでいるほどです。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
この2社のフラット35を、家族目線での選びやすさも含めて比較していきましょう。


各金融機関が扱う通常の【フラット35】(買取型)の金利は、住宅金融支援機構が公表する最頻金利と同じ水準で、SBIアルヒと楽天銀行で基本的に同じです。差がつくのは、事務手数料・団信・サポート体制・独自商品といった「金利以外」の部分になります。
楽天銀行は事務手数料の低さが魅力で、SBIアルヒは自己資金を厚めに用意できる方向けの独自商品「スーパーフラット」や、対面での手厚いサポートが強みです。ご家庭の自己資金の状況や、相談のしやすさで選ぶとよいでしょう。
自己資金を1割以上用意できるご家庭であれば、スーパーフラットで総返済額を抑えられるケースがあるSBIアルヒが有力な候補になります。ただし2026年9月時点では通常のフラット35とスーパーフラット9の金利差はごくわずかなので、手数料込みの総返済額で比べることが大切です。
※SBIアルヒでは「ソニー銀行」「auじぶん銀行」の住宅ローンも取り扱っているので、まとめて相談・申し込みできるのも魅力です。
楽天銀行とSBIアルヒの経営状況の比較
最初に、両社の経営状況を確認してみましょう。住宅ローンは大きな資金を長い期間かけて返済していく商品ですので、できれば安心できる金融機関に申し込みたいですよね。
両社とも大手グループを背景に持ち、経営の信頼性という意味で大きな差はありません。なお、SBIアルヒの店舗の多くは直営店ではなくフランチャイズで、全国に約90拠点(2026年3月末現在)あります。
| 比較の観点 | 楽天銀行 | SBIアルヒ |
|---|---|---|
| 経営基盤 | 楽天グループの一員。楽天銀行として東証プライム市場に上場(2023年4月上場) | SBIグループの一員(親会社のSBIホールディングスは東証プライム市場に上場) |
| 事業の特徴 | ネット銀行として住宅ローン・フラット35を提供 | 住宅ローン専門の金融機関(モーゲージバンク)。フラット35の実行件数シェアで長年No.1 |
楽天銀行とSBIアルヒのフラット35の金利比較
まず、両社のフラット35の金利を比較してみましょう。通常の【フラット35】(買取型)は取扱金融機関で最も多い金利が共通のため、2社とも同じ水準です。差が出るのは、SBIアルヒ独自の「スーパーフラット」の有無です。
| 商品(融資率9割以下) | 楽天銀行 | SBIアルヒ |
|---|---|---|
| フラット20(借入期間15〜20年) | 年3.140% | 年3.140% |
| フラット35(借入期間21〜35年) | 年3.460% | 年3.460% |
| スーパーフラット9(SF9・自己資金1割以上) | 取扱なし | 年3.450% |
| スーパーフラット5(SF5・自己資金5割以上) | 取扱なし | 年3.410% |
※いずれも2026年9月実行金利・団体信用生命保険加入時・当初期間の引き下げ適用前(終了後)の金利です。フラット20・35は住宅金融支援機構が公表する2026年9月の最頻金利、スーパーフラットはSBIアルヒ公式(団信C加入・6年目以降)の値です。融資率が9割を超える場合や、団信のプランによって金利は異なります。
※【フラット35】S(ZEHなど)や【フラット35】子育てプラスに該当すると、当初5年間で最大年1.0%の金利引き下げが受けられます(ポイント数により引き下げ幅・期間が変わります)。
※通常の【フラット35】(買取型)は各金融機関で共通の金利のため、楽天銀行とSBIアルヒで同水準です。スーパーフラットはSBIアルヒ独自の【フラット35】(保証型)で、自己資金の割合が大きいほど金利が下がります(自己資金5割以上でより低金利)。
※金利は毎月見直され、申込時ではなく資金受取時の金利が適用されます。最新の適用金利は各社公式サイトでご確認ください。
通常の「フラット35」はどちらも同じ最低水準の金利ですが、SBIアルヒでは通常のフラット35に加えて「スーパーフラット」という【フラット35】(保証型)を用いた独自商品を提供しています。自己資金を多く用意できるほど金利が下がり、自己資金の割合に応じて細かく金利が設定されているのが特徴です。
ただし、2026年9月時点では通常のフラット35(9割以下・年3.460%)とスーパーフラット9(自己資金1割以上・年3.450%)の差は0.010ポイントしかなく、「スーパーフラットなら必ず得」というわけではない点にはご注意ください。自己資金を厚く(2〜5割)入れられるご家庭ほど、スーパーフラットの金利メリットが効いてきます。
スーパーフラットの手持金の割合と金利の関係、他社の保証型との違いは全宅住宅ローンとSBIアルヒのフラット35を比較|手数料・審査・金利の違いでも整理しています。
楽天銀行とSBIアルヒのフラット35の商品スペック比較
続いて、金利以外の商品性を確認していきましょう。総返済額を左右する事務手数料は、フラット35では金融機関ごとに差が出る重要なポイントです。
| 比較の観点 | 楽天銀行 | SBIアルヒ |
|---|---|---|
| 事務手数料(税込) | 新規1.10%/借り換え0.99%(返済口座を楽天銀行に指定する場合。最低額は新規110,000円・借り換え165,000円。他行口座を指定すると1.43%) | 借入額の2.20%(最低220,000円)。かつての「ARUHIダイレクトでWeb申込すると半額(1.10%)」割引は終了しています |
| つなぎ融資への対応 | 「つなぎローン」を取り扱い(土地取得資金・着工金・中間金に対応) | 「フラットつなぎ」を取り扱い |
| 団信・保障 | 新機構団信のほか、夫婦で加入できるデュエット(ペア連生団信・年0.18%上乗せ)、新3大疾病付機構団信(年0.24%上乗せ)を用意 | フラット35は機構団信、スーパーフラットは独自の団信C(がん・連生型などのプランあり。内容は改定されることがあるため公式でご確認を) |
| 店舗でのサポート | 店舗での対面サポートはなし(電話・オンライン相談中心) | 全国の店舗で対面相談が可能(auじぶん銀行・ソニー銀行の住宅ローンも相談可能) |
SBIアルヒの通常フラット35・スーパーフラットの事務手数料は、いずれも借入額の2.20%(税込・最低220,000円)です(SBIアルヒ公式・スーパーフラット)。楽天銀行は事務手数料が低めですが(楽天銀行公式・フラット35)、SBIアルヒはスーパーフラットで金利を抑えられるケースがあります。
たとえば3,000万円を借りる場合、事務手数料は楽天銀行が330,000円、SBIアルヒが660,000円と33万円の差になります。この差を金利差で取り返せるかどうかは自己資金の割合しだいなので、金利と手数料の両面で総返済額を試算して比べるのがおすすめです。
楽天銀行とSBIアルヒのフラット35の審査・手続きの比較
SBIアルヒには、来店不要で手続きできる「SBIアルヒ ダイレクト支店」と、対面で相談できる店舗があります。なお、2026年7月1日より、SBIアルヒ ダイレクト支店ではWeb事前審査(仮審査)の取り扱いが終了し、Web本申込のみの取り扱いとなりました(事前審査から相談したい方は店舗またはビデオチャット相談を利用します)。
楽天銀行はWebで事前審査を申し込め、公式では「最短翌日〜」のスピード回答をうたっています。連絡・手続きは専用マイページ・電話・郵送で完結し、来店は不要です。
審査から融資実行までの所要日数は、申込方法・混雑状況・物件の検査(適合証明の取得)の段取りによって変わります。フラット35は民間の住宅ローンと違い、物件が技術基準を満たすことを示す「適合証明書」の取得が必要なため、資金計画には余裕を見ておくと安心です。
一般的には、申し込みから融資実行まで1か月程度をみておくとよいでしょう。SBIアルヒ ダイレクト支店のWeb本申込は「受付から融資実行予定日まで6週間以上」が利用条件です。
楽天銀行とSBIアルヒのキャンペーン・特典の比較
両社のキャンペーン・特典を比較します。楽天銀行は大手ネット企業グループならではの特典が魅力です。
| 比較の観点 | 楽天銀行 | SBIアルヒ |
|---|---|---|
| 恒常的な特典 | 返済口座を楽天銀行にすると、ハッピープログラムの会員ステージが1つアップ(ATM・振込手数料の無料回数が増える) | 「SBIアルヒ 暮らしのサービス」で提携サービス・商品を優遇価格で利用できる |
| 期間限定のキャンペーン | 不定期で楽天ポイントのプレゼントなど | 時期により実施 |
楽天銀行とSBIアルヒで審査に通りやすいのはどっち?
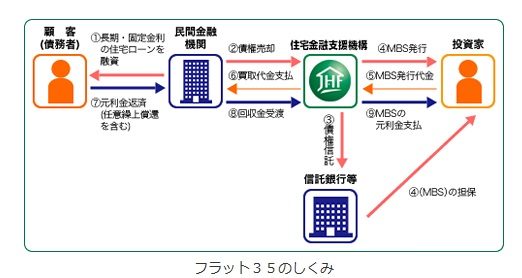
フラット35は、日本政府が100%出資している住宅金融支援機構と、楽天銀行やSBIアルヒなどの民間金融機関が提携して提供している、公的な側面を持つ住宅ローンです。
各金融機関が住宅金融支援機構の審査項目に沿って審査を行うため、原則としてどの金融機関でも審査結果は大きく変わらないとされています。ただし、金融機関ごとに申込フォームや確認項目に違いがあり、結果的に審査の通りやすさに差が出る可能性もあります。
このため、気になる場合は複数社に相談・申し込みをしてみるのが得策と言えます。
よくある質問(家族で考えるフラット35選び)
Q. 共働きです。楽天銀行とSBIアルヒ、どちらが向いていますか?
A. 通常のフラット35の金利は同じ水準なので、決め手は「金利以外」です。手続きをネットで完結させたい・事務手数料を抑えたいご家庭は楽天銀行、対面で相談しながら進めたい・自己資金を1割以上用意できてスーパーフラットで金利を抑えたいご家庭はSBIアルヒが候補になります。共働きなら、夫婦で加入できる連生団信(楽天銀行はデュエット、SBIアルヒは団信Cの連生型)の内容も比べておくと安心です。
Q. フリーランス・自営業でも楽天銀行やSBIアルヒのフラット35は使えますか?
A. 使えます。フラット35の申込要件は「70歳未満」「日本国籍または永住許可等」「総返済負担率が年収400万円未満で30%以下・400万円以上で35%以下」で、雇用形態の制限はありません。SBIアルヒは公式FAQで「個人事業主も申込可(第1回目の確定申告が必要)」と案内しています。年収は前年の所得金額(事業所得など)で見るため、確定申告書の控えを用意しておきましょう。
Q. 自己資金は多めに入れた方がよいですか?
A. フラット35は融資率が9割を超えると金利が上がるため、頭金を1割以上用意できると金利面で有利です。SBIアルヒのスーパーフラットは、自己資金の割合が大きいほど金利が下がる仕組みです。ただし、手元資金を使いすぎると、教育費や急な出費に備えるお金が不足することもあります。将来のライフイベントも見据え、無理のない範囲で頭金を決めましょう。
Q. 子育て中ですが、金利の引き下げはありますか?
A. 子育て世帯・若年夫婦世帯を対象にした【フラット35】子育てプラスがあり、18歳未満のこども1人(または夫婦のどちらかが40歳未満)で当初5年間年▲0.25%、2人で▲0.50%、3人で▲0.75%の引き下げになります(2026年9月時点)。楽天銀行・SBIアルヒのどちらでも利用でき、予算に達すると受付終了となる制度です。
まとめ
今回は楽天銀行とSBIアルヒのフラット35について、金利・事務手数料・団信・サポート体制を家族目線で比較しました。
通常のフラット35は金利が同じ水準なので、事務手数料の低さで選ぶなら楽天銀行、対面サポートや自己資金を活かしたスーパーフラットで選ぶならSBIアルヒ、という整理になります。楽天銀行のフラット35を単体で詳しく知りたい方は楽天銀行のフラット35|手数料の安さ・保障・金利を家族目線で解説もご覧ください。ご家庭の自己資金の状況や相談スタイルに合わせて、無理のない返済計画で選んでくださいね。