楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
楽天銀行の住宅ローンの審査は、商品によって厳しさが大きく違います。変動金利の「金利選択型」は前年年収400万円以上という条件があり、ネット銀行の中でも厳しめです。一方の「フラット35」は住宅金融支援機構の基準で審査され、年収の下限や雇用形態の制限がないぶん、比較的利用しやすいローンです。
楽天銀行は2026年3月に預金口座数が1,800万口座を突破し、同月末の預金残高は12.9兆円(単体)にのぼる国内最大級のネット銀行です。ただ、住宅ローンについては金利水準が他の主要ネット銀行より高めで、融資に積極的とはいえない印象があります。
取り扱っているのは、変動金利を中心に選べる「金利選択型住宅ローン」と、全期間固定金利の「フラット35」の2本柱です。自宅を担保に住み続けながら融資を受けられる「リバースモーゲージ」もあります。ここでは、ご家族で住宅ローンを検討している方に向けて、2つの住宅ローンの審査基準・必要書類・審査にかかる日数を順に整理します。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
ドコモSMTBネット銀行のWEB申込コースは2026年10月30日で新規の仮審査受付を終了しました。WEB申込コースでは2026年8月実行分で終わった「物件価格の80%以下の金利優遇」も、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて相談してみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
楽天銀行の住宅ローンの特徴
楽天銀行の金利選択型住宅ローンは、変動金利の住宅ローンを探している人に向けた商品です。特徴をまとめると、以下のとおりです(2026年9月時点・楽天銀行公式サイトにて確認)。
- 年収条件は単独で400万円以上と厳しめ。審査の結果によって金利の引下げ幅が変わる(審査結果しだいで適用金利が高くなる)
- 融資事務手数料は借入額にかかわらず330,000円(税込)の定額(ペアローンは495,000円(税込))。借入額が大きいほど割安になる。
- 変動金利は他の主要ネット銀行と比べて高めの水準。総返済額で比べると不利になりやすい。
- 保証料・繰上返済手数料は0円。一般の団信保険料も楽天銀行が負担。
- 融資実行日に満50歳以下なら、がんと診断されたときに住宅ローン残高が半分になる「がん保障特約(50%保障)」と、病気やケガで働けないときに備える「全疾病特約」付きの団信に保険料0円で加入できる。
- 満51歳以上でも、保険料の負担なく「全疾病特約付団信」に加入できる。
- 返済口座に他行口座を指定すると金利が年0.3%上乗せになるため、楽天銀行口座での返済が前提。
- 夫婦それぞれが年収400万円以上ならペアローンも選べる(連帯債務は配偶者のみ)。
- 借り換え時にリフォーム資金をまとめて借りることもできる。
- 担保評価は楽天銀行所定の基準で行われるため、希望額の満額が借りられないことがある(そうした声も見られる)。
楽天銀行は2023年11月7日の2023年4~9月期(上期)の決算発表において、「金利が上がれば、住宅ローン関連の貸し倒れが増える可能性が高い。もともと、中所得・高所得の顧客に絞って住宅ローンを提供していたが、今後はターゲットとする所得層をもう一段上げる」「(楽天銀行の住宅ローン残高が2023年3月末から9月末にかけて46億円も減っているのは、住宅ローンの貸し出しを)金利が上がったとしても確実に返済できる顧客に絞った結果、住宅ローンの実行件数が減った」と社長が説明しています。
実際に2023年2月以降断続的に主力であり人気の金利タイプである変動金利タイプを引き上げており、楽天銀行は住宅ローンの審査を厳しくして住宅ローンの貸出を絞りつつ、利益率を保つために貸し出し金利も引き上げていく方針であることがわかります。楽天銀行の住宅ローンは、もともと「審査の結果で提示する金利が大きく変わる商品性」としているため、審査が厳しくなると提示される金利が高くなる可能性があります。
このような戦略が続いている場合、私たち住宅ローンの利用者としては、auじぶん銀行・SBI新生銀行・ドコモSMTBネット銀行・PayPay銀行など、住宅ローン利用者の獲得に積極的で低い金利を提示してくれている銀行の住宅ローンに申し込んだ方が良いでしょう。
金利選択型は、年収条件と金利の面では他行より厳しめです。事務手数料が330,000円(税込)の定額である点は魅力ですが、金利とあわせた総返済額で比べると見劣りする場面もあります。
一方で「フラット35」は、固定金利で返済額を確定させたい人に向く住宅ローンです。民間金融機関と住宅金融支援機構が提携して提供するローンなので、金利選択型の条件に届かない人の選択肢にもなります。楽天銀行のフラット35には、次のような特徴があります。
- 融資事務手数料は楽天銀行口座を返済口座にすれば借入額×1.10%(税込)、借り換えなら0.99%(税込)(最低額は購入・建築110,000円、借り換え165,000円。他行口座を指定すると1.43%(税込))。
- フラット35と変動金利を組み合わせる「固定と変動」も用意されており、【フラット50】も取り扱っている。
- ネット銀行なので来店せずにネット・郵送で手続きできるが、店舗で対面の相談はできない。
- 審査には楽天銀行と住宅金融支援機構の両方がかかわり、仮承認後に物件の適合証明書の提出が必要。
- 公的な性格を持つフラット35は、民間の住宅ローンより審査に通りやすい傾向がある。
- 楽天ポイントが貯まる特典もある。
どちらの住宅ローンにも良さはありますが、他の金融機関も商品の魅力を高めています。住宅ローンを選ぶ際は、楽天銀行だけでなく他社の住宅ローンとも総返済額と保障内容で見比べるようにしましょう。
楽天銀行の住宅ローンの審査基準
楽天銀行の住宅ローンにも、ほかの銀行と同じく申込条件が設けられています。公表されている条件と一般的な審査の考え方を知っておくと、申込前の準備がしやすくなります。
「金利選択型」は年収400万円以上が条件で審査は厳しめ
楽天銀行の「金利選択型」住宅ローンは、ある程度の収入がある世帯や借入額が大きい世帯に向いた商品です。
申込条件には「前年の年収(自営業は申告所得)が単独で400万円以上」というはっきりした年収基準があります。連帯債務なら配偶者との合算で400万円以上、ペアローンなら2人それぞれが400万円以上です。年収の下限を明示している住宅ローンの中では高めの水準といえます。
あわせて、住宅ローンを含むすべての借入の年間返済額が年収の30%~35%以下であることも条件で、上限は申込内容に応じて審査の中で決まります。
また、融資額の上限は楽天銀行所定の担保評価にもとづいて決まります。物件の担保評価はどの金融機関でも行いますが、楽天銀行はこの点を明示しているため、物件価格どおりの金額を借りられない可能性も頭に入れておきましょう。
このように、楽天銀行の「金利選択型」住宅ローンの審査基準は厳しめだと考えておいたほうがよいでしょう。なお、公式の案内では、安定した収入が見込めれば勤務年数が短いかたや派遣社員・契約社員のかたも申し込めるとされています。
審査が厳しい一方で、楽天銀行の住宅ローンの事務手数料は、借入額が2,000万円でも3,000万円でも1億円でも一律330,000円(税込)です(単独・連帯債務の場合)。借入額が大きくなりやすい、家族向けの広めの住まいを検討している方には有利な仕組みです。
たとえば楽天銀行と比べられることの多いauじぶん銀行の住宅ローンは、事務手数料が借入額×2.20%(税込)の定率型です。
定率タイプの事務手数料は住宅ローンでは一般的で、auじぶん銀行が特別に高いわけではありません。ただ、この方式だと借入額が多いほど事務手数料も増えていきます。
借入額に関係なく一律330,000円(税込)の楽天銀行の住宅ローンは、借入額が大きくなるほど有利になるわけです。
以下は、金利選択型の事務手数料が借入額に対して何%にあたるかを換算した表です。2,000万円の借入ですでに2.20%を下回り、5,000万円で0.66%、1億円なら0.33%まで下がります。2.20%(税込)の定率タイプで1億円を借りると、事務手数料は220万円(税込)になるので大きな違いです。
| 住宅ローンの金額 | 事務手数料 | 借入額に対する割合(目安) |
| 1,000万円 | 330,000円(税込) | 3.30% |
| 2,000万円 | 330,000円(税込) | 1.65% |
| 3,000万円 | 330,000円(税込) | 1.00% |
| 4,000万円 | 330,000円(税込) | 0.83% |
| 5,000万円 | 330,000円(税込) | 0.66% |
| 6,000万円 | 330,000円(税込) | 0.55% |
| 7,000万円 | 330,000円(税込) | 0.47% |
| 8,000万円 | 330,000円(税込) | 0.41% |
| 9,000万円 | 330,000円(税込) | 0.37% |
| 1億円 | 330,000円(税込) | 0.33% |
ちなみに、事務手数料が定額の住宅ローンとしては「ソニー銀行」もよく比べられます。ソニー銀行は3つの商品のうち「住宅ローン」が一律44,000円(税込)で、「変動セレクト住宅ローン」「固定セレクト住宅ローン」は借入額×2.20%(税込)です(2026年9月時点・ソニー銀行公式サイトにて確認)。
初期費用の安さを重視するなら、ソニー銀行の定額プランも比較候補に入れておくとよいでしょう。ただし、定額プランは変動セレクトより金利がやや高めに設定されているため、事務手数料と金利の両方を合わせた総返済額で比べることが大切です。
「フラット35」は審査基準が比較的ゆるやか
フラット35は、独立行政法人の住宅金融支援機構(国土交通省などが所管)が民間金融機関と提携して提供する長期固定金利の住宅ローンです。同じフラット35でも、金融機関によって金利や事務手数料が違うことがあるので、通常の住宅ローンと同じようにしっかり比較してから申し込みましょう。
フラット35の特徴として、民間の住宅ローンに比べて審査に通りやすいことが挙げられます。
「審査が甘い」と言うと語弊がありますが、利益を目的とする銀行の住宅ローンよりも、フラット35のほうが利用しやすい審査基準になっているのは確かです。
フラット35は「幅広い人が良質な住宅を持てるようにすること」を目的とした公的な性格を持つ住宅ローンで、最終的に利益をあげることを目指す民間金融機関の住宅ローンとは審査の考え方が異なるためです。
たとえばフラット35には年収の下限や勤続年数・雇用形態の制限がなく、年収に占める年間返済額の割合(総返済負担率)が、年収400万円未満なら30%以下、400万円以上なら35%以下であれば申込条件を満たします。
自営業・契約社員・派遣社員・パート・アルバイトの方でも審査に通る可能性がありますし、健康上の理由で団信に加入できない人も、団信に加入せずに利用できます(住宅金融支援機構【フラット35】公式サイト)。
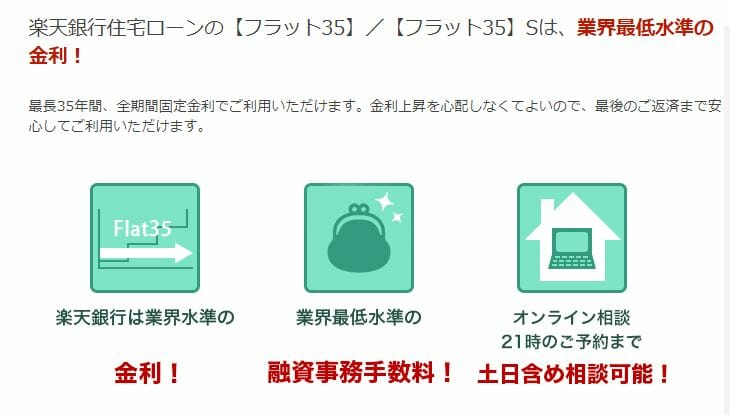
※ただし、フラット35を利用するときに注意しなければならないのは「物件の条件」です。
フラット35は、住宅の広さや耐震性などについて機構の技術基準を満たしている物件でないと利用できません。不動産会社からフラット35をすすめられた物件であれば問題なく利用できるはずですが、そうでない場合は申し込み前に「この物件はフラット35の適合物件かどうか」を不動産会社に確認しておきましょう。
楽天銀行は、年収条件のはっきりした金利選択型と、幅広い人が申し込めるフラット35の両方を用意することで、さまざまな家計の状況に合わせて住宅ローンを選べるようにしています。
国内では取扱金融機関が少ないフラットの「保証型」ですが、フラット35取扱最大手のSBIアルヒでは「保証型のフラット35・ARUHIスーパーフラットを積極的に取り扱っています。通常のフラット35との比較で約年0.1%割安な金利で利用可能なケースもあります。また、借り換え専用のスーパーフラットもあります。フラット35の利用を検討中の人はARUHIスーパーフラットを検討候補に入れておくと良いでしょう。
なお、WEB申込でも事前審査の結果は1営業日~2営業日で完了するため、審査スピードも速いのですが、繁忙期など、利用者全体の申込状況により時間がかかることもありますので、時間がない人や急ぎたい人は早めに手続きしておくことをおすすめします。
続いて、この2つの住宅ローンの審査基準や注意点を比較表で確認していきましょう。特徴的な箇所・重要なポイントは赤色にしてあります。
金利選択型とフラット35の審査基準・申込条件を比較
| 金利選択型 | フラット35 | |
|---|---|---|
| 審査期間 | WEB申込から借り入れまで最短26日程度(審査は7日~14日が目安) | 審査は7日~14日が目安(仮承認後に適合証明書の提出が必要) |
| 借り入れ可能エリア | 北海道、本州、四国、九州、沖縄本島および淡路島(離島を除く) | 北海道、本州、四国、九州、沖縄本島および淡路島(離島を除く) |
| 借り入れ可能期間 | 以下の条件の中でもっとも短い期間 1年以上、35年以内(1年単位) 完済時年齢が満80歳となるまでの年数 借り換えの場合、35年から住宅を取得した当初の住宅ローンの経過期間を減じた年数 |
以下の条件の中でもっとも短い期間 15年以上、35年以内(1年単位) ※申込時の年齢が60歳以上の場合は10年以上 完済時年齢が80歳となるまでの年数 |
| 担保 | 融資の対象である建物およびその敷地に楽天銀行が第1順位の抵当権を設定。 | 融資の対象である建物およびその敷地に住宅金融支援機構が第1順位の抵当権を設定。 |
| 団体信用生命保険 | 申込者を被保険者として、楽天銀行を保険契約者及び保険金受取人とする団体信用生命保険への加入必須。保険料は銀行負担。 | 原則としては機構団体信用生命保険に加入。(保険料は毎月の返済の中で利用者が負担、加入必須ではない。) |
| 遅延損害金 | 年率14.5% | 年率14.5% |
| 利用可能な人 | ・お借入時年齢65歳6ヶ月未満で、完済時年齢が満80歳未満 ・日本国籍を有するかた、または永住許可等を受けている外国人 ・前年の年収(自営業は申告所得)が単独で400万円以上(連帯債務は配偶者との合算で400万円以上、ペアローンはそれぞれ400万円以上) ・すべての借入の年間返済額が年収の30%~35%以下(上限は審査で決定) |
・申込時年齢70歳未満で、完済時年齢が満80歳未満 ・日本国籍を有するかた、または永住許可等を受けている外国人 ・フラット35とその他の借入金の返済が以下の基準を満たすこと 400万円未満の場合:30%以下 400万円以上の場合:35%以下 |
| 借り入れ可能金額 |
500万円以上3億円以内 ※楽天銀行所定の担保評価に基づき決定する金額をご融資金額の上限とする |
100万円以上1億2,000万円以内(1万円単位) ※住宅建設費または住宅購入価額の100%以内 |
| 保証人 | 不要 | 不要 |
| 保証料 | 不要 | 不要 |
| 火災保険 | 火災保険加入要。敷地に抵当権を設定できない場合は、長期一括前払い型の火災保険に加入し保険金請求権を楽天銀行とする。 | 火災保険加入要。敷地に抵当権を設定できない場合は、長期一括前払いタイプの火災保険に加入し保険金請求権を住宅金融支援機構とする。 |
| 年収制限 | 400万円以上 | 下限の定めなし(返済負担率の基準あり) |
| 勤続年数 | 定めなし(勤務年数が短いかたも申込可能と案内) | 制限無し |
| 雇用形態 | 安定した収入が見込めれば派遣社員・契約社員も申込可能 | 雇用形態の制限なし(パート・年金収入なども返済負担率の基準内なら申込可能) |
2つの住宅ローンで違いが目立つのは、「年収の基準」「借り入れ可能金額」「返済負担率の考え方」「雇用形態の扱い」などです。
楽天銀行の住宅ローン(金利選択型)は「単独で年収400万円以上」という年収条件があり、年間返済割合の上限も審査の中で決まります。一方でフラット35は年収の下限がなく、パートやアルバイト、年金収入のみの人でも、返済負担率の基準を満たせば申し込めます。
加えて、金利選択型は「楽天銀行所定の担保評価にもとづいて融資額の上限が決まる」と明示されています。これは、不動産会社が決めた販売価格とは別に、楽天銀行が物件の評価額を見直すということです。担保評価だけで審査に落ちることは多くありませんが、希望する金額を借りられない可能性はあると考えておきましょう。
楽天銀行の住宅ローン審査の必要書類
次に、本審査の申込時に提出が必要になる書類を確認しておきましょう。必要書類は商品によって大きくは変わりませんが、フラット35は源泉徴収票が直近1年分、金利選択型は直近2年分と、収入を証明する書類の年数が異なります。
楽天銀行の2つの住宅ローンの違いは、提出書類にも次のように表れています。
| 必要書類 | フラット35 | 金利選択型 |
| 住宅ローン申込書 | ○ | ○ |
| 団体信用生命保険申込書(告知書) | ○ | ○ |
| 健康診断書 | 告知内容などにより求められる場合あり | 借入希望額が1億円を超える場合 |
| 住民票 | ○ | ○ |
| 身分証明書 | 運転免許証・健康保険証(コピー)など | ○ |
| 源泉徴収票 | 1年分 | 2年分(法人代表は決算報告書なども必要) |
| 確定申告書および明細 | 2年分(給与所得のみの場合不要) | 2年分 |
| 納税証明書(課税関係書類) | 2年分 | 2年分 |
| 物件に関する書類 | 新規購入の場合 | 新規購入の場合 |
| 既存の住宅ローンの返済予定表 | 借り換えの場合 | 借り換えの場合 |
※これらは事前審査(仮審査)の申し込みの時点では提出不要です。フラット35は、このほかに物件の適合証明書が必要です。
楽天銀行の住宅ローン審査の流れ
住宅ローンの申込みから借入れまでは、一般的に次のような流れで進みます。
事前審査(仮審査)の申込みと審査
↓
本審査(正式審査)の申込みと審査
↓
本審査に通過後、契約手続き
↓
借り入れ(融資実行)
楽天銀行の住宅ローンは、楽天銀行のウェブサイトから事前審査を申し込むところから始まります。
楽天銀行の案内では、金利選択型で住宅を購入・建築する場合の目安は申込(事前審査)に5日~10日、審査に7日~14日、契約手続きに14日~21日で、WEB申込から借り入れまでは最短で26日程度とされています。契約書類は、借入希望日の6営業日前までに返送する必要があります。
書類不備などがなく順調に進んでも、申込から融資実行までは1か月ほどを見込んでおくのが安心です。実際には書類の追加や銀行とのやり取りも発生するので、引き渡し日や借り換え予定日から逆算して、早めに手続きを始めましょう。
楽天銀行の住宅ローンの審査に落ちた理由と対策
ここまで2つの住宅ローンの審査基準の違いを比べてきましたが、審査に落ちる理由と、落ちた場合の対策についても解説しておきます。
住宅ローンの審査は総合的に評価されるため、”1つの理由だけでなく複数の理由が重なって審査に落ちる”と考えておく必要があります。また、一般的に審査に落ちた理由の詳細を教えてもらうことはできません。
ただ、審査に落ちた場合、多くは何かしら心当たりがあるものですし、そうでなくとも不安要素を抱えながら申し込む人がほとんどです。
その不安要素がどう評価されるかは人によって変わるため確定的なことは言えませんが、金利選択型の審査では、次のような項目が理由になっている可能性が高いと考えられます。
金利選択型の審査に落ちる・落ちた可能性の高い項目
- 年収が400万円未満(またはぎりぎり400万円)で、実質的に年収が理由で落とされた
- 物件の担保価値などに問題があった(物件の問題)
- 持病や治療中の病気があり団信に加入できなかった(健康状態の問題)
- 現在返済中の借り入れが多く、年間返済割合の上限を超えた(返済負担率の問題)
- 過去に各種ローンの返済を遅延させたことがある(信用情報の問題)
金利選択型の審査に落ちたときの対策は?
住宅ローンの審査は、決められた基準をもとに行われています。そのため、一度審査に落ちた住宅ローンに何も改善せずに再び申し込んでも、審査に通る可能性はほぼないと考えておきましょう。
改善できることをしたうえで、それでも状況が変わらない場合は、審査基準が楽天銀行と異なり、かつ商品性や金利の条件が近い(または引けを取らない)別の住宅ローンに申し込むのが王道の対策です。
楽天銀行の金利選択型に申し込んだ人の多くは、変動金利の住宅ローンを希望しているはずです。そのため、変動金利の住宅ローンで、条件がより合うものを探し直すことが重要です。
候補の一つになるのが、auじぶん銀行の住宅ローンです。事務手数料が定率タイプ(借入額×2.20%(税込))で割高になりやすいというデメリットはありますが、変動金利の水準は楽天銀行より低く(2026年11月現在)、がん50%保障や全疾病保障などが付いた団信に上乗せ金利なしで加入できるなど、保障面も充実しています(年齢などの条件あり)。
審査の考え方はauじぶん銀行の住宅ローンの審査基準と再審査の解説で詳しく紹介しています。
また、希望する金額が借りられなかった場合は、楽天銀行独自の担保評価が理由になっている可能性もあります。その場合は、担保評価の考え方が異なる別の銀行に申し込むことで、希望額に近い金額を借りられることがあります。
次に、健康状態の問題です。
健康状態に不安があり、楽天銀行の団信に加入できなかった場合は、「ワイド団信」を扱っている金融機関が有力な候補になります。
ワイド団信とは、通常の団信よりも加入の条件(引受基準)が緩和された団信です。高血圧や糖尿病など、通常の団信では加入が難しい場合でも、ワイド団信なら加入できる可能性があります。健康面に不安がある方にとって、住宅ローンをあきらめないための選択肢のひとつです。
ただし、通常の団信よりもリスクが高いぶん、金利の上乗せが必要になる点は覚えておきましょう。
楽天銀行の金利選択型で選べる団信は、公式の団信比較表によると「50%保障がん団信」「100%保障がん団信」「全疾病特約付団信」「特約なしの団信」で、ワイド団信は用意されていません(2026年9月時点)。健康面に不安がある方は、ワイド団信を扱うソニー銀行やauじぶん銀行などを検討するとよいでしょう。
楽天銀行の住宅ローンの審査基準は厳しめなので、審査に落ちたからといって悲観する必要はありません。審査基準が異なる住宅ローンにも、家計に合う商品は数多くあります。
日銀は2024年3月にマイナス金利政策を解除し、その後も段階的に利上げを進めています(2026年9月時点で政策金利は1.25%程度・日本銀行)。金利が上がる局面でも各行の住宅ローンの条件は少しずつ異なるため、金利だけでなく手数料や団信の保障まで含めて比べることが大切です。
イオン銀行の住宅ローン審査の厳しさと落ちたときの対策やPayPay銀行の住宅ローンの審査基準もあわせて確認しておくと、申込先を選びやすくなります。
固定金利で検討するなら、SBI新生銀行の住宅ローンも比較候補の一つです。保証料・一部繰上返済手数料は0円で、一般団信・がん団信・全疾病保障付団信を上乗せ金利0円で選べます。一方で、事務取扱手数料は借入金額×2.20%(税込)の定率タイプで(定額型は新規取扱を終了)、原則として仮審査がなく本審査のみで進む点、固定金利は自己資金10%以上の優遇を適用した金利で表示されることが多い点には注意が必要です。
フラット35の審査に落ちる・落ちた可能性の高い項目
フラット35は住宅金融支援機構が定める基準に沿って審査されます。「幅広い人が良質な住宅を持てること」を目的とした住宅ローンなので、一般的な住宅ローンと比べれば審査に通りやすいといえます。ですが、フラット35でも「申し込めば必ず審査に通る」というわけではありません。
特に、収入や雇用形態の面でフラット35しか通る見込みがないと考えて申し込む人は、物件選びに注意が必要です。
フラット35では「物件の基準」が定められており、物件検査を受けて適合証明書を提出する必要があります。基準に適合しない物件では、フラット35を利用できません。すでに物件が決まっていて変えられない場合は、フラット35をあきらめ、民間銀行の中でも年収などの条件がゆるやかな住宅ローンを選んで申し込むことになります。
物件が条件を満たしているのにフラット35の審査に落ちた場合は、ご自身の中に心当たりがあることが多いものです。すぐに解決できない理由であれば、時間をかけて整理することをおすすめします。
フラット35の審査に落ちたときの対策は?
- カードローンやフリーローン、クレジットカードのリボ払いをやめる
- カードローンやフリーローンを完済するだけでなく、契約自体を解約する
- 個人信用情報を確認して異動(いわゆるブラックリスト登録)の記載がないかを確認する(身に覚えがない情報が登録されている場合は異議申し立てする)
- 転職直後なら、収入が安定するまで待つ(勤続年数が長いほど安定性の評価につながりやすい)
物件以外の理由でフラット35の審査に落ちた人は、収入アップや他の借り入れの整理、貯蓄(頭金の準備)など、改善できる項目を対策してから申し込むことが重要です。
ただ、個人信用情報に異動の記録があると、審査に通りやすいフラット35でも審査に落ちてしまいます。心当たりがある場合は、記録が消えるまで(一般的に5年程度)待つことになります。もちろん、その間も新たな延滞などを起こさないように気をつけなければいけません。
たとえば、過去に返済遅延を繰り返した記録があったり、現在も他の借り入れが多くあったりすると、審査上マイナスに評価されます。
過去は変えられないので、日頃から支払い期限をきっちり管理し、借入中のローンやリボ払いは完済・”解約”してから申し込むなど、時間をかけた対策が大切です。
なお、フラット35の審査基準はどの金融機関で申し込んでも機構の基準がもとになるため、楽天銀行で落ちた場合は他の金融機関でも落ちる可能性が高く、民間の住宅ローンも利用しにくいと考えておいたほうがよいでしょう。
すぐに改善できる点がないなら、収入アップや住宅ローン以外の借り入れの整理(カードローンや自動車ローンの完済・解約など)、頭金の準備、信用情報から不利な情報が削除されるのを待つなど、やはり時間をかけた対策が最優先です。
ここで気をつけたいのは、フラット35に通らないからといって、審査がさらにゆるい住宅ローンに飛びつくことです。審査に通りやすい住宅ローンは金利や保証料が高めに設定されていることが多く、結果的に家計の負担が重くなるケースがあります。
審査に落ちると気持ちが焦りがちですが、目先の審査の通りやすさにとらわれず、できるところからコツコツ対策していきましょう。
楽天銀行の住宅ローンの審査にかかる日数
楽天銀行の審査期間の目安は、金利選択型・フラット35ともに7日~14日です。住宅ローンの審査としては特別に遅いわけではありませんが、事前審査の申込から契約手続きまでを含めると、金利選択型でもWEB申込から借り入れまで最短26日程度かかります。フラット35は、仮承認のあとに適合証明書の提出も必要です。
引き渡し日が決まっている場合や、早めに借り換えたい場合は、書類の準備期間も見込んで余裕をもって手続きを進めましょう。
楽天銀行の住宅ローンの落とし穴・デメリット
楽天銀行の住宅ローンの落とし穴とデメリットを簡単に整理しました。全体像をつかむ参考にしてください。
● 融資率90%以下にしないと金利が高くなる
● 変動金利などに比べて金利が高い
● 楽天銀行を返済口座にしないと事務手数料が1.43%(税込)に上がる
● 店舗で対面の相談ができるフラット35(SBIアルヒなど)に比べ、手続きはネットと郵送が中心になる
● ネット銀行なので窓口で相談できない
● 事務手数料が定額なので、借入額が少ない場合は手数料が割高になる
● 変動金利が他の主要ネット銀行より高め
● 固定金利に切り替えられるが、固定期間は最長10年まで
● 全疾病特約で住宅ローン残高が保障されるのは、所定の就業不能状態が1年を超えて続いた場合(15日を超える就業不能では当月の返済額を保障)
● 他行口座を返済口座にすると金利が年0.3%上乗せになる
● ネット銀行なので窓口で相談できない
楽天銀行の住宅ローン金利の決まり方
楽天銀行の金利選択型の金利は、「基準金利-審査結果などにもとづく引下げ幅」で決まります。つまり、審査の結果によって同じ時期に借りても人によって金利が変わるということです。広告に出ている金利は最も引下げ幅が大きい場合の金利なので、事前審査の結果で示される金利を必ず確認しましょう。
基準金利は市場金利などをもとに楽天銀行が決め、毎月15日以降に翌月分が公式サイトで発表されます。適用されるのは申込時ではなく融資実行日時点の金利です。変動金利は毎月1日を基準日として見直され、変動金利の期間中は固定金利(2年・3年・5年・7年・10年)に切り替えることもできます。
フラット35の金利は毎月見直され、返済期間(20年以下/21年以上)と融資率(9割以下/9割超)によって異なります。金利の詳しい条件は楽天銀行の住宅ローン(金利選択型)の事務手数料・団信・審査の解説もあわせてご覧ください。
まとめ
楽天銀行の住宅ローンは、金利選択型が「単独で年収400万円以上」という条件のある厳しめの審査、フラット35が年収や雇用形態の制限がない比較的利用しやすい審査と、商品によって性格がはっきり分かれます。申込条件と審査にかかる日数を理解したうえで、早めに準備を進めることが大切です。
特に年収や雇用形態に不安がある方には、幅広い人が利用できる「フラット35」が選択肢になります。当サイトの利用者の中には、楽天銀行のフラット35の審査に落ちたものの、SBIアルヒのフラット35で審査に通ったという声もあり、審査結果が金融機関によって異なる場合があります。
そのため、複数の金融機関に申し込みや相談をしておくと安心です。金利・手数料・団信の最新の内容は、楽天銀行の公式サイトでご確認ください。