楽天銀行 住宅ローンの団信を解説|フラット35と金利選択型の違い
楽天銀行の住宅ローンは、フラット35と金利選択型のどちらを選ぶかで加入する団信(団体信用生命保険)が変わります。フラット35なら住宅金融支援機構の「新機構団信」(保険料は金利に含まれ、3大疾病保障は年0.240%上乗せ)、金利選択型なら楽天生命の「がん保障特約・全疾病特約付団信」(がん50%保障と全疾病保障が上乗せ金利0円・満50歳以下)が基本です。この特集では、この2つの団信の違いを家族の備えという視点で整理します(2026年9月時点・楽天銀行公式サイトで確認)。
楽天銀行は楽天グループ株式会社の子会社で、2026年3月12日に預金口座数が1,800万口座を突破した日本最大規模のネット銀行です。住宅ローンでは、住宅金融支援機構の長期固定金利「フラット35」と、変動金利を軸にした自社商品「金利選択型(変動金利〈固定特約付き〉)」の2本立てで提供しています。
団信は「万一のとき、家族に住まいを残せるか」を左右する仕組みですので、金利と同じくらいじっくり選びたいポイントです。最初に団信の仕組みを確認したうえで、楽天銀行の2つの住宅ローンの保障内容を比べていきましょう。
団信(団体信用生命保険)=住宅ローン残高を保険金で完済する生命保険
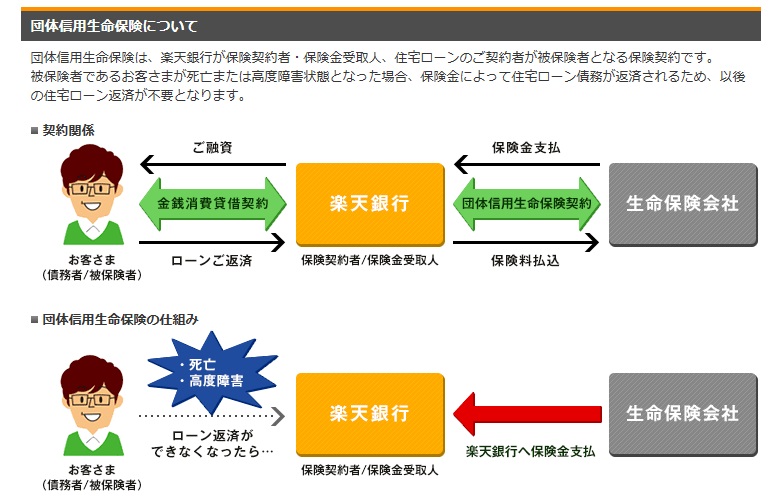
団信とは団体信用生命保険の略称で、その名の通り生命保険の一種です。
一般の生命保険は、死亡または高度障害になったときに契約時に決めた保険金を受け取る商品です。高度障害とは、両目の視力を失う・言葉を話せなくなる・両手や両足を失うといった、かなり重い障害を指します。
この保険金を「住宅ローンの残高」に置き換え、死亡または高度障害のときに残高を保険金で返済してくれるのが団信です。
団信は、住宅ローン利用者が死亡したり高度障害になったときに家族がマイホームを手放さずに済むようにする備えであると同時に、貸し出す金融機関にとっても貸し倒れリスクを下げる仕組みです。そのため民間の住宅ローンでは団信加入が契約の条件になっているのが一般的です(フラット35だけは例外的に任意=後述)。
楽天銀行のフラット35と金利選択型の団信・疾病保障を比較
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する長期固定金利の住宅ローンです。最長35年間、借入時に決まった金利が変わらないため返済計画が立てやすく、金利上昇リスクを避けられます。一方の金利選択型は楽天銀行の自社商品で、変動金利を中心に固定特約を組み合わせて使います。楽天銀行の住宅ローン(金利選択型)の事務手数料・審査や楽天銀行のフラット35の手数料・金利は別ページで詳しく解説していますので、ここでは団信・疾病保障の違いに絞って確認しましょう。
| 楽天銀行(フラット35) | 楽天銀行(金利選択型) | |
|---|---|---|
| 団信の名称 | 新機構団体信用生命保険(新機構団信) | がん保障特約・全疾病特約付団体信用生命保険(満51歳以上は全疾病特約付団信) |
| 保険引き受け先 |
複数の生命保険会社による共同引き受け(詳細は文末参照) マイホーム所在地で幹事の引受保険会社が変わる |
楽天生命(特約なしの団信を選ぶ場合は第一生命) |
| 加入可能年齢 | 申込書の記入日現在 満15歳以上満70歳未満(新3大疾病付は満15歳以上満51歳未満) | 融資実行日時点 満20歳以上満50歳以下(がん保障特約付の場合。満51歳以上は全疾病特約付団信に加入) |
| 保障期限 | 満80歳の誕生日の属する月の末日まで(新3大疾病付の疾病・介護保障は満75歳まで) | 満80歳まで |
| 団信の保障内容 |
下記の場合に保険金が支払われ住宅ローン残高がゼロになる。 ①死亡したとき ②身体障害者福祉法に定める障害の級別が1級または2級の障害に該当し、身体障害者手帳の交付を受けたとき |
下記の場合に保険金が支払われ住宅ローン残高がゼロになる。 ①死亡したとき ②所定の高度障害状態となったとき ③余命6か月以内と判断されたとき(リビング・ニーズ特約) |
| 夫婦で入る連生団信 | デュエット(ペア連生団信)に加入可能(年0.180%の金利上乗せ) | 夫婦連生団信・ペアローン連生団信に加入可能(年0.200%の金利上乗せ) |
| 疾病保障 | 新3大疾病付機構団信を選択可能(年0.240%の金利上乗せ) | 全疾病保障+がん50%保障が上乗せ金利0円で付帯(満50歳以下) |
| 疾病保障の保障内容 |
がんと診断されたとき、急性心筋梗塞・脳卒中で所定の状態が60日以上続いたときや所定の手術を受けたとき、公的介護保険の要介護2以上に該当したときに住宅ローン残高がゼロになる(新3大疾病付機構団信) |
【全疾病保障】 病気やケガの種類を問わず所定の就業不能状態が1年を超えて継続すると住宅ローン残高がゼロになる 就業不能状態が月に15日を超えて続いた月は、その月のローン返済額を保障(通算36か月) 【がん保障特約】 所定のがんと診断されると住宅ローン残高が半分になる(保障開始から90日間は免責) |
| 団信保険料(料金) | 金利に含まれる(団信に加入しない場合は金利が年0.200%引き下げ) | 楽天銀行が負担(全疾病保障とがん50%保障も上乗せ0円。がん100%保障は年0.200%上乗せ) |
※上記の上乗せ幅・保障内容は2026年9月時点に楽天銀行公式サイト(金利選択型用団信)および住宅金融支援機構【フラット35】(新機構団信の加入要件・保障内容)で確認した内容です。
フラット35の新機構団信=「高度障害」ではなく「身体障害」で保障が広い
楽天銀行のフラット35では、住宅金融支援機構が提供するフラット35専用の団信「新機構団体信用生命保険」に加入できます。この団信は2017年10月に制度が見直され、一般的な団信よりも保障範囲が広くなっていますので、少し補足しておきます。
違いは、先ほど説明した「高度障害保障」が「身体障害保障」に置き換わっていることです。新機構団信には所定の高度障害状態のときに支払う高度障害保険金の取扱いがなく、代わりに「身体障害者手帳の1級もしくは2級の交付を受けること」が支払条件になっています。
1級・2級の認定基準は厚生労働省の身体障害者障害程度等級表(身体障害者福祉法施行規則別表第5号)に定められています。たとえばペースメーカーを植え込んで日常生活が極度に制限されている状態や、人工透析を受けて日常生活が極度に制限されている状態は1級に該当します。「高度障害状態」よりも幅広い状態が対象になることがわかります。ご家族の生活を守るという意味で、この保障範囲の広さは見逃せないポイントです。
<参考>新機構団信パンフレット抜粋

※クリックすると拡大画像が表示されます。
団信の保険料は別払いなし=フラット35だけは「加入しない」選択もできる
楽天銀行のフラット35、金利選択型とも、団信の保険料を別途支払う必要はありません。フラット35は保険料相当分が借入金利に含まれており、金利選択型は楽天銀行が保険料を負担しています。
民間銀行の住宅ローンは、契約者が亡くなったときの貸し倒れリスクを団信で回避する必要がありますが、フラット35は独立行政法人の住宅金融支援機構が提供する公的な性格のローンであることもあり、団信への加入が任意になっています。健康上の理由で団信に入れない方でもフラット35を利用できるのは、この仕組みのおかげです。
金利選択型は「全疾病保障+がん50%保障」が上乗せ0円
金利選択型住宅ローンに付帯する団信は、死亡・高度障害の保障だけでなく、がん・脳卒中・心筋梗塞・糖尿病・高血圧・肝硬変・慢性膵炎・慢性腎臓病といった生活習慣病はもちろん、すべての病気やケガ(精神障害・妊娠・分娩などの一部を除く)で働けない状態になったときに保険金が支払われる「全疾病特約(就業不能保障特約)」が上乗せ金利0円で付いています。
さらに2020年1月29日からは、所定のがんと診断されると住宅ローン残高が半分になる「がん保障特約(50%保障)」も上乗せ金利0円で付帯するようになりました。がん保障特約に加入できるのは融資実行日の年齢が満50歳以下の方で、満51歳以上の方は保険料の負担なしで全疾病特約付団信に加入します。がんへの保障はページ後半で詳しく解説しています。
なお、以前用意されていた「長期8疾病就業不能保障特約付団信」は、2026年9月時点で楽天銀行公式サイトに販売終了と表示されています。現在選べるのは「50%保障がん団信(全疾病特約付)」「100%保障がん団信(全疾病特約付)」「全疾病特約付団信(満51歳以上)」「団信(特約なし・第一生命引受)」の4つです。
楽天生命の団信は、告知手続きもWEBで完結できます。また、団信に加入すると健康相談などの「楽天生命メディカルサポートサービス」も無料で利用できます。
フラット35・金利選択型に付帯できる失業保障・入院保障特約(有料)
楽天銀行では、フラット35・金利選択型の双方に独自の「失業保障・入院保障特約」(引受保険会社:カーディフ損害保険)を付帯できます。こちらは団信と違って有料で、特約料は借入金額100万円あたり年800円(例:2,000万円の借入なら年16,000円)です。加入できるのは主債務者のみで、つなぎローンには付けられません。
1つ目の失業保障は、勤務先の倒産・廃業・会社都合の解雇・退職勧奨など非自発的に失業したときに、再就職まで1回あたり最長6か月間の住宅ローン返済相当額を保険金で支払ってくれるものです。住宅ローン完済まで通算36か月分が上限です。
この特約は、雇用保険に加入できない会社経営者・役員や自営業者の方も対象になるのが特徴です。雇用保険の失業給付を受けられない立場で住宅ローンを組む方は、あわせて検討する価値があります。
2つ目の入院保障は、病気やケガによる入院が続いている間の住宅ローン返済相当額を、1回の入院につき最長6か月分(通算36か月)保険金で支払ってくれるものです。退院した翌日から180日以内の再入院は同一の入院として扱われる点には注意してください。
どちらの保障も借入日から3か月間は待機期間で、この間に始まった失業・入院は対象になりません。加入の際は必ず楽天銀行公式サイト(失業保障・入院保障特約)と「被保険者のしおり」で詳細を確認してください。
楽天銀行の住宅ローンで「がん」に備えるには?フラット35と金利選択型の違い
楽天銀行の住宅ローンでがんに備える方法を、フラット35と金利選択型で比べてみましょう。子育て世帯では治療費と教育費が重なる時期がありますので、がんの備えは団信選びの大きなポイントです。
フラット35でのがんへの備え=新3大疾病付機構団信(年0.240%上乗せ)
フラット35の新機構団信は、がんが原因で死亡・身体障害1級/2級になったときにしか保険金が出ません。年0.240%の金利上乗せで「新3大疾病付機構団信」を選ぶと、がんと診断されただけで保険金が支払われ、住宅ローン残高がゼロになります。急性心筋梗塞・脳卒中に加え、公的介護保険の要介護2以上の状態も保障対象になる点が、民間の3大疾病保障と違う特徴です。加入できるのは申込時に満15歳以上満51歳未満の方で、過去にがんと診断された方は加入できません。
金利選択型でのがんへの備え=がん50%保障が上乗せ0円
金利選択型は2020年1月29日から全疾病保障にがん保障が加わり、所定のがんと診断されると住宅ローン残高が半分になります(満50歳以下・保障開始から90日間は免責。上皮内がんや皮膚の悪性黒色腫以外の皮膚がんは対象外)。
2026年9月時点で、がん50%保障が上乗せ金利なしで付く住宅ローンは楽天銀行(金利選択型)のほか、auじぶん銀行(満50歳以下)やソニー銀行(満50歳未満)などにもあります。一方、以前は無料だったPayPay銀行のがん50%保障団信は現在は年0.100%の上乗せが必要です。楽天銀行の金利選択型は、がん50%保障に加えて全疾病で住宅ローン残高と月々の返済の両方を保障する仕組みまで上乗せ0円で付く点が特徴といえます。
がん100%保障へのアップグレードは年0.200%上乗せ
楽天銀行の「100%保障がん団信(全疾病特約付)」を選ぶ場合は、年0.200%の金利上乗せが必要です。この特約では所定のがんと診断された時点で住宅ローン残高が全額ゼロになるため、国民病といわれるがんへの備えとして非常に心強い保障です。お子さまが小さいうちは治療費と教育費が重なるリスクもあるため、上乗せ負担と安心のバランスを夫婦で話し合って決めるのがおすすめです。

夫婦で借りるなら=連生団信の上乗せ金利と注意点
共働き世帯がペアローンや収入合算(連帯債務)で借りる場合、夫婦のどちらかに万一のことがあったときに2人分の住宅ローン残高がまとめてゼロになる「連生団信」が選べます。楽天銀行の2つの住宅ローンでの取り扱いは次のとおりです。
| 商品 | 連生団信の名称 | 上乗せ金利 | 備考 |
|---|---|---|---|
| フラット35 | デュエット(ペア連生団信) | 年0.180% | 連帯債務の夫婦向け。婚約・内縁・同性パートナーも対象。新3大疾病付機構団信とは併用不可 |
| 金利選択型 | 夫婦連生団信(連帯債務)/ペアローン連生団信 | 年0.200% | 戸籍上の夫婦が対象(ペアローン連生は親子・兄弟姉妹も可)。どちらか一方が満51歳以上だとがん保障特約は付けられない |
連生団信の保険金で住宅ローンが完済になった場合、もう一方の債務者の返済が免除された部分が一時所得として所得税の課税対象になることがあります。教育費のピークと重なる時期に予期せぬ税負担が出ないよう、契約前に税務署や税理士に確認しておくと安心です。
楽天銀行の団信でよくある質問
Q. 楽天銀行の金利選択型で、51歳以上でもがん保障は付けられますか?
A. 付けられません。がん保障特約(50%・100%)は融資実行日の年齢が満50歳以下の方が対象で、満51歳以上の方は保険料負担なしの全疾病特約付団信に加入します(2026年9月時点)。
Q. フラット35で団信に入らないと金利はどれくらい下がりますか?
A. 新機構団信付きの金利より年0.200%低い金利になります。ただし万一のときの残高は家族に残るため、別の生命保険で残高分をまかなえるかを確認したうえで判断してください。
Q. 楽天銀行の団信で持病があっても加入できますか?
A. 団信は告知に基づいて引受保険会社が加入の可否を判断します。金利選択型では団信に加入できないと借り入れもできませんが、フラット35は団信に加入しなくても利用できます。健康状態に不安がある方は、この違いを踏まえて商品を選ぶとよいでしょう。
Q. 失業保障・入院保障特約は無料ですか?
A. 有料です。特約料は借入金額100万円あたり年800円(100万円未満は切り上げ)で、団信と違って楽天銀行の負担ではありません。雇用保険に加入していない自営業者・会社役員の方も加入できます。
(参考)フラット35の地域別幹事生命保険会社
| 金融機関等 | 物件所在地 | 地域幹事生命保険会社 |
|---|---|---|
| モーゲージバンク等※下記以外の金融機関 | (全国) | 住友生命保険相互会社 |
| 銀行 信用金庫 信用組合 労働金庫 信用漁業協同組合連合会 |
北海道 | 明治安田生命保険相互会社 |
| 青森・岩手・宮城・秋田・山形・福島 | 明治安田生命保険相互会社 | |
| 茨城・栃木・群馬・埼玉・千葉・東京・神奈川・新潟・山梨・静岡・長野 | 日本生命保険相互会社 | |
| 岐阜・愛知・三重 | 明治安田生命保険相互会社 | |
| 富山・石川・福井・滋賀・京都・大阪・兵庫・奈良・和歌山 | 第一生命保険株式会社 | |
| 鳥取・島根・岡山・広島・山口 | 明治安田生命保険相互会社 | |
| 徳島・香川・愛媛・高知 | 住友生命保険相互会社 | |
| 福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島 | 第一生命保険株式会社 | |
| 沖縄 | 日本生命保険相互会社 |
(参考)フラット35の新機構団体信用生命保険共同引受会社
アクサ生命保険
ジブラルタ生命保険
住友生命保険
ソニー生命保険
SOMPOひまわり生命保険(旧・損保ジャパン日本興亜ひまわり生命保険)
第一生命保険
大同生命保険
太陽生命保険
東京海上日動あんしん生命保険
日本生命保険
富国生命保険
フコクしんらい生命保険
大樹生命保険(旧・三井生命保険)
三井住友海上あいおい生命保険
メットライフ生命保険
※引受会社の構成・社名は変更されることがあります。最新の引受体制や保障内容は住宅金融支援機構・楽天銀行の公式サイトでご確認ください。
まとめ=家族構成と年齢で選ぶ楽天銀行の団信
楽天銀行の2つの住宅ローンは、団信の中身がはっきり違います。金利選択型は満50歳以下なら「全疾病保障+がん50%保障」が上乗せ0円で付き、働けなくなったときの月々の返済まで守ってくれる点が子育て世帯に心強い設計です。フラット35の新機構団信は「身体障害1級・2級」という明確な基準で保障され、年0.240%の上乗せで要介護状態まで含む新3大疾病保障を足せます。金利タイプの好みだけでなく、ご自身の年齢・健康状態・夫婦での借り方・すでに入っている生命保険とのバランスを見て、ご家族のライフプランに合った団信を選びましょう。