カーディフ生命「第2回 生活価値観・住まいに関する意識調査」|疾病保障付き住宅ローンが新常識に?
※本記事は、カーディフ生命が2020年に発表した「第2回 生活価値観・住まいに関する意識調査」の結果にもとづく、当時の内容です。記載の調査数値や各銀行の保障内容は発表時点のものですので、最新の調査結果・各銀行の最新の団信内容はあらためてご確認ください。
団体信用生命保険の引受大手である、カーディフ生命が全国の男女2,084人を対象に「第2回 生活価値観・住まいに関する意識調査」を実施し、その結果を発表しました。
この調査は世代間の生活観・住まい観の把握を目的として、前年から実施されています。今回はこの調査の中から住宅ローンに関する部分を抜粋して紹介していきます。
- 私生活への価値観が高まる。「仕事よりプライベート重視」(86%)、「結婚する・パートナーと暮らす」(72%)、「広い家に住む」(50%)は、いずれも7pt以上の上昇
- 最大の生活不安は依然として「老後資金」(86%)。「コロナ感染」は73%で、「病気・ケガで働けなくなる」「自然災害」に並ぶ
- テレワーカー※1の3割がコロナ下で「住み替え・リフォーム等」を実施。テレワークが住まいを変えるきっかけに
- 住宅ローン返済不安理由、「失業」「倒産」が上昇。特にコロナ感染拡大後※2に住宅を購入した人の3割が「失業」「倒産」を不安視
- コロナ感染拡大後に住宅を購入した人の約7割が「疾病保障付き住宅ローン」を選択。堅実にリスクヘッジ

住宅ローン返済への不安が急増
住宅ローン返済への不安理由についての調査で、「失業」「倒産」が前年から急増しており、新型コロナウイルスの感染拡大で世の中が不景気になることを意識する人が増えていることがわかります。
しかし、冷静に考えると、仮にマイホームを購入せず賃貸住宅を借りている場合でも住居費は必要であり、「住宅関連費用」がなくなるわけではありません。住宅ローンを組むこと自体がリスクなのではなく、身の丈以上の住宅ローンを組まない、ボーナス併用払いに頼りすぎないといった、無理のない借り方を心がけることが大切だと考えるべきではないでしょうか。お子さまの教育費や将来のライフイベントも見据え、家計に余裕を持った返済計画を立てておきたいですね。
なお、一部の地銀(横浜銀行、静岡銀行)やイオン銀行が取り扱う住宅ローンの団信には、失業を保障してくれるタイプも存在します。これらの銀行はいずれもカーディフ生命を団信の保険引受先としており、カーディフ生命が失業保障を実現していると表現したほうが正しいですね。

コロナ禍では疾病保障の付帯が常識に?
次に、新型コロナウイルスの感染拡大が団信選びに与えている影響がわかる調査です。結論から言うと、疾病保障特約を付帯する人が急激に増加しています。以前は全体の40%程度しか疾病保障特約を選ぶ人がいませんでしたが、感染拡大の後では約70%の人が疾病保障の特約を付帯させています。
感染症の拡大により、これまで以上に病気やケガで住宅ローンの返済が滞ることを意識するようになったことがわかりますね。とくに小さなお子さまがいるご家庭では、万一のときに住まいと家計を守る備えへの関心が高まっているといえます。
カーディフ生命の団信を採用している銀行の多くは地銀で、取り扱う疾病保障は有料で年0.1%から年0.3%程度の金利上乗せが必要となるケースが多いのが現状ですが、ネット銀行では疾病保障を無償とする銀行や、極めて安価に設定する銀行などがあり、こうした銀行の住宅ローンも比較検討に入れていきたいですね。具体的なおすすめの銀行は本ページの末尾で紹介するので、ご一読ください。

住宅ローン借り入れ後の後悔の1位は?
調査の最後の項目が、住宅購入後(住宅ローン借り入れ後)の後悔についてです。前年に引き続き、圧倒的な回答数で「疾病保障の特約を付帯しなかった」ことが選ばれています。
疾病保障の特約は、住宅ローン借り入れ後では追加で付帯できない商品性となっているケースが多く、返済を開始した後に疾病保障特約のメリットに気づいたり、その存在を知ったりといった後悔が多くなっていると思われます。

調査結果から
マイホームを購入し住宅ローンを組んだ方の多くが、スペイン風邪以来といわれる感染症のパンデミックによって、景気後退や健康リスクなどを強く意識されていることが、今回の調査結果からわかりました。
新型コロナウイルスのワクチンの開発を経て、一部の国で接種が開始されていましたが、2021年も我々の生活は大きな制約を受ける可能性が高いと考えられていました。このため、当時は景気後退や健康リスクなどを強く意識した住宅ローン選びが主流になると見られていました。
住宅ローン契約後は疾病保障の付帯ができない場合があるという性質上、住宅ローンの借り入れ、もしくは借り換えのタイミングで、疾病保障の比較検討をしっかりしておきたいところですね。
おすすめの疾病保障付きの住宅ローン
auじぶん銀行の全疾病・がん50%保障
auじぶん銀行の住宅ローンには、精神疾患をのぞくすべての病気とケガを保障する全疾病保障と、がんと診断されると住宅ローン残高が半分になる疾病保障が、無料で付帯できます。
全疾病保障は、精神疾患をのぞく病気やケガで180日以上入院した場合に住宅ローン残高がゼロになる保障で、死亡・高度障害時はもちろんのこと、たとえば新型コロナウイルスで持病が悪化して長期の入院が必要になり、入院期間が180日継続した場合も、保険引受会社の規定により保険金・給付金の支払い対象となります。
ソニー銀行の無償のがん団信50
ソニー銀行の住宅ローンにも、無料の疾病保障が付帯しています。auじぶん銀行のような全疾病保障はありませんが、新型コロナウイルスを要因とした死亡・高度障害も保険金の支払い対象となります。
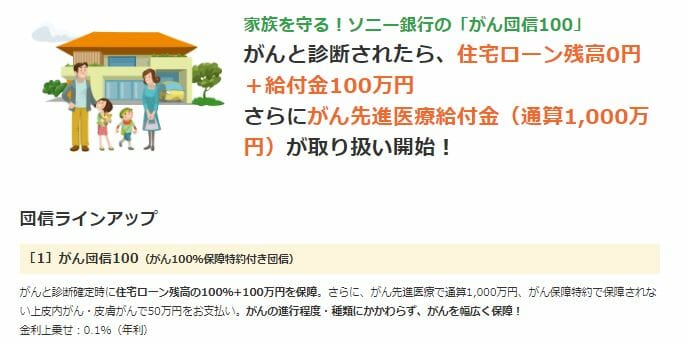
ソニー銀行の無料の疾病保障は「がん団信50」という、がんと診断されると住宅ローン残高が半分になる保障で、年0.10%の保険料を支払えば「がん団信100」を付帯することが可能になっています。このがん団信100は、がんと診断されたときに住宅ローンがゼロになる保障に加えて、100万円のがん診断給付金と通算1,000万円までのがん先進医療給付金がセットされています。
※各銀行の団信の保障内容・保険料・引受保険会社は改定される場合があります。お申し込みの際は各金融機関の公式サイトで最新の内容をご確認ください。
auじぶん銀行の住宅ローン関連記事
- auじぶん銀行の住宅ローン詳細
- auじぶん銀行の住宅ローンキャンペーン。キャンペーンコードは?
- auじぶん銀行 住宅ローンの審査基準とは?厳しい?甘い?
- auじぶん銀行の住宅ローンの最新金利
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- auじぶん銀行の住宅ローンの団信の保障内容は?
- auじぶん銀行の住宅ローンのペアローン・収入合算について
- au回線」と「じぶんでんき」で住宅ローン金利が割引になるauじぶん銀行の「au金利優遇割」を解説
- auじぶん銀行の住宅ローンはつなぎ融資で利用できる?市街化調整区域は?
- auじぶん銀行の住宅ローンに5年ルールと125%ルールはある?
- auじぶん銀行の住宅ローンは産休・育休でも申し込み可能?
- auじぶん銀行の住宅ローンはなぜ安い?
- auじぶん銀行の10年固定金利の住宅ローンの特徴
- auじぶん銀行の住宅ローンはミックスローンに対応している?ミックスローンの基本も解説
- auじぶん銀行の住宅ローンは注文住宅・つなぎ融資に対応している?
- auじぶん銀行の住宅ローンの当初期間引下げ・全期間引下げプランを解説
- auじぶん銀行の住宅ローンでリフォーム/リノベーション資金は借り入れ可能?
- auじぶん銀行の住宅ローンは外国人でも利用可能
- auじぶん銀行の住宅ローンは中古マンション・中古戸建でも利用可能?
- auじぶん銀行の住宅ローンは土地先行や土地だけでも利用できる?
- auじぶん銀行の住宅ローンでPontaポイントは貯まる?
- auじぶん銀行の住宅ローンの火災保険の特徴や評判は?「タフ・すまいの保険」とは?
- auじぶん銀行の住宅ローンはARUHIで申し込める?
- auじぶん銀行を給与受取口座にして住宅ローンを利用するメリットは?