auじぶん銀行の住宅ローン審査基準|厳しい?再審査の注意点
auじぶん銀行の住宅ローンは、前年度の年収200万円以上・申込時18歳以上65歳未満といった基本条件は他行と比べて特別厳しくはありません。ただし原則として保証会社を通さない審査のため、勤続年数や借入額と収入のバランスはしっかり見られます。
審査で見られやすいのは、勤続年数、年収に対する返済額の割合、団信の加入審査です。審査に落ちても理由は開示されないため、再審査を考えるときは、原因の候補を自分で洗い出すところから始めることになります。
auじぶん銀行の住宅ローンの特徴
auじぶん銀行の住宅ローンは、50歳以下なら、がん50%保障団信に全疾病長期入院保障などが付いた団信を上乗せ金利なしで選べるのが特徴です(51歳の誕生日の前日までに借り入れる人が対象)。50歳以下で一般団信(特約なし)を選ぶと「一般団信限定金利」として年0.054%低くなるため、がん50%保障を付ける実質的な負担はこの差の分です。
保証料は原則不要で、一部繰上返済の手数料もかかりません。申し込みから契約、借入後の残高確認や繰上返済まで、スマホとパソコンで手続きできます。
2026年11月の変動金利(全期間引下げプラン・物件価格80%以下・がん50%保障団信付き)は、新規で年1.734%です。審査は保証会社を通さないのが原則で、年収・勤務先・勤続年数・借入額のバランスを銀行が直接判断します。条件のよい住宅ローンほど審査が甘いわけではないため、次の節の基準を申込前に一つずつ確かめておきましょう。
auじぶん銀行の住宅ローンの審査基準
住宅ローンの審査に落ちてしまったとき、多くの人が気になるのは「なぜ落ちたのか」という理由ですが、一般的に金融機関はその詳細を開示してくれません。これはauじぶん銀行も同様で、どれだけ問い合わせても、審査結果の理由を個別に説明してもらえることは基本的にありません。
審査は、年収・勤務先・借入額・信用情報・物件の担保評価などを組み合わせて総合的に判断されます。そのため、1つの明確な理由だけで落ちるというより、複数の要因が重なって承認されないケースが一般的です。
例えば、団体信用生命保険(団信)に加入できないような明確な理由がある場合は、間接的に審査に通らなかった原因が分かることもあります。ただし、そうした分かりやすい例を除けば、審査の背景はブラックボックスのようなもので、どのポイントが足を引っ張ったのかを完全に把握することはできません。
理由が分からない以上、公式の商品説明書に書かれた基準を一つずつ確かめ、当てはまらない項目がないかを申込前に見ておくことが、いちばん確実な対策になります。
auじぶん銀行の住宅ローンを利用できる人
まず、基本的な利用条件を確認しておきましょう。auじぶん銀行の住宅ローンの審査に通るには少なくともこの条件を満たしていなければなりません。この中で確認しておきたいのは以下のポイントです。
年齢
申込時の年齢は満18歳以上満65歳未満、最終返済時は満80歳の誕生日までとなっています。
例えば、45歳までであれば返済期間を35年で借り入れ可能ですが、50歳の場合返済期間は30年が最大となります。この基準は他の金融機関と比べて特に厳しくも甘くもありません。
年齢でもう一つ気をつけたいのは、がん50%保障団信・がん100%保障団信などの疾病保障付きの団信を選べるのは、借入時50歳以下(51歳の誕生日の前日まで)の人に限られる点です。51歳以上は一般団信かワイド団信(年0.3%上乗せ)から選びます。
auじぶん銀行に限らず、一般的な住宅ローンの団信についてくる疾病保障は申し込み時の年齢で50歳までしか利用できない制限があることが大半です。かつてSBI新生銀行が扱っていた50代でも入れる介護保障付き団信(安心保障付団信)も、現在は新規申込を終了しています。
そのため、50代で住宅ローンを組む場合は疾病保障付き団信の選択肢が絞られます。無料の一般団信に加入したうえで、必要に応じて民間の医療保険・がん保険で備える方法も含めて検討し、各行の団信の年齢条件は申込前に確かめておきましょう。
年収
前年度の年収(自営業の場合は申告所得)は200万円以上です。
メガバンクや地方銀行は年収の条件を明示していないことが多く、単純には比べられませんが、年収200万円以上という公表条件は申し込みやすい水準です。ただし、年収が低いほど借りられる金額は小さくなります。
目安として、2026年11月の変動金利(新規・年1.734%)で3,000万円を35年で借りると、毎月の返済額は95,332円、年間では約114万円です。
年収500万円なら年収に占める返済額の割合(返済負担率)は約22.9%、年収400万円なら約28.6%になります(当編集部が2026年11月2日に公式金利ページで確認した金利による当社試算。元利均等・ボーナス返済なし・諸費用別・金利が全期間変わらない仮定)。
審査では車のローンなど他の借入れの返済額も合算されます。たとえば共働きで車を2台持つご家庭なら、自動車ローンの返済を加えると割合がさらに上がるため、申込前に完済できるものがないかを家族で確かめておきましょう。
ただし、「収入」は、一般的には少ないから審査に落ちるというものではなく、借入可能額の算出に利用されます。auじぶん銀行では、年収を入力するだけで借り入れ可能金額を簡単に回答してくれるシミュレーションツールを提供しています。
職業
auじぶん銀行の住宅ローンは、公式サイトにある「よくあるご質問」によると、会社員・公務員・契約社員・派遣社員・会社役員・個人事業主・自営業者の方が申し込み可能と明記されています。一方で、パートやアルバイトの方は利用対象外となっており、安定した収入の継続性が重視されていることがわかります。
また、育児休業中や病気療養による休職中、さらには転職直後であっても、合理的な理由があると判断されれば審査対象になります。例えば、復職予定が確定している育児休業中の方や、雇用形態が変わらず転職先が決まっている方などは、事前に必要書類を準備することで住宅ローンの利用が可能となるケースもあります。
職業や働き方だけで一律に断るのではなく、復職の予定や転職後の雇用形態など、事情を書類で説明できるかどうかが分かれ目になります。
勤続年数
| 職業 | 勤続年数 |
|---|---|
| 会社員(正社員)・公務員など | 3年(ただし3年未満の場合でも経歴書を提出すれば可) |
| 派遣社員 | 3年(ただし3年未満の場合でも経歴書を提出すれば可) |
| 契約社員 | 3年(ただし3年未満の場合でも経歴書を提出すれば可) |
| 会社役員 | 3年(3期分の決算書が必要) |
| 個人事業主・自営業 | 3年(3年分の確定申告書が必要) |
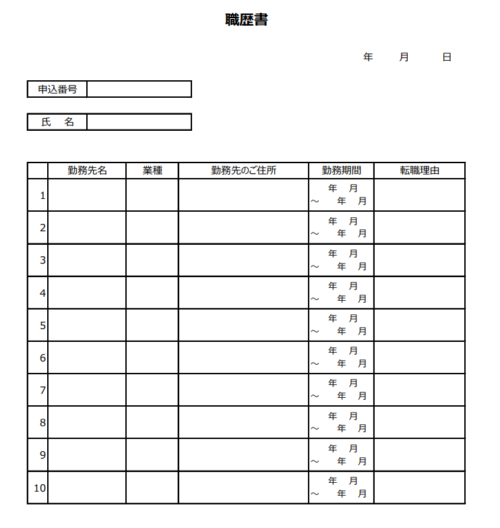
勤続年数は、基本的には3年以上となっています。サラリーマンなどの場合は、3年未満でも所定の条件を満たせば借り入れ可能ですが、勤続年数が短い場合は職務経歴書の提出を求められることがあります。今の会社に勤めて3年未満の人はこの職務経歴書が審査のポイントになる可能性があります。
以下はauじぶん銀行の公式サイトでサンプルとして示されている職歴書です。記入する内容は難しいものではありませんが、勤務先の住所や勤務期間を事前にメモしておくと、記入で迷いません。
健康状態(団信)
SBIアルヒなどが取り扱うフラット35を除くと、基本的に住宅ローンを利用する際には団信(団体信用生命保険)への加入が必須です。団信は生命保険の一種なので、持病があったり、過去に大きな病気の治療経験があると団信に加入できない可能性があります。
団信の加入時には告知書に健康状態に関する記載が必要で、具体的には
①過去3ヶ月以内に医師の治療・投薬を受けているか
②過去3年以内に病気で手術を受けたり2週間以上にわたり医師の治療・投薬を受けたことがあるか
について告知(書類に記入して提出)を行うことになります。
団信に加入できないと住宅ローンの審査に落ちてしまうのですが、auじぶん銀行では加入条件を緩和した(持病や治療履歴がある人が加入しやすい)ワイド団信を取り扱っています。また、通常の団信に加入できない場合、自動的にワイド団信の加入審査を行ってくれますので利用者としては申し込み時に意識する必要はありません。
保険会社によって審査が行われる団信に加入できないことが理由で審査に落ちた場合、住宅ローンの団信の引受保険会社と違う住宅ローンに申し込むという選択肢があります。auじぶん銀行では、ライフネット生命を採用しています。
資金使途に関する条件
中古マンション、中古戸建て、新築戸建てはもちろん、注文住宅に利用可能です。この基準は一般的なので特筆すべき点はありませんが、中古戸建で利用できない住宅ローンも稀にあります。auじぶん銀行の住宅ローンは、購入する住宅の種類を広く選べます。
また、資金使途の項目で、注目しておきたいのが「賃貸併用物件、店舗併用物件への住宅ローン貸し出しを可能としている」点です。いずれも住宅面積が50%以上あることという基準があるので留意は必要ですが、お店(事務所)兼自宅で働いている自営業・個人事業主・小規模法人の役員などの方も利用することができます。
最後に、この資金使途の項目で最も注目しておきたいポイントを解説します。それは、auじぶん銀行の住宅ローンは事務手数料などの諸費用はもちろん、住宅購入時の不動産仲介料や引越し資金も含め借入れが可能となっている、という点です。
しかも、auじぶん銀行の場合、「諸費用の借り入れ有無」や「頭金の有無(割合)」などで適用される住宅ローンが変わることがありません。金利の体系が分かりやすいのも、この住宅ローンの特徴です。
特徴的なのは、自分が住まなくても扶養家族が住む家であれば借り入れ可能となっている点です。ご両親が住むための新しい家や扶養する子供が住むための家でも利用可能です。
なお、物件の面積についても条件がありますが、かなり狭い住宅を購入する場合でなければ、ほとんどの物件が条件を満たします。
auじぶん銀行の住宅ローンが利用できる住宅の面積は
・戸建:面積30m²以上
・マンション:床面積(壁芯)20m²以上
となっています。
繰り返しとなりますが、「諸費用」を住宅ローンとして借り入れ可能なので、かなり低い金利で「諸費用」を用意できることになります。住宅ローンの借り入れ・借り換えには数十万円~200万円の費用が発生します。現金で用意できればよいですが、足りない分を住宅ローンの一部として借りられるため、手元の現金を教育費や引っ越し後の生活費に残しやすくなります。
審査などに通ることが条件ですが、「印紙税」「登録免許税」「司法書士報酬」「事務手数料」、「火災保険・地震保険の保険料」はもちろん、引っ越し費用まで。手元資金がほとんどなくてもauじぶん銀行の住宅ローンであればカバーできる可能性があります。
借入金額・借入期間・金利について
借入可能金額
借入金額は500万円以上2億円以内、借入期間は1年以上50年以内となっています(2026年9月1日時点・公式サイトで確認)。なお借入期間を35年1ヵ月以上(長期返済)とする場合は、適用金利に年0.1%が上乗せされます。50年で借りれば毎月の返済額は下がりますが、その分だけ金利が上がり、完済年齢も後ろにずれる点に注意が必要です。
2018年12月28日から貸し出し限度額を2億円に拡大しています。住宅価格の高騰が続く中、高額な住宅を購入したいケースでも利用しやすく商品内容が改定されています。
念のため注意しておきたいのは、諸費用部分の借入可能金額の上限が「マイホーム購入時の売買契約書の金額×10%」までになっているという点です。つまり、マイホームの価格が4,000万円だとしたら400万円まで諸費用を借り入れできるという制限がありますので念頭にいれておいてください。
なお、借り換えの場合担保評価額を上回る金額でも利用可能です。なかなか発生することはありませんが、物件の価格の値下がりペースが住宅ローンの返済ペースを上回ってしまった場合、住宅の価値と住宅ローン残高の逆転現象が発生してしまいます。auじぶん銀行の住宅ローンはもしそのような状態になっていた場合でも借り換え可能となっていますので、借り換え時にも安心して申し込める住宅ローンと言えます。
【2026年11月時点】auじぶん銀行の適用金利
審査の話に入る前に、いくらで借りられるのかを押さえておきましょう。2026年11月の変動金利は前月から据え置き、固定10年と固定35年は引き下げられました。当編集部が公式金利ページで確認した2026年11月適用の金利(50歳以下の方・物件価格の80%以下で借り入れる場合)は、下の表のようになっています。
| 金利タイプ | 新規借り入れ | 借り換え |
|---|---|---|
| 変動金利(全期間引下げ・一般団信〔特約なし〕) | 年1.680% | 年1.725% |
| 変動金利(全期間引下げ・がん50%保障団信付き) | 年1.734% | 年1.779% |
| 固定10年(当初期間引下げ) | 年3.360% | 年3.405% |
| 固定35年(当初期間引下げ) | 年4.635% | 年4.680% |
※2026年11月2日に公式金利ページで確認。物件価格の80%超は年0.045%の上乗せがあります。別途、借入金額の2.20%(税込)の事務手数料がかかります。
変動金利が上がると、同じ年収でも借入可能額や返済負担率の見え方が変わります。金利の動き方や団信ごとの違いはauじぶん銀行の住宅ローンの落とし穴、他行と並べた比較は住宅ローン借り換えランキングで確認できます。
auじぶん銀行の住宅ローン審査金利
一般的に、住宅ローンは申込者の年収に応じた借入可能額を計算する時に、実際に適用する金利ではなく別途ルールが定められた「審査金利」を利用しています。
金融機関によって審査金利をどのようなルールで算出するのかは異なりますが、変動金利や当初固定金利では2%~3%程度、固定金利タイプの場合適用する金利を利用することが多いとされています。
auじぶん銀行は審査金利を公表していません。公式サイトのシミュレーションは借入可能額の目安を知るのに使えますが、実際の審査結果とは異なることがあります。
auじぶん銀行の住宅ローン必要書類・提出書類ついて
| 正社員 | 契約社員・派遣社員 | 自営業・個人事業主 | 会社役員・社長 | |
|---|---|---|---|---|
| 身分証明書(免許証、パスポート、保険証など | ○ | ○ | ○ | ○ |
| 源泉徴収票 | ○ | ○ | ○ | |
| 住民税決定通知書 | ○ | ○ | ○ | ○ |
| 会社の決算書3期分(勘定科目内訳明細書を含む) | ○ | |||
| 確定申告書(付表を含むすべての申告書類) | ○ | ○(確定申告をしている場合) | ||
| 所得税の納税証明書 | ○ | ○ | ○ | ○ |
| 物件に関する書類 | ○ | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ | ○ |
個人事業主や会社役員は本審査の時点で提出が必要になる書類が多いので時間に余裕を持って審査に申し込むようにしましょう。(審査申し込み時点では書類の提出は不要です)
auじぶん銀行の司法書士が高い?
auじぶん銀行の住宅ローンでは同行が指定する司法書士に、抵当権の設定を依頼する必要があります。auじぶん銀行の住宅ローンはこの司法書士報酬が高いという口コミが散見されますが、法外に高いという水準ではありません。
司法書士の報酬は、契約前の諸費用の見積もりで金額を確認できます。不動産会社が紹介する司法書士より高いと感じる口コミもあるため、見積もりの段階で報酬額を確かめておくと、資金計画のずれを防げます。
auじぶん銀行の住宅ローン審査期間
auじぶん銀行は、邦銀で初めてネット完結の住宅ローンの提供を始めた銀行です(同行調べ)。
ネット完結とは、書類提出や契約書を電子化してネットやスマホからアップロードできるようにすることで郵送手続きを無くして審査手続きをスピーディにしたサービスです。
一般的なネット申込の住宅ローンで提出書類に不備があると書類をやり取りするだけで4~5日ぐらいを無駄にすることになりますが、書類提出をネットからできれば修正してすぐに再提出できます。auじぶん銀行ではこのようにIT技術を活用することで審査にかかる時間の短縮を実現しています。
※郵送での書類提出にも対応しています。
なお、auじぶん銀行の住宅ローン審査は土日・祝日は行われませんので、連休がある時期に住宅ローン審査を申し込む際にはお休みの日の日数も考慮して余裕をもって申込するようにしましょう。
審査を急ぎたい場合は、仮審査の申込画面(1/8ページ)のキャンペーンコード欄に「SAISOKU01」を入力すると、急ぎの意思を伝えられます(2026年9月1日時点で公式サイトの掲載を確認。金利優遇ではありません)。公式には「最短2週間でお借り入れ可能」と案内されていますが、書類の提出時期によっては最短での対応が難しいこともあります。
キャンペーンの最新情報はauじぶん銀行の住宅ローンキャンペーンとキャンペーンコードの記事をご覧ください。
最短で進めるには、売買契約書など審査書類を早めに出すこと、仮審査の申込後すぐに団信の告知を済ませること、本審査の完了までに口座開設と情報連携を終えておくことが欠かせません。情報連携にはキャッシュカードが必要で、届くまで1〜2週間程度かかるため、口座開設は早めに動いておきましょう。
実際の日数は時期や書類の状況で変わります。当サイトには、借り換えでauじぶん銀行に申し込んだ利用者から次のような口コミが寄せられています。
auじぶん銀行に申し込んでみたところ、2週間以上経過してやっと仮審査の結果が出ました。(中略)それからさらに2週間ほど経過した時にようやく本審査も通過し正式に住宅ローンの借り換えをすることができるようになりました。
※投稿当時の内容で、現在の審査日数とは異なる場合があります。個別の事例であり、審査の対応は状況により異なります。
auじぶん銀行の住宅ローン仮審査と本審査で何が審査される?
申込を受け付けた直後に行われる仮審査では申し込みした人が届け出た収入や資産と借入額(返済額)を照らし合わせて、無理なく返済を続けられる水準なのか、申込人の信用情報に問題はないのかを審査します。また、年収や年齢などからいくらまで貸せるのかという観点でも審査が行われます。
他社からの借り入れ状況を確認するため個人信用情報機関に照会して、その人の信用情報に問題がないか、過去に返済遅延などを起こしていないかについても確認されます。
仮審査の時点では書類の提出はありませんので、申告された情報をもとに審査が行われることになります。
本審査になるとさらに厳密な審査が行われます。仮審査で申告された情報に誤りがないか、物件の担保価値に問題はないかなど細かく審査されることになります。なお、保険会社による団体信用生命保険に加入できるかの健康状態の審査も同時並行で行われることになります。
※上記は一般的な住宅ローン審査の流れです。金融機関によっては審査順序が前後する可能性があります。
auじぶん銀行の住宅ローン仮審査と本審査の結果の有効期間
次に、auじぶん銀行の仮審査および本審査の結果はいつまで有効なのかを解説していきます。
auじぶん銀行の住宅ローンは仮審査も本審査も180日間有効です。この有効期間は一般的な水準ですし、他の金融機関の住宅ローンに申し込む時間的猶予も十分あります。
auじぶん銀行 住宅ローン 借り換え 審査について
住宅ローンは「マイホーム購入と同時に住宅ローンを借り入れる新規借入」と「住宅ローンの借り換え」に分かれます。住宅ローンの借り換えの審査も新規借入時とほぼ同じですが、
・マイホームの担保価値(物件評価額)の変化
・新規購入時と借り換え検討時の健康状態の変化(団信の加入審査があるため)
・転職・収入状況の変化
は少し注意しておくようにしましょう。
なお、auじぶん銀行では借り換え時に物件評価額を上回る融資にも対応していますし、事務手数料などの借り換えにかかわる費用を住宅ローンに含めることが可能なので借り換えだからといって注意しなければならない住宅ローンではありません。
連帯保証人・ペアローン・収入合算
連帯保証人は原則不要ですが、ペアローンおよび収入合算を利用する場合、以下のように互いに連帯保証人になる必要があります。
・ペアローンを申込みの場合は、互いに連帯保証人となります。
・収入合算での申込みの場合は、収入合算者となる方が連帯保証人となります。(同居の家族に限定)
保証会社・保証料について
auじぶん銀行の住宅ローンは、一般的な銀行で見られる「保証会社」を介さない仕組みを採用しています。通常であれば、銀行は貸し倒れリスクを避けるために保証会社の保証を付けるのが一般的ですが、auじぶん銀行はこのステップを省くことで、保証会社の審査そのものが不要となり、利用者に保証料が発生しません。
保証料だけでなく、保証会社に関連する事務手数料もかからないため、初期費用を抑えたい人にとって大きなメリットになります。
保証料は、他行の住宅ローンでは金利換算で年0.2%程度にも相当するケースがあり、総返済額に与える影響は決して小さくありません。この負担が一切ないという点は、auじぶん銀行の住宅ローンが“実質的な低コスト商品”として評価されている理由のひとつです。
なお、審査結果によっては例外的に保証会社を利用するケースがあります。その場合は保証料そのものを別途支払う形ではなく、保証料相当分が金利に上乗せされるという方式が採用されます。あくまで追加の保証料が発生しない仕組みは維持されており、金利へ組み込む形で調整される点が特徴です。
auじぶん銀行の住宅ローンは、「保証料ゼロ」という分かりやすいコストメリットを備えつつ、ネット銀行らしい低金利を両立しているため、総返済額を抑えたい利用者にとって魅力的な選択肢となっています。
※ 審査の結果、保証会社を利用する場合は、保証料相当額を上乗せした金利が設定されますが、別途発生する保証料はありません。
auじぶん銀行の住宅ローン審査に落ちた時の再審査と対策
2021年1月29日からauじぶん銀行が、保証会社を利用した住宅ローンの取り扱いを開始しています。この住宅ローンの取り扱いをはじめた狙いは、「今までより幅広い人がauじぶん銀行の住宅ローンを利用できるようにすること」なので、今までよりも住宅ローンの審査に通りやすくなったと考えることができます。
なお、「保証会社の保証がついた住宅ローン(保証付金利プラン)」に最初から申し込むわけではなく、審査の過程で保証会社の保証が必要と判断された場合に、保証付金利プランになるという流れです。
保証付金利プランになると、保証料相当額を含む分だけ金利は高くなります。それでも、以前なら承認されなかった人が借りられる道ができたことになります。
これまで解説してきたようにauじぶん銀行の住宅ローンの審査基準は極端に厳しいわけではありませんが、低金利でサービス性の高い住宅ローンを提供している以上、審査を厳しくしなければならない面はあります。
審査に落ちたからといって、ほかの住宅ローンにも通らないわけではありません。審査の基準は銀行ごとに違います。
auじぶん銀行の住宅ローンは金利も低く、疾病保障も魅力的なので、なんとか再審査して通過したいと思う人も多いのですが、何も考えずにもう1回申し込んでも審査は通りません。一度審査に落ちた人からの再審査であることは銀行側も把握しており、何も対策せずに再審査を申し込んでも当然のように審査に落ちる可能性が高いのが実情です。
中長期的な期間での審査であれば別の話です。例えば以下のようなポイントで改善していくことで再審査に通る可能性はありますが、すぐに改善できるものは多くはありませんので、半年ぐらいかけてやれることをしっかりと改善していく気持ちで取り組んでいく姿勢が必要になってきます。
| 審査に落ちた理由の候補 | 対策 |
| 年収に対する返済負担率が高い |
・購入するマイホームを変えて、借り入れ希望金額を減らす ・自己資金割合を増やして住宅ローンの借入希望金額を減らす ・審査で利用される収入・所得を増やす(年末調整・確定申告を超えてから申し込むなど) |
| 住宅ローン以外の借入がある(多い) |
・カードローン・目的別ローン・自動車ローンなどを返済する ・完済したうえでカードローン・目的別ローン・自動車ローンなどを解約する |
| 個人信用情報に問題がある |
・信用情報機関にご自身の個人信用情報の開示請求を行い、個人信用情報への記録期間を確認。 ・個人信用情報は強制削除はできないが、期間経過を待つことは方法の1つ。 |
| 借入額に対して担保の評価が低い |
・購入するマイホームを変える(担保価値の高さ) ・自己資金割合を増やして住宅ローンの借入希望金額を減らす |
| 勤務先・勤続年数の問題 |
・大手企業や公務員への転職を計画している場合は転職後に再審査申込(職務経歴書はしっかりと記入する) ・勤続年数が3年未満の場合、3年以上の勤続年数達成する |
審査に落ちた後にすぐできる対策は多くありません。「審査に落ちた理由は正確には教えてもらえませんし、銀行としても一度審査に落とした人の再審査をしっかりした理由もなく覆すことはありません」ので、一度審査に落ちた人からの申し込みは初回より慎重に審査されることもあり、再審査のハードルは低くありません。
事前審査で希望額より少ない金額で承認された場合も、本審査で大きく増えることはあまり期待できません。自己資金を増やす、借入額を見直す、他行の事前審査と条件を比べる、といった対策を考えましょう。
従って、半年・1年かけて対策していく余裕や時間が無い人は、auじぶん銀行の住宅ローンにこだわりすぎずに、「審査基準」が違う住宅ローンに申込みすることを優先すべきです。
auじぶん銀行の住宅ローンを探している人の多くは、変動金利か10年固定を考えているはずです。銀行の住宅ローンで年収の条件が低いのはイオン銀行で、前年度の年収100万円以上から申し込めます(2026年11月の新規の変動金利は年1.540%)。
イオン銀行は全国の店舗で相談しながら申し込めるため、審査の不安を担当者に聞きながら進めたい人にも向いています。
また、全期間固定金利タイプになりますが、利用しやすい審査基準を設けているフラット35は住宅ローンの審査に落ちた場合のバックアップとして有力な選択肢です。
フラット35はどの金融機関を経由して申し込んでも審査基準も基本的には住宅金融支援機構が用意している同一の基準になりますが、「実際に申し込んでみるとA社で落ちた人がB社で通った」という話はあります。
フラット35の取扱件数が最も多いのはSBIアルヒで、全国の店舗で相談しながら申し込めます。フラット35は審査の基準が機構の基準をもとにしているため、銀行の住宅ローンとは別の物差しで審査を受けられます。
まとめ
auじぶん銀行の住宅ローンは、公表されている利用条件こそ一般的な水準ですが、保証会社を通さない審査のため、勤続年数や借入額と年収のバランスはしっかり見られます。疾病保障付きの団信を上乗せなしで選べるのは50歳以下に限られる点も、年齢によっては審査とあわせて考えておきたいところです。
審査の基準は銀行ごとに違うため、auじぶん銀行で通らなかった場合も、別の銀行で通ることがあります。たとえば楽天銀行の金利選択型は前年の年収400万円以上が条件で、auじぶん銀行より年収の条件が高めです。
店舗で相談しながら進めたい場合は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン(対面相談コース)をSBIマネープラザで相談する方法もあります。他行と比べたいときは住宅ローンの審査に通りやすい銀行の比較も参考になります。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。
auじぶん銀行の住宅ローン関連記事
- auじぶん銀行の住宅ローン詳細
- auじぶん銀行の住宅ローンキャンペーン。キャンペーンコードは?
- auじぶん銀行 住宅ローンの審査基準とは?厳しい?甘い?
- auじぶん銀行の住宅ローンの最新金利
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- auじぶん銀行の住宅ローンの団信の保障内容は?
- auじぶん銀行の住宅ローンのペアローン・収入合算について
- au回線」と「じぶんでんき」で住宅ローン金利が割引になるauじぶん銀行の「au金利優遇割」を解説
- auじぶん銀行の住宅ローンはつなぎ融資で利用できる?市街化調整区域は?
- auじぶん銀行の住宅ローンに5年ルールと125%ルールはある?
- auじぶん銀行の住宅ローンは産休・育休でも申し込み可能?
- auじぶん銀行の住宅ローンはなぜ安い?
- auじぶん銀行の10年固定金利の住宅ローンの特徴
- auじぶん銀行の住宅ローンはミックスローンに対応している?ミックスローンの基本も解説
- auじぶん銀行の住宅ローンは注文住宅・つなぎ融資に対応している?
- auじぶん銀行の住宅ローンの当初期間引下げ・全期間引下げプランを解説
- auじぶん銀行の住宅ローンでリフォーム/リノベーション資金は借り入れ可能?
- auじぶん銀行の住宅ローンは外国人でも利用可能
- auじぶん銀行の住宅ローンは中古マンション・中古戸建でも利用可能?
- auじぶん銀行の住宅ローンは土地先行や土地だけでも利用できる?
- auじぶん銀行の住宅ローンでPontaポイントは貯まる?
- auじぶん銀行の住宅ローンの火災保険の特徴や評判は?「タフ・すまいの保険」とは?
- auじぶん銀行の住宅ローンはARUHIで申し込める?
- auじぶん銀行を給与受取口座にして住宅ローンを利用するメリットは?