三井住友銀行の住宅ローンの評判は?メリット・デメリット

公開日: 2026年9月26日 更新日: 2026年9月27日

三井住友銀行の住宅ローンの評判は?メリット・デメリット
三井住友銀行の住宅ローンの強みは、夫婦のどちらに万一があっても残高が0円になる連生団信「クロスサポート」(年0.18%上乗せ)や、産休・育休などの時期に返済を一時的に軽くできる「ライフイベントサポートプラン」など、家族の暮らしの変化に備える仕組みがそろっている点です。一方で、変動金利はネット銀行の最低水準より高めで、疾病保障は金利上乗せが必要なことがデメリットになります。
評判を調べるときに押さえておきたいのは、金利の水準だけでなく、保障・相談体制・借り入れ後の柔軟さのバランスです。ここでは公式の商品内容をもとに、共働き・子育て世帯の視点でメリットとデメリットを整理します。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
2026年9月は、ドコモSMTBネット銀行のWEB申込コースで終了した「物件価格の80%以下の金利優遇」が、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて比べてみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
まず、三井住友銀行の成り立ちを簡単に振り返っておきましょう。
三井住友銀行は、2001年4月に住友銀行とさくら銀行が合併して誕生した銀行です。さくら銀行は三井銀行と太陽神戸銀行の合併にさかのぼる三井系の銀行で、三井住友銀行は現在、三菱UFJ銀行・みずほ銀行と並ぶ3大メガバンクの一つです。
住宅ローンは20年・30年と長く付き合う借り入れです。全国に店舗網があり、借り入れ後も相談できる窓口がある点は、メガバンクを選ぶ理由の一つになるでしょう。
三井住友銀行の住宅ローンは「標準的な商品性+家族向けの特約」が特徴
三井住友銀行の住宅ローンは、変動金利・固定金利から選べる大手銀行らしい標準的な商品性です。そのうえで、夫婦で借りる家庭向けの連生団信や、ライフイベントに合わせた返済の見直し、自然災害時の返済一部免除特約など、暮らしの変化に備える仕組みを用意しています。
また、三井住友銀行のグループや提携する不動産会社経由で住宅ローンを紹介されるケースも多く、不動産会社の担当者と連携して手続きを進めやすいのも大手銀行の特徴です。注文住宅では、土地の購入資金を先に借りられる「土地先行融資」にも対応しています。
なお、店頭より金利が低いインターネット申込専用の住宅ローンにも力を入れています。
三井住友銀行の住宅ローンのメリット・評判
WEB申込専用住宅ローンは店頭より金利が低い
2026年9月に適用されている三井住友銀行のWEB申込専用住宅ローンの変動金利は年1.525%~(最優遇)です(2026年9月時点・公式サイトにて確認)。これは最も大きな引き下げ幅が適用された場合の金利で、実際の適用金利は審査結果などによって決まります。
三井住友銀行は2026年9月に変動金利を引き上げており、水準としてはネット銀行の最低水準より高めです。それでも、店頭申込より低い金利でメガバンクの住宅ローンを利用できるのがWEB申込専用の魅力です。
WEB申込専用住宅ローンは、審査申し込みから契約までネットと郵送で手続きする商品で、24時間いつでも申し込めます。平日の日中に時間をとりにくい共働き世帯には便利ですが、店舗の窓口では申し込めない点は覚えておきましょう。
夫婦連生団信「クロスサポート」で二人の万一に備えられる
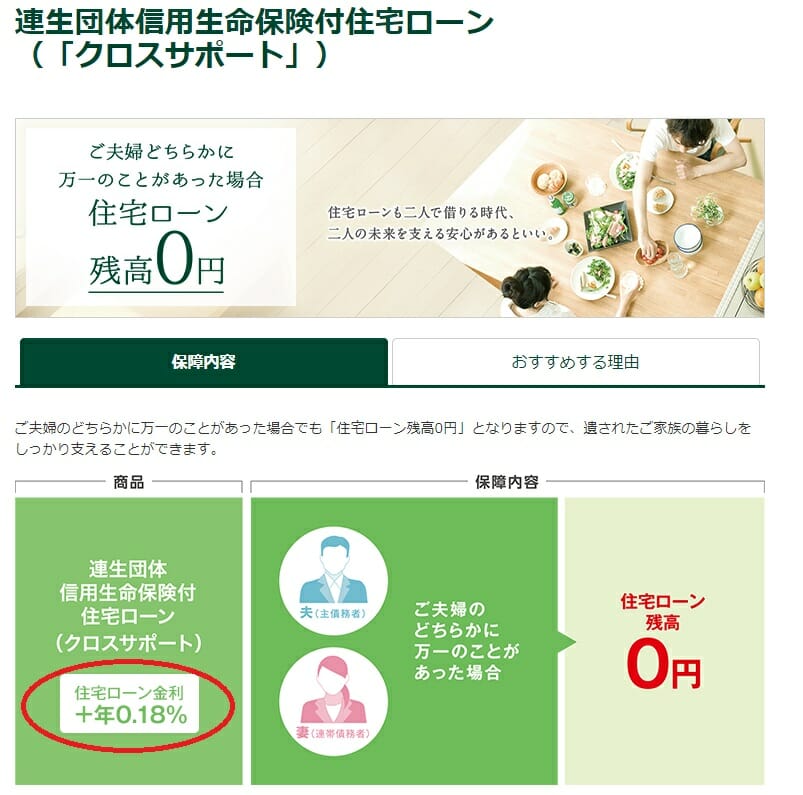
三井住友銀行では、連帯債務で借りる二人のどちらかに万一のことがあった場合に住宅ローン残高が0円になる連生団信「クロスサポート」を取り扱っています。対象は法律婚の夫婦のほか、親子、事実婚、同性パートナーです。
共働き世帯が増え、夫婦で協力して住宅ローンを組むケースは珍しくありません。その方法には、収入合算(連帯債務)やペアローンなどがあります。
ただし、ペアローンは夫婦それぞれが1本ずつ住宅ローンを契約するため、団信はそれぞれの借入分にしか適用されません。夫婦のどちらかに万一のことがあっても、もう一方の借入分は返済が残ります。また、一般的な連帯債務型では主債務者しか団信に加入できず、連帯債務者に万一のことがあった場合は住宅ローンがそのまま残ってしまいます。
クロスサポートなら、二人のどちらに万一のことがあっても住宅ローン残高全体が0円になります。「二人で返す前提の家計」が突然一人になっても、子どもたちと住まいを守れる安心感は、共働き子育て世帯にとって大きな価値があります。金利の上乗せは年0.18%です(2026年9月時点・公式サイトにて確認)。なお、借入期間中に任意で脱退することはできません。
産休・育休中は「利息だけの返済」に切り替えられる
三井住友銀行の住宅ローンを利用中の方は、「ライフイベントサポートプラン」で、6か月間、返済を利息分のみにできます(元金の返済を据え置く方式)。対象となるのは、産休・育休、転職、単身赴任、子どもの学費や留学費用などのライフイベントです。
利用できるのは借り入れから1年以上たち、直近1年間に返済の遅れがない方で、最大10回・累計5年まで利用できます。手数料は1回あたり5,500円(税込)です。
ただし、元金の返済が一時的に止まるため総返済額は増え、据え置き後の月々の返済額が増えることもあります。収入が一時的に減る時期の「つなぎ」として使い、長く頼りすぎないことが大切です。
メガバンクならではの対面相談
長い付き合いになる住宅ローンだからこそ、顔を合わせて相談できる金融機関を選びたいと考えるのは自然なことです。三井住友銀行は全国に店舗網を持ち、住宅ローンの相談窓口も用意しています。小さなお子さま連れで対面相談したいご家庭には心強い存在です。相談の予約方法や受付時間は店舗によって異なります。
また、Oliveアカウントを契約したうえで住宅ローンを契約すると、Vポイントが貯まる特典も用意されています(条件は公式サイトで確認が必要です)。
三井住友銀行の住宅ローンのデメリット
審査結果で利用できる金利が変わる
三井住友銀行に限らずメガバンク・地銀の住宅ローンでは、適用される金利が審査結果によって変わります。審査の結果、想定していた最優遇金利より高い金利で借りることになる可能性もあります。
家計の返済計画は「最優遇金利ぴったり」ではなく、少し余裕を持って立てておくと安心です。たとえば最優遇より0.2〜0.3%高い金利でも教育費や生活費と両立できるかを試算しておくと、審査結果に左右されにくくなります。
疾病保障は金利上乗せが必要
ネット銀行などでは、疾病保障を金利上乗せなしで付けられる住宅ローンが増えています。三井住友銀行の住宅ローンにも8大疾病保障を付けられますが、借入時の年齢が46歳未満の場合で年0.3%の金利上乗せが必要です。
46歳未満の方は、8大疾病で働けない状態が続いたときの保障に絞った「8大疾病保障ライト」(年0.1%上乗せ)も選べます。8大疾病保障の保障開始は融資から3か月経過後で、借入時の年齢が46歳以上の方はプランの内容が異なります。過去にがんと診断されたことがある方は加入できないため、条件を事前に確認しておきましょう。
三井住友銀行の住宅ローンが向いている家庭・向いていない家庭
| 比較の観点 | 向いている家庭 | ほかの選択肢も検討したい家庭 |
|---|---|---|
| 借り方 | 夫婦の連帯債務で借り、二人分の保障を1本で持ちたい | 夫婦それぞれの収入で別々に借りたい(ペアローン) |
| 相談スタイル | 店舗で対面相談しながら進めたい | すべてネットで完結し、金利の低さを最優先したい |
| ライフイベント | 産休・育休や転職など、収入が一時的に減る時期が見込まれる | 当面、収入が大きく変わる予定がない |
| 疾病保障 | 上乗せを払ってでも8大疾病に手厚く備えたい | 疾病保障を金利上乗せなしで付けたい |
ほかのメガバンクとも比べたい方は、三菱UFJ銀行の住宅ローンのメリット・デメリットやみずほ銀行の住宅ローンのメリット・デメリットもあわせてご覧ください。
よくある質問(共働き・子育て世帯向け)
Q. 三井住友銀行で夫婦で借りるなら、クロスサポートとペアローンのどちらがよいですか?
A. 万一の保障を重視するなら、どちらに何かあっても残高全体が0円になるクロスサポート(年0.18%上乗せ)が安心です。ペアローンは夫婦それぞれが住宅ローン控除を使えますが、団信は各自の借入分のみです。保障・税制・諸費用を含めて選びましょう。
Q. 8大疾病保障(年0.3%上乗せ)は付けたほうがよいですか?
A. 一概には言えません。上乗せ分は借入3,000万円なら年間で数万円規模の負担になる一方、保障の安心は大きいものです。加入中の医療保険・就業不能保険と重なりがないか確認し、家計全体の保険料のバランスで判断しましょう。
Q. 育休中に住宅ローンの返済を軽くすることはできますか?
A. 借り入れから1年以上たち、直近1年間に返済の遅れがなければ、ライフイベントサポートプランで6か月間、返済を利息分のみにできます。手数料は1回5,500円(税込)で、総返済額は増える点に注意が必要です。
【参考】疾病保障が無料で付帯する住宅ローン
最後に参考情報として、疾病保障を金利上乗せなしで付けられる住宅ローンも紹介しておきます。auじぶん銀行や楽天銀行のようにがん保障・全疾病保障を上乗せなしで付けられる銀行のほか、SBI新生銀行も2026年3月から上乗せなしの全疾病保障付団信を始めています。保障の条件は銀行ごとに異なるため、金利・手数料とあわせて比べてみてください。最新の金利・商品内容は各金融機関の公式サイトでご確認ください。
| 変動金利 | 10年固定 | 特徴 | |
|---|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース) | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 年3.379%〜 (当初引下げプラン・2026年10月) | 店舗やオンラインで専門スタッフに相談しながら申し込める。保証料は無料で、全疾病保障も金利の上乗せなしで付帯。 |
| SBI新生銀行 | 年1.340%(金利優遇プログラム適用時)※1 | 年3.380%(自己資金優遇金利) | SBI新生銀行の住宅ローンは、団体信用生命保険の内容を重視する人にとって、非常にコストパフォーマンスの高い住宅ローンです。 |
| PayPay銀行 | 年1.580%(全期間引下型) | 年3.520%(当初期間引下型) | 変動金利タイプの金利の低さに注目。 |
| ソニー銀行 | 年1.847%(新規購入) (変動セレクト住宅ローン) | 年3.715% (固定セレクト住宅ローン) | がんと診断されるだけで住宅ローン残高が1/2に減額! ※2023年11月1日以降、物件の購入価格を超えて借り入れる場合は金利が年0.05%上乗せになります(新規購入時)。 |
※1 金利優遇プログラム適用時
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
- 狭小住宅が注目される理由は?住宅ローン・減税の床面積の注意点
- すまい給付金とは?終了した制度の概要といま使える住宅取得支援
- 定年後も住宅ローンが残る?老後の返済問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
- 【速報】auじぶん銀行が2026年10月の住宅ローン金利を発表!
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.22住宅ローン
2026.10.20住宅ローン
2026.10.15住宅ローン
2026.10.14住宅ローン
2026.10.14住宅ローン
2026.10.12住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
