イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
公開日: 2026年9月17日 更新日: 2026年9月27日

イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説

イオン銀行の住宅ローンは、「イオングループでの買い物が毎日5%OFF」「全疾病団信が上乗せ金利0円」「全国の店舗で相談できる」という生活密着型のメリットがある一方、変動金利はネット銀行の最低水準よりやや高く、がん保障や8疾病保障は有料で、優遇金利には取引条件が付くという注意点もあります。この特集ページでは、イオン銀行の住宅ローンの評判・メリットと、落とし穴になりそうなデメリットを家族の家計目線で整理します(2026年9月時点)。
はじめに
イオン銀行は、全国のイオンモール内に展開する「インストアブランチ」を軸とした独自の出店戦略を採用しており、地域密着型の利便性の高い銀行サービスを提供しています。沖縄県にも2014年から進出しており、全国各地にネットとリアルの両方で接点を持つことができる体制を整えています。
イオン銀行の最大の特長の一つが、イオングループとの連携による利用者メリットの大きさです。住宅ローンを契約している人向けには「イオンセレクトクラブ」という特典が用意されており、全国のイオングループの店舗での買い物が常時5%割引になるサービスを受けられます。日常的にイオンで買い物をするご家庭にとっては、住宅ローンの返済期間中ずっと続く節約効果が大きな魅力です。
住宅ローン以外の金融商品においても、イオン銀行はイオングループのアセットを活かしたユニークなサービスを展開しています。口座数は2024年12月末時点で880万口座を突破、預金残高は4.3兆円超に達しており、2000年以降に開業した銀行のなかでも有数の顧客基盤を築いています。
また、住宅ローンの契約方法も柔軟に選択できる点が特徴です。ネット申し込みを基本としつつも、申込後に「店舗契約」か「WEB契約」のいずれかを選べる仕組みを採用しています。デジタル手続きに不安のある人でも、後から対面でのサポートを受けられるため、初めて住宅ローンを組むご家庭にも安心して利用しやすい環境が整っています。
イオン銀行とは?=店舗とネットを併せ持つイオングループの銀行
イオン銀行は、2007年に開業した比較的新しい銀行でありながら、イオングループのスケールと店舗網を活かし、日本全国に着実に展開してきました。特に、イオンモールなどの商業施設内に併設する「インストアブランチ」の形で出店することで、買い物ついでに気軽に立ち寄れる利便性の高い銀行として支持を集めています。
取扱商品も年々拡充されており、預金や住宅ローンに加え、デビットカード・クレジットカード・カードローン・外貨預金・NISA・iDeCo・生命保険・医療保険・投資信託など、個人の資産形成・管理に対応する総合的なラインナップを提供しています。
第三者機関による評価も高く、顧客満足度ランキングや金融機関の信頼性調査で上位に入ることの多い銀行です。イオン銀行は、単なるネット銀行でもなく、店舗型銀行でもない、ハイブリッドな運営スタイルを採用していることが特徴で、リアルとデジタルの双方の強みを活かしたサービス展開により、幅広い年代の顧客層から支持を集めています。
住宅ローンの評価も高く、オリコン顧客満足度®調査の住宅ローン部門では、審査・契約手続きや付帯サービスの項目で上位に名前が挙がる常連です。オリコンのランキングは実際にその住宅ローンを利用している人の満足度を集計しているので、住宅ローン選びの参考として活用しやすい調査です。
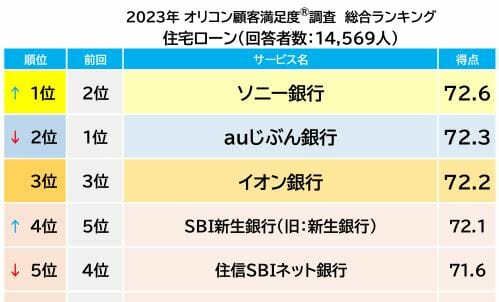
「オリコン顧客満足度®」調査の住宅ローン版の最新結果が2025年8月に発表されました。
総合1位はイオン銀行の住宅ローンが獲得しました!イオン銀行の1位獲得は初となります。2位はソニー銀行の住宅ローンで、3位にSBI新生銀行、続いて楽天銀行とauじぶん銀行がランクインしています。
上位の銀行間の得点はかなりの僅差で、いずれも高い顧客満足度を得ていることがわかります。
3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
イオン銀行の住宅ローン金利推移=変動は年1.040%(2026年9月)
最初にイオン銀行の住宅ローンの最新金利と金利推移を確認しておきましょう。以下の表はマイホーム購入(新規借り入れ)者向けの金利推移です。
なお、イオン銀行の住宅ローンは変動金利タイプが魅力的です。イオン銀行よりも低い金利で住宅ローンを借り入れできるネット銀行もありますので、合わせてチェックしておくようにしましょう。
|
変動金利 (金利プラン) |
10年固定金利 (当初固定金利プラン) |
|
| 2026年9月 | 年1.040% | 年3.650% |
| 2026年7月 | 年1.040% | 年3.430% |
| 2025年2月 | 年0.530%~年0.580% | 年1.280% |
| 2025年1月 | 年0.530%~年0.580% | 年1.210% |
| 2024年12月 | 年0.530%~年0.580% | 年1.300% |
| 2024年11月 | 年0.530%~年0.580% | 年1.260% |
| 2024年10月 | 年0.530%~年0.580% | 年1.230% |
| 2024年9月 | 年0.380%~年0.430% | 年1.500% |
| 2024年8月 | 年0.380%~年0.430% | 年1.500% |
| 2024年7月 | 年0.380%~年0.430% | 年1.500% |
| 2024年6月 | 年0.380%~年0.430% | 年1.410% |
| 2024年5月 | 年0.380%~年0.430% | 年1.410% |
| 2024年4月 | 年0.380%~年0.430% | 年1.410% |
| 2024年3月 | 年0.380%~年0.430% | 年1.490% |
| 2024年2月 | 年0.380%~年0.430% | 年1.490% |
| 2024年1月 | 年0.380%~年0.430% | 年1.490% |
| 2023年12月 | 年0.380%~年0.430% | 年1.390% |
| 2023年11月 | 年0.380%~年0.430% | 年1.390% |
| 2023年10月 | 年0.380%~年0.430% | 年1.390% |
| 2023年9月 | 年0.380%~年0.430% | 年1.210% |
| 2023年8月 | 年0.380%~年0.430% | 年1.210% |
| 2023年7月 | 年0.380%~年0.430% | 年1.210% |
| 2023年6月 | 年0.380%~年0.430% | 年1.450% |
| 2023年5月 | 年0.380%~年0.430% | 年1.450% |
| 2023年4月 | 年0.380%~年0.430% | 年1.450% |
| 2023年3月 | 年0.380%~年0.430% | 年1.440% |
| 2023年2月 | 年0.380%~年0.430% | 年1.440% |
| 2023年1月 | 年0.380%~年0.430% | 年1.440% |
| 2022年12月 | 年0.520% | 年0.990% |
| 2022年11月 | 年0.520% | 年0.990% |
| 2022年10月 | 年0.520% | 年0.990% |
| 2022年9月 | 年0.520% | 年0.930% |
| 2022年8月 | 年0.520% | 年0.930% |
| 2022年7月 | 年0.520% | 年0.930% |
| 2022年6月 | 年0.520% | 年0.870% |
| 2022年5月 | 年0.520% | 年0.870% |
| 2022年4月 | 年0.520% | 年0.870% |
| 2022年3月 | 年0.520% | 年0.670% |
| 2022年2月 | 年0.520% | 年0.670% |
| 2022年1月 | 年0.520% | 年0.670% |
| 2021年12月 | 年0.520% | 年0.670% |
| 2021年11月 | 年0.520% | 年0.670% |
| 2021年10月 | 年0.520% | 年0.670% |
| 2021年9月 | 年0.520% | 年0.670% |
| 2021年8月 | 年0.520% | 年0.670% |
| 2021年7月 | 年0.520% | 年0.670% |
| 2021年6月 | 年0.520% | 年0.670% |
| 2021年5月 | 年0.520% | 年0.670% |
| 2021年4月 | 年0.520% | 年0.670% |
| 2021年3月 | 年0.520% | 年0.620% |
| 2021年2月 | 年0.520% | 年0.620% |
| 2021年1月 | 年0.520% | 年0.620% |
| 2020年12月 | 年0.520% | 年0.620% |
| 2020年11月 | 年0.520% | 年0.620% |
| 2020年10月 | 年0.520% | 年0.620% |
| 2020年9月 | 年0.520% | 年0.620% |
| 2020年8月 | 年0.520% | 年0.620% |
| 2020年7月 | 年0.520% | 年0.620% |
| 2020年6月 | 年0.520% | 年0.620% |
| 2020年5月 | 年0.520% | 年0.620% |
| 2020年4月 | 年0.520% | 年0.620% |
| 2020年3月 | 年0.520% | 年0.690% |
| 2020年2月 | 年0.520% | 年0.690% |
| 2020年1月 | 年0.520% | 年0.690% |
| 2019年12月 | 年0.520% | 年0.690% |
| 2019年11月 | 年0.520% | 年0.690% |
| 2019年10月 | 年0.520% | 年0.690% |
| 2019年9月 | 年0.520% | 年0.690% |
| 2019年8月 | 年0.520% | 年0.690% |
| 2019年7月 | 年0.520% | 年0.740% |
| 2019年6月 | 年0.520% | 年0.740% |
| 2019年5月 | 年0.520% | 年0.740% |
| 2019年4月 | 年0.520% | 年0.740% |
| 2019年3月 | 年0.520% | 年0.740% |
| 2019年2月 | 年0.520% | 年0.740% |
| 2019年1月 | 年0.520% | 年0.740% |
| 2018年12月 | 年0.520% | 年0.740% |
| 2018年11月 | 年0.520% | 年0.740% |
| 2018年10月 | 年0.520% | 年0.740% |
| 2018年9月 | 年0.570% | 年0.690% |
| 2018年8月 | 年0.570% | 年0.690% |
| 2018年7月 | 年0.570% | 年0.690% |
| 2018年6月 | 年0.570% | 年0.690% |
| 2018年5月 | 年0.570% | 年0.690% |
| 2018年4月 | 年0.570% | 年0.690% |
| 2018年3月 | 年0.570% | 年0.690% |
| 2018年2月 | 年0.570% | 年0.690% |
| 2018年1月 | 年0.570% | 年0.690% |
※2026年9月の金利(変動 年1.040%=金利プラン・物件価格の80%以内、10年固定 年3.650%=当初固定金利プラン)は、当編集部が2026年9月1日にイオン銀行の公式金利ページで確認した水準です。借入額が物件価格の80%を超える場合は変動金利が高めに設定されます(適用金利は借入比率で異なります)。2025年春以降、日銀の利上げを受けて住宅ローン金利は段階的に上昇しています。適用金利は毎月見直されるため、最新の金利は必ず公式サイトでご確認ください。
イオン銀行の住宅ローンの評判・メリット
イオングループでの毎日の買い物が5%OFF!!
イオン銀行の住宅ローンの最大の特徴は、イオングループだからこそ提供できる特典「イオングループでの買い物が毎日5%割引」が利用できることです。
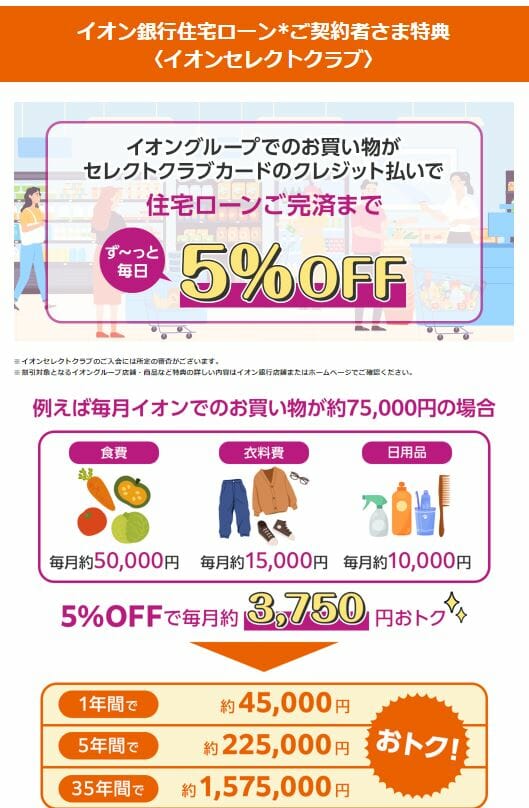
イオン銀行の住宅ローンを利用していると、イオン・マックスバリュ・まいばすけっと・ネットスーパーなどのイオングループでの買い物がいつでも5%割引になります。イオンモールだけでなく、スーパーマーケットも対象になるので、普段の買い物でイオングループを利用する機会が多いご家庭にとってはメリットがあるサービスと言えるでしょう。
2023年のサービス改良により、借入期間中はずっと5%割引を受けられるようになっています(それまでは借り入れから5年間のみの特典でした)。
- 割引は買い物金額の5%
- イオン・マックスバリュ・まいばすけっとなどの店舗が対象になるだけでなくイオンのネットスーパーも対象。
- 割引サービスを受けるには専用のクレジットカード(セレクトクラブカード)で決済しなければならない。入会には所定の審査がある
変動金利が比較的低金利
イオン銀行の住宅ローンは、メガバンクや地方銀行よりも低い金利を提示しています。また、メガバンクや地方銀行は、住宅ローンの審査で金利を高くして提示してくることが多くあります。イオン銀行は審査の結果で金利を変えることはないので、ホームページの見た目の金利以上の金利差があります。
2026年10月現在、イオン銀行の住宅ローンの変動金利は年1.040%(新規借り入れ・金利プラン・物件価格の80%以内)とメガバンクや地方銀行の金利よりも低く、ネット銀行の最低水準の金利と比べるとやや高くなる場合があります(気になる銀行の最新金利を見比べてみましょう)。
ネット銀行と比較して金利のお得さはないですが、イオン銀行の住宅ローンは審査基準がゆるいと言える面もあり、しかも、全国にある店舗で相談もできるので様々な状況で利用しやすい住宅ローンです。
ワイド団信の取り扱い
イオン銀行は幅広い人に住宅ローンを利用してもらえるように審査の基準が低めに設定されているうえ、2016年からワイド団信の取り扱いを始めていて、健康状態に不安をかかえる人でも利用しやすい住宅ローンになっています。
2021年よりイオン銀行のワイド団信の保険引受会社はイオン・アリアンツ生命保険になっています。ワイド団信の保険引き受けとしては珍しい保険会社ですので、他行でワイド団信の申し込みをしている方はイオン銀行にも申し込みを行うと審査に通る可能性が高まると言えます。
一般的に、住宅ローンを利用するには、団体信用生命保険(団信)に加入する必要がありますが、過去に大きな病気にかかったり、治療中の持病がある場合、健康状態の問題で団信に加入できないことがあります。そのような健康状態に不安を抱える人のために用意されているのが加入条件が緩和された「ワイド団信」です。
ワイド団信は加入しやすくなっている分、通常の住宅ローン金利に年0.300%の金利を上乗せして保険料を実質的に負担しなければなりませんが、高血圧、うつ病、糖尿病、肝炎など一般の団信では審査に通らない可能性のある持病や過去の病歴のある人でもワイド団信を利用することで住宅ローンを利用できる可能性が大きく広がります。
なお、イオン銀行で取り扱うワイド団信で加入できる可能性のある症例を参考までに紹介しておきます。
※団信の加入審査は病名だけで決まるのではなく症状により判断されるので注意してください
- 代謝異常による病気(糖尿病、脂質異常症(高脂血症・高コレステロール血症)、高尿酸血症・痛風など)
- 心臓・血圧の病気(狭心症、心筋梗塞、不整脈、心房細動、期外収縮、心臓弁膜症、高血圧症、血栓性静脈炎(静脈血栓症)など)
- 脳の病気(脳卒中(脳梗塞・脳出血・くも膜下出血)、脳動脈瘤(脳動脈解離)、てんかん、ギランバレー症候群など)
- 精神・神経の病気(うつ病・うつ状態、自律神経失調症、適応障害、不安障害、強迫性障害、パニック障害、睡眠障害、神経症など)
- 食道・胃・腸の病気(潰瘍性大腸炎、クローン病、逆流性食道炎、胃潰瘍、十二指腸潰瘍、大腸ポリープなど)
- 肝臓・胆道・膵臓の病気(肝炎・ウイルス肝炎(B型肝炎・C型肝炎)、肝機能障害、脂肪肝、胆石、胆嚢ポリープなど)
- 呼吸器(胸部)の病気(喘息、気管支炎、肺炎、肺血栓塞栓症、結核、睡眠時無呼吸症候群など)
- 目・耳・鼻の病気(緑内障、白内障、網膜剥離、難聴、副鼻腔炎など)
- ホルモン・免疫異常による病気(バセドウ病(甲状腺機能亢進症)、甲状腺機能低下症、リウマチ性疾患、橋本病、全身性エリテマトーデスなど)
- 血液・造血器の病気・異常(貧血、赤血球・白血球の数値異常など)
- 妊娠・女性特有の病気(妊娠、子宮筋腫、卵巣嚢腫、子宮頸部異形成、子宮内膜炎など)
なお、イオン銀行のワイド団信には年0.300%の金利上乗せが必要ですが、銀行業界でこの金利上乗せ幅が最も小さい水準なのがソニー銀行で、上乗せ幅は年0.200%です(2026年7月時点・公式の商品詳細説明書で確認)。保険引受会社がイオン銀行と異なるため、審査落ち時の対策としても有効ですので、ソニー銀行への申し込みも同時に検討してはいかがでしょうか。
全疾病団信が上乗せ金利0円・8疾病保障プラスも選べる
次に注目したいのが疾病保障です。イオン銀行の住宅ローンでは、病気・ケガによる就業不能状態を保障する「全疾病団信」を金利上乗せなし(0円)で付けられます(従来は年0.100%の上乗せが必要でしたが、2023年1月以降は上乗せなし)。所定の就業不能状態が返済日に15日を超えて続いた月は毎月の返済額が保障され、1年を超えて続くと住宅ローン残高が0円になります。借入後の免責期間がなく、すぐに保障が始まる点も特徴です(イオン銀行公式サイトで確認・2026年9月時点)。
さらに手厚くしたい場合は、「がん」「脳卒中」「急性心筋梗塞」の3大疾病に5つの重度慢性疾患を加えた「8疾病保障プラス付住宅ローン(8疾病団信プラス)」を年0.300%の上乗せで選べます。非自発的な失業に対する補償がセットになっているのがイオン銀行ならではの特徴で、さらに年0.050%を加えると自然災害で自宅に住めなくなったときに最長6か月分の返済額を補償する「居住不能信用費用保険」も付けられます。
現代においては、医療が進化した結果、様々な病気の生存確率があがり、「死なないリスク」という言葉も誕生しています。完治させることができても、長期間の治療が必要だったり、仕事ができない状態が続いたりします。病気で働けなくなって収入は途絶えたけれども住宅ローンの返済は残っていると、返済が滞ったり、マイホームを手放さなければならない状態に陥る可能性があります。治療中の経済的負担を減らす方法の1つが住宅ローンの返済義務をなくすことで、それを実現するのが疾病保障です。
イオン銀行では8疾病保障以外にもがんに特化した「がん保障付住宅ローン」(年0.100%上乗せ)も用意していますので、ご家族の考え方にあった商品を選ぶようにしましょう。
全国の各都市にある豊富な店舗網
イオン銀行は、インターネット銀行が誕生したタイミングで登場しているので、ネット銀行と比べられることが多くあります。イオン銀行はネット銀行ではなく、全国に豊富な店舗網を有しています。つまり、ネット銀行では実現できない店舗相談に対応している点がメリットとしてあげられます。
住宅ローンは最大で35年の長い付き合いになる金融商品です。申込する時だけでなく、返済期間中も店舗で相談できる安心感があります。イオン銀行であれば全国に店舗があるだけでなく土日祝日も営業しているなど、相談しやすい店舗サービスを提供している点はメリットの1つと言えるでしょう。
なお、イオン銀行は北海道、 青森県、岩手県、宮城県、山形県、福島県、茨城県、栃木県、群馬県、埼玉県、千葉県、東京都、神奈川県、新潟県、富山県、福井県、山梨県、長野県、岐阜県、 静岡県、愛知県、三重県、滋賀県、京都府、大阪府、兵庫県、奈良県、和歌山県、岡山県、広島県、香川県、愛媛県、高知県、福岡県、宮崎県、鹿児島県、 沖縄県に店舗を有しています。
つなぎ融資にも対応
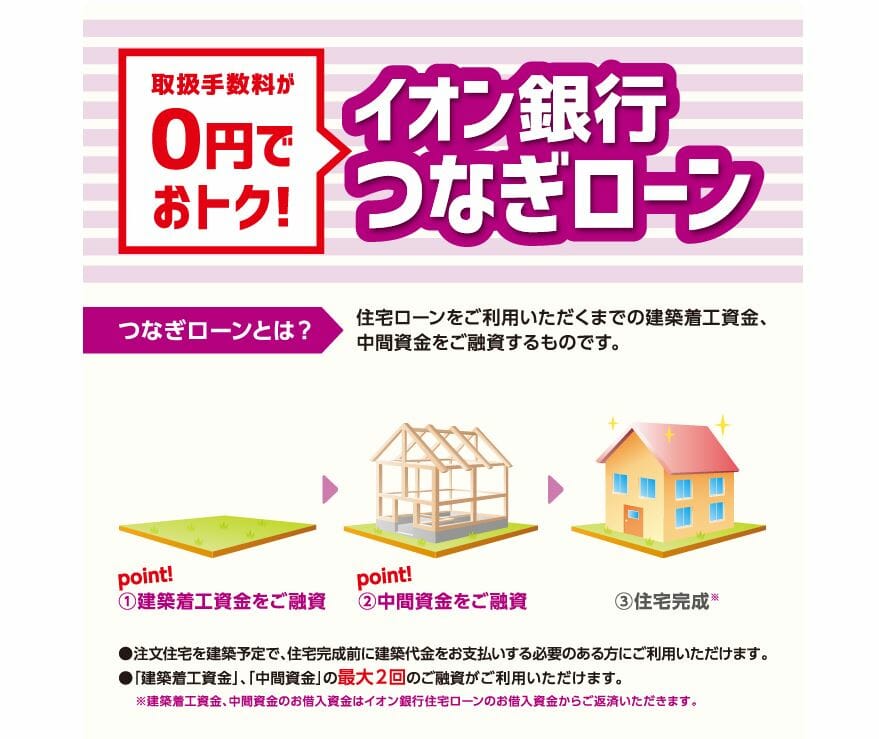
イオン銀行の住宅ローンは、注文住宅時に利用する”分割融資(つなぎ融資)”にも対応しています。つなぎ融資はネット銀行の住宅ローンでは対応していなかったり、対応していたとしても利用が面倒だったりしますので、イオン銀行であればスムーズにつなぎ融資を利用することができるでしょう。
クレジットカード(ゴールドカード)を無料で持てる
イオン銀行の住宅ローンを1,000万円以上組むとイオン銀行のゴールドカードが発行されます。このゴールドカードでは羽田空港など国内主要空港のラウンジを利用できます。また、イオンカードで年間100万円以上の利用がある場合には、全国のイオンにあるラウンジが無料で利用できるなどの特典があります。
ゴールドカードではありますが、年会費は無料となっているのでコストを気にせず保有できるカードとなっています。
ネット完結型に対応!
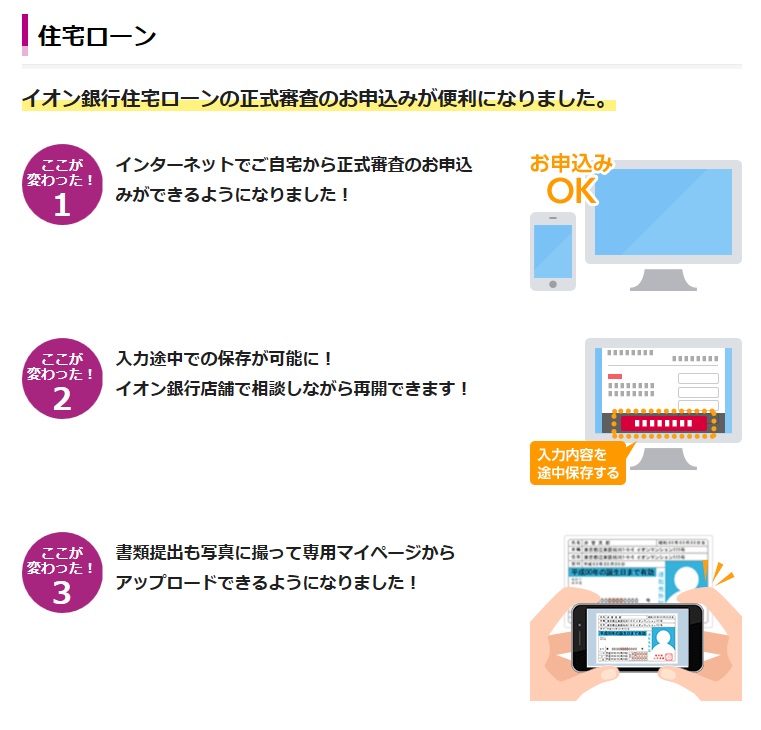
2018年1月31日からイオン銀行ではネット完結型の住宅ローンに対応しています。これにより、契約手続きがペーパーレスになったことで印紙税も不要になり、各種必要書類もデータでアップロードすることができます。
ネット完結は必要書類の郵送にかかる時間が節約できるだけでなく印紙代も節約できるなどのメリットがありますので積極的に活用するようにしましょう。
低い年収基準&収入合算やペアローンにも対応
イオン銀行ではペアローンにも対応し、夫婦共働き世帯のマイホーム購入をバックアップしています。ペアローンはご夫婦、婚約者、親族などがそれぞれで住宅ローンを組むことにより、お一人で住宅ローンを組むより多くの住宅ローンを組めるものです。
共働き世帯の増加によりお互いの収入を活用して住宅ローンを組みたいというニーズに対応しているのは、さすが小売チェーンに属するイオン銀行と言えますね。ペアローンや収入合算は借入額を増やせる反面、どちらかの収入が減ったときの影響も大きいので、auじぶん銀行の住宅ローンの落とし穴・メリット・デメリットなど他行のペアローン団信の条件も見比べてから決めると安心です。
イオン銀行の住宅ローンの評判・デメリット
諸費用が必要・手数料が高い
一般的な住宅ローンでは融資事務手数料もしくは保証料として、融資額の2.20%(税込)もしくは年0.200%相当の諸費用が必要となります。
イオン銀行でもこうした諸費用が必要となり、借入額の2.20%(税込)の定率型か、定額110,000円(税込)+金利年0.200%上乗せの定額型のいずれかを選択することになります。
一般的な諸費用とはいえ、ソニー銀行のように定額型の事務手数料を設定する商品がある銀行と比べると高い部類になってしまいますね。なお、かつて定額型の手数料で知られたSBI新生銀行は、現在は借入金額×2.20%(税込)の定率型となっています(その分、保証料0円・一部繰上返済手数料0円という費用の分かりやすさがSBI新生銀行の魅力です)。
がん保障・8疾病保障は有料(全疾病団信は上乗せ0円)
イオン銀行では全疾病団信を上乗せ金利0円で付けられますが、がんと診断されただけで残高が0円になる「がん保障」や、3大疾病+重度慢性疾患を保障する「8疾病保障プラス」は有料です。
auじぶん銀行(がん50%保障・満50歳以下)やSBI新生銀行(全疾病保障付団信・2026年3月開始・金利上乗せ0円)のように無料で付帯する疾病保障がある銀行と比べた場合、がんの診断だけで残高が減る保障を無料で付けられない点はデメリットでもあります。
イオン銀行の疾病保障付き住宅ローンの種類
| 種類 | 保障の概要 | 上乗せ金利 |
| 全疾病団信 | 精神障害等を除く病気・ケガによる就業不能を保障(15日超で月々返済、1年超で残高0円) | なし(0円) |
| がん保障付 | 所定のがんと診断されると住宅ローン残高がゼロになる | 年0.100% |
| 8疾病保障プラス付 | 3大疾病+5つの重度慢性疾患を保障。非自発的失業の補償付き | 年0.300% |
| ワイド団信 | 一般団信の引受条件緩和型 | 年0.300% |
| 居住不能信用費用保険(8疾病保障プラスに付帯) | 自然災害で自宅に住めなくなった場合に最長6か月分の住宅ローン返済額を補償 | 年0.050% |
※上乗せ金利・保障内容は2026年9月時点にイオン銀行公式サイト(疾病保障付住宅ローン)で確認した内容です。改定されることがあるため、申込前に最新の条件を確認してください。
なお、イオン銀行の住宅ローンに付帯するがん保障(団信含む)、ワイド団信は、2021年5月より保険引受会社をカーディフ生命保険から同じイオングループのイオン・アリアンツ生命保険に変更しています。
イオン・アリアンツ生命保険を保険引受先とする住宅ローンはイオン銀行のみとなっており、団信の審査が心配な方はイオン銀行の住宅ローンにも審査申込をすることで、選択肢を広げることができそうです。
主な無料の疾病保障を付帯する住宅ローン
| 変動金利 | 10年固定 | 特徴 | |
|---|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース) | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 年3.379%〜 (当初引下げプラン・2026年10月) | 店舗やオンラインで専門スタッフに相談しながら申し込める。保証料は無料で、全疾病保障も金利の上乗せなしで付帯。 |
| SBI新生銀行 | 年1.340%(金利優遇プログラム適用時)※1 | 年3.380%(自己資金優遇金利) | SBI新生銀行の住宅ローンは、団体信用生命保険の内容を重視する人にとって、非常にコストパフォーマンスの高い住宅ローンです。 |
| PayPay銀行 | 年1.580%(全期間引下型) | 年3.520%(当初期間引下型) | 変動金利タイプの金利の低さに注目。 |
| ソニー銀行 | 年1.847%(新規購入) (変動セレクト住宅ローン) | 年3.715% (固定セレクト住宅ローン) | がんと診断されるだけで住宅ローン残高が1/2に減額! ※2023年11月1日以降、物件の購入価格を超えて借り入れる場合は金利が年0.05%上乗せになります(新規購入時)。 |
※1 金利優遇プログラム適用時
優遇金利を受けるための条件がある
1.イオンカードセレクトのお申込み
2.イオン銀行インターネットバンキングの登録
および、次の1.~3.のいずれかの取引きまたは申込みが必要となります。
1.当行口座を給与振込口座に指定
2.カードローンの申込み
3.投資信託口座開設
ネット銀行の多くはこうした優遇の条件を設定しない一方、メガバンク・地銀ではこうした設定をしているのが一般的ですので、デメリットとは言えないまでも新規参入組の銀行のサービスとしては若干残念なものとなっています。条件の詳細は変わることがあるため、申込前に公式サイトの「金利引下げの適用条件」を確認しておきましょう。
フラット35は店舗のみでの取り扱い
イオン銀行はフラット35の取扱いもしていますが、ネットでの審査申込には対応しておらず、店舗でのみ受付をしています。なお、フラット35の融資事務手数料は取扱金融機関ごとに異なります。フラット35取扱い最大手のSBIアルヒの融資事務手数料は借入額×2.20%(税込・最低220,000円)で、Web申込+電子契約なら1債権あたり33,000円の定額割引(2026年3月2日~2027年3月31日)が用意されています(かつての「ARUHIダイレクトなら1.10%(半額)」の割引は終了済みです)。
最後に=イオンユーザーの子育て世帯には長く効くメリット
イオン銀行は金利・身近さという面で検討の価値が十分ある住宅ローンです。利用しやすい審査基準を設けていますし、イオン銀行の住宅ローンの最大のメリット・特徴であるイオングループでの買い物が5%OFFになるイオンセレクトクラブは、イオンユーザーにとってはかなり魅力的です。
イオンセレクトクラブの5%割引は、2023年のサービス改良により住宅ローンご完済まで(借入期間中ずっと)続く特典になっています。割引を受けるには専用のセレクトクラブカードでの決済が必要になる点だけ覚えておきましょう。教育費のかかる時期も日々の食費・日用品費が5%軽くなるのは、家計にとって長く効くメリットです。上乗せ0円の全疾病団信で「働けない期間の返済」まで備えられるのも、共働き・子育て世帯には心強い点です。
店舗で相談できるイオン銀行の住宅ローン。審査スピードも速く、申込先の候補になりうる住宅ローンと言えそうです。同じく店舗相談ができる大手行と迷う方は、りそな銀行の住宅ローンのメリット・デメリットやSBI新生銀行の住宅ローンのメリット・デメリットもあわせてご覧ください。
イオン銀行の住宅ローン関連記事
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
- フラット35の借り換えは同じ銀行でもできる?条件とできないケース
- 預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
2026.10.12NEW住宅ローン
2026.10.12NEW税制
2026.10.12NEW住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
2026.10.06住宅ローン
2026.10.04住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
