楽天銀行の住宅ローンが共働き世帯に向く理由|パート収入の合算と団信
楽天銀行の住宅ローンが共働き世帯に向いていると言われる理由は、大きく3つあります。夫婦の年収を合わせて申し込める「収入合算(連帯債務)」が使えること、夫婦2人で加入できる団信「デュエット(ペア連生団信)」があること、そして融資事務手数料が借入額の1.10%(税込)と低めに抑えられていることです。
楽天銀行は、日本最大級のインターネット企業グループである楽天グループの一員です。楽天グループは2009年に旧イーバンク銀行をグループ入りさせ、2010年に商号を「楽天銀行」へ変更しました。
楽天銀行では、独自の住宅ローンである「変動金利・10年固定金利などを扱う金利選択型住宅ローン」と、住宅金融支援機構と提携する長期固定型住宅ローンのフラット35を取り扱っています。
「なぜ共働きの家庭と相性がよいのか」を、家族の暮らしと家計の視点からひとつずつ確かめていきましょう。パートやアルバイトで働く配偶者の収入をどう扱えるのか、という点にも触れます。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
ドコモSMTBネット銀行のWEB申込コースは2026年10月30日で新規の仮審査受付を終了しました。WEB申込コースでは2026年8月実行分で終わった「物件価格の80%以下の金利優遇」も、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて相談してみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
【最初に】夫婦共働き世帯が住宅ローンを利用する方法について
楽天銀行のフラット35では、収入合算(連帯債務)という方法で、夫婦の年収を合算して住宅ローンを組むことができます。
※【フラット35】とは、民間の金融機関と住宅金融支援機構が提携して取り扱う住宅ローンです。金利は全期間固定で、借入期間はその名のとおり最長35年です。利用条件はどの金融機関でも共通ですが、金利や事務手数料などは金融機関によって異なります。
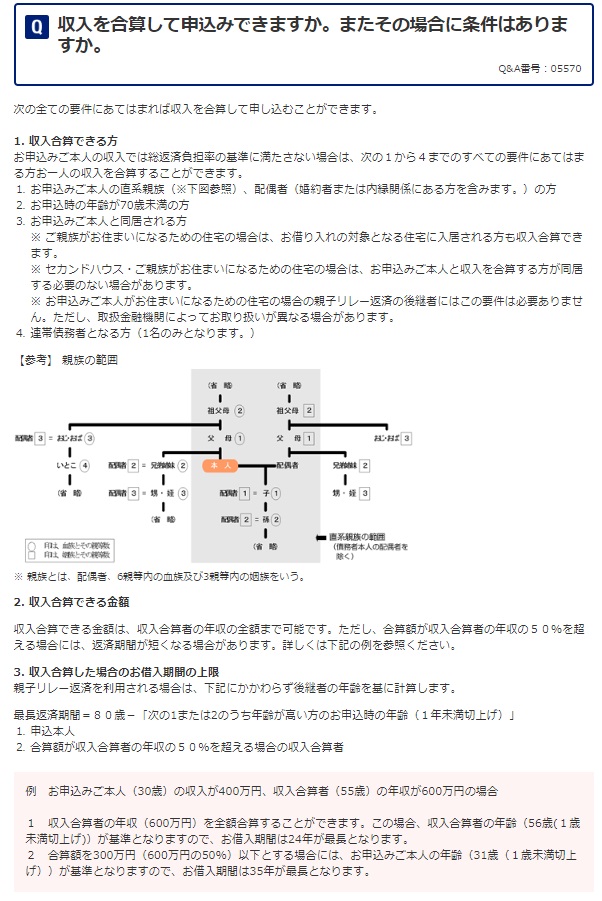
住宅ローンの収入合算とは、共働きの夫婦や親子など「2名の収入」を合算して住宅ローンを借りることをいいます。例えば、ご夫婦それぞれ300万円の年収がある場合、合算して合計年収600万円として住宅ローンを組むことができるというものです。
2名の年収を合わせることで審査上の収入が増えるため、借入可能額を増やし、より高額なマイホームを購入しやすくなります。
フラット35で収入合算できる人の条件
住宅金融支援機構の公式案内では、次の4つすべてに当てはまる方1名の収入を合算できます(住宅金融支援機構「収入合算」・2026年9月確認)。
- 申込本人の親・子などの直系親族、または配偶者であること
- 申込時の年齢が満70歳未満であること
- 申込本人と同居すること
- 連帯債務者になること
合算できる金額は、収入合算者の年収の全額までです。ただし、合算額が合算者の年収の50%を超えると、借入期間の上限が「年齢の高いほう」を基準に計算されるため、年の離れたご夫婦は借入期間が短くなることがあります。
共働きを続ける世帯には適した借り方ですが、「借りられる額」と「無理なく返せる額」は別物です。どちらか一方が育児や介護で働き方を変える可能性、教育費が増える時期なども見据え、世帯として無理のない返済額に収めることが大切です。
収入合算で実際にいくらまで借りられるかの目安は、楽天銀行 住宅ローンの収入合算でいくら借りられる?年収条件とペアローンで年収別に整理しています。
楽天銀行の住宅ローンが夫婦共働き世帯に向いている理由とは?
住宅ローン審査基準が比較的寛容
楽天銀行が取り扱う「フラット35」は、さまざまな職業の人でも利用しやすい住宅ローンです。たとえば、
- 夫婦どちらも会社員
- 一方が自営業やパート・アルバイト
- 夫婦そろって自営業
このようなケースでも申し込むことができます。
フラット35は公的な性格を持つ住宅ローンのため、民間の銀行独自の住宅ローン(プロパーローン)と比べて職業の制限が少なく、審査も比較的通りやすいという特徴があります。共働きでも働き方が多様なご家庭にとって、雇用形態や職業に左右されにくい点は安心材料になります。
パート・アルバイトの収入は合算できる?
住宅金融支援機構が公表しているフラット35の申込要件は「申込時70歳未満」「日本国籍または永住許可等」「総返済負担率が年収400万円未満で30%以下・400万円以上で35%以下」の3点で、雇用形態や勤続年数を制限する要件は設けられていません(住宅金融支援機構 よくある質問「申込人の要件」)。
そのため、配偶者がパートやアルバイトで働いている場合も、前年の収入を公的な証明書(源泉徴収票や住民税の課税証明書など)で示せれば、収入合算の対象として申し込むこと自体はできます。
ただし、実際に合算が認められるか、いくらまで見てもらえるかは楽天銀行と機構の審査で決まります。収入の継続性や勤務期間が短い場合は、合算額を年収の一部にとどめて申し込むなど、無理のない計画にしておくと安心です。詳しい取り扱いは楽天銀行の窓口で確認しましょう。
事務手数料が比較的低め
楽天銀行のフラット35の融資事務手数料は、返済口座を楽天銀行に指定して新規で借り入れる場合、借入額の1.10%(税込)です。借り換えの場合は0.99%(税込)になります(楽天銀行【フラット35】公式・2026年9月確認)。
最低金額は新規(購入・建築)が110,000円(税込)、借り換えが165,000円(税込)です。返済口座を楽天銀行以外にすると、いずれも1.43%(税込)に上がる点は見落としやすいので注意しましょう。
事務手数料を2.20%(税込)とする金融機関も多い中で、たとえば3,000万円の借り入れなら1.10%で330,000円と、諸費用を抑えやすいのは大きなメリットです。手数料の差はそのまま、教育費や引っ越し後の家具家電に回せる余裕につながります。
病気やケガなど夫婦の“万が一”を保障できる
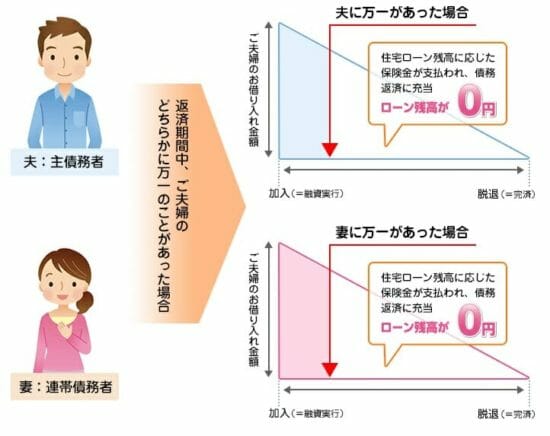
楽天銀行のフラット35では、連帯債務者である夫婦2人で加入できる団信「デュエット(ペア連生団信)」を扱っています。夫婦のどちらか一方が死亡または所定の高度障害状態になった場合には、住宅の持分や返済割合にかかわらず保険金が支払われ、住宅ローンの残高がゼロになります。
共働きで二人の収入を前提に返済していく世帯にとって、どちらに万一のことがあってもローンが残らない安心は、とても大きな備えになります。
子育て世帯・若年夫婦は「子育てプラス」で当初5年の金利が下がる
楽天銀行のフラット35では、住宅金融支援機構の金利引下げ制度【フラット35】子育てプラスを利用できます。18歳未満のこどもがいる世帯、または夫婦のどちらかが40歳未満の若年夫婦世帯が対象です(住宅金融支援機構「【フラット35】子育てプラス」・2026年9月確認)。
| 世帯の条件 | 引下げ期間 | 引下げ幅 |
|---|---|---|
| 若年夫婦世帯またはこども1人 | 当初5年間 | 年▲0.25% |
| こども2人 | 当初5年間 | 年▲0.50% |
| こども3人 | 当初5年間 | 年▲0.75% |
こどもの人数に応じてポイントが加算され、ZEHなど住宅性能のメニューと組み合わせると最大で年1.0%の引き下げになります。ペアローンや収入合算でも利用でき、子育て世帯にとってはいちばん効く優遇です。予算に達すると受付が終了する制度なので、検討中の方は最新の受付状況を確認しておきましょう。
フラット35を最低水準の金利で提供
楽天銀行は、フラット35を業界最低水準の金利で提供しています(買取型のフラット35は取扱各社で最も多い金利が共通です)。2026年9月のフラット35の金利(返済期間21〜35年・融資率9割以下・団信込み)は年3.460%で、返済期間20年以下のフラット20なら年3.140%です。
金利は毎月見直され、申込時ではなく融資実行時の金利が適用されます。最新の適用金利は楽天銀行の公式サイトでご確認ください。変動金利も含めて検討したい方は、auじぶん銀行と楽天銀行の住宅ローンを比較!違いとおすすめは?や楽天銀行の住宅ローン(金利選択型)|事務手数料・団信・審査を解説も参考になります。
よくある質問(共働き夫婦の住宅ローン)
Q. 収入合算とペアローンは何が違いますか?
A. 楽天銀行のフラット35の収入合算は「連帯債務」で、1本のローンを夫婦2人で返していく形です。夫婦それぞれが別々にローンを組む「ペアローン」とは異なります。収入合算では夫婦連生団信「デュエット」により、どちらか一方に万一のことがあってもローン全体がゼロになる点が、共働き世帯にとって心強い特徴です。
Q. 共働きで借入可能額が増えますが、どこまで借りて大丈夫ですか?
A. 目安として、ローン返済額(+管理費・修繕積立金など)が世帯の手取り月収のおおむね2〜3割以内に収まる範囲が無理のないラインです。将来、子どもの教育費が増える時期や、どちらかが働き方を変える可能性も見込み、二人の収入をぎりぎりまで当てにしない借り方が安心です。
Q. 妻がパートでも楽天銀行のフラット35で収入合算できますか?
A. フラット35の収入合算の要件(直系親族または配偶者・70歳未満・同居・連帯債務者)に雇用形態の制限はなく、パートやアルバイトの収入でも申し込めます。ただし合算の可否と金額は楽天銀行と住宅金融支援機構の審査で決まるため、前年の収入証明を用意したうえで事前審査で確認するのが確実です。
Q. 子育てプラスは共働きの収入合算でも使えますか?
A. 使えます。子育てプラスは収入合算でもペアローンでも利用でき、18歳未満のこどもの人数や若年夫婦かどうかでポイントが決まります。引き下げは当初5年間なので、6年目以降は通常のフラット35の金利に戻る前提で返済計画を立てておきましょう。
まとめ
今回は、楽天銀行の住宅ローンとフラット35の特徴を、共働き世帯の視点から解説しました。
楽天銀行のフラット35は、収入合算で借入可能額を増やせるうえ、1.10%(税込)の事務手数料や、夫婦で加入できる団信「デュエット」、子育て世帯向けの金利引き下げも用意されています。借入可能額の大きさに引っ張られすぎず、家族の暮らしにゆとりを残せる無理のない返済計画で、ご自身に合った住宅ローンを選んでくださいね。