イオン銀行 住宅ローン金利推移と最新金利(2026年9月)変動は上がった?
公開日: 2026年9月16日 更新日: 2026年9月27日

イオン銀行 住宅ローン金利推移と最新金利(2026年9月)変動は上がった?
イオン銀行の住宅ローン金利は、2026年9月適用分で変動金利(新規借入・金利プラン)が年1.040%で7月から変わらず、一方で10年固定(当初固定金利プラン)は年3.650%と、7月の3.430%から2か月連続で引き上げられました(2026年9月1日にイオン銀行公式サイトで確認)。2025年1月時点で変動0.380%~0.430%・10年固定1.210%だったことを思うと、「イオン銀行の金利は上がったのか」への答えは、はっきり「上がった」です。このページでは最新金利と2017年以降の推移、そして今後を考えるときに見ておきたい材料を、家計目線で整理します。
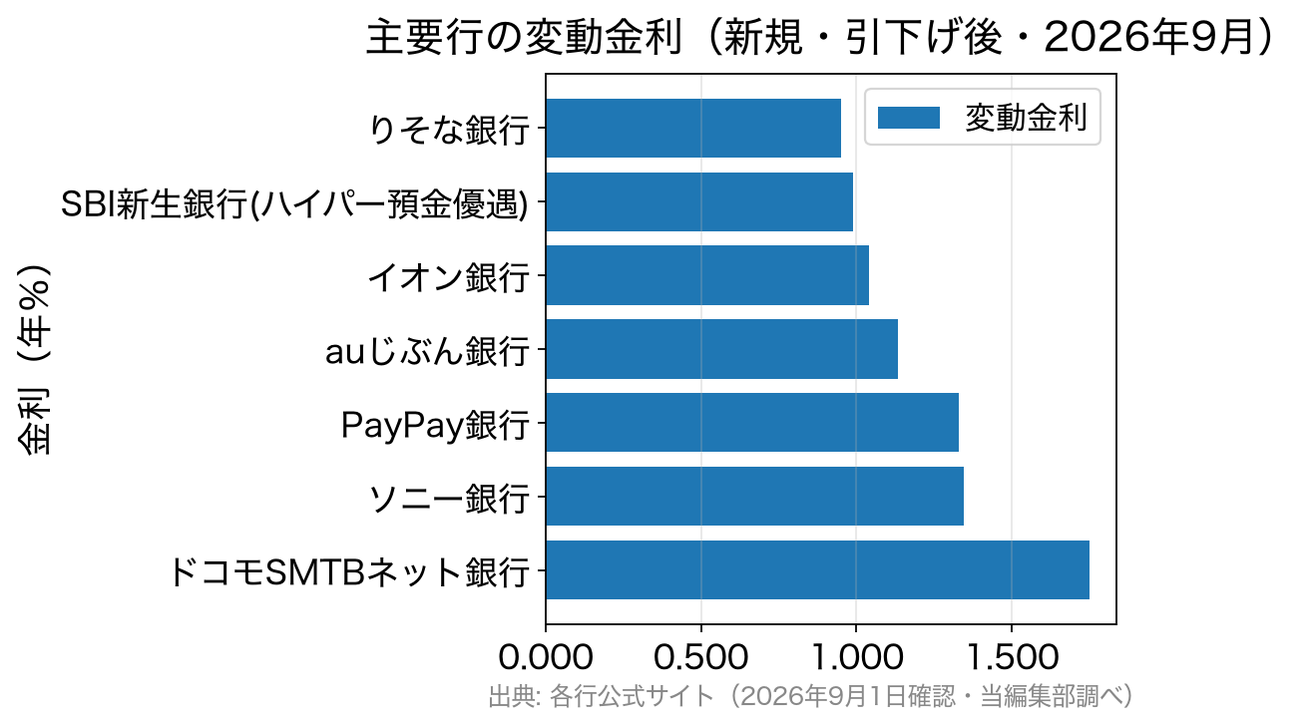
イオン銀行の住宅ローンの金利は決して高いわけではありませんが、イオン銀行よりも低い変動金利で住宅ローンを提供している銀行はあります。(2026年9月の変動金利の例:イオン銀行 年1.040%/SBI新生銀行 年0.990%〈SBIハイパー預金優遇適用時〉/りそな銀行 年0.950%〈金利プラン〉=いずれも新規・引下げ後)。なお、以前はイオン銀行より低かったドコモSMTBネット銀行(旧・住信SBIネット銀行)の変動金利は、2026年9月は年1.750%(WEB申込コース・通期引下げプラン)とイオン銀行を上回っており、「ネット銀行なら必ず安い」という状況ではなくなっています。
一方で、イオン銀行の住宅ローンは、年収などの申込基準が比較的利用しやすい水準に設定されていると言われている点が特徴です(申込条件は時点によって変わるため、申込前に公式サイトの商品概要で確認しておくと安心です)。共働きで収入を合算したいご家庭など、審査面の間口を重視する方に選ばれています。審査の傾向はイオン銀行の住宅ローン審査は厳しい?甘い?で詳しく解説しています。
また、イオン銀行の住宅ローンを利用していると、イオングループで買い物する時に所定の条件を満たせばいつでも5%OFFになるサービスを利用できるので、イオングループで買い物をする機会が多い人にとって大きなメリットもあります。
今、住宅ローン業界は、ネット銀行やメガバンク・地方銀行など様々な金融機関が競っている業界です。ご自身の考えに合わせて有利な住宅ローンを選択するようにしましょう。
イオン銀行の住宅ローンはネットから申し込むこともできますし、店舗から申し込むこともできます。また、様々なキャンペーンを実施しています。イオン銀行の住宅ローンに関する最新情報や店舗一覧は、イオン銀行の公式サイトでご確認ください。
イオン銀行の住宅ローン金利(2026年9月)
2026年9月適用分は以下の金利設定になっています。
| 通常(疾病保障無し) | |
| 変動金利(新規借入・金利プラン) | 年1.040% |
| 変動金利(借り換え・金利プラン) | 年1.130% |
| 3年固定金利(新規借入・当初固定金利プラン) | 年2.690% |
| 5年固定金利(新規借入・当初固定金利プラン) | 年3.000% |
| 10年固定金利(新規借入・当初固定金利プラン) | 年3.650% |
※2026年9月適用金利(2026年9月1日にイオン銀行の住宅ローン金利ページで確認)。変動金利は「金利プラン」(新規は物件価格の80%以内で借りる場合)、3年・5年・10年固定は「当初固定金利プラン」の金利です。金利は改定されるため、最新は必ず公式サイトでご確認ください。
8月→9月の動きを見ると、変動金利は新規・借り換えとも据え置きで、固定金利はすべての期間で引き上げ(3年 2.460%→2.690%、5年 2.810%→3.000%、10年 3.520%→3.650%)でした。「変動は動かず固定だけが上がる」という形は、固定金利が長期金利(10年国債利回り)を基準に決まり、変動金利が政策金利に連動する短期プライムレートを基準に決まる、という基準の違いから来ています。
一般的に住宅ローンの金利は毎月1日前後(月末月初)に住宅ローン金利を決定・発表します。また、その際に発表される金利は、”その月に契約した人”に適用される金利”であって、申し込みした月の金利で住宅ローンではありません。イオン銀行の住宅ローンは、申込時点では利用できる金利がわからない不透明感を排除しているのが特徴で、申し込みの時点で金利が確定できます。例えば、マイホーム購入時の新規借り入れであれば、今、発表されている金利は2024年7月10日(水)~2024年9月30日(月)までに住宅ローンに申し込んで、かつ、2025年9月30日(火)までに借り入れする分まで適用されるので、1年以上先の契約の金利が確定できることになります。イオン銀行では、原則として3か月ごとに金利を見直していますが、融資実行期間の条件が非常に長く、かなり先の契約月の住宅ローン金利まで確約しています。住宅ローンは申込から契約まで時間がかかります。特に新築のマンションを購入する場合や建築前の段階で戸建てを購入する場合など、マンションが竣工して引き渡しされるまで1年以上かかることもあります。その間に、住宅ローンの金利が上昇してしまう可能性がある不安な気持ちで竣工・融資実行を待つことになります。その点、イオン銀行の住宅ローンは、安心して契約日を待つことができます。もっとも賢い使い方はイオン銀行よりも金利が低いネット銀行の住宅ローンにも申し込みながら、契約時点までに金利が上昇するリスクに備えて、イオン銀行の住宅ローンにも申し込んでおくという方法です。(イオン銀行の住宅ローンは審査基準も利用しやすくなっているので、審査に落ちた場合への備えとしても非常に有効です)
イオンセレクトクラブについて
イオングループで買い物する時に一定の条件を満たせばいつでも5%OFFになるサービスはイオンセレクトクラブと呼ばれています。これはイオン銀行の住宅ローンを利用していると加入できるサービスです。
例えば、イオングループで毎月3万円買い物する場合、毎月1,500円お得に買い物できることになります。食費や日用品をイオンでまとめて買うご家庭なら、年間で1万8,000円ほどの差になる計算です。
長期金利の動向と「変動」「固定」の基準の違い
イオン銀行の住宅ローンは、他の金融機関と比べて金利の変動幅が小さいという特徴があります。これは同行が安定した金利提供を重視して運用しているためですが、固定金利は長期金利(10年国債利回りなど)、変動金利は政策金利に連動する短期プライムレートを基準に決まるため、市場金利の動向とは無関係ではありません。
そこで、イオン銀行の住宅ローン金利をより的確に判断するために、ここ数年の長期金利の推移と金融政策の変化を簡単に振り返っておきましょう。
-
2024年3月:日本銀行は17年ぶりに政策金利を引き上げ、マイナス金利政策を終了。これにより長期金利が上昇基調に転じました。
-
2024年7月:さらに0.15%の追加利上げが実施され、市場は「金利正常化」の段階へと進みました。
-
2024年後半〜2025年初頭:アメリカや欧州の中央銀行(FRB、ECBなど)は、インフレの落ち着きを背景に段階的な利下げを開始し、世界的に金融緩和の局面に入りつつありました。
-
一方、日本は依然としてインフレ率が目標を上回る水準にあり、追加利上げや長期金利の上昇リスクが残る状況が続きました。
そして2026年6月には、日本銀行が政策金利を1.0%程度へ追加で引き上げました(1995年以来約31年ぶりの水準)。これを受けて三菱UFJ・みずほ・三井住友の3メガバンクは2026年8月3日から短期プライムレートを年2.375%へ引き上げており、変動金利型住宅ローンの基準金利にも波及しています(基準金利の見直し時期は銀行ごとに異なります)。イオン銀行の住宅ローン金利も、こうした金利環境の変化を受けて実際に引き上げが行われています。
さらに2026年9月に入ってからは、固定金利の基準となる長期金利の上昇が目立っています。財務省の国債金利情報によると、新発10年国債の利回りは9月上旬から2.9~3.0%前後で推移し(9月14日時点で2.988%)、9月15日の夜間取引では一時3.035%と、1996年9月以来およそ30年ぶりの高水準をつけたと報じられました(夜間取引の一時的な値で、終値ではありません)。イオン銀行の10年固定が7月から2か月続けて上がった背景には、この長期金利の上昇があります。
変動金利については、日本銀行の金融政策決定会合が2026年9月17日・18日に開かれ、結果は18日に公表される予定です(この記事の執筆時点では結果は出ていません)。仮に政策金利が引き上げられた場合でも、短期プライムレート→各行の基準金利→契約中のローンの適用利率→毎月の返済額、と反映には何段階もの時間差があり、5年ルールのある契約では利率が上がってもしばらく返済額そのものは変わりません(元金と利息の内訳が変わります)。「利上げ=来月から返済額が上がる」ではないので、ご自身の契約書と返済予定表で見直し時期とルールの有無を確認しておくと落ち着いて対応できます。
このように、日本の金利環境は今後の物価動向や為替水準によって変動する可能性があるため、イオン銀行の住宅ローン金利も将来的に見直されるリスクがある点には注意が必要です。
長期金利(国債金利)の最新情報はこちら(財務省 国債金利情報)
イオン銀行は、全国のイオングループ店舗と連携した利便性の高さや、店舗型ながらネット銀行に匹敵する低金利住宅ローンの提供により、利用者から高い評価を得ている金融機関です。
過去には、
-
2017年 日本経済新聞の金融機関ランキングで「顧客満足度1位」
-
2019年・2020年のオリコン顧客満足度調査「ネットバンキング部門」で2年連続1位
と、ユーザーの利便性・満足度の高さが評価されてきました。
口座数は右肩上がりに増加
イオン銀行の口座数は年々増加傾向にあり、850万口座を超える規模(2024年末時点)に到達しています。イオングループの利用者を中心に、日常生活と密接に連携した「店舗×金融」サービスの利便性が支持されています。
2024年のオリコン住宅ローン満足度調査で高評価
オリコンが発表した「2024年版 住宅ローン 顧客満足度ランキング」では、イオン銀行は総合3位という高い評価を受けました。上位2行はいずれもネット専業銀行であったことから、実店舗を構える銀行としては実質1位といえる結果です。
この評価は、以下のような点が支持されていることを裏付けています。
-
来店相談とWeb申込のハイブリッド対応
-
イオングループとの連携特典(例:買い物割引など)
-
上乗せ金利0%の全疾病団信など、家族の万一に備えやすい団信ラインアップ
イオン銀行は、ネット銀行の利便性と店舗型銀行の安心感を兼ね備えたハイブリッド型の金融機関として、高い顧客満足度を維持しています。住宅ローンにおいても、金利の低さと特典の豊富さ、そしてサポート体制の手厚さが利用者からの信頼を集める理由です。
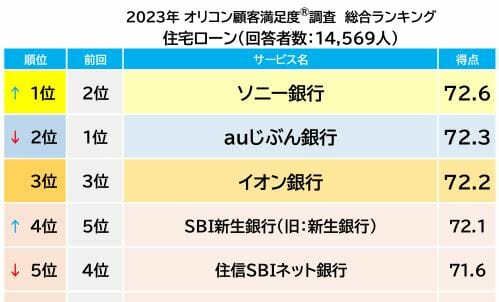
「オリコン顧客満足度®」調査の住宅ローン版の最新結果が2025年8月に発表されました。
総合1位はイオン銀行の住宅ローンが獲得しました!イオン銀行の1位獲得は初となります。2位はソニー銀行の住宅ローンで、3位にSBI新生銀行、続いて楽天銀行とauじぶん銀行がランクインしています。
上位の銀行間の得点はかなりの僅差で、いずれも高い顧客満足度を得ていることがわかります。
3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
イオン銀行の住宅ローン金利推移(2017年~2026年9月)
イオン銀行は、長らく住宅ローンの金利をあまり変えない銀行として知られてきました。ただし、2024年以降の日銀の利上げ局面では、イオン銀行も他行と同様に金利の引き上げを行っています(変動金利は2025年1月の0.380%~0.430%→2026年7月以降は1.040%、10年固定は2025年1月の1.210%→2026年9月は3.650%)。
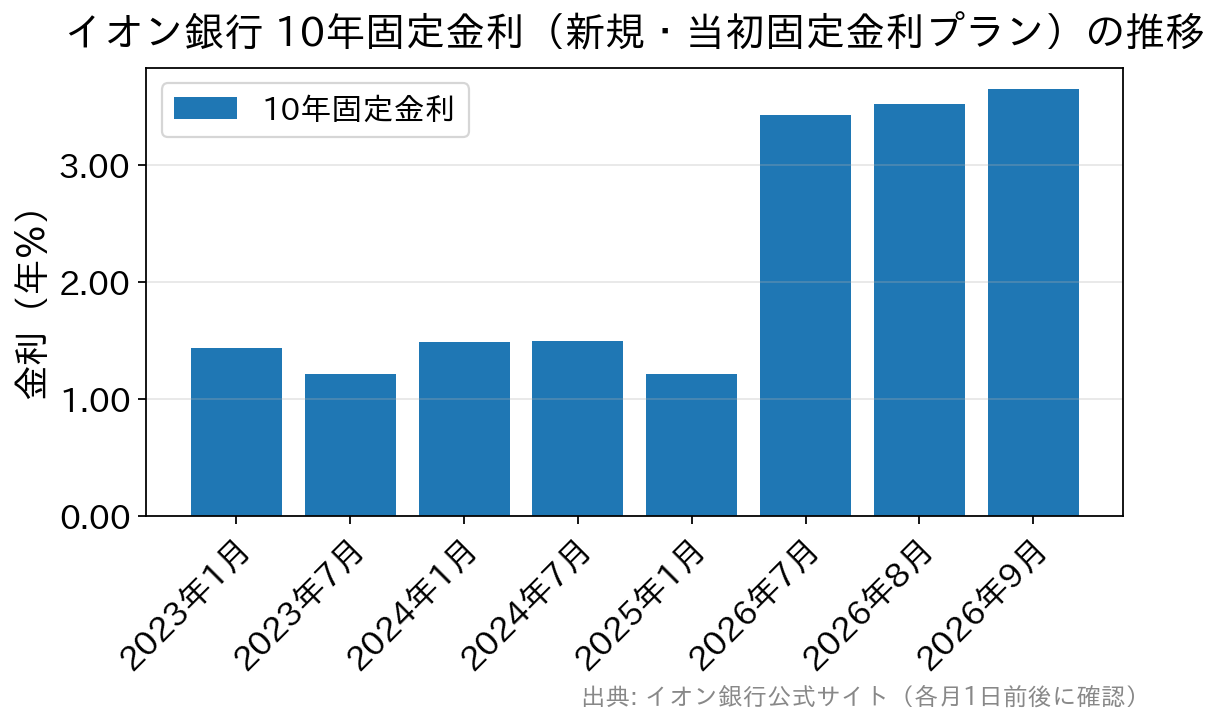
以下は2017年以降のイオン銀行の住宅ローン金利推移をまとめた表です。当サイトが金利を記録してきた期間の大半では、変動金利も10年固定金利も数えられる程度の回数しか変更されていませんでした。市場金利に対して変更の頻度が少なく、金利の上下に短期で一喜一憂しにくいのはイオン銀行の特徴ですが、日銀の利上げが続く現在の局面では同行も金利を引き上げているため、これから借りる方は最新の金利水準を前提に返済計画を立てるようにしましょう。
イオン銀行の住宅ローンの金利は、メガバンクや地銀と比較した場合、十分低い金利です(2026年9月の変動金利1.040%は、SBI新生銀行やりそな銀行の引下げ後金利にはやや及ばないものの、auじぶん銀行〈1.134%〉やPayPay銀行〈1.330%〉より低い水準です)。団信については、病気・ケガによる就業不能を保障する「全疾病団信」を上乗せ金利0%で選べる(借入時満50歳未満などの条件あり)ほか、がん保障付は年0.1%、8疾病保障プラス付は年0.3%の上乗せで用意されています(2026年9月にイオン銀行公式サイトで確認)。お子さんのいるご家庭では、金利だけでなく万一への備え=団信の中身も合わせて比較することをおすすめします。
イオングループでの買い物が毎日5%OFFになる特典も、審査基準(利用しやすさ)も魅力的なイオン銀行の住宅ローンですが、がん団信などが無料付帯するauじぶん銀行や、保証料0円・一部繰上返済手数料0円で店舗相談にも対応するSBI新生銀行など、他の住宅ローンと総コスト・保障の両面で比較して申込先を絞り込むようにしましょう。SBI新生銀行の最新金利はSBI新生銀行の住宅ローン金利推移でまとめています。
|
変動金利 (新規借り入れ・金利プラン) |
10年固定金利 (新規借り入れ・当初固定金利プラン) |
|
|---|---|---|
| 2026年9月 | 1.040% | 3.650% |
| 2026年8月 | 1.040% | 3.520% |
| 2026年7月 | 1.040% | 3.430% |
| 2025年1月 | 0.380%~0.430% | 1.210% |
| 2024年12月 | 0.380%~0.430% | 1.300% |
| 2024年11月 | 0.380%~0.430% | 1.260% |
| 2024年10月 | 0.380%~0.430% | 1.230% |
| 2024年9月 | 0.380%~0.430% | 1.500% |
| 2024年8月 | 0.380%~0.430% | 1.500% |
| 2024年7月 | 0.380%~0.430% | 1.500% |
| 2024年6月 | 0.380%~0.430% | 1.410% |
| 2024年5月 | 0.380%~0.430% | 1.410% |
| 2024年4月 | 0.380%~0.430% | 1.410% |
| 2024年3月 | 0.380%~0.430% | 1.490% |
| 2024年2月 | 0.380%~0.430% | 1.490% |
| 2024年1月 | 0.380%~0.430% | 1.490% |
| 2023年12月 | 0.380%~0.430% | 1.390% |
| 2023年11月 | 0.380%~0.430% | 1.390% |
| 2023年10月 | 0.380%~0.430% | 1.390% |
| 2023年9月 | 0.380%~0.430% | 1.210% |
| 2023年8月 | 0.380%~0.430% | 1.210% |
| 2023年7月 | 0.380%~0.430% | 1.210% |
| 2023年6月 | 0.380%~0.430% | 1.450% |
| 2023年5月 | 0.380%~0.430% | 1.450% |
| 2023年4月 | 0.380%~0.430% | 1.450% |
| 2023年3月 | 0.380%~0.430% | 1.440% |
| 2023年2月 | 0.380%~0.430% | 1.440% |
| 2023年1月 | 0.380%~0.430% | 1.440% |
| 2022年12月 | 0.520% | 0.990% |
| 2022年11月 | 0.520% | 0.990% |
| 2022年10月 | 0.520% | 0.990% |
| 2022年9月 | 0.520% | 0.930% |
| 2022年8月 | 0.520% | 0.930% |
| 2022年7月 | 0.520% | 0.930% |
| 2022年6月 | 0.520% | 0.870% |
| 2022年5月 | 0.520% | 0.870% |
| 2022年4月 | 0.520% | 0.870% |
| 2022年3月 | 0.520% | 0.670% |
| 2022年2月 | 0.520% | 0.670% |
| 2022年1月 | 0.520% | 0.670% |
| 2021年12月 | 0.520% | 0.670% |
| 2021年11月 | 0.520% | 0.670% |
| 2021年10月 | 0.520% | 0.670% |
| 2021年9月 | 0.520% | 0.670% |
| 2021年8月 | 0.520% | 0.670% |
| 2021年7月 | 0.520% | 0.670% |
| 2021年6月 | 0.520% | 0.670% |
| 2021年5月 | 0.520% | 0.670% |
| 2021年4月 | 0.520% | 0.670% |
| 2021年3月 | 0.520% | 0.620% |
| 2021年2月 | 0.520% | 0.620% |
| 2021年1月 | 0.520% | 0.620% |
| 2020年12月 | 0.520% | 0.620% |
| 2020年11月 | 0.520% | 0.620% |
| 2020年10月 | 0.520% | 0.620% |
| 2020年9月 | 0.520% | 0.620% |
| 2020年8月 | 0.520% | 0.620% |
| 2020年7月 | 0.520% | 0.620% |
| 2020年6月 | 0.520% | 0.620% |
| 2020年5月 | 0.520% | 0.620% |
| 2020年4月 | 0.520% | 0.620% |
| 2020年3月 | 0.520% | 0.690% |
| 2020年2月 | 0.520% | 0.690% |
| 2020年1月 | 0.520% | 0.690% |
| 2019年12月 | 0.520% | 0.690% |
| 2019年11月 | 0.520% | 0.690% |
| 2019年10月 | 0.520% | 0.690% |
| 2019年9月 | 0.520% | 0.690% |
| 2019年8月 | 0.520% | 0.690% |
| 2019年7月 | 0.520% | 0.690% |
| 2019年6月 | 0.520% | 0.740% |
| 2019年5月 | 0.520% | 0.740% |
| 2019年4月 | 0.520% | 0.740% |
| 2019年3月 | 0.520% | 0.740% |
| 2019年2月 | 0.520% | 0.740% |
| 2019年1月 | 0.520% | 0.740% |
| 2018年12月 | 0.520% | 0.740% |
| 2018年11月 | 0.520% | 0.740% |
| 2018年10月 | 0.520% | 0.740% |
| 2018年9月 | 0.570% | 0.690% |
| 2018年8月 | 0.570% | 0.690% |
| 2018年7月 | 0.570% | 0.690% |
| 2018年6月 | 0.570% | 0.690% |
| 2018年5月 | 0.570% | 0.690% |
| 2018年4月 | 0.570% | 0.690% |
| 2018年3月 | 0.570% | 0.690% |
| 2018年2月 | 0.570% | 0.690% |
| 2018年1月 | 0.570% | 0.690% |
| 2017年12月 | 0.570% | 0.690% |
| 2017年11月 | 0.570% | 0.690% |
| 2017年10月 | 0.570% | 0.690% |
| 2017年9月 | 0.570% | 0.690% |
| 2017年8月 | 0.570% | 0.690% |
| 2017年7月 | 0.570% | 0.690% |
| 2017年6月 | 0.570% | 0.690% |
| 2017年5月 | 0.570% | 0.590% |
| 2017年4月 | 0.570% | 0.590% |
| 2017年3月 | 0.570% | 0.590% |
| 2017年2月 | 0.570% | 0.590% |
| 2017年1月 | 0.570% | 0.590% |
※金利は年率。2025年2月~2026年6月は当サイトで記録していないため表に含めていません。
イオン銀行の住宅ローン金利に関するよくある質問
Q. イオン銀行の住宅ローン金利は上がったのですか?
A. はい、上がっています。変動金利(新規・金利プラン)は2025年1月の年0.380%~0.430%から2026年7月以降は年1.040%に、10年固定(当初固定金利プラン)は同じ期間で年1.210%から年3.650%(2026年9月)へ引き上げられました。日銀の利上げと長期金利の上昇を受けた動きで、イオン銀行だけが特別に上げたわけではありません。
Q. イオン銀行の変動金利は2026年9月も動きましたか?
A. 動いていません。新規借入は年1.040%、借り換えは年1.130%で、7月・8月・9月と同じ水準が続いています(2026年9月1日確認)。一方で3年・5年・10年の固定金利は8月から9月にかけてそれぞれ引き上げられました。
Q. イオン銀行の金利は今後どうなりますか?
A. 将来の金利を断定することはできません。変動金利は日本銀行の政策金利(2026年6月に1.0%程度へ引き上げ)の行方に、固定金利は長期金利の動きに左右されます。日銀の次回の金融政策決定会合は2026年9月17日・18日で、結果を待ってから判断しても遅くありません。契約中の方は、返済予定表で次回の金利見直し時期と5年ルール・125%ルールの有無を確認しておきましょう。
Q. 変動と固定、子育て世帯はどちらを選ぶべきですか?
A. 一概には言えません。教育費のピーク(高校~大学)が返済期間の中盤に重なるご家庭は、返済額が読める当初固定や全期間固定の安心感に価値があります。一方、家計に余裕があり金利上昇時に繰上返済で対応できるなら、金利水準の低い変動金利で総返済額を抑える考え方もあります。イオン銀行の場合は変動1.040%と10年固定3.650%の差が大きいので、「上がっても払える返済額か」を基準に選ぶのが家計を守る近道です。
イオン銀行の住宅ローンの最大の特徴「イオンセレクトクラブ」
最後にイオン銀行の住宅ローンの最大の特徴である「イオンセレクトクラブ」について解説しておきます。イオン銀行で住宅ローンを借りると無料で「イオンセレクトクラブ」の会員になることができます。このイオンセレクトクラブの会員になることで、イオングループのサービスをお得に利用できるようになるという流れです。
具体的には、「イオングループでの買い物が毎日5%OFF」になるという特典が用意されており、イオンはもちろんダイエーやマックスバリュ・まいばすけっとなどのイオングループでの買い物がオトクになります。割引は住宅ローンの完済まで続き、割引の上限金額もありません(イオン銀行公式「イオンセレクトクラブ」・2026年9月確認)。

イオングループでの買い物特典の内容
サービスの内容は前述の通りシンプルで、対象店舗で専用のクレジットカード(セレクトクラブカード)でお買物をした場合に、請求時に5%の割引を受けられるというものです。
その他のイオンセレクトクラブの特典
- 定期預金の金利優遇(セレクトクラブ定期預金=スーパー定期の店頭表示金利に年0.3%上乗せ)
- イオンカードセレクトの特典
- イオンゴールドカードセレクトを発行
- その他イオングループ各社からの特典あり
イオン銀行の住宅ローン関連記事
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- ペアローンとは?メリット・デメリットと収入合算との違い
- ソニー銀行とフラット35はどちらが得?金利・手数料・団信で比較
- フラット35の中古住宅融資が使いやすく!簡易リフォームや「中古プラス」を解説
- 住宅ローン控除とは?控除率・借入限度額・戻る金額と手続き
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
- 狭小住宅が注目される理由は?住宅ローン・減税の床面積の注意点
- すまい給付金とは?終了した制度の概要といま使える住宅取得支援
2026.10.28NEW住宅ローン
2026.10.27住宅ローン
2026.10.26住宅ローン
2026.10.25税制
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.22住宅ローン
2026.10.20住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者