ソニー銀行の固定セレクト住宅ローンとは?メリット・デメリットを解説
この記事ではソニー銀行の住宅ローンのうち、「固定セレクト住宅ローン」のメリットとデメリットについて解説します。
ソニー銀行の住宅ローンは、利用者満足度の高さで知られており、顧客満足度ランキングを発表しているオリコンの「オリコン顧客満足度調査(住宅ローン部門)」において、2011年から2021年まで11年連続で総合1位を獲得した実績があります。使いやすさや手数料の明確さ、アフターサービスの充実度など、多方面で高い評価を受けてきた住宅ローンです。近年もその実績を踏まえ、さらに商品内容やサービスの拡充が続いており、今後も安定した人気が期待されています。
ソニー銀行では、「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3種類の住宅ローンを提供しています。住宅ローンの貸出残高は2025年3月時点で3兆円を突破しており、ネット銀行の中でも利用者の多い住宅ローンのひとつとなっています。
固定セレクト住宅ローンは、2018年10月に誕生した商品で、ソニー銀行が取り扱っている住宅ローンの中でもっとも新しい商品です。
ソニー銀行の固定セレクト住宅ローンの特徴は、住宅ローンを借り入れた直後から一定の期間の金利を低くし、当初固定期間が終わった後の金利が高くなる(優遇幅が小さくなる)ように設定されている点です。
「固定セレクト住宅ローン」のように、借り入れ当初の一定期間は金利を低く設定し、その期間終了後に金利が上がるタイプの住宅ローンは多くの金融機関が取り扱っており、決して珍しい商品性ではありません。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
ドコモSMTBネット銀行のWEB申込コースは2026年10月30日で新規の仮審査受付を終了しました。WEB申込コースでは2026年8月実行分で終わった「物件価格の80%以下の金利優遇」も、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて相談してみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
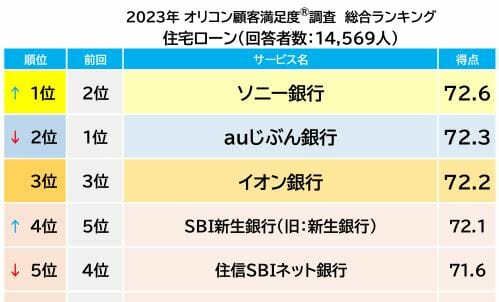
「オリコン顧客満足度®」調査の住宅ローン版の最新結果が2025年8月に発表されました。
総合1位はイオン銀行の住宅ローンが獲得しました!イオン銀行の1位獲得は初となります。2位はソニー銀行の住宅ローンで、3位にSBI新生銀行、続いて楽天銀行とauじぶん銀行がランクインしています。
上位の銀行間の得点はかなりの僅差で、いずれも高い顧客満足度を得ていることがわかります。
3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
ソニー銀行の3つの住宅ローンの違い
ソニー銀行の住宅ローンは金利が異なる3つの商品があります。
・低い変動金利を希望の方向けの変動セレクト住宅ローン
・低い固定金利を希望の方向けの固定セレクト住宅ローン
・手数料が低く、好きな金利が選べる住宅ローン
2018年に固定セレクト住宅ローンが登場するまでは「当初固定金利タイプの住宅ローン」は提供していましたが、「当初固定金利タイプの借り入れ直後の金利を大きく引き下げる住宅ローン」は提供していませんでした。
固定セレクト住宅ローンの導入により、ソニー銀行では「低金利を重視した変動金利」「返済額が安定しやすい固定金利」に加えて、両者の中間的な特徴を持つ住宅ローンも取り扱うようになりました。
まずは、商品性の違いについて見ていきましょう。
ここでいう「商品性」といっても、実際に異なるのは金利の決まり方(計算方法)と事務手数料の2点だけです。
仕組み自体はシンプルで、細かな条件さえ押さえておけば、3つの住宅ローンの違いは比較的わかりやすい内容になっています。
| 住宅ローン | 変動セレクト住宅ローン | 固定セレクト住宅ローン | |
| 事務手数料(税込) | 44,000円 | 借入金額×2.20% | 借入金額×2.20% |
| 保証料 | 無料 | 無料 | 無料 |
| 一部繰上返済手数料 | 無料 | 無料 | 無料 |
| 団信保険料 | 無料 | 無料 | 無料 |
| ATM手数料 | 無料 | 無料 | 無料 |
| 他の銀行からの資金移動 | 無料 | 無料 | 無料 |
| 変動→固定への金利変更手数料 | 無料 | 無料 | 無料 |
| 借入時の金利タイプ | 変動金利または固定金利 | 変動金利 | 当初10年・15年・20年固定のいずれか |
| 借入期間 | 1年以上50年以下 | 1年以上50年以下 | 10年以上50年以下 |
| 適用金利 |
変動金利:基準金利から1.05%の引き下げ 固定金利:基準金利から1.05%の引き下げ |
変動金利:基準金利から1.41%の引き下げ 固定金利:基準金利から0.95%の引き下げ |
固定期間中:基準金利から年1.35%の引き下げ 固定期間終了後:基準金利から年0.65%の引き下げ |
3つの住宅ローンの違いは「基準金利からの金利の引き下げ幅(引き下げるルール)」と「事務手数料の金額」の2つです。
簡単に言えば、固定セレクト住宅ローン(および変動セレクト住宅ローン)は、融資金額の2.20%(税込)の事務手数料がかかる点が特徴です。その分、金利は通常の住宅ローンよりも低く設定されており、結果的に負担を軽くできる可能性があります。なお、金利優遇のルールと事務手数料の違いを除けば、基本的な商品性は一般的な住宅ローンと変わりありません。
続いて、3つの住宅ローンの最新の金利についても確認しましょう。
2026年8月の金利は以下のとおりです(2026年8月2日に公式サイトで確認。実際のお借入日の金利が適用されます)。
| 固定期間 | 変動セレクト住宅ローン | 固定セレクト住宅ローン(新規借入時) | 住宅ローン |
| 10年 | 3.813% | 3.413% | 3.713% |
| 15年 | 4.312% | 3.912% | 4.212% |
| 20年 | 4.592% |
4.192% |
4.492% |
この金利は新規購入と借り換えのどちらも同じです(借り換えで借入期間が35年を超える場合は年0.2%の上乗せがあります)。
なお、2026年8月は長期金利の上昇を受けて大手銀行の10年固定型金利がそろって引き上げられるなど、固定金利は全体として上昇傾向にあります(2026年8月時点)。固定期間を選ぶ際は、必ず最新の金利を公式サイトで確認したうえで、ご家庭の返済計画に合うかを検討しましょう。
固定セレクト住宅ローンのメリット・デメリットは?
固定セレクト住宅ローンは当初固定期間の金利が低いというメリットがある代わりに固定期間終了後の金利が高いと言うデメリットがあります。また、事務手数料も融資金額の2.20%(税込)と高めに設定されており、ソニー銀行の住宅ローンのように定額44,000円(税込)の手数料と比較すると、初期費用の負担はやや重くなる点に注意が必要です。
それらのメリット・デメリットを考慮すると固定セレクト住宅ローンは以下に該当する人におすすめしやすい住宅ローンです。
- 残りの借り入れ期間が10年~20年程度で借り換えを検討している人
- 金利上昇リスクを10年間ぐらい無くして(金利を固定して)、その間に繰上返済を積極的に行っていきたいと考えている人
- 10年~20年間、低金利で金利を固定して返済し当初期間終了前後のタイミングで住宅ローンを借り換えることを視野にいれている人
- 事務手数料が高額になるので、自己資金など一定の蓄えがある人
選べる固定期間は?
一般的な金融機関の場合、当初固定金利タイプの固定期間は2年・3年・5年・7年・10年・15年・20年から選択できますが、ソニー銀行の固定セレクト住宅ローンは10年・15年・20年の3種類から選ぶ必要があります。
※メガバンクなどでは、2年~7年という短期間だけ金利を大きく下げ、「低金利」に見える住宅ローンを見ることがあります。しかし、住宅ローンは20年・30年・35年という長期間にわたって返済していくものです。最初の数年間だけ金利が低くても、長期的に見れば大きなメリットにつながらないケースも少なくありません。
その点、ソニー銀行は10年・15年・20年という3種類の固定期間に絞り込んでいます。選択肢は多くありませんが、長く安心して返済できるよう配慮された設計です。
金利適用ルールを再確認
事務手数料や金利適用ルールを除けば、商品内容は基本的に同じです。そのため、選ぶ際の大きなポイントは「どの金利が適用されるか」という点になります。ソニー銀行の公式サイトには、金利の適用ルールがわかりやすく掲載されていますので、ここで一度確認しておくと安心です。ぜひ参考にしてみてください。
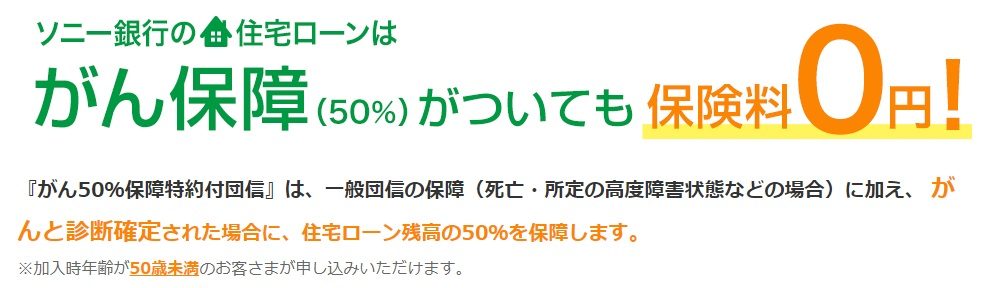
がん保障(50%)が無料付帯
ソニー銀行の固定セレクトにももちろん、がん保障が無料で付帯しています。がんと診断されるだけで住宅ローン残高が半分になるものでがん保険と比較しても破格の保障の厚さが特徴です。
年0.1%の金利上乗せでがん保障(100%)へのアップグレードも可能です。がんと診断されると住宅ローン残高がゼロになり、さらに100万円が保障されるものです。さらに、がん先進医療で通算1,000万円、がん保障特約で保障されない上皮内がん・皮膚がんでも50万円の保障、女性には10万円の入院一時給付金が受けられるため、がんの進行程度・種類にかかわらず、がんを幅広く保障することができます。月々の返済額や、ライフスタイルも見直して、自分に合った保障の団信を検討するようにしましょう。
ソニー銀行は、これまで住宅ローンサービスの強化を進めてきました。2018年にはAIを活用した審査の導入や、がん50%保障特約付き団信、固定セレクト住宅ローンの提供を開始しています。さらに2026年には融資上限額を3億円に引き上げるとともに、返済期間も最長50年に拡大し、より幅広いニーズに対応できるようになりました。
AIによる仮審査は、これまで1週間程度かかっていた審査結果の回答が、最短60分でわかるようになりました。また、本審査へ進み契約の手続きをする際には、一人ひとりの専任のアドバイザーがサポートしてくれるので、初めてのネット銀行でも安心して申込みができる体制が整っています。土日祝日も営業しているため、平日に時間が取れない方も利用しやすく便利です。
このようにソニー銀行の住宅ローンは非常に優れた住宅ローンです。人気があるだけでなく、利用している人の満足度も高い住宅ローンです。ネット銀行の住宅ローンが嫌いでなければ、ソニー銀行の住宅ローンはぜひ選択肢の1つに加えて欲しい、おすすめの住宅ローンです。
まとめ
今回は、ソニー銀行の固定セレクト住宅ローンについて詳しく解説しました。
ソニー銀行の住宅ローンは、2025年3月時点で貸出残高が3兆円を超えており、実績のある住宅ローンのひとつです。審査は比較的慎重とされていますが、年収や雇用形態などの基本条件を満たしていれば、検討しやすい住宅ローンといえます。気になる方は、一度詳細を確認してみることをおすすめします。
最後に、ソニー銀行の住宅ローンのメリット・デメリットをまとめています。
住宅ローンは長期間にわたる契約となるため、本記事の内容も参考にしながら、他の住宅ローンとも比較し、自分に合ったものを慎重に選ぶようにしましょう。
- 選択肢の多様性
ソニー銀行の固定セレクト住宅ローンは金利が低いだけでなく、固定する期間を選択することができます。 - 低金利
固定セレクト住宅ローンの金利は、金利を固定できる固定金利タイプにおいて住宅ローン業界内でも低い水準です。
- 固定期間終了後の金利が高い
固定期間終了後の金利水準は割安ではありませんので、固定金利期間中にできるだけ繰り上げ返済を進めるなど対策するようにしましょう。 - 変動金利のリスク
固定期間終了後は原則として変動金利タイプになりますので、その後は金利が上昇するリスクがあります。これにより、返済額が増加する可能性があるため注意が必要です。