SBIアルヒ(フラット35)審査は厳しい?落ちる確率と通りやすさ
SBIアルヒの住宅ローン(フラット35)の審査は、民間銀行の住宅ローンと比べて「厳しい」とは言えません。審査は住宅金融支援機構の明確な基準にもとづき、年収の下限がなく、契約社員・派遣社員・パートの方や団信に加入できない方でも申し込めます。
SBIアルヒの事前審査・本審査で見られるポイント、審査日数、落ちる確率の考え方、落ちたときの対策までを、家計に寄り添う立場で丁寧に整理しました。マイホームは家族にとって大きな決断です。「審査に通るだろうか」という不安を一つずつ解消していきましょう。
SBIアルヒについて
SBIアルヒは、国内に300を超えるフラット35の取扱金融機関がある中で、長年連続で融資実行件数1位を獲得している日本最大級のフラット35取扱金融機関です。2022年11月にSBIホールディングスの連結子会社となり、2024年1月に社名を「アルヒ」から「SBIアルヒ」へ変更しました。SBI新生銀行などSBIグループ各社との連携も強まっています。
SBIアルヒは16年連続でフラット35の実行件数No.1を獲得しており、2025年度のシェアは27.7%にのぼります。フラット35を利用している人の「4人に1人以上」がSBIアルヒ経由で申し込んでいる計算です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
まず、フラット35は審査に通りやすい住宅ローンと言われています。民間銀行の住宅ローンを利用しにくい人でもフラット35の審査には通ることが多く、通常の住宅ローンを利用しにくい人たちの受け皿の役割を担っています。
SBIアルヒは全国に約90拠点(2026年3月末現在)の店舗を展開し、住宅ローンの審査に関する悩みを専門家に相談しやすい環境を用意しています。Web完結の「SBIアルヒ ダイレクト支店」やビデオチャット相談もあるので、店舗が近くにない人でも利用できます。
※SBIアルヒ経由でフラット35に申し込んで審査に落ちた人は、通常であれば一般的な民間銀行の住宅ローンの審査にも落ちる可能性が高いとされています。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
ドコモSMTBネット銀行のWEB申込コースは2026年10月30日で新規の仮審査受付を終了しました。WEB申込コースでは2026年8月実行分で終わった「物件価格の80%以下の金利優遇」も、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて相談してみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
SBIアルヒの戦略と住宅ローンラインナップ
金融機関がローン審査の考え方を公表することはほとんどありませんが、最初にSBIアルヒの住宅ローン審査の厳しさ・甘さ・通りやすさに関連する公式の発表を紹介しておきます。
以下は、SBIアルヒ(当時ARUHI)が2022年5月10日に公表した2022年3月期の決算説明資料を抜粋したものです(当時の資料です)。
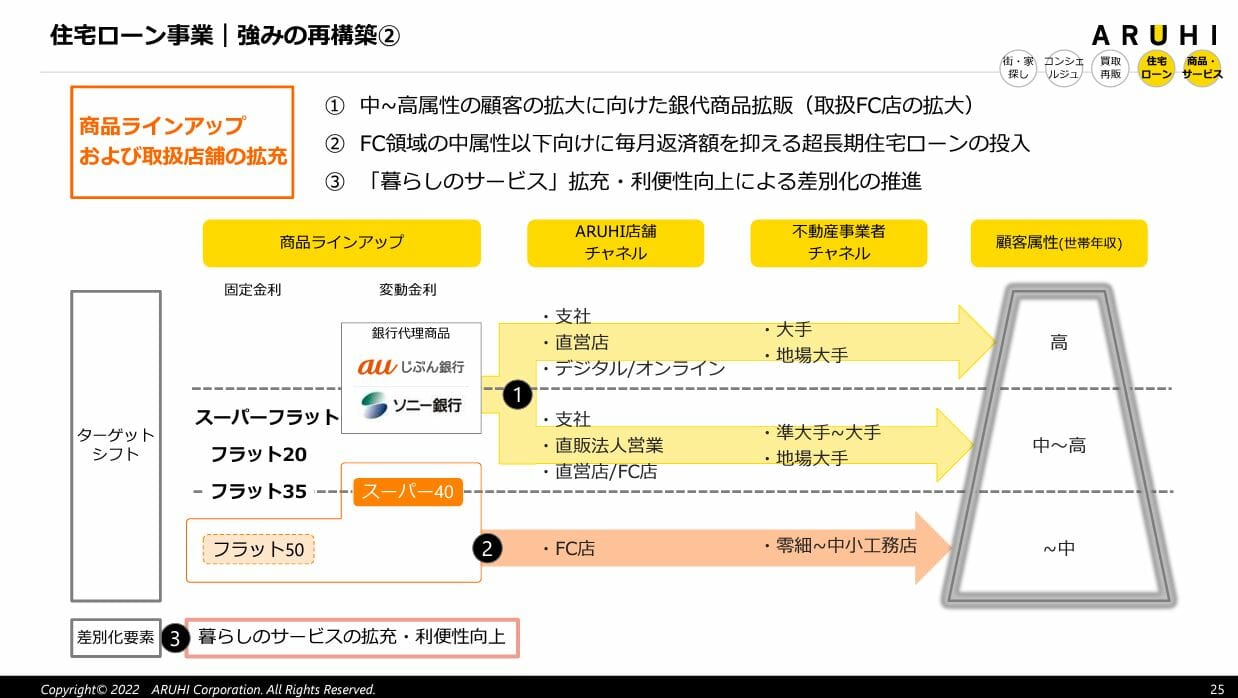
上記の図の一番右に「顧客属性(世帯年収)」の項目があり、左に取り扱っている主な住宅ローンがリストアップされています。
- 世帯年収が高い場合はauじぶん銀行とソニー銀行の住宅ローン
- 世帯年収が平均~高い場合にスーパーフラットやフラット35
- 世帯年収が低く、住宅ローンを借りにくい可能性がある場合はフラット50
※フラット50は2022年8月1日より取り扱いを開始しています。(取扱店舗の確認や来店予約はこちらから)
この資料から、SBIアルヒが住宅ローンを幅広い家庭に提供していけるよう努めていることが確認できます。2026年9月時点の商品ラインアップも、フラット35・スーパーフラット・フラットαに加え、自社の住宅ローン【SBI信用保証】やユアセレクト、提携するSBI新生銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)・auじぶん銀行・ソニー銀行の住宅ローンまで幅広い構成です。
世帯年収や家族構成に合わせて商品を選べるのは、これからのライフイベントを見据えたい子育て世帯にとっても心強いポイントです。
SBIアルヒの住宅ローン審査は、一般的に「厳しい」とは言えません。そもそもフラット35は、民間銀行の住宅ローンよりも基準が明確で、比較的通りやすい仕組みになっています。審査は住宅金融支援機構の基準に基づいて行われており、SBIアルヒだけが特別に厳しいということはありません。独自商品に関しても、柔軟な対応が見られるケースが多いのが特徴です。
また、SBIアルヒは全国に店舗を展開しており、豊富な融資経験を持つ専門スタッフによる対面相談が可能です。「スーパーフラット」など、同社独自の金利優遇型フラットも提供しており、選択肢の幅が広いのも強みです。当サイトの調査では、他の金融機関でフラット35の審査に通らなかった方が、SBIアルヒでは承認されたというケースも複数確認されています。
SBIアルヒは、固定金利型ローンを希望する方や、安定した返済計画を重視する方にとって心強い存在です。全国の店舗で直接相談できる点も安心感があり、初めての住宅ローンでもスムーズに進めやすいのが魅力です。教育費など将来の出費を見据え、返済額を最後まで一定にしておきたい家族にも向いています。
SBIアルヒの審査に落ちたら?
住宅ローンの審査に不安がある場合や、確実に1社の住宅ローンの審査に通りたい場合は、住宅ローンに詳しい専門家に無料で相談できるサービスを利用してみるのもおすすめです。
SBIアルヒのフラット35の審査基準の概要
ここからSBIアルヒのフラット35の審査基準について解説していきます。なお、住宅ローンの審査は最終的には申し込んでみないとわからないので、手っ取り早いのは悩みすぎずにSBIアルヒの店舗で相談したり、家探し前クイック事前審査を試してみることです。
店舗であれば最短で当日、事前審査(仮審査)の結果を教えてもらえます(2026年9月時点・公式サイトにて確認)。審査は無料ですし、事前審査の段階では書類を用意する必要もありません。もちろん、審査に通っても契約する義務はありませんので、気軽に相談や申し込みをしてみるとよいでしょう。
なお、Web完結の「SBIアルヒ ダイレクト支店」は、2026年7月1日をもってWeb事前審査の取り扱いを終了し、Web本申込のみの受付になりました。物件が決まる前に借入可能額の目安を知りたい方は、免許証だけで申し込める「家探し前クイック事前審査」(最短1分で回答・融資を約束するものではありません)を利用するか、店舗で事前審査を受ける流れになります。
※スーパーフラットの新規借り入れ時は除く。審査の受付日や所要日数は変更されることがあります。
SBIアルヒのフラット35の審査基準の詳細
それでは、フラット35の公式のご利用条件(2026年4月1日現在)とSBIアルヒの案内を参考に、具体的に確認していきましょう。
フラット35は「自分が住む家でなくても親族が住む家ならOK」「団信に加入できなくてもOK」「契約社員・派遣社員・パートでもOK」「転職や独立したばかりでもOK」と、普通の住宅ローンではあまり見ない条件が並びます。これはSBIアルヒが特別なわけではなく、フラット35がそういう人にも貸し出せるように設計された住宅ローンだからです。
健康上の問題で団体信用生命保険に加入できない方、契約社員・派遣社員・パート/アルバイトの方々でも住宅ローンを組めるという点を見るだけでも、民間金融機関の住宅ローンと比較して審査基準・利用基準が寛容だということがわかります。
続いて細かな利用基準・審査基準を確認していきます。
年齢
年齢基準は申込時の年齢が満70歳未満で、借入期間は「80歳−申込時の年齢」または35年のいずれか短いほうが上限です。つまり完済時の年齢はおおむね80歳までとなります。65歳でも申し込めるのは珍しいと言えます(親子リレー返済を使えば70歳以上でも申込可)。
国籍
日本国籍の方、永住許可を受けている方、または特別永住者の方が対象です。この基準は通常の住宅ローンと変わりません。
年収
年収の下限基準は特に定められていません。口コミなどでは、年収100万円台でも借りられたという事例も報告されています。
いくらでも借りられるわけではなく、年収400万円未満の場合は毎年の返済額が年収の30%以内、年収400万円以上の場合は毎年の返済額が年収の35%以内に収まることが借り入れ可能金額の上限になっています。この「年間返済額」には、フラット35だけでなく自動車ローンや教育ローン、カードローンなど他の借入れも含まれます。これはどのような意味なのでしょうか?
例えば、年収300万円ならその30%の90万円が年間返済額の上限です。これは、2026年9月のフラット35の最頻金利(借入期間21〜35年・融資率9割以下で年3.460%・返済期間35年)で計算すると約1,825万円程度が借入れの上限金額になります(当サイト試算・概算)。フラット35の金利は毎月見直されるため、金利が上がると同じ年収でも借りられる金額は下がります。
収入合算
フラット35では収入合算に対応しています。これは、本人の親・子などの直系親族または配偶者(申込時の年齢が満70歳未満で、申込みご本人と同居し、連帯債務者になる方)1名の収入を、申し込みする方の年収に合算し、借入限度額を増やせる仕組みです。共働きのご家庭が世帯の力で借入枠を広げたいときに役立ちます。
たとえば、年収300万円の夫と、パートで年収100万円の妻という世帯の場合、単独の申し込みでは前述のように約1,825万円程度が借入限度額です。収入合算で年収が400万円(返済負担率35%)となれば、2026年9月の金利で約2,839万円程度まで借入限度額が増える計算です(当サイト試算・概算)。なお、合算額が合算者の年収の50%を超えると、年齢の高いほうを基準に借入期間が短くなる場合があります。
対象住宅
民間の金融機関との違いは無いようですね。なお、フラット35にはフラット35Sという、省エネや耐震性など一定基準をクリアした住宅向けに金利を割り引くプランもあり、一般的な金融機関が扱う住宅ローンより有利な条件で借りられる可能性もあります。
さらに若年夫婦世帯や子育て世帯を対象に一定期間金利を引き下げる「フラット35 子育てプラス」もあり、子どもの人数などに応じて借入金利が引き下げられます。子育て世帯は借入申込年度の4月1日時点で18歳未満の子どもがいる世帯、若年夫婦世帯は夫婦のいずれかが同日時点で40歳未満の世帯が対象です(借り換えでも利用できます)。
また、業界最大級のシェアを持つことからSBIアルヒの取り扱うフラット35の種類は多く、フラット35リノベも取り扱っています。中古住宅を購入しリフォームする際に嬉しい商品ラインアップです。
団体信用生命保険(団信)
民間金融機関の住宅ローンを借りる際には団体信用生命保険への加入が必須です。加入には審査があり、健康状態に問題がある(今は完治していても加入不可となる場合もあります)と団信へ加入できず、住宅ローンを組めない場合もあります。しかしフラット35では団信への加入が任意であり、民間金融機関の団信に加入できなかった方の代替となる住宅ローンと言えます。
なお、SBIアルヒでは独自商品「スーパーフラット」向けに、引受条件を緩和したワイド団信を用意しています(健康上の理由で一般団信に加入できなかった方でも加入できる場合があります。上乗せ金利は一般団信+年0.300%・2026年9月時点)。
がん50%・がん100%・生活習慣病の保障を組み合わせられるプランもあり、家族の万一に備える保障を選べるのも安心です。商品ごとに取扱いが異なる点に注意し、最新の内容は公式サイトでご確認ください。
SBIアルヒの審査日数・期間は?審査は遅い?
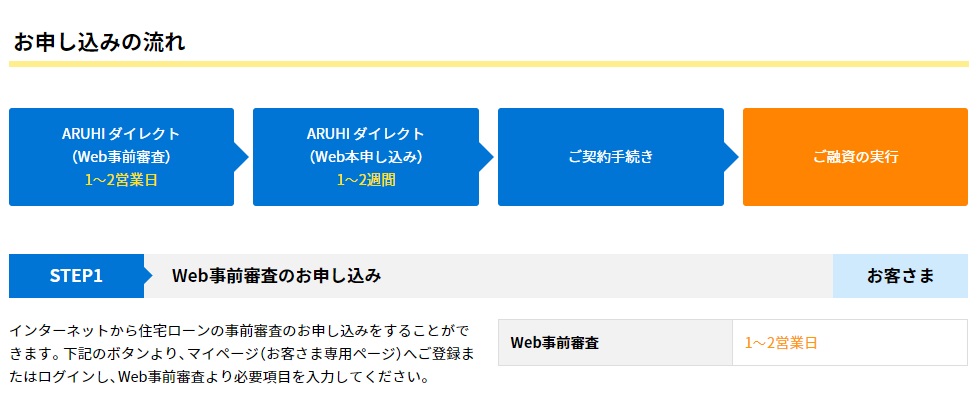
SBIアルヒの審査日数は店舗とダイレクト支店(Web)で分かれており、店頭のほうが審査は早くなっています。2026年7月からダイレクト支店はWeb本申込のみになった点にも注意してください。
なお、審査の受付日・所要日数は変更されることがありますので、大型連休などには早めに審査に申し込むようにしましょう(2026年9月時点・SBIアルヒ公式サイトにて確認)。
| 店頭 | SBIアルヒ ダイレクト支店(Web) | |
|---|---|---|
| 事前審査 | 最短当日 | 取扱なし(2026年7月1日で終了・Web本申込のみ) |
| 本審査 | 最短3営業日 | 1~2週間 |
| 融資実行まで | 1ヶ月程度 | Web本申込の受付から6週間以上の期間が必要 |
SBIアルヒの住宅ローン審査の流れ
SBIアルヒの住宅ローン審査は、店舗では事前審査と本審査を経てから契約、融資実行となります。ダイレクト支店の場合は本申込から始まり、電子契約(手数料11,000円・消費税込)でWeb上の契約手続きに進めます。契約手続きには司法書士との面談も必要となるため、融資実行には3週間から4週間はかかると考えたほうがよさそうです。
SBIアルヒの審査 必要書類について
次に、SBIアルヒの住宅ローン審査時の必要書類についてまとめてみました。
注目したいのは、民間の住宅ローンでは会社役員・社長の場合に提出が必須となる法人の決算書について、SBIアルヒでは必須になっておらず、審査内容に応じての提出となる点です。
公的な住宅ローンだからこそできる審査に対する姿勢と言えそうです。
| 正社員 | 契約社員・派遣社員 | パート・アルバイト | 自営業 | 会社役員(執行役員含む)・社長 | |
|---|---|---|---|---|---|
| 戸籍謄本 | ○ | ○ | ○ | ○ | ○ |
| 健康保険証 | ○ | ○ | ○ | ○ | ○ |
| 身分証明書(免許証、パスポート) | ○ | ○ | ○ | ○ | ○ |
| 団信申込書兼告知書 | 団信に加入希望の場合に必要 | ||||
| 源泉徴収票2年分 | ○ | ○ | ○ | ○ | |
| 住民税決定通知書2年分 | ○ | ○ | ○ | ○ | ○ |
| 会社の決算書3期分 | 審査内容により必要 | ||||
| 確定申告書2年分 | ○ | 審査内容により必要 | |||
| 給与証明書 | 転職・就職・産休・育休・介護・海外勤務などの場合に必要になることがある | ||||
| 納税証明書2年分 | ○ | ○ | ○ | ○ | ○ |
| 物件に関する書類 | ○ | ○ | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ | ○ | ○ |
※上記は一般的な目安です。必要書類は審査状況により異なる場合があります。マイナポータル連携による収入情報取得サービスやオンライン本人確認(eKYC)を使えば、一部の書類提出を省略できる場合もあります。
フラット35の借り入れ限度額は?
以下は、フラット35を利用した場合の年収ごとの借入限度額の目安です。金利が上がると同じ年収でも借りられる金額は下がりますので、下表は2026年9月時点の金利にもとづく概算としてご覧ください。
| 年収 | 借入限度額(目安) |
| 100万円 | 約608万円 |
| 200万円 | 約1,217万円 |
| 300万円 | 約1,825万円 |
| 400万円 | 約2,839万円 |
| 500万円 | 約3,548万円 |
| 600万円 | 約4,258万円 |
| 700万円 | 約4,968万円 |
※当サイト試算(2026年9月のフラット35最頻金利 年3.460%〔借入期間21〜35年・融資率9割以下・新機構団信付き〕・返済期間35年・元利均等返済・返済負担率30〜35%で計算した概算)。年収400万円未満は30%、400万円以上は35%で計算。他の借入れがある場合や、フラット50を利用した場合、頭金の割合、金利によって限度額は変わります。実際の借入可能額は住宅金融支援機構の公式シミュレーションでご確認ください。フラット35の融資限度額は1億2,000万円です。
自己破産していても審査に通る?
自己破産や延滞などの事故情報は、信用情報機関に一定期間登録されます。SBIアルヒが加盟する3機関のうちCICとJICCは契約終了後5年、全国銀行個人信用情報センターの官報情報(破産手続開始決定など)は7年を超えない期間が登録の目安です。この期間を過ぎて情報が消えていれば、自己破産を理由にした審査落ちという可能性は少なくなります。
登録期間内の場合には、SBIアルヒはもちろん、国内金融機関の住宅ローン審査に通ることは厳しいでしょう。自己破産してすぐに家を買いたいと思う人は少ないかもしれませんが、情報が消えるまでの期間は頭金を貯める期間と割り切ったほうがよいでしょう。
事前審査でCICなどの個信は確認される?
SBIアルヒの事前審査では、個人信用情報(個信)の照会が行われます。そのため、個人信用情報に問題がある場合には事前審査で審査に落ちることになります。
なお、SBIアルヒが加盟する信用情報機関は下記の3つです(SBIアルヒ「個人情報の取扱いに関する同意条項」別表1・2026年9月確認)。
- JICC(日本信用情報機構)
- CIC(シー・アイ・シー)
- 全国銀行個人信用情報センター
事前審査 保留(留保)と承認について
SBIアルヒの事前審査に申し込みをし、無事に「承認」となれば本審査に申し込むわけですが、まれに「保留(留保)」となるケースがあります。
この保留は、事前審査で「否決(審査落ち)」ではなかったものの、より詳細な審査が必要なため、本審査に申し込んでくださいというものです。
「承認」がおりなかったと落胆せず、本審査に進むようにしましょう。事前審査で保留となった場合でも、本審査で承認となるケースは数多くあります。ただし、「保留」となったのには理由があるため、本審査以降の手続きは店舗で担当者に細かいフォローをしてもらいながら進めることを筆者はおすすめします。
SBIアルヒの住宅ローン審査に落ちた、その理由は?
最後に、住宅ローン審査に落ちた場合の理由とその対策について解説します。
SBIアルヒが提供しているフラット35は公的な住宅ローンです。つまり、営利目的(貸したお金を利息付きで返してもらって、しっかりと利益をあげる)の銀行などが取り扱う住宅ローンと比べると審査が寛容、言葉を選ばずに言えば、民間銀行の住宅ローンよりは審査が甘いことが最大の特徴です。
フラット35、それも最大手のSBIアルヒ経由で審査に落ちたということは、残念ながら他の住宅ローンの審査に通る可能性は低いと認識しておく必要があります。
審査に落ちた理由は教えてもらえませんが、フラット35の審査に落ちる理由として多いのは、「住宅が条件を満たしていない」「収入に対する返済負担率の問題」「個人信用情報に問題がある」です。いずれも簡単に解決できる問題ではありません。
フラット35の住宅ローンの本審査に落ちる確率は?
SBIアルヒのフラット35の審査は、事前審査と本審査の2段階にわかれます。
事前審査では主に「返済能力」が審査され、本審査では「担保になる物件(マイホーム)」や「健康状態」が審査されます。
フラット35の場合、「フラット35適合基準」を満たした物件でなければなりませんので、「適合証明書」がきちんと発行される物件であれば、物件理由で審査に落ちる可能性は低いでしょう。ふつうはフラット35を利用する予定であることを不動産会社や工務店に伝えれば、「適合証明」について説明してもらえると思います。
また、「健康状態」は「告知書」に記入した内容をもとに保険会社で「団信に加入できる人か」が審査されます。過去に病気や大病を患った経験や、現在治療中の病気がある人は団信の審査に通らない可能性がありますが、フラット35では団信の加入は任意です。スーパーフラットなら、健康上の理由で一般団信に加入しにくい方向けのワイド団信という選択肢もあります。
「不動産会社との契約」や「物件の条件」「健康状態」など、「身に覚えがある不安点」がなければ、本審査で落ちる確率はかなり低いと考えて問題ありません。
SBIアルヒのフラット35の審査に落ちた場合には
1.ご自身の信用情報に問題がないかを確認する
⇒日本信用情報機構、シーアイシー、全国銀行個人信用情報センターの3団体に、ご自身の信用情報の照会を行いましょう。なお、延滞や債務整理などの情報が登録されていた場合には、各機関の定める期間(おおむね5年、官報情報は7年)その情報が記録され続けるため、その情報が消えてから住宅ローン審査に申し込む必要があります。
2.物件価値に問題がないかを確認する
⇒大手の不動産仲介会社、ディベロッパーからの購入であれば心配は少ないと思われます。まずはこの2つを行いましょう。
そもそもSBIアルヒに再申し込みってできるの?
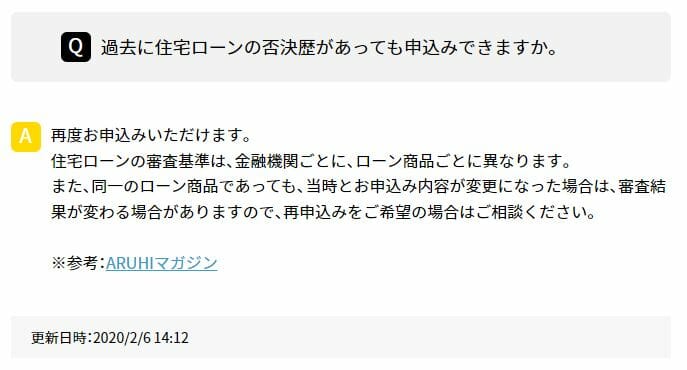
SBIアルヒで住宅ローンを否決された場合でも、再申し込みは問題なく受け付けてもらえます。SBIアルヒの公式サイトには以下のようなQ&Aが用意されています。もちろん、「何も対策しないで再申し込み」しても審査に落ちる可能性は高いので、信用情報や借り入れ条件を可能な限り整えたうえで再申し込みするようにしましょう。
【まとめ】SBIアルヒ(フラット35)の審査は厳しくない!
このように、SBIアルヒの住宅ローン審査基準は厳しいとは言えません。素直に、審査に通りやすい住宅ローンと思ってよいでしょう。
特に、年収や職業に対する寛容さは、民間金融機関の住宅ローンでは提供できないような基準です。
例えば、派遣社員・契約社員・パート社員の方が民間金融機関の住宅ローン審査に申し込むと、門前払いに近い対応をされることも多いと思いますが、フラット35では十分利用できる可能性があります。全期間固定金利で返済額が最後まで変わらないフラット35は、教育費など将来の出費が読みやすくなる点でも、子育て世帯や共働き世帯に向いています。
一方で、金利の低さを重視して民間銀行と併願したい場合は、SBIアルヒが提携するSBI新生銀行の住宅ローンも候補になります。SBI新生銀行は原則として事前審査がなく本審査のみで完結するため、書類を一式そろえて申し込む必要があります。
事務手数料は借入額×2.20%(税込)の定率型で、上乗せなしの全疾病保障付団信を選べる点が家族にとって心強いところです。審査の傾向はSBI新生銀行の住宅ローン審査は厳しい?甘い?の記事で解説しています。
住宅ローンの申し込みは無料です。また事前審査も相談も、面倒な書類準備なしで進めることができますので、身構えずに店舗で相談したり、家探し前クイック事前審査を試したりしてみるとよいでしょう。
SBIアルヒの審査についてよくある質問
Q. SBIアルヒの事前審査で落ちる確率はどのくらいですか?
A. SBIアルヒは事前審査の通過率を公表していないため、確率を数字で示すことはできません。ただし事前審査で見られるのは主に返済負担率(年収400万円未満で30%以内、400万円以上で35%以内)と個人信用情報なので、この2点に不安がなければ落ちる可能性は低いと考えられます。
Q. SBIアルヒ ダイレクト支店(Web)でも事前審査は受けられますか?
A. 2026年7月1日以降、ダイレクト支店ではWeb事前審査の取り扱いが終了し、Web本申込のみになりました。物件が決まる前に借入可能額の目安を知りたい場合は、免許証だけで申し込める「家探し前クイック事前審査」か、店舗での事前審査を利用してください。
Q. SBIアルヒの本審査は何日で結果が出ますか?
A. 店舗での手続きなら最短3営業日、ダイレクト支店のWeb本申込なら1〜2週間が目安です(2026年9月時点)。追加資料が必要になると日数が延びることがあるので、購入スケジュールに余裕をもって申し込みましょう。
Q. 健康上の理由で団信に入れなくてもSBIアルヒで借りられますか?
A. 借りられます。フラット35は団信の加入が任意なので、団信に加入しない形で申し込めます。スーパーフラットであれば、引受条件を緩和したワイド団信(一般団信+年0.300%)に加入できる場合もあります。
【参考】SBIアルヒの住宅ローン審査の口コミ・評判
30代・会社役員
賃貸マンションの家賃の支払いがムダに思え、マイホームの購入を考え始めました。当時、住んでいたマンションの住環境の悪さもあり、予定より数年早くマイホームを購入することを決意、購入したい中古マンションの内覧を済ませ、不動産仲介会社の提携住宅ローンに申し込みをしました。三菱UFJ銀行、りそな銀行、三井住友信託銀行などに申し込みましたが、不動産仲介会社が住宅ローンの申込書を銀行に提出して数時間で審査落ちとなる門前払いでした。私は会社経営者ということもあり住宅ローン審査には厳しい結果が出ると思っていましたが、ここまで厳しいとは思っていませんでした。年収的には問題ないのですが、経営している会社で節税を積極的に行っているため決算の数字が悪く見えていることが審査落ちの理由だと、不動産仲介会社の営業担当からは指摘されました。
マイホーム購入を諦められず、住宅ローン審査が寛容なフラット35で事務手数料が安い楽天銀行に申し込みをしましたが、こちらも事前審査に落ちました。あとあと気づいたのですが、年収を入力する欄で単位を万円だと勘違いして入力してしまった(年収1500円で入力してしまった)のが原因のようです。入力をミスした私が悪いのですが、明らかな入力ミスだと分かるのにサポートが受けられず残念でした。
その結果を受け、次にSBIアルヒで事前審査に申し込みをしました。SBIアルヒダイレクトで事前審査を申し込み、2日ほどで事前審査に通った旨のメールが届きました。購入したい中古マンションに他の購入希望者もいたので、少しでも早く本審査を終わらせたく、審査結果が出る期間についてコールセンターに問い合わせをすると、店舗だと1週間、SBIアルヒダイレクトだと1ヶ月から1ヵ月半と言われ、審査結果が早く出るメリットを優先して、すぐに店舗での相談の申し込みを行いました。店舗で本審査の手続きを終え、5日で本審査が終わり、「契約手続のご案内」という書類をPDFで受け取ることができました。事前審査から本審査終了まで2週間程度で終わったこと、何よりマイホームを購入できたことで大満足です。
SBIアルヒの店舗のご担当の方には、店舗で審査の手続きをするメリットの説明を受けましたが、店舗での審査申し込みの方が審査に有利に働くことを実感しました。(※本審査申込と同時に再度、楽天銀行の仮審査に申し込み、本審査に進みましたが、結果的に楽天銀行では本審査で審査に落ちたため、このように実感しました)
※口コミは投稿当時の体験にもとづくものです。当時はダイレクト支店でもWeb事前審査を受け付けていましたが、2026年7月以降はWeb本申込のみとなっています。金利・手数料・商品内容は変わることがありますので、最新の情報は各金融機関の公式サイトでご確認ください。
【参考・出典】住宅金融支援機構【フラット35】ご利用条件/SBIアルヒ ダイレクト支店(新規借り入れ)/SBIアルヒ 団体信用生命保険C 商品概要(いずれも2026年9月確認)。他行の審査基準はドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン審査やみずほ銀行の住宅ローン審査の記事もあわせてご覧ください。