20年固定金利の住宅ローンを比較|SBI新生・みずほ・りそなの金利と団信

公開日: 2026年9月12日 更新日: 2026年10月22日

20年固定金利の住宅ローンを比較|SBI新生・みずほ・りそなの金利と団信
20年固定金利の住宅ローンは、2026年9月の新規借入でSBI新生銀行が年4.130%(自己資金優遇金利)、みずほ銀行(ネット住宅ローン)が年4.200%、りそな銀行が年5.345%と、同じ「20年固定」でも銀行によって1ポイント以上の差があります(各行公式サイト確認)。「固定金利で住宅ローンを借りたい」と考えている方のために、金利と固定期間のバランスが良い20年固定金利タイプを、この3行を例に金利・団信・手数料の面から比べていきます。教育費のピークが読みやすくなるなど、家計の計画を立てたいご家庭に向いた金利タイプです。
※国土交通省 住宅局総務課民間事業支援調整室「住宅ローン、変動金利型が根強く」より
https://www.mlit.go.jp/report/press/content/001333632.pdf
固定金利期間選択型の住宅ローンの特徴とは
金利上昇のリスクを取りたくないという人に選ばれる住宅ローンは固定金利タイプ(固定金利期間選択型)の住宅ローンです。この金利タイプの住宅ローンを選ぶ人の考え方(なぜ固定金利タイプを選んだか)としては以下が挙げられます。
- 今後金利が上昇しても一定期間返済金額が変動しない方が良い。
- 35年の期間で借り入れをするものの、実際はそれよりも短い期間で返済を予定している。(完済させるつもりがある)
- 期間中の金利が一定であり、返済計画の立てやすさを望む。
では、実際に銀行の住宅ローン商品としてはどのようなものがあるのでしょうか。20年固定金利タイプの住宅ローンを取り扱っている銀行を例に確認していきましょう。
20年固定金利タイプの住宅ローンを比較
以下の表は、20年固定金利タイプを提供している金融機関の中から代表的な金融機関をピックアップしたものです。
20年固定金利タイプの住宅ローンを提供している金融機関はネット系銀行・都市銀行・地方銀行など多数存在していますが、今回は提供エリアを全国としているSBI新生銀行・りそな銀行・みずほ銀行を取り上げます。
| 金利 | 事務手数料 | 借り入れ可能額 | 団信サービス | |
| SBI新生銀行 | 年4.130%(自己資金優遇金利) | 借り入れ金額×2.20%(税込) | 500万円以上3億円以下 | 一般団信・全疾病保障付団信は上乗せ0円。金利+0.1%でガン団信に加入可能 |
| りそな銀行 | 年5.345% (2026年9月時点) |
借り入れ金額×2.20%+33,000円(税込) |
50万円以上1億円以下 | 金利+0.25%(40歳未満)~0.30%で団信革命加入可能 |
| みずほ銀行(ネット住宅ローン) | 年4.200% (2026年9月時点) |
借り入れ金額×2.20%+33,000円+11,000円(税込) | 50万円以上1億円以下 | 金利+0.2%でがん団信加入可能。8大疾病補償プラスがんサポートプランあり。 |
※SBI新生銀行:パワースマート住宅ローン当初固定金利タイプ、自己資金10%以上の場合
※りそな銀行:りそな住宅ローン 固定金利/当初型20年 融資手数料型(金利プラン)
※みずほ銀行:みずほネット住宅ローン 固定金利選択 固定20年(ローン取扱手数料タイプ)
※各銀行のウェブサイトなどより。みんなの住宅ローン編集部調べ(2026年10月適用金利。りそな銀行・みずほ銀行は2026年9月に当編集部が公式サイトで確認した金利です。出典:りそな銀行 ローン金利/みずほ銀行 住宅ローンの金利一覧/SBI新生銀行 住宅ローン金利)
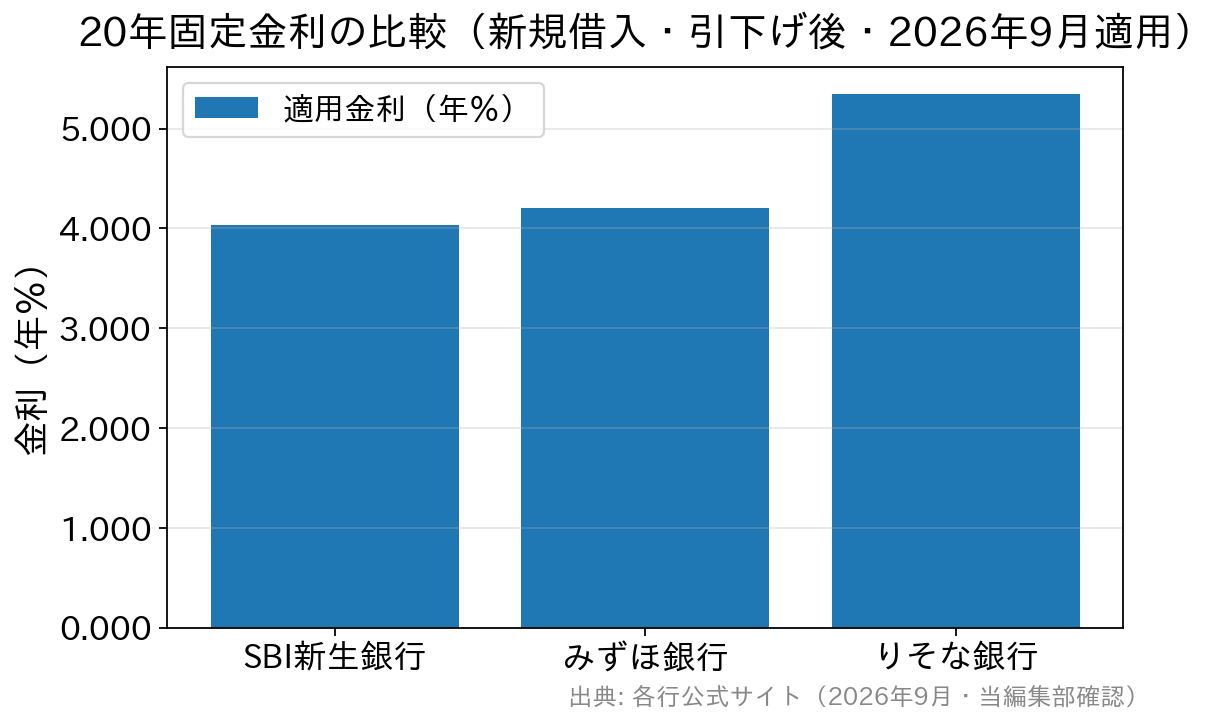
この3行が提供する20年固定金利タイプの住宅ローンを上記のように比較すると、SBI新生銀行の住宅ローンの金利がかなり魅力的なことがわかります。なお、当編集部が2026年9月に主要14の金融機関の公式サイトを実際に確認したところ、固定20年前後の適用金利は前月と比較できた20件すべてが引き上げられていました(当社調べ・2026年9月1日確認)。20年固定は月ごとの動きが大きい金利タイプなので、比較する際は「同じ月の金利どうし」で見ることが大切です。
それでは、それぞれの住宅ローンの特徴について詳しく解説していきます。
SBI新生銀行の20年固定金利タイプ
SBI新生銀行の20年固定タイプの金利は業界内でも低い水準です。新規借入で4.130%(自己資金優遇金利)(2026年10月適用・自己資金10%以上の場合)で提供されています。事務手数料は借入金額×2.20%(税込)の定率型で、保証料や一部繰上返済手数料(手動)は0円と、諸費用の内訳がわかりやすいのも家計管理のしやすさにつながるポイントです。
SBI新生銀行の団信は「上乗せ0円の全疾病保障」が選べる
SBI新生銀行では、住宅ローンの団信として一般団信(上乗せ0円)・全疾病保障付団信(上乗せ0円)・ガン団信(年0.1%上乗せ・加入時20~49歳)の3つから選ぶことができます。
このうち全疾病保障付団信は2026年3月に取り扱いが始まった新しい団信で、死亡・高度障害の保障に加えて、8疾病(特定疾病および重度慢性疾患)やその他の病気・ケガにより所定の就業不能状態が所定期間続いた場合に住宅ローン残高が保障されます。金利上乗せなしでここまでの保障が付くのは、共働きや子育て中のご家庭にとって心強い内容です。
りそな銀行の20年固定金利タイプ
りそな銀行は、保障が手厚い「団信革命」に定評があります。
りそな銀行の固定金利/当初型20年融資手数料タイプ(金利プラン)の最大引下げ金利は年5.345%(2026年9月時点。店頭表示金利7.520%からの引き下げ後)となっており、前述したSBI新生銀行と比べるとかなり金利が高い印象があります。
また、りそな銀行の事務手数料(融資手数料タイプ)は定率制の手数料体系です。借入金額×2.20%(税込)となっており、借入金額が大きくなると手数料も高くなってしまいます。また融資手数料タイプを選択の方は保証料が金利に含まれているため、保証会社に保証料を一括で支払う必要はありませんが、事務取扱手数料33,000円(税込)を支払う必要があります。
りそな銀行では金利を上乗せすることで、医療のプロに選ばれる保障「団信革命」に加入できます(上乗せ幅は加入時40歳未満で年0.25%、40歳以上で年0.30%)。団信革命に加入していれば、がん(上皮内がん等を除く)と診断されたり、高度障害に該当しない片側の半身まひなどになった場合に、所定の状態に該当すれば仕事に復帰しても住宅ローンの残高が0円になります。
みずほ銀行の20年固定金利タイプ
みずほ銀行では「ネット住宅ローン」というサービスがあり、インターネット専業銀行と渡り合える条件を提示しています。
みずほ銀行の固定金利選択のプランの固定金利選択20年の金利は年4.200%(2026年9月時点)となっており前述のSBI新生銀行よりは金利が高くなっています。しかしみずほ銀行の固定金利選択のプランの場合、当初に設定された優遇幅が最終返済日まで継続されますので、20年の固定金利期間が終了したあとも、比較的優遇された金利を利用し続けることができます。
みずほ銀行のネット住宅ローンの事務手数料は保証料を一部前払いする方式、保証料が金利に上乗せされるタイプ、ローン取り扱い手数料タイプに分かれます。ローン取り扱い手数料タイプは、借入金額×2.20%(税込)をみずほ銀行に支払い、さらに33,000円(税込)を事務手数料として保証会社に支払います。また、固定金利選択方式または全期間固定金利方式を選択した方には、固定金利手数料11,000円(税込)がかかります。
みずほ銀行の団信では通常の死亡・高度障害を保障する団信が付いています。さらに金利を年0.2%上乗せするとがん団信に加入できます。また保険料を支払うことで、がんを含めた8 大疾病の保障が付いた8大疾病補償プラスがんサポートプランに加入することができます。
20年固定金利のメリット・デメリット
ここからは20年固定金利を選ぶメリットとデメリットについて解説します。
20年固定金利を選択するメリット
20年固定金利を選択するデメリット
長く続いた低金利の時代には、金利上昇の可能性を回避して固定金利を選択した方よりも、変動金利を選んだ方の方が結果的に得をしてきました。ただし、2024年3月のマイナス金利解除以降、日銀は段階的に利上げを進めており(2026年6月に政策金利は1.0%程度へ)、変動金利も上昇し始めています。今後の金利情勢は誰にも確約できませんが、「これからは金利が上がっていくだろう」と考える方にとって、返済額を固定できる20年固定金利は検討する価値のある選択肢になっています。
固定金利を選択する際にも金利上昇には注意する
20年固定金利は金利上昇リスクを負わないというメリットがありますが、それは借入実行後のお話です。住宅ローンの金利は、通常は審査や申し込みをした時の金利が適用されるのではなく、ローン実行時の金利が適用されます。中には実行時ではなく契約時の金利を適用する銀行もありますが、どちらにしても審査開始日と金利決定日が離れているということが重要です。審査から金利決定までに月を跨ぐ場合、実際に実行される金利が想定と大きく異なることがあります。
傾向として変動金利は銀行同士の競争原理が働いていることもあり、月を跨いだ時に大きく金利が上昇してしまっていることはめずらしいといえます。
一方、固定金利に関しては月を跨いだ際に、金利が上昇している銀行をしばしば見かけます。特に、借入金利を計算する際の引き下げ幅が変更になった際には、金利は一気に上昇してしまうことがあります。
ちなみに、当編集部が2026年9月に主要14の金融機関の公式サイトを実際に確認して127件の適用金利を集計したところ、前月と比較できた127件のうち引き上げは106件、据え置きは21件で、引き下げは0件でした(当社調べ・2026年9月1日確認)。固定金利の基準となる長期金利(新発10年国債利回り)は9月に入って一時3%台をつけるなど高い水準で推移しており、実行月がずれるだけで適用金利が変わる点は意識しておきましょう。
20年固定金利の住宅ローンを利用する際には、複数の銀行を候補とし、急な金利上昇が起きてしまった時に即座に第2候補、第3候補も検討できるようにしておきましょう。10年固定を軸に考える方は「auじぶん銀行の10年固定金利の住宅ローンの特徴と向いている人」も参考になります。
また、実際の金利決定がローン実行日なのか、ローン契約日なのかを各銀行に確認をしておくことも大切になります。
20年固定金利で子育て世帯からよく受ける質問
Q. 20年固定とフラット35(35年固定)は、どう選び分ければよいですか?
A. 完済までの見通しで考えるのがおすすめです。「子どもの独立や退職金などで20年前後で完済できる見込みがある」「教育費のピークが固定期間内に収まる」ご家庭は20年固定が候補になります。完済まで長くかかる予定で、返済額を最後まで確定させたい場合はフラット35などの全期間固定が候補です。なお、フラット35(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)の2026年9月の最頻金利は年3.460%です(住宅金融支援機構公表)。
Q. 固定期間の20年が終わったあとは、どうなりますか?
A. 多くの銀行では、固定期間終了時点の金利で変動金利または固定金利を再選択する仕組みです。このとき適用される優遇幅(引き下げ幅)が銀行によって異なり、当初だけ大きく引き下げるタイプでは期間終了後の金利が想定より高くなることがあります。みずほ銀行のように当初の優遇幅が最終返済日まで続くタイプもあるので、「21年目以降の優遇幅」まで確認して選ぶことが大切です。
Q. 教育費と重なっても無理なく返せるか不安です。どう考えればよいですか?
A. 毎月の返済額が20年間変わらないことを活かして、お子さまの進学時期と返済額を同じ表に書き出してみるのがおすすめです。一般に、年収に占める年間返済額の割合(返済負担率)は手取り収入の2割前後に収まると家計にゆとりを持ちやすいと言われます。ボーナス返済に頼りすぎず、児童手当や学資保険と合わせて「教育費の山」と「返済」を分けて準備しておくと安心です。
Q. 返済期間を40年・50年にして毎月の返済額を下げるのはどうですか?
A. 毎月返済額は下がりますが、総返済額と完済年齢が上がり、金利上昇時の増加幅も大きくなります。2026年9月には金融庁が40年・50年の超長期住宅ローンの審査体制や顧客説明を注視する方針を示しました。期間を延ばす前に、20年固定+繰上返済で無理なく返せる借入額に収める考え方も検討してください(詳しくは「超長期住宅ローンを選択する人が急増中!その理由は?」)。
20年固定金利のまとめ
日本の住宅ローン金利は、日銀の利上げを受けて上昇局面に入っています。長期金利の上昇を背景に固定金利は2026年夏から秋にかけて水準を大きく切り上げ、変動金利も引き上げる銀行が出てきました。
「金利が上昇する時代が来た」と感じている方にとって、20年固定金利は返済額を長期間確定できる現実的な選択肢になっています。
また、固定金利派の方でフラット35などの長期の固定金利を借りている人は、20年固定金利に借り換えるという選択肢もあるでしょう。
一般的に、住宅ローン業界では変動金利が注目され、さらに固定金利といえばフラット35を思い浮かべる人が多く、その中間の20年固定金利は注目されにくいのですが、実は20年固定金利の固定期間と金利水準のバランスは非常に良く、一考の価値があります。最新の金利・条件は各銀行の公式サイトでご確認ください。
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
- 狭小住宅が注目される理由は?住宅ローン・減税の床面積の注意点
- すまい給付金とは?終了した制度の概要といま使える住宅取得支援
- 定年後も住宅ローンが残る?老後の返済問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
- 【速報】auじぶん銀行が2026年10月の住宅ローン金利を発表!
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.22住宅ローン
2026.10.20住宅ローン
2026.10.15住宅ローン
2026.10.14住宅ローン
2026.10.14住宅ローン
2026.10.12住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
