auじぶん銀行の10年固定の特徴と注意点|向いている家族は?

公開日: 2026年10月1日

auじぶん銀行の10年固定の特徴と注意点|向いている家族は?
auじぶん銀行の10年固定金利(当初期間引下げプラン)は、最初の10年間の金利と返済額が借入時に決まり、11年目以降は基準金利からの引下げ幅が小さくなるしくみです。固定期間が終わると、手続きをしなければ自動的に変動金利に切り替わります(2026年10月時点・auじぶん銀行の案内より)。
向いているのは、お子さまの教育費がかさむこれからの10年間、返済額を動かしたくないご家庭や、10年の間に繰上返済や借り換えで残高を大きく減らす計画のある方です。一方で、11年目以降の金利上昇には備えが必要です。
日銀の利上げが続き「金利のある世界」に移るなかで、変動金利一択ではなく固定金利を検討するご家庭も増えています。ここでは、auじぶん銀行の10年固定の仕組み、11年目以降の注意点、向いている家族のタイプ、ほかのネット銀行との団信の違いを整理します。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
2026年9月は、ドコモSMTBネット銀行のWEB申込コースで終了した「物件価格の80%以下の金利優遇」が、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて比べてみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
住宅ローンの金利の決まり方
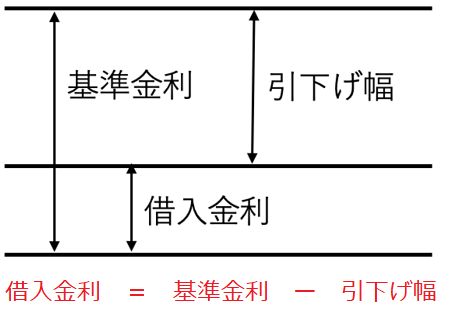
具体的な商品の話に入る前に、住宅ローンの金利がどう決まるのかを確認しておきましょう。一般的な銀行の住宅ローンでは、基準金利から引下げ幅を差し引いた金利が、実際の借入金利になります。
日本の住宅ローン金利は、長いあいだ次の2つの理由で低い状態が続いてきました。
- 基準金利がほとんど上がってこなかった
- 金融機関どうしの競争で、引下げ幅が大きくなった
基準金利は各金融機関が決めますが、一般的に変動金利は日銀の政策金利、固定金利は10年国債の利回りなどの長期金利の影響を受けます。今回取り上げる10年固定の当初10年間の金利も、長期金利の動きを受けて決まると覚えておくとよいでしょう。
auじぶん銀行の金利プランの種類
auじぶん銀行の住宅ローンには、次の3つの金利プランがあります。
| 金利プラン | 特徴 |
|---|---|
| 当初期間引下げプラン | 最初に選んだ固定金利特約期間の引下げ幅が大きく、特約期間終了後の引下げ幅は小さくなる |
| 全期間引下げプラン | 借入期間全体を通じて引下げ幅が大きく変わらない。当初の引下げ幅は当初期間引下げプランより小さい |
| 保証付金利プラン | 審査の結果、保証会社の利用が必要とされた方向け。保証料相当額が金利に含まれ、固定金利特約は3年・5年・10年に限られる |
※auじぶん銀行「商品詳細」「住宅ローンの金利」をもとに編集部作成(2026年10月時点)。
固定金利特約は2年・3年・5年・10年・15年・20年・30年・35年から選べます。以下では、当初期間引下げプランの10年固定を中心に見ていきます。
auじぶん銀行の10年固定(当初期間引下げプラン)の特徴
10年固定(当初期間引下げプラン)は、最初の10年間は引下げ幅が大きく、11年目以降は引下げ幅が小さくなる仕組みです。主な特徴は次のとおりです。
- 当初10年間は、固定期間がより長いタイプより引下げ幅が大きく設定されている
- 借入から10年間の金利は、借入時点で決まる
- 基準金利は、10年国債などの長期金利の影響を受ける
借入時の金利の低さだけを重視するなら、変動金利を選ぶのが一般的です。ただし変動金利には、金利が上がれば返済額が増えるリスクがあります。
10年固定なら、住宅ローンの残高がいちばん多い最初の10年間の返済額が確定します。教育資金の準備や車の買い替えなど大きな出費が控えている時期に、返済額を気にせず家計の計画を立てられるのは固定金利ならではの安心です。
金利タイプごとの違いを、家計への影響の目線で整理すると次のようになります。
| 金利タイプ | 当初の金利水準 | 返済額が決まっている期間 | 家計への影響 |
|---|---|---|---|
| 変動金利 | 最も低い | なし(年2回金利を見直し) | 金利が上がれば返済額が増える(5年ルール・125%ルールあり) |
| 10年固定(当初期間引下げプラン) | 変動より高く、長期固定より低い | 当初10年間 | 10年間は安定。11年目以降は金利上昇の影響を受けやすい |
| 35年固定 | 最も高い | 完済まで | 返済額はずっと同じ。そのぶん当初の負担は大きい |
今後の金利はどうなる?
日本の金利の行方は、日銀の金融政策と長期金利の動きに大きく左右されます。
政策金利は2024年3月のマイナス金利解除を皮切りに段階的に引き上げられ、2026年9月の金融政策決定会合で1.25%程度になりました(日本銀行「金融政策決定会合」)。これを受けて、auじぶん銀行も2026年10月1日に変動金利の基準金利を引き上げています。
変動金利は、政策金利の変化が短期プライムレートなどを通じて基準金利に反映される流れで上がります。基準金利の改定が実際の返済額に反映される時期は、銀行や契約によって異なります。auじぶん銀行の変動金利は年2回(4月1日・10月1日)の基準日に見直されます。
一方の固定金利は、長期金利の影響を受けます。長期金利(新発10年国債利回り)は上昇が続き、2026年9月には3%台で推移しました(財務省「国債金利情報」)。
大手5行も、2026年9月30日に発表した10月適用の新規借入金利で、10年固定の最優遇金利をそろって引き上げました。新しく固定金利で借りる人ほど、金利上昇の影響を受けやすい状況です。
ただし、すでに固定金利で借りている人の金利は、特約期間中は上がりません。今後の金利の見通しは専門家の間でも分かれています。「上がるか下がるか」を当てにいくのではなく、どちらに動いても家計が無理なく回る借り方を選ぶことが大切です。
auじぶん銀行の10年固定の注意点
auじぶん銀行の10年固定(当初期間引下げプラン)で気をつけたいのは、主に次の点です。
- 11年目以降は引下げ幅が小さくなり、金利が上がる可能性が高い
- 固定期間が終わると、手続きをしなければ自動的に変動金利になる
- 固定金利特約期間中は、金利タイプを変更できない
- 固定金利の適用中に全額繰上返済(借り換えを含む)をすると、手数料33,000円(税込)がかかる
11年目以降の金利は上がりやすい
当初期間引下げプランは当初10年間の金利を優遇する仕組みなので、基準金利が大きく下がっていない限り、11年目以降は金利が上がる可能性があると考えておきましょう。
全期間引下げプランと比べると、当初10年間は当初期間引下げプランのほうが金利は低い一方、11年目以降は全期間引下げプランのほうが引下げ幅は大きくなります。10年で残高をどこまで減らせるかが、プラン選びの分かれ目です。
固定期間が終わったら見直しのタイミング
10年の固定期間が終わると、手続きをしなければ自動的に変動金利に切り替わります。変動金利になったあとは、いつでも固定金利特約を選び直すことができます。
固定期間の終わりが近づいたら、その時点の金利や家計の状況を見て、変動のまま続けるか、もう一度固定にするか、繰上返済や借り換えをするかを家族で検討しましょう。
固定期間中に借り換えるときの手数料
auじぶん銀行の一部繰上返済は手数料無料ですが、固定金利の適用中に全額繰上返済をする場合は33,000円(税込)の手数料がかかります。10年以内に他行へ借り換える計画がある場合は、この費用も含めて損得を計算しておきましょう。
10年固定が向いている家族
10年固定(当初期間引下げプラン)は、次のようなご家庭に向いています。
- お子さまの進学などで、これからの10年に教育費がかさむ予定がある
- 繰上返済で、10年前後のうちに残高を大きく減らしたい
- 将来、借り換えで金利を見直すことも考えている
- 変動金利の返済額が急に増えるのは避けたい
金利が上がって返済額が増えると、家計には大きな負担になります。とくに子どもの進学と時期が重なると、やりくりが一気に苦しくなりがちです。家計の安定を最優先したい時期がこの先10年以内にあるなら、返済額を一定に保てる10年固定は有力な選択肢です。
ライフステージ別の考え方(例)
| 家族の状況(例) | 10年固定との相性 | 考え方 |
|---|---|---|
| 未就学児がいて、10年のうちに小学校・中学校へ進む | 合いやすい | 習い事や塾代が増える時期の返済額を固定できる |
| 子どもが中学生で、数年後に高校・大学の学費がかかる | 合いやすい | 学費のピークと固定期間が重なる。11年目以降は学費が落ち着いた家計で見直せる |
| 子どもが独立間近で、返済期間が残り10年程度 | 合いやすい | 借り換えなら、返済期間のほとんどを固定期間でカバーできる |
| まだ子どもがおらず、今後の働き方が決まっていない | 家計次第 | 産休・育休で収入が変わる可能性がある場合は、返済額を固定する安心感と金利差を比べて判断 |
大きな支出が落ち着いてきたら、その時点の状況に合わせて金利タイプを見直したり、繰上返済や借り換えを検討したりできます。
家計に余裕のある方の中には、繰上返済を積極的に進めて、10年の固定期間が終わるころに完済や大幅な残高圧縮を目指す人もいます。11年目以降の残高を減らしておけば、そのあと金利が上がっても毎月の返済額の増え方を抑えられます。
今後10年のうちに金利が上がると考える方にも10年固定は合っています。ただし金利が上がったまま10年を迎えると、11年目から上昇の影響を受けます。繰上返済を進める、早めに借り換えを検討するなどの対策を組み合わせましょう。
変動と固定のどちらかに決めきれない場合は、2本に分けて借りる方法もあります。詳しくはauじぶん銀行のミックスローンの仕組みと注意点で紹介しています。
人気のネット銀行と比較
ここからは、auじぶん銀行と、ネット銀行の中でも利用者の多いドコモSMTBネット銀行(旧・住信SBIネット銀行)を比べてみます。
なお、ドコモSMTBネット銀行の「WEB申込コース」は、2026年10月30日17時で仮審査の受付を終了する予定と案内されています。以降は、銀行代理業者(SBIマネープラザなど)の店舗で相談しながら進める「対面相談コース」での取扱いになり、団信の「スゴ団信」は対面相談コースでも付帯します。
団信・疾病保障の比較
auじぶん銀行とドコモSMTBネット銀行は、どちらも病気やケガで療養するときの保障が手厚いのが特徴です。ここでは公平に比べるため、金利上乗せなしで付く保障(借入時50歳以下の場合)を比較します。
auじぶん銀行のがん50%保障団信(金利上乗せなし)
auじぶん銀行では、借入時に満50歳以下であれば、入院保障付きのがん50%保障団信に金利上乗せなしで加入できます。主な保障内容は次のとおりです(保障開始後の免責期間などの詳細は、auじぶん銀行の説明資料で確認できます)。
■ローン残高が0円になる状態
- 死亡・所定の高度障害状態
- 余命6か月以内と判断されたとき
- 精神障害を除くすべての病気やケガで、所定の長期入院が続いたとき
■ローン残高の半分が保障される状態
- がん(所定の悪性新生物)と診断確定されたとき(一部の皮膚がん・上皮内がんは対象外)
- 急性心筋梗塞・脳卒中・肝疾患・腎疾患で所定の状態に該当したとき(4疾病50%保障)
■毎月の返済額が保障される状態
- 精神障害を除くすべての病気やケガで入院が31日以上続き、その後も入院が30日続くごと(回数に上限あり)
ドコモSMTBネット銀行の「スゴ団信」(金利上乗せなし)
ドコモSMTBネット銀行では、全疾病保障付きの団信「スゴ団信」が基本付帯し、借入時に満50歳以下なら3大疾病50%保障(3大疾病50プラン)も金利上乗せなしで付きます。主な保障内容は次のとおりです(保障の開始は融資実行日から3か月の待機期間後など、詳細は同行の資料で確認できます)。
■ローン残高が0円になる状態
- 死亡・所定の高度障害状態、余命6か月以内と判断されたとき
- がん・急性心筋梗塞・脳卒中と、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎で所定の就業不能状態が12か月続いたとき
- それ以外の病気やケガ(精神障害を除く)で就業不能状態が24か月続いたとき
■ローン残高の半分が保障される状態(3大疾病50プラン)
- がんと診断確定されたとき、または急性心筋梗塞・脳卒中で所定の状態に該当したとき
■毎月の返済額が保障される状態
- 上記の8つの病気で所定の就業不能状態になったとき(最長12か月)
- それ以外の病気やケガで就業不能状態が3か月を超えて続いたとき(最長21か月。12か月続くと見舞金30万円)
2つの銀行の団信を比べると
がんについては、auじぶん銀行もドコモSMTBネット銀行も、診断確定で残高の半分が保障される点は共通です。一生のうちに2人に1人ががんにかかるといわれるなかで、上乗せ金利なしでこの保障が付くのは両行とも心強いポイントです。
がん以外の療養では、保障の条件の考え方が異なります。auじぶん銀行は「入院」が条件で、ドコモSMTBネット銀行は「就業不能」が条件です。自宅療養で働けない期間が長く続く場合は、就業不能を条件とするほうが当てはまりやすい面があります。
一方、残高が0円になるまでの期間は、auじぶん銀行が長期入院、ドコモSMTBネット銀行は8つの病気で就業不能12か月・それ以外で24か月です。どちらが保険金を受け取りやすいかは一概にいえません。
会社員か自営業か、共働きかどうかによって、「入院基準」と「就業不能基準」のどちらが家計を守りやすいかは変わります。ご家族の働き方に当てはめて確認してみてください。
固定金利の選び方をほかの銀行とも比べたい方は、20年固定金利の住宅ローンの比較や、auじぶん銀行とPayPay銀行の住宅ローン比較もあわせてご覧ください。
auじぶん銀行の10年固定のよくある質問
Q. 10年の固定期間が終わったら、金利はどうなりますか?
A. 手続きをしなければ自動的に変動金利に切り替わります。当初期間引下げプランは11年目以降の引下げ幅が小さくなるため、金利は上がる可能性が高いと考えておきましょう。変動金利になったあとは、固定金利特約を選び直すこともできます。
Q. 固定期間の途中で変動金利に変えられますか?
A. 固定金利特約期間中は、金利タイプを変更できません。変更できるのは固定期間が終わって変動金利になったあとです。
Q. 10年固定の途中で繰上返済をすると手数料はかかりますか?
A. 一部繰上返済は手数料無料です。ただし、固定金利の適用中に全額繰上返済をする場合は33,000円(税込)の手数料がかかります。
Q. 審査の結果によって10年固定を選べないことはありますか?
A. 審査の結果、保証付金利プランになった場合でも10年固定は選べますが、固定金利特約は3年・5年・10年に限られ、金利も保証料相当額を含んだ水準になります。
まとめ
auじぶん銀行の10年固定(当初期間引下げプラン)は、最初の10年間の返済額を確定させ、教育費がかさむ時期の家計を安定させたいご家庭に向いた金利タイプです。一方で11年目以降は引下げ幅が小さくなるため、繰上返済や見直しの計画とセットで考えることが大切です。
団信は、借入時50歳以下なら上乗せ金利なしのがん50%保障団信を選べ、保障の深さと広さを両立しています。金利変動のリスクを抑えつつ、10年の間に残高を減らしていきたい方は、検討の候補にしてみてください。
固定金利は長期金利の上昇を受けて上がってきています。審査から借入れまでの日数はauじぶん銀行の仮審査・本審査にかかる期間で確認し、ご家族のライフプランに合ったタイミングで手続きを進めましょう。最新の金利は公式サイトでご確認ください。
auじぶん銀行の住宅ローン関連記事
- auじぶん銀行の住宅ローン詳細
- auじぶん銀行の住宅ローンキャンペーン。キャンペーンコードは?
- auじぶん銀行 住宅ローンの審査基準とは?厳しい?甘い?
- auじぶん銀行の住宅ローンの最新金利
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- auじぶん銀行の住宅ローンの団信の保障内容は?
- auじぶん銀行の住宅ローンのペアローン・収入合算について
- au回線」と「じぶんでんき」で住宅ローン金利が割引になるauじぶん銀行の「au金利優遇割」を解説
- auじぶん銀行の住宅ローンはつなぎ融資で利用できる?市街化調整区域は?
- auじぶん銀行の住宅ローンに5年ルールと125%ルールはある?
- auじぶん銀行の住宅ローンは産休・育休でも申し込み可能?
- auじぶん銀行の住宅ローンはなぜ安い?
- auじぶん銀行の10年固定金利の住宅ローンの特徴
- auじぶん銀行の住宅ローンはミックスローンに対応している?ミックスローンの基本も解説
- auじぶん銀行の住宅ローンは注文住宅・つなぎ融資に対応している?
- auじぶん銀行の住宅ローンの当初期間引下げ・全期間引下げプランを解説
- auじぶん銀行の住宅ローンでリフォーム/リノベーション資金は借り入れ可能?
- auじぶん銀行の住宅ローンは外国人でも利用可能
- auじぶん銀行の住宅ローンは中古マンション・中古戸建でも利用可能?
- auじぶん銀行の住宅ローンは土地先行や土地だけでも利用できる?
- auじぶん銀行の住宅ローンでPontaポイントは貯まる?
- auじぶん銀行の住宅ローンの火災保険の特徴や評判は?「タフ・すまいの保険」とは?
- auじぶん銀行の住宅ローンはARUHIで申し込める?
- auじぶん銀行を給与受取口座にして住宅ローンを利用するメリットは?
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
- 狭小住宅が注目される理由は?住宅ローン・減税の床面積の注意点
- すまい給付金とは?終了した制度の概要といま使える住宅取得支援
- 定年後も住宅ローンが残る?老後の返済問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
- 【速報】auじぶん銀行が2026年10月の住宅ローン金利を発表!
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
2026.10.23NEW住宅ローン
2026.10.23NEW住宅ローン
2026.10.23NEW住宅ローン
2026.10.23NEW住宅ローン
2026.10.22住宅ローン
2026.10.20住宅ローン
2026.10.15住宅ローン
2026.10.14住宅ローン
2026.10.14住宅ローン
2026.10.12住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
