横浜銀行の住宅ローン金利推移|変動金利と固定金利の動き
横浜銀行の住宅ローン金利は、2026年11月に新しく借りる場合、融資手数料型(以下、手数料プラン)の変動金利が年1.325%、10年固定が年3.600%です。変動金利の基準になる住宅ローン基準レートは、2026年9月1日に年2.625%から年2.875%へ引き上げられました。
すでに横浜銀行の変動金利で返済している家庭では、この引き上げが2026年12月の約定返済日の翌日から適用され、2027年1月の返済分から反映されます。毎月の返済額は約5年間変わらない仕組みなので、まず返済額のうち利息に回る割合が増えます。
2026年11月の横浜銀行の住宅ローン金利
2026年11月2日から11月30日までに新しく借りる場合の金利は、下の表のようになっています。どちらのプランも、店頭表示金利から最大幅を差し引いた金利です。
| 金利タイプ | 店頭表示金利 | 手数料プラン | 標準プラン |
|---|---|---|---|
| 変動金利 | 3.375% | 1.325% | 1.435% |
| 3年固定 | 4.800% | 2.750% | 2.860% |
| 5年固定 | 5.100% | 3.050% | 3.160% |
| 10年固定 | 5.650% | 3.600% | 3.710% |
※金利はWeb申込(カンタン事前審査)を使った場合で、書面で申し込むと年0.05%高くなります。差し引き幅は審査結果で決まります(2026年11月時点・横浜銀行公式サイトにて確認)。
手数料プランの条件を満たし、横浜銀行で給与振込をしている人は、さらに年0.03%低い金利になります。この場合の変動金利は年1.295%、10年固定は年3.570%です。完済まで金利が変わらない超長期固定は、20年超35年以内で年4.220%です。
手数料プランと標準プランは、3,000万円・35年で約65万円の差
手数料プランは借入金額の2.20%の事務取扱手数料を払い、保証料は金利に含まれます。標準プランは事務取扱手数料が22,000円で、別に保証料を払う方式です。どちらも不動産担保取扱手数料33,000円がかかります。
3,000万円を35年で借りる場合で比べてみます。手数料プランの手数料は66万円、標準プランは保証料620,430円(100万円あたり20,681円)と手数料22,000円で合計642,430円です。最初に払うお金は、ほとんど変わりません。
差が出るのは金利です。変動金利が完済まで変わらないと仮定すると、毎月の返済額は手数料プランが89,305円、標準プランが90,903円で、35年間の総返済額は約67万円違います。最初の費用の差を差し引いても、手数料プランのほうが約65万円少なく済む計算です。
この差は、子どもの教育費が重なる時期の家計にも響きます。借入額が大きいほど差は広がるので、申し込む前に両方の返済額を出して比べてください。
横浜銀行の住宅ローン金利推移(2021年〜2026年)
横浜銀行の変動金利は、2020年ごろまで0.47%前後で落ち着いていました。その後の金利上昇で変動金利も上がり、長期金利の影響を受ける固定金利はさらに大きく上がっています。下の表は各時点の金利の推移で、2026年11月の行は手数料プランの金利です。
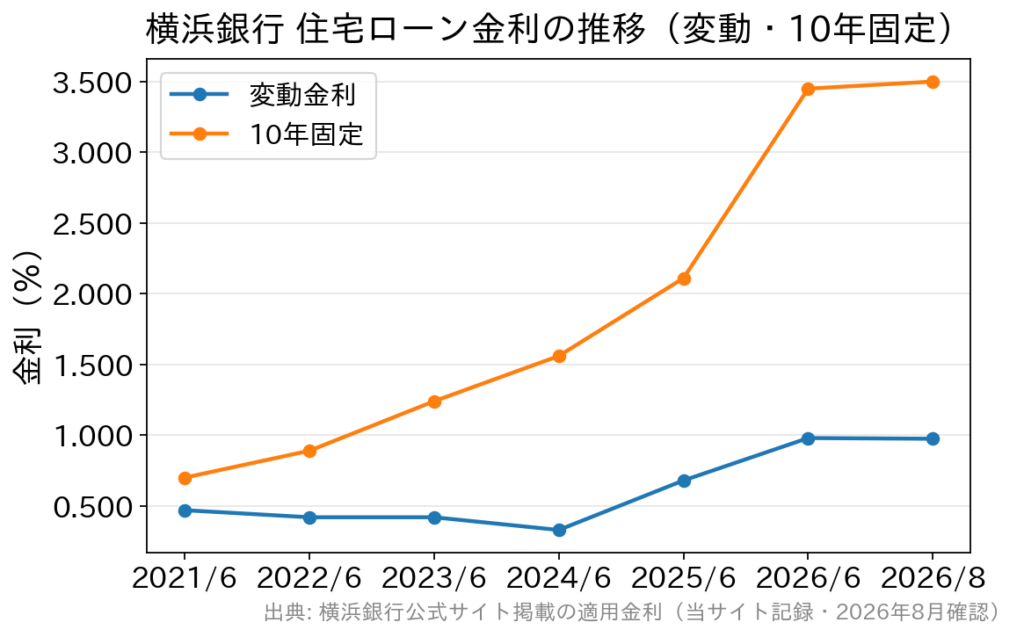
| 変動金利(保証料含む) | 5年固定 | 10年固定 | |
| 2026/11 | 1.325% | 3.050% | 3.600% |
| 2026/08 | 0.975% | 2.850% | 3.500% |
| 2026/06 | 0.98% | 2.80% | 3.45% |
| 2026/05 | 0.98% | 2.60% | 3.15% |
| 2026/04 | 0.98% | 2.55% | 3.05% |
| 2026/03 | 0.78% | 2.61% | 3.01% |
| 2026/02 | 0.78% | 2.46% | 2.91% |
| 2026/01 | 0.78% | 2.26% | 2.66% |
| 2025/12 | 0.78% | 2.06% | 2.41% |
| 2025/09 | 0.68% | 1.96% | 2.26% |
| 2025/06 | 0.68% | 1.81% | 2.11% |
| 2024/12 | 0.33% | 1.36% | 1.56% |
| 2024/06 | 0.33% | 1.26% | 1.56% |
| 2023/06 | 0.42% | 0.94% | 1.24% |
| 2022/06 | 0.42% | 0.74% | 0.89% |
| 2021/06 | 0.47% | 0.65% | 0.70% |
横浜銀行の住宅ローン金利推移(2015年〜2020年)
| 変動金利 | 当初10年固定 | 10年超15年以内 | 35年固定 | |
| 2020/11 | 0.470% | 0.695% | 1.20% | 1.25% |
| 2020/10 | 0.470% | 0.645% | – | – |
| 2020/9 | 0.470% | 0.695% | – | – |
| 2020/8 | 0.470% | 0.695% | – | – |
| 2020/7 | 0.470% | 0.745% | – | – |
| 2020/6 | 0.470% | 0.695% | – | – |
| 2020/5 | 0.470% | 0.695% | – | – |
| 2020/4 | 0.470% | 0.695% | – | – |
| 2020/3 | 0.470% | 0.695% | – | – |
| 2020/2 | 0.470% | 0.745% | – | – |
| 2020/1 | 0.470% | 0.795% | 1.35% | 1.60% |
| 2019/12 | 0.470% | 0.745% | 1.30% | 1.55% |
| 2019/11 | 0.470% | 0.695% | 1.20% | 1.45% |
| 2019/10 | 0.470% | 0.695% | 1.20% | 1.45% |
| 2019/9 | 0.470% | 0.645% | 1.20% | 1.45% |
| 2019/8 | 0.470% | 0.595% | 1.20% | 1.45% |
| 2019/7 | 0.470% | 0.595% | 1.20% | 1.45% |
| 2019/6 | 1.30% | 1.60% | ||
| 2019/5 | 1.35% | 1.65% | ||
| 2019/4 | 1.30% | 1.60% | ||
| 2019/3 | 1.35% | 1.65% | ||
| 2019/2 | 1.35% | 1.70% | ||
| 2019/1 | 1.35% | 1.70% | ||
| 2018/12 | 1.45% | 1.80% | ||
| 2018/11 | 1.50% | 1.85% | ||
| 2018/10 | 1.50% | 1.85% | ||
| 2018/9 | 1.50% | 1.85% | ||
| 2018/8 | 1.45% | 1.80% | ||
| 2018/7 | 1.4 | 1.75% | ||
| 2018/6 | 1.40% | 1.75% | ||
| 2018/5 | 1.40% | 1.75% | ||
| 2018/4 | 1.40% | 1.70% | ||
| 2018/3 | 1.35% | 1.80% | ||
| 2018/2 | 1.40% | 1.85% | ||
| 2018/1 | 1.35% | 1.80% | ||
| 2017/12 | 1.35% | 1.80% | ||
| 2017/11 | 1.35% | 1.80% | ||
| 2017/10 | 1.30% | 1.75% | ||
| 2017/9 | 1.30% | 1.75% | ||
| 2017/8 | 1.30% | 1.80% | ||
| 2017/7 | 1.30% | 1.75% | ||
| 2017/6 | 1.30% | 1.75% | ||
| 2017/5 | 1.30% | 1.70% | ||
| 2017/4 | 1.35% | 1.80% | ||
| 2017/3 | 1.30% | 1.60% | ||
| 2017/2 | 1.30% | 1.60% | ||
| 2017/1 | 1.30% | 1.60% | ||
| 2016/12 | 1.25% | 1.55% | ||
| 2016/11 | 1.15% | 1.40% | ||
| 2016/10 | 1.15% | 1.40% | ||
| 2016/9 | 1.15% | 1.40% | ||
| 2016/8 | 1.05% | 1.30% | ||
| 2016/7 | 1.05% | 1.30% | ||
| 2016/6 | 1.15% | 1.60% | ||
| 2016/5 | 1.15% | 1.60% | ||
| 2016/4 | 1.15% | 1.65% | ||
| 2016/3 | 1.35% | 1.65% | ||
| 2016/2 | 1.45% | 2.80% | ||
| 2016/1 | 1.45% | 2.80% | ||
| 2015/12 | 1.50% | 2.85% | ||
| 2015/11 | 1.50% | 2.85% | ||
| 2015/10 | 1.50% | 2.85% | ||
| 2015/9 | 1.55% | 2.95% | ||
| 2015/8 | 1.60% | 2.95% | ||
| 2015/7 | 1.65% | 3.05% | ||
| 2015/6 | 1.60% | 3.00% | ||
| 2015/5 | 1.55% | 2.90% | ||
| 2015/4 | 1.55% | 2.90% | ||
| 2015/3 | 1.55% | 2.90% | ||
| 2015/2 | 1.50% | 2.80% | ||
| 2015/1 | 1.55% | 2.85% |
日銀の利上げと、横浜銀行の住宅ローン基準レート
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(日本銀行 金融政策決定会合)。横浜銀行の変動金利は、自行の住宅ローン基準レートを基準に決まります。
横浜銀行は2026年9月1日を基準日として、住宅ローン基準レートを年0.25%引き上げ、年2.875%にしました。2026年10月1日以降に新しく借りる人にも、この年2.875%が適用されます。
返済中の家庭が知っておきたい、金利と返済額の見直し
借りた後の変動金利は、3月1日と9月1日の基準レートをもとに、年2回、4月1日と10月1日に見直されます。見直した金利は、6月と12月の約定返済日の翌日から適用されます。
金利が変わっても、返済額は約5年間変わりません。元金と利息の内訳で調整し、5年ごとの見直しで返済額が増える場合も、それまでの1.25倍が上限です。
たとえば残高3,000万円で金利が年0.25%上がると、1年分の利息はおよそ75,000円増えます。返済額が同じなら、そのぶん元金の減りが遅くなります。ボーナスの一部で繰り上げ返済しておくと、この遅れを取り戻せます。
固定金利の期間が終わると、変動金利に移ります。このときは1.25倍の上限がなく、その時点で返済額が見直されます。固定期間の終わりが教育費の多い時期と重ならないか、借りる前に家族の予定と照らし合わせておいてください。
選べる団信は6種類、保障を手厚くすると金利が上がる
横浜銀行の住宅ローンでは、6種類の団体信用生命保険(団信)から1つを選びます。保険料は銀行が負担しますが、選ぶ団信によって借入金利が次のように上がります。
| 団信の種類 | 加算金利 |
|---|---|
| 地銀協一般 | なし |
| ガン保障特約付き | 年0.200% |
| 3大疾病保障特約付き | 年0.250% |
| 8大疾病保障特約付き | 年0.300% |
| 全傷病保障特約付き | 年0.350% |
| 引受条件緩和型(ワイド) | 年0.300% |
※2026年10月1日現在の商品概要説明書にもとづきます。健康状態や年齢などにより加入できない場合があります。
最終返済時の年齢は原則として満82歳未満ですが、3大疾病保障特約付きは満76歳未満、ワイド団信は満80歳未満です。夫婦のどちらが借りるか、何歳で完済するかによって選べる団信が変わる点に注意が必要です。
インターネットバンキングでの繰り上げ返済は、手数料が無料です。窓口で手続きすると、一部・全額とも44,000円かかります。教育費と相談しながら少しずつ繰り上げたい家庭は、〈はまぎん〉マイダイレクトの利用登録を済ませておくと手数料をかけずに済みます。
横浜銀行の住宅ローンの長所と注意点は横浜銀行の住宅ローンのメリット・デメリットで紹介しています。メガバンクの推移と比べたい場合は三井住友銀行の住宅ローン金利推移をご覧ください。
固定10年で比べるなら、対面相談できるほかの銀行も候補に
10年間は返済額を固めたい家庭には、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースも候補になります。2026年11月の固定10年(当初引下げプラン)は年3.099%で、横浜銀行の10年固定より年0.501%低い金利です。変動金利は物件価格の80%以下で年1.600%と、横浜銀行のほうが低くなっています。
対面相談コースは全国50店舗以上の窓口で相談でき、SBIマネープラザもその窓口の一つです。両行の返済額を見比べながら、教育費の多い時期にどちらが家計に合うかを相談できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。