auじぶん銀行の5年ルール・125%ルールと利上げの影響
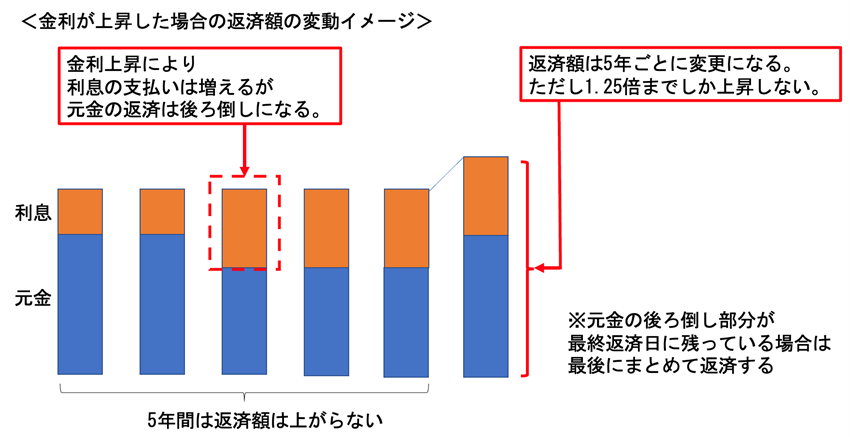
auじぶん銀行の住宅ローンの変動金利には、5年ルールと125%ルールがあります。元利均等返済なら、金利が上がっても毎月の返済額は借入後5回目の10月1日の見直しまで変わらず、見直しの後も増えるのはそれまでの返済額の125%までです。
auじぶん銀行は2026年10月1日の基準日に変動金利の基準金利を引き上げ、新しい金利は12月の約定返済日の翌日から適用されます。返済額が変わらない人も、毎月の返済のうち元金に回るお金は減ります。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
ドコモSMTBネット銀行のWEB申込コースは2026年10月30日で新規の仮審査受付を終了しました。WEB申込コースでは2026年8月実行分で終わった「物件価格の80%以下の金利優遇」も、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて相談してみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
auじぶん銀行の変動金利は年2回見直される
auじぶん銀行の変動金利は、借入後、毎年4月1日と10月1日の基準日に見直されます。4月1日に決まった金利は6月の約定返済日の翌日から、10月1日に決まった金利は12月の約定返済日の翌日から適用されます。
借入金利は、見直し時の基準金利から、契約時に決まった引下幅を差し引いた値です。引下幅は契約月などで人ごとに違うため、自分の金利は住宅ローンマイページで確認しましょう。
新しく借りる場合の2026年11月の変動金利は、全期間引下げプラン・借入金額が物件価格の80%以下で年1.734%です。80%を超えると年0.045%、借入期間を35年1か月以上にすると年0.1%が上乗せされます。
日銀の利上げと、2026年に2回上がった基準金利
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度に引き上げました。その次の会合では1.25%程度に据え置いています(日本銀行 金融政策決定会合)。
auじぶん銀行は、2026年4月1日と10月1日の基準日にそれぞれ変動金利の基準金利を引き上げました。変動金利で借りている家庭には、4月の引き上げ分が6月の返済日の翌日から適用されており、10月の引き上げ分は12月の返済日の翌日から適用されます。
5年ルールは元利均等返済の返済額を5年間据え置く決まり
5年ルールとは、元利均等返済で借りている場合に、借入後5回目の10月1日を基準日とする見直しまで、毎月の返済額を一定のままにする決まりのことです。その後も、返済額の見直しは5年ごとです。
この間に借入金利が上がっても、返済額は一定のまま、その中の元金と利息の内訳が変わります。auじぶん銀行は、内訳が変わったときもメールで知らせています。
たとえば、3,000万円を35年、仮に年1.0%の元利均等返済で借りると、毎月の返済額は約8.5万円です。借りた直後の利息は月2.5万円ほどなので、元金には約6.0万円が回ります。
ここで金利が仮に年1.6%に上がると、返済額は約8.5万円のままでも、利息は月4万円ほどに増え、元金に回るのは約4.5万円に減ります。返済額が同じでも、ローンの残高は予定より減りにくくなります。
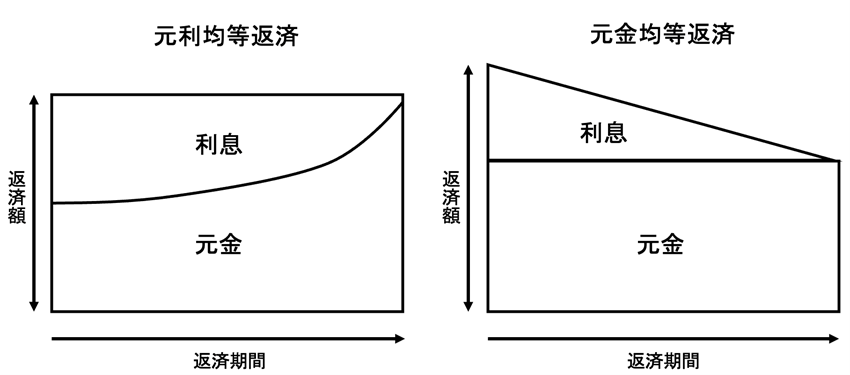
元金均等返済を選んだ場合は、元金の減少や借入金利の変動にあわせて返済額が都度変わります。5年ルールと125%ルールは元利均等返済の決まりで、元金均等返済では金利が上がると返済額もすぐ増えます。
125%ルールは返済額の増加をそれまでの1.25倍までに抑える決まり
125%ルールとは、5年ごとの見直しで返済額を計算し直したときに、金利が上がって返済額が増える場合でも、それまでの返済額の125%を超えないようにする決まりのことです。
毎月の返済額が10万円なら、次の見直しで上がるとしても12.5万円までです。教育費が増える時期と見直しが重なっても、返済額が一度に大きく跳ね上がることはありません。
5年ルール・125%ルールで気をつけたい2つのこと
返済額を据え置いたり上限を設けたりした分、金利が上がった期間は元金の返済が後ろに回ります。auじぶん銀行は、金利が上がると5年ルールによる見直しまでの間、一時的に最終回の返済額が増加すると案内しています。
期間短縮型の一部繰上返済では、金利上昇で元金の充当が減っていると、繰上返済の金額によっては返済期間が変わらないことがあります。返済額軽減型で繰上返済した後の返済額には、5年ルールが適用されません。
金利が上がっても慌てないための家計の備え
5年ルールと125%ルールがあっても、金利が上がった分の利息は払う必要があり、総返済額は増えます。返済額がすぐに変わらないうちに、次の見直しで返済額がいくらになりそうかを、auじぶん銀行の住宅ローンシミュレーションで計算しておきましょう。
- 借入額は銀行が貸してくれる上限ではなく、教育費や老後の積立を続けても返せる額にする
- 返済予定明細で、元金がどれだけ減っているかを定期的に確認する
- 元金の減り方が遅れてきたら、手元資金に余裕がある範囲で一部繰上返済を考える
繰上返済に回すお金と、急な出費に備えて残すお金の配分は家庭ごとに違います。万一のときに団信で残高が返済されることも考えると、手元資金をすべて繰上返済に使う必要はありません。
auじぶん銀行の住宅ローンの基本条件
auじぶん銀行の住宅ローンは、借入金額が500万円以上2億円以下、借入期間は1年以上50年以下です。事務手数料は借入金額の2.20%(税込)がかかります。
団信は、単独で借りる50歳以下の人なら、がん50%保障団信を上乗せ金利なしで選べます。50歳以下で一般団信を選ぶと、通常より低い一般団信限定金利が適用されます。費用の内訳はauじぶん銀行の住宅ローンの諸費用の記事で紹介しています。
返済が終わる年齢と老後のお金もあわせて考える
変動金利で長く借りる場合は、今の収入だけでなく、50代以降の収入の変化も見ておく必要があります。返済計画を立てる前に、次の点を家族で話し合っておきましょう。
- 役職定年や再雇用で収入が下がる時期があるか
- 何歳まで働くつもりか
- 退職金をいつ、どのくらい受け取れそうか
- 公的年金でどのくらい暮らせそうか
退職金をすべて繰上返済に回す計画だと、老後の生活費が足りなくなることがあります。完済の時期と退職の時期を比べて、無理のない借入期間を選んでください。
まとめ
auじぶん銀行の変動金利は元利均等返済なら5年ルールと125%ルールがあり、金利が上がっても返済額はすぐには増えません。その間も利息は増え、元金の減り方は遅くなるので、返済予定明細を見ながら次の見直しに備えておいてください。
125%ルールが無い住宅ローンとの違いはソニー銀行の住宅ローンの注意点で、利上げが返済に反映される時期の例は三菱UFJ銀行の住宅ローンの解説で紹介しています。借入金利の見直しは年2回(4月1日・10月1日)なので、その時期のお知らせもあわせて確認してください。
auじぶん銀行の住宅ローン関連記事
- auじぶん銀行の住宅ローン詳細
- auじぶん銀行の住宅ローンキャンペーン。キャンペーンコードは?
- auじぶん銀行 住宅ローンの審査基準とは?厳しい?甘い?
- auじぶん銀行の住宅ローンの最新金利
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- auじぶん銀行の住宅ローンの団信の保障内容は?
- auじぶん銀行の住宅ローンのペアローン・収入合算について
- au回線」と「じぶんでんき」で住宅ローン金利が割引になるauじぶん銀行の「au金利優遇割」を解説
- auじぶん銀行の住宅ローンはつなぎ融資で利用できる?市街化調整区域は?
- auじぶん銀行の住宅ローンに5年ルールと125%ルールはある?
- auじぶん銀行の住宅ローンは産休・育休でも申し込み可能?
- auじぶん銀行の住宅ローンはなぜ安い?
- auじぶん銀行の10年固定金利の住宅ローンの特徴
- auじぶん銀行の住宅ローンはミックスローンに対応している?ミックスローンの基本も解説
- auじぶん銀行の住宅ローンは注文住宅・つなぎ融資に対応している?
- auじぶん銀行の住宅ローンの当初期間引下げ・全期間引下げプランを解説
- auじぶん銀行の住宅ローンでリフォーム/リノベーション資金は借り入れ可能?
- auじぶん銀行の住宅ローンは外国人でも利用可能
- auじぶん銀行の住宅ローンは中古マンション・中古戸建でも利用可能?
- auじぶん銀行の住宅ローンは土地先行や土地だけでも利用できる?
- auじぶん銀行の住宅ローンでPontaポイントは貯まる?
- auじぶん銀行の住宅ローンの火災保険の特徴や評判は?「タフ・すまいの保険」とは?
- auじぶん銀行の住宅ローンはARUHIで申し込める?
- auじぶん銀行を給与受取口座にして住宅ローンを利用するメリットは?