楽天銀行フラット35の金利|2026年9月は3.46%に上昇(前月比+0.17%)

公開日: 2026年9月9日 更新日: 2026年9月27日

楽天銀行フラット35の金利|2026年9月は3.46%に上昇(前月比+0.17%)

結論:楽天銀行のフラット35(買取型・融資率9割以下・新機構団信付き)の2026年9月適用金利は、返済期間21年以上~35年以下で年3.460%、15年以上~20年以下で年3.140%です(2026年9月1日確認)。8月(3.290%/2.970%)から年0.17%の引き上げで、7月にいったん下がったあと2カ月続けての上昇になりました。長期金利が9月に入って一時3%台に乗せたことを映しています。この記事では、9月の金利と融資条件、金利がどう決まるか、そしてご家族で返済計画を考えるときの見方をまとめます。
- 2026年9月の楽天銀行フラット35の金利と、前月・融資率9割超との違い
- 金利の背景にある長期金利の動きと、9月17・18日の日銀会合をどう見るか
- 2017年10月以降の金利推移表と、団信・保障の家族目線での考え方

2026年9月の楽天銀行フラット35金利=35年3.460%・20年3.140%(前月比+0.17%)
楽天銀行が取り扱うフラット35は、住宅金融支援機構の買取型です。2026年9月の適用金利(融資率9割以下・新機構団信付き)は、15年以上~20年以下が年3.140%(8月 2.970%)、21年以上~35年以下が年3.460%(8月 3.290%)で、いずれも前月から0.17%の引き上げとなりました。住宅金融支援機構が公表する9月の最頻金利(取扱金融機関の提供金利で最も多いもの)も同じ水準で、楽天銀行はこの最頻金利で提供しています。
| 返済期間・融資率 | 2026年9月 | 2026年8月 | 前月比 |
|---|---|---|---|
| 21年以上~35年以下(融資率9割以下) | 年3.460% | 年3.290% | +0.170% |
| 21年以上~35年以下(融資率9割超) | 年3.570% | 年3.400% | +0.170% |
| 15年以上~20年以下(融資率9割以下) | 年3.140% | 年2.970% | +0.170% |
| 15年以上~20年以下(融資率9割超) | 年3.250% | 年3.080% | +0.170% |
※新機構団信付き・最頻金利。住宅金融支援機構「最新の金利情報」および楽天銀行公式サイトを2026年9月1日に確認。
上記の金利には団信保険料が含まれています。健康上の理由などで団信に加入しない場合は年0.20%の引き下げ、夫婦で加入するデュエット(ペア連生団信)は年0.18%、3大疾病付団信は年0.24%の上乗せになります。ご家族に万一の際の返済負担を残さないという意味で、団信は家計の保険そのものですから、加入できる方は付けたままにしておくのが安心です。
SBIアルヒはフラット35実行件数で2025年度シェア27.7%・16年連続No.1と、フラット35を利用する人の4人に1人以上が選んでいる取扱最大手です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
国内では取扱金融機関が少ないフラットの「保証型」ですが、フラット35取扱最大手のSBIアルヒでは「保証型のフラット35・ARUHIスーパーフラットを積極的に取り扱っています。通常のフラット35との比較で約年0.1%割安な金利で利用可能なケースもあります。また、借り換え専用のスーパーフラットもあります。フラット35の利用を検討中の人はARUHIスーパーフラットを検討候補に入れておくと良いでしょう。
なお、WEB申込でも事前審査の結果は1営業日~2営業日で完了するため、審査スピードも速いのですが、繁忙期など、利用者全体の申込状況により時間がかかることもありますので、時間がない人や急ぎたい人は早めに手続きしておくことをおすすめします。
楽天銀行フラット35の手数料と金利引下げ制度(子育て世帯は最大年1.0%引き下げ)
楽天銀行のフラット35は、融資事務手数料が借入額×1.10%(税込)(購入・建築。借り換えは0.99%(税込)。最低額は購入・建築110,000円・借り換え165,000円)と、取扱金融機関の中でも低い水準です。ただし返済口座を楽天銀行以外にすると1.43%(税込)になるため、口座は楽天銀行にそろえておくのが基本です。金利がほぼ横並びのフラット35では、この手数料の差が総支払額の差になります。
省エネルギー性や耐震性などを要件とするフラット35Sは、現在は家族構成や住宅性能をポイントで評価する「金利引下げ制度(ポイント制)」になっており、フラット35S(ZEH)で当初5年間 年0.75%の金利引き下げ、ZEHかつ長期優良住宅の場合は当初5年間 年1.00%の引き下げになります。お子さまの人数に応じて引き下げが受けられる「フラット35子育てプラス」と組み合わせられるのも、家族で家を建てる方にはうれしいポイントです。たとえば夫婦とお子さま1人でZEH住宅を建てる場合、機構の例示では計4ポイント=当初5年間 年1.0%の引き下げとなり、9月の最頻金利なら当初5年間 年2.46%・6年目以降 年3.46%です(住宅金融支援機構【フラット35】S・2026年9月)。フラット35Sには年度ごとに予算が決められているので、予算金額に達する見込みになると受付が終了することも念頭に置いておきましょう。
当サイトで人気の 【最新】フラット35金利比較ランキングもあわせてお読みください。楽天銀行と最大手を並べて見たい方は楽天銀行とSBIアルヒのフラット35の徹底比較も参考になります。
長期金利は9月に一時3%台へ|フラット35金利の決まり方と日銀会合の見方
フラット35の金利は、住宅金融支援機構が発行する機構債の条件を通じて、長期・超長期国債の利回りに連動します。財務省の国債金利情報によると、10年国債の利回りは2026年9月1日に2.987%、9月2日には3.006%と3%台に達し、9月7日時点では2.935%でした(財務省 国債金利情報)。20年国債は3.8%台、30年国債は4.0~4.1%台で推移しており、フラット35の9月金利が引き上げられたのは、8月中のこうした市場水準を反映したものです。
政策金利についても動きがあります。日本銀行は2026年6月の会合で政策金利を1.0%程度へ引き上げており、次回の金融政策決定会合は9月17日・18日です。この会合で追加の利上げに踏み切る方針だと一部で報じられていますが、日銀はまだ何も決めておらず、結論が出るのは9月18日です。政策金利は主に変動金利の基準(短期プライムレート)に影響する一方、フラット35のような全期間固定金利は長期金利で決まるため、経路が違うことを押さえておきましょう。
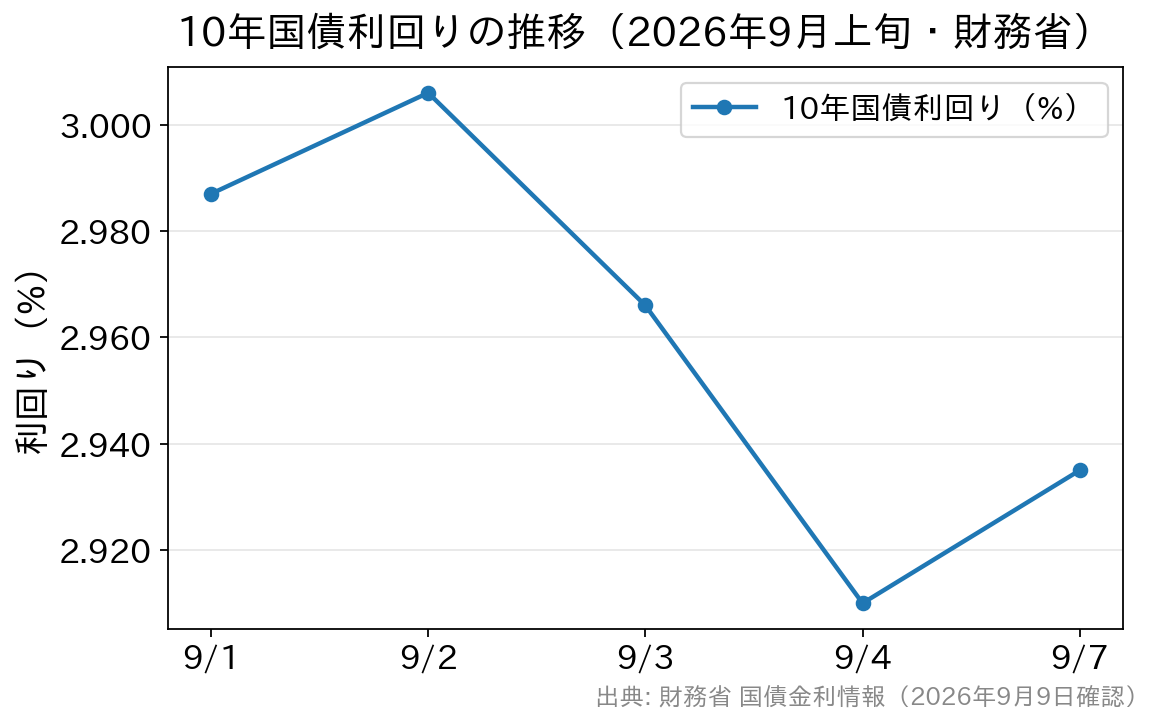
足元の利回り上昇は10月以降のフラット35金利にも影響する可能性がありますが、翌月の金利を正確に予想することはできません。「上がる前に急いで借りる」ではなく、今の金利で毎月いくらなら家計に無理がないかを先に決めておくことが、ご家族にとっていちばんの備えになります。
楽天銀行フラット35の金利推移(2017年10月以降)
さて、楽天銀行フラット35の金利推移を見てみたいと思います。フラット35は2017年10月に金利に団信保険料を含むタイプに制度改正を行っており、過去からの金利推移を単純に比較できなくなっています。今回は制度改正後の2017年10月以降の金利推移をご紹介します(※2025年2月~2026年6月分は掲載を省略しています)。2025年1月には1.86%だった35年金利が、2026年9月には3.46%まで上がっていることがわかります。
| 年月 | フラット20 | フラット35 |
| 2026年9月 | 3.14% | 3.46% |
| 2026年8月 | 2.97% | 3.29% |
| 2026年7月 | 2.82% | 3.14% |
| 2025年1月 | 1.47% | 1.86% |
| 2024年12月 | 1.47% | 1.86% |
| 2024年11月 | 1.45% | 1.84% |
| 2024年10月 | 1.43% | 1.82% |
| 2024年9月 | 1.43% | 1.82% |
| 2024年8月 | 1.46% | 1.85% |
| 2024年7月 | 1.45% | 1.84% |
| 2024年6月 | 1.46% | 1.85% |
| 2024年5月 | 1.44% | 1.83% |
| 2024年4月 | 1.43% | 1.82% |
| 2024年3月 | 1.34% | 1.84% |
| 2024年2月 | 1.34% | 1.82% |
| 2024年1月 | 1.39% | 1.87% |
| 2023年12月 | 1.43% | 1.91% |
| 2023年11月 | 1.48% | 1.96% |
| 2023年10月 | 1.40% | 1.88% |
| 2023年9月 | 1.32% | 1.80% |
| 2023年8月 | 1.29% | 1.72% |
| 2023年7月 | 1.30% | 1.73% |
| 2023年6月 | 1.33% | 1.76% |
| 2023年5月 | 1.40% | 1.83% |
| 2023年4月 | 1.33% | 1.76% |
| 2023年3月 | 1.80% | 1.96% |
| 2023年2月 | 1.72% | 1.88% |
| 2023年1月 | 1.52% | 1.68% |
| 2022年12月 | 1.49% | 1.65% |
| 2022年11月 | 1.38% | 1.54% |
| 2022年10月 | 1.32% | 1.48% |
| 2022年9月 | 1.39% | 1.52% |
| 2022年8月 | 1.40% | 1.53% |
| 2022年7月 | 1.38% | 1.51% |
| 2022年6月 | 1.36% | 1.49% |
| 2022年5月 | 1.35% | 1.48% |
| 2022年4月 | 1.31% | 1.44% |
| 2022年3月 | 1.31% | 1.43% |
| 2022年2月 | 1.23% | 1.35% |
| 2022年1月 | 1.18% | 1.30% |
| 2021年12月 | 1.21% | 1.33% |
| 2021年11月 | 1.21% | 1.33% |
| 2021年10月 | 1.18% | 1.30% |
| 2021年9月 | 1.15% | 1.28% |
| 2021年8月 | 1.15% | 1.28% |
| 2021年7月 | 1.20% | 1.33% |
| 2021年6月 | 1.22% | 1.35% |
| 2021年5月 | 1.23% | 1.36% |
| 2021年4月 | 1.24% | 1.37% |
| 2021年3月 | 1.26% | 1.35% |
| 2021年2月 | 1.23% | 1.32% |
| 2021年1月 | 1.20% | 1.29% |
| 2020年12月 | 1.22% | 1.31% |
| 2020年11月 | 1.22% | 1.31% |
| 2020年10月 | 1.21% | 1.30% |
| 2020年9月 | 1.25% | 1.32% |
| 2020年8月 | 1.24% | 1.31% |
| 2020年7月 | 1.23% | 1.30% |
| 2020年6月 | 1.22% | 1.29% |
| 2020年5月 | 1.23% | 1.30% |
| 2020年4月 | 1.23% | 1.30% |
| 2020年3月 | 1.19% | 1.24% |
| 2020年2月 | 1.23% | 1.28% |
| 2020年1月 | 1.22% | 1.27% |
| 2019年12月 | 1.16% | 1.21% |
| 2019年11月 | 1.12% | 1.17% |
| 2019年10月 | 1.06% | 1.11% |
| 2019年9月 | 1.05% | 1.11% |
| 2019年8月 | 1.11% | 1.17% |
| 2019年7月 | 1.12% | 1.18% |
| 2019年6月 | 1.21% | 1.27% |
| 2019年5月 | 1.23% | 1.29% |
| 2019年4月 | 1.21% | 1.27% |
| 2019年3月 | 1.22% | 1.27% |
| 2019年2月 | 1.25% | 1.31% |
| 2019年1月 | 1.26% | 1.33% |
| 2018年12月 | 1.33% | 1.41% |
| 2018年11月 | 1.35% | 1.45% |
| 2018年10月 | 1.33% | 1.41% |
| 2018年9月 | 1.31% | 1.39% |
| 2018年8月 | 1.29% | 1.34% |
| 2018年7月 | 1.29% | 1.34% |
| 2018年6月 | 1.31% | 1.37% |
| 2018年5月 | 1.30% | 1.35% |
| 2018年4月 | 1.30% | 1.35% |
| 2018年3月 | 1.29% | 1.36% |
| 2018年2月 | 1.32% | 1.40% |
| 2018年1月 | 1.30% | 1.36% |
| 2017年12月 | 1.27% | 1.34% |
| 2017年11月 | 1.30% | 1.37% |
| 2017年10月 | 1.29% | 1.36% |
楽天銀行のフラット35なら入院保障・失業保障が付帯可能!
楽天銀行のフラット35には、入院や失業した際の住宅ローン返済を保障してくれる「失業保障・入院保障特約」が付帯可能です(2026年9月時点・楽天銀行 失業保障・入院保障特約)。
保険料はかかりますが、会社員だけでなく自営業・会社経営者の方でも利用できるのが大きな特徴です。教育費のかかる時期に働き手が入院したり職を失ったりしても、住まいだけは守れるという安心につながる保障です。保障は借入日から3カ月を経過した日の翌日に始まります。
入院保障特約
入院保障特約は、病気やケガで入院が必要となった場合に、入院中の住宅ローンの返済相当額を保障するものです(お支払いは最長6カ月分・ローン期間を通算して36カ月分が限度)。長期間の入院治療が必要となっても、経済的な不安を軽減し、安心して治療に専念することができます。
失業保障特約
失業保障特約は、勤務先の倒産や解雇など非自発的な失業によって収入が減少した場合に、再就職まで最長6カ月間の住宅ローン返済額を保障する特約です(お支払いはローン期間を通算して36カ月分が限度)。この保障により、失業期間中の経済的な負担を軽減し、次の就職先を探す間も安心して住宅ローンの返済を続けることができます。

子育て世帯からよくある質問
Q. 楽天銀行のフラット35は、9月中に申し込めば9月の金利3.460%で借りられますか?
A. いいえ。フラット35の金利は申込時ではなく融資実行日の金利が適用されます。楽天銀行の融資実行日は毎月11営業日以降で、WEB申込から借り入れまで最短35日程度かかるため、9月に申し込んだ場合は10月以降の金利になるのが一般的です。
Q. 夫婦とこども1人の家族がZEH住宅を建てると、金利はいくらになりますか?
A. 住宅金融支援機構の例示では、子育てプラスとZEHで計4ポイント=当初5年間 年1.0%の引き下げとなり、2026年9月の最頻金利なら当初5年間 年2.46%・6年目以降 年3.46%です。実際のポイント数は住宅の性能や家族構成で変わるので、事前審査の際に確認しましょう。
Q. 団信に入らないと金利が下がりますが、外してもよいですか?
A. 団信なしにすると年0.20%下がりますが、返済中に借主に万一のことがあった場合、残りのローンが家族に残ります。健康上の理由で加入できない場合を除き、家計を守る保険として団信は付けたままにするのをおすすめします。ご夫婦で借りるならデュエット(年+0.18%)も検討対象です。
まとめ|金利上昇局面こそ「全期間固定」の安心感を家族で話し合おう
2026年9月の楽天銀行フラット35金利は35年で年3.460%と、2カ月連続の引き上げになりました。長期金利は9月上旬に一時3%台へ乗せ、フラット35の金利も3%台半ばの水準が続いています。それでも、フラット35は借入時に返済額が完済まで確定するため、教育費や老後資金の計画が立てやすいのが最大の魅力です。金利の低さだけでなく「毎月いくらなら無理なく返せるか」を家計ベースで考え、ご家族で話し合って選ぶことをおすすめします。なお、変動金利も含めて検討したい方には、保証料0円・一部繰上返済手数料0円で諸費用が分かりやすく、店舗相談とオンラインの両方に対応したSBI新生銀行のような選択肢もあります。最新の金利・取扱状況は必ず各金融機関の公式サイトをご確認ください。
楽天銀行の住宅ローン関連記事
今月のおすすめ特集
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
2026.09.28NEW住宅ローン
2026.09.28NEW住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
