会社役員・経営者・社長の住宅ローン審査|通りやすいローンの選び方
会社役員・経営者・社長でも住宅ローンは組めます。民間銀行では本人の収入書類に加えて会社の決算書を求められることが多く、本人の返済能力と会社の財務の安定性の両方が審査されます。会社の資料をそろえる負担を軽くしたいなら、本人の年収と返済負担率を中心に審査するフラット35が有力な候補です。
ひとくちに社長や役員といっても、上場企業の経営層から同族会社のオーナー社長まで立場はさまざまです。とくに中小企業を経営する社長や役員は、申込み前に会社の決算書や納税証明書をそろえる必要があります。
国税庁の会社標本調査(令和6年度分)によると、法人数は299万9,680社で、平成24年度以降12年連続で増えています(国税庁 令和6年度分 会社標本調査結果)。会社を経営する人はそれだけ多く、住宅ローンを検討する経営者も珍しくありません。
審査では、役員報酬の額や推移、決算の利益、会社の借入れや納税の状況が合わせて判断されるため、同じ年収でも結果に差が出ることがあります。申込み前に、直近の決算の内容、役員報酬と手元資金のバランス、会社の借入れと住宅ローンの返済を両立できるかを整理しておきましょう。
準備ができていれば、書類の不足で審査が長引くのを防げます。
会社役員・経営者・社長におすすめの住宅ローン3選
社長や経営者は、会社員よりも提出する書類が多くなりがちです。必要書類の負担、諸費用、保障の内容、相談のしやすさから考えると、候補はSBIアルヒのフラット35、SBI新生銀行の住宅ローン、auじぶん銀行の住宅ローンの3つです。
3つは商品の特徴が大きく違うため、向いている人も違います。
まずSBIアルヒ(旧:アルヒ/ARUHI)のフラット35は、会社の資料をそろえる手間をできるだけ減らしたい人に向いています。SBIアルヒでは、役員報酬などの給与収入だけの人なら源泉徴収票と住民税の課税証明書など、ほかに事業や不動産の収入がある人なら確定申告書と納税証明書で収入を確認します。
SBIアルヒは住宅ローン専門の会社で、フラット35の実行件数のシェアは16年連続No.1です(2025年度は27.7%)※。店舗は約90拠点(2026年3月末現在)あり、対面で相談しながら書類を準備できます。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒの審査の傾向は「SBIアルヒ(フラット35)の住宅ローン審査は厳しい?甘い?」でも詳しく解説しています。
次にSBI新生銀行の住宅ローンは、会社の決算書を出す手間はかかっても変動金利で借りたい経営者の候補です。SBI新生銀行では、会社の代表者は法人の決算報告書を直近2年分出す必要があります(決算年度と社名が分かるページ、損益計算書、貸借対照表)。
保証料と一部繰上返済手数料は無料で、事務手数料は借入金額の2.20%(税込)です。審査の結果によっては全国保証株式会社の保証を付けるよう提案される場合があり、その場合の保証料は審査の結果によって変わります。
SBIマネープラザの店舗では、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを対面で相談できます。会社の書類のそろえ方を担当者と一緒に確認したい人に向いています。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
最後にauじぶん銀行の住宅ローンは、病気への備えを厚くしたい人の候補です。ペアローンを除き、ひとりで借りる場合のがん50%保障団信なら、がんの診断保障に加えて、急性心筋梗塞・脳卒中・肝疾患・腎疾患の保障が上乗せ金利なしで付きます(2026年11月18日現在)。
50歳以下なら、団信の種類ごとに用意された専用の金利プランで借りられます。会社員より福利厚生が手薄になりやすい経営者にとって、団信で病気に備えておくことは家族の暮らしを守ることにもつながります。金利と保障の両方を比べてから決めてください。
会社役員・経営者・社長の住宅ローン審査のポイント
中小企業では、会社での立場や収入は社長、役員、従業員の順に高いことがよくあります。ところが住宅ローンの審査では、収入が安定している順に従業員、役員、社長と見られがちです。
社長や役員は従業員と違って労働法で守られる立場にないため、会社の業績が収入に直接響きます。小さな会社ほど、従業員より収入の安定性に欠けると判断されやすく、審査で不利になりがちです。
会社が経営難に陥れば、社長は経営責任を問われ、会社の業績が家計に大きく影響します。役員も、社長ほどではないものの、会社の業績の影響を受けます。
一般の社員であれば、経営陣が変わっても同じ条件で働き続けられることが多く、業績不振を理由に役職を解かれる心配もあまりありません。こうした違いが、中小企業の社長や役員が住宅ローンを借りにくい理由です。
PayPay銀行のように、経営者向けの住宅ローンを別に用意している銀行もあります。個人事業主や、自分や家族が経営する会社の役員・社員は、通常の住宅ローンとは別の「個人事業主・法人経営者向け住宅ローン」で申し込み、金利は年0.3%上乗せになります。詳しくは「PayPay銀行の住宅ローンの審査基準は厳しい?」をご覧ください。
経営者向けの商品を分けていない銀行でも、家族で経営する会社の役員や社員は、審査で慎重に見られることを前提に、早めに書類を準備しておく必要があります。
会社役員・経営者・社長にフラット35が選ばれる理由
民間銀行の住宅ローンでは、会社の決算書を複数期分、勘定科目内訳書まで含めて求められることがあります。フラット35が選ばれる理由は、民間銀行より会社の資料が少なくて済むことです。小さな会社ほど、この差は大きくなります。
会社の決算より本人の年収と返済負担率で判断される
フラット35では、年収に占める年間の返済額の割合(総返済負担率)が基準を満たしているかを見ます。基準は年収400万円未満なら30%以下、400万円以上なら35%以下で、住宅ローン以外の自動車ローンやカードローンの返済も含めて計算します(【フラット35】ご利用条件)。
たとえば、役員報酬が年800万円で、自動車ローンを月3万円返している社長の場合を考えてみます。年間の返済額の上限は280万円で、月にすると約23.3万円です。自動車ローンの3万円を差し引くと、住宅ローンに充てられるのは月約20.3万円までになります。
返済負担率は本人の年収で計算するため、物価や人件費の上昇でその年の会社の業績が落ち込んでも、そのまま審査に響きにくいのが民間銀行との大きな違いです。
フラット35は勤続年数や雇用形態を申込条件にしていない
フラット35は、住宅金融支援機構が民間の金融機関と組んで提供する公的な性格の住宅ローンです。勤続年数や雇用形態を申込条件にしていません。会社を立ち上げて間もない経営者でも、申込みの段階で断られにくいローンです。
民間銀行の審査は銀行ごとに重視する点が違い、否決されても理由が詳しく伝えられないことがよくあります。経営者の場合は、本人の返済能力に加えて事業の安定性や資金繰り、会社の借入れも含めて判断されます。
フラット35も審査が甘いローンというわけではありません。返済負担率や信用情報の確認に加え、住宅にも技術基準があり、適合証明などの手続きも必要です。条件を満たしていても、書類に不備があると審査は進まないので、求められる書類を正確にそろえることが欠かせません。
借りられる人や住宅の条件といった基本のルールは共通ですが、金利や融資手数料、審査から実行までの進め方は取扱金融機関によって違います。住宅金融支援機構も、申込みに必要な書類は取扱金融機関によって異なると案内しています(住宅金融支援機構【フラット35】融資手続・必要書類)。
同じフラット35でも、総費用や手続きの負担は窓口によって変わります。金利と手数料、団信、相談のしやすさまで含めて比べ、条件のよい取扱金融機関を選びましょう。
利用者満足度ランキング上位の住宅ローンは?
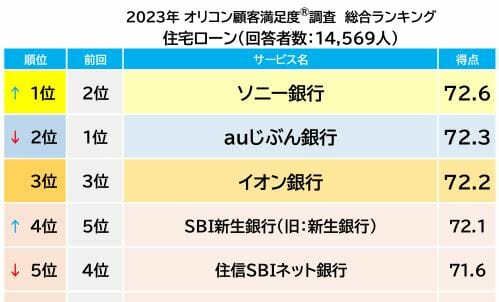
「オリコン顧客満足度®」調査の住宅ローン版の最新結果が2025年8月に発表されました。
総合1位はイオン銀行の住宅ローンが獲得しました!イオン銀行の1位獲得は初となります。2位はソニー銀行の住宅ローンで、3位にSBI新生銀行、続いて楽天銀行とauじぶん銀行がランクインしています。
上位の銀行間の得点はかなりの僅差で、いずれも高い顧客満足度を得ていることがわかります。
3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
会社役員・経営者・社長が住宅ローン審査に通りにくいのはなぜ?
会社を続けるのは簡単ではない
2026年版中小企業白書によると、2024年度の開業率は3.8%、廃業率は3.7%でした(2026年版 中小企業白書 第7節 開業、倒産・休廃業)。2024年度は、新しく始まる事業とほぼ同じ割合で事業がなくなりました。
同じ白書では、2025年の倒産件数は10,300件、休廃業・解散件数は67,949件でした。倒産件数は2021年を底に増加傾向に転じており、中小企業を取り巻く経営環境は楽ではありません。
会社を安定して続けるのが難しいことが、社長や役員の審査が厳しくなる理由の一つです。
会社役員は雇用保険の被保険者にならず、解任されることもある
厚生労働省は、会社の役員は原則として雇用保険の被保険者にならないと案内しています(厚生労働省 雇用保険制度Q&A)。業績の責任を取って解任されることもあります。
雇用保険に入っている従業員なら、会社を離れた後も一定の期間は給付で収入が支えられます。会社役員にはその支えがないため、収入が途切れたときの備えを自分で用意する必要があります。
上場している大企業の役員でも、業績が悪ければ株主から解任を求められることがある点は同じです。ただ大企業の役員は退職金の蓄えがあることも多く、住宅ローンの審査で中小企業の役員ほど厳しく見られることは少ないでしょう。
社長(代表取締役)は会社の借入れを個人で保証していることがある
以前に比べると個人保証を求められる場面は減りましたが、会社が軌道に乗るまでは、代表者の個人保証がないと事業資金を借りられないことがあります。資金繰りが苦しいときに、個人のお金を会社に貸して乗り切ることもあります。
従業員なら経営が苦しい会社を離れて転職できますが、社長や役員は簡単に会社を離れられません。数千万円を長く貸す金融機関にとって、経営が安定していない中小企業の経営者は、返済が滞るおそれの高い借り手です。
設立して間もなく、金融機関からの借入れも多い会社の役員や経営者が、メガバンクや人気のネット銀行の住宅ローンを借りるのはかなり難しくなります。設立間もない会社なら、まずフラット35を検討してください。
会社役員・経営者の住宅ローン審査の必要書類について
会社員の審査でも勤め先は見られますが、勤め先の決算書まで求められることはありません。社長や会社役員の場合は、本人の収入を示す書類と、会社の業績を示す書類の両方が必要になります。
とくに法人の書類は、そろえるのに手間がかかります。決算書を複数期分、勘定科目内訳書まで含めて求める銀行もあり、税理士に頼んで書類を集めるうちに時間が過ぎてしまうこともあります。
書類の種類も数も多いので、物件探しと並行して早めに準備を始めてください。余裕を持って準備しておけば、書類の不足で申込みが遅れるのを防げます。
個人で用意する書類
| 必要書類 | 備考 |
| 住民票 | 原本 |
| 印鑑証明書 | 原本 |
| 健康保険証(または資格確認書・マイナ保険証) | コピー |
| 運転免許証 | 無い場合はマイナンバーカード(表面)やパスポートなど |
| 源泉徴収票 | 直近の分(必要な年数は金融機関で異なる) |
| 住民税決定通知書または課税証明書 | 直近の分(必要な年数は金融機関で異なる) |
| 確定申告書 | ※給与所得以外がある場合 |
| 納税証明書 | ※確定申告をしている場合 |
※必要書類は金融機関・申込内容によって異なります(上の表は一般的な例です)。
法人で用意する書類
民間銀行では、主に次の書類を求められます。
| 必要書類 | 備考 |
| 法人の決算報告書 | 直近の複数期分(勘定科目内訳書まで求める銀行もある)。SBI新生銀行は直近2年分 |
| 法人の納税証明書 | 決算報告書と同じ期間分が目安 |
役員・経営者の住宅ローン審査に会社の決算書は不要?必要?
代表者の場合、民間銀行の住宅ローンで会社の決算書を出さずに済むことはほとんどなく、複数期分を求められることもよくあります。代表権のない役員が決算書を求められるかは銀行によって違うため、申込先に確認してください。
住宅ローンを借りたいだけなのに、会社の決算書を何期分も、勘定科目内訳書まで出すのは、経営者にとって手間も抵抗も大きいものです。出したうえで審査に落ちる可能性もあるとなれば、なおさらです。
フラット35なら、本人の収入の書類が中心です(SBIアルヒ フラット35【新規借入用】お申込必要書類一覧)。会社の資料をそろえる負担が軽いことも、経営者にフラット35が選ばれる理由です。
会社役員・経営者・社長におすすめの住宅ローンとは?
金融機関は、住宅ローンの審査で安定した収入が続くかを重視します。収入が会社の業績や自分の判断で変わる役員や社長を、金融機関が慎重に審査するのはこのためです。
そのため、会社役員・経営者・社長に一番におすすめしたいのはフラット35です。会社の決算より本人の年収と返済負担率で判断され、勤続年数や雇用形態も申込条件にしていません。
3つの候補は、何を優先するかで次のように選べます。
- 会社の書類を減らしたいならSBIアルヒのフラット35
- 決算書を出しても変動金利で借りたいならSBI新生銀行の住宅ローン
- 病気への備えを厚くしたいならauじぶん銀行の住宅ローン
少なくともこの3つの商品の違いは、申込み前に理解しておくことをおすすめします。
フラット35最大手のSBIアルヒのメリット・特徴は?
SBIアルヒはフラット35の実行件数のシェアで16年連続No.1の会社です※。店舗での相談だけでなく、ネットで手続きを進めたい人向けの申込方法もあります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
ネットで申し込みたい人は、アルヒダイレクトも使えます。https://www.aruhi-corp.co.jp/service/direct/pre.html
社長・経営者・会社役員の住宅ローン審査の補足情報
会社役員・経営者・社長の立場は住宅ローン審査でばれる?
会社の登記事項証明書は、手数料を払えば誰でも請求できます(法務省 会社・法人の登記事項証明書等を請求される方へ)。役員として登記されていれば、金融機関も確認できます。
申込みの時点で分からなかったとしても、後から虚偽の申告と判断されると、住宅ローンの一括返済を求められるおそれがあります。役員であることは最初から申告しておくのが前提です。
経営者の子どもだと住宅ローン審査に通りにくい?
親が経営する会社で子どもが社員や役員として働いていると、住宅ローンの審査で不利になりがちです。同族経営の会社とみなされ、金融機関が慎重に審査する傾向があるためです。
いずれ会社を継いで経営者になる可能性が高いと見られるため、会社の決算書の提出を求められることがあります。
肩書きだけの役員でも審査は役員として扱われる?
中小企業では、経営に実際には加わっていないのに取締役の肩書きだけを持つ人もいます。この場合も、金融機関は取締役として扱って審査するため、従業員より慎重に判断されます。
役員は会社に損害を与えると賠償責任を負うため、肩書きだけでも、引き受けるかは慎重に判断する必要があります。
会社が赤字でも、役員や社長は住宅ローンを借りられる?
会社が赤字でも借りられることはありますが、単年の赤字か、数年続いているか、累積の損失があるかによって、審査の結果は変わります。国税庁の会社標本調査(令和6年度分)では、全法人に占める欠損法人の割合は60.3%で、赤字の会社自体は珍しくありません。
役員報酬を十分に払ったうえでの赤字なら、本人の収入は確保されていると説明しやすくなります。節税のために利益を先送りしている場合でも、金融機関は決算書の数字で判断します。
社宅に住むのとマイホームを買うのはどちらが得?
オーナー社長であれば、会社が用意した社宅に住んでいるケースもあります。税金の面では社宅に利点がありますが、住まいを自分の資産として残したいならマイホームの購入が向いています。主な違いは次のとおりです。
| 社宅 | マイホーム購入 | |
| メリット | 会社に賃貸料相当額の家賃を払っていれば、給与として課税されません(計算方法は税理士に確認) |
個人の資産としてマイホームを持てる 団体信用生命保険で、万一のときに家族にローンを残さずに済む |
| デメリット | 住まいが自分の資産にならない |
所得税や住民税を差し引いた後の役員報酬から返済する 個人のローンや建物の費用を会社の経費にはできない |
まとめ
経営者の住宅ローンは会社員より用意する書類が多く、その準備しだいで審査の結果が変わります。家族と長く暮らす住まいだからこそ、金利だけでなく、書類の負担や団信の保障、無理のない返済額まで含めて選びましょう。
個人事業主に近い働き方の方は「自営業・個人事業主の住宅ローン審査基準」も、ほかの銀行と比べたい方は「住宅ローンの審査に通りやすい銀行は?審査基準を比較」も参考になります。
ご家庭の計画に当てはめる前に、各金融機関の最新の必要書類と申込条件も確かめておいてください。
職業・働き方ごとの住宅ローンの解説
以下は職業や働き方ごとにおすすめの住宅ローンや注意したい住宅ローン審査のポイントを解説した記事です。合わせて参考にしてください。