年収100万円で住宅ローンは組める?フラット35の審査基準
年収100万円台でも、【フラット35】なら住宅ローンを申し込める可能性があります。フラット35の利用条件では、年収に占める年間の返済額の割合(総返済負担率)に上限が決められていて、年収400万円未満なら30%以下が基準です。
2026年11月時点の金利で計算すると、年収150万円で35年返済なら借入額の目安は約869万円です。審査に通る額と無理なく返せる額は別なので、手取りの収入から毎月の返済額を決めてください。
年収100万円台で検討できる住宅ローン
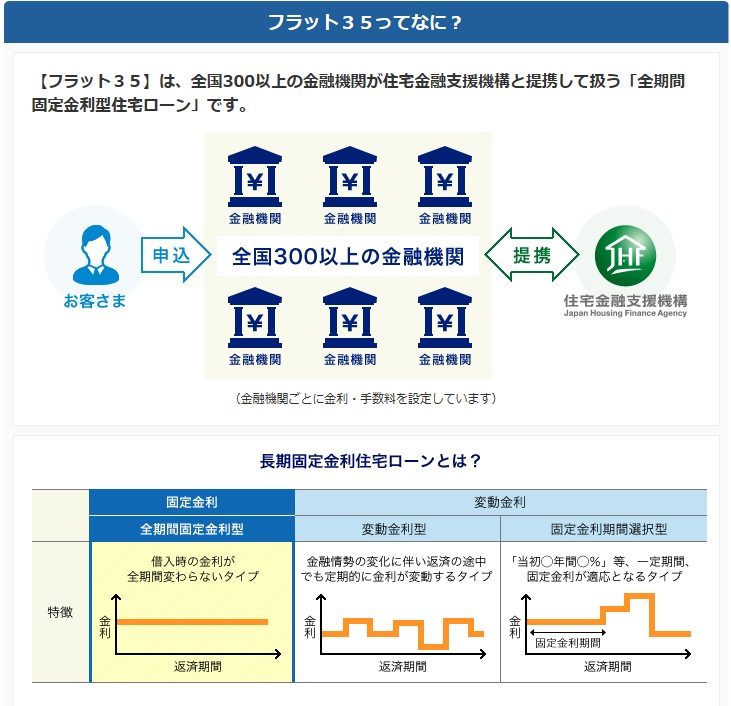
フラット35は、住宅金融支援機構と民間の金融機関が提携して扱う全期間固定金利の住宅ローンです。申込みの窓口は、フラット35を扱う銀行などの金融機関です。
フラット35は公的な性格の住宅ローンで、勤続年数や雇用形態を申込条件にしていません。パートやアルバイト、自営業の人も、総返済負担率の基準に収まれば申込みを検討できます。
総返済負担率は、年収400万円未満なら30%以下、400万円以上なら35%以下です。住宅ローンのほか、自動車ローンや教育ローン、カードローン、クレジットカードのキャッシングやリボ払いの返済もこの割合に含まれます。
金利と融資手数料は、申し込む金融機関によって異なります。SBIアルヒは【フラット35】の実行件数シェアが2025年度に27.7%で、16年連続で1位の住宅ローン専門の金融機関です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
フラット35を使うには、住宅金融支援機構が定めた技術基準に合う住宅であることが必要です。床面積は、一戸建てなら50㎡以上、マンションなどの共同建てなら30㎡以上という基準もあります。
価格が安い中古住宅や築年数の古い物件では、基準を満たせず使えないことがあります。全期間固定金利なので、変動金利で借りたい人にも向いていません。
その場合は、民間の金融機関の住宅ローンも候補になります。たとえば七十七銀行の77住宅ローン金利重視プランは、前年の税込年収150万円以上を申込みの条件にしています。民間の住宅ローンは、年収の条件を満たしていても、勤続年数や返済負担率、物件の評価などを合わせて審査されます。
民間の住宅ローンは年収の条件を設けていることが多い
下記にメガバンクやネット専業銀行の年収別の審査基準を比較しています。年収欄の”△”を押していただくと年収順の並び替えが可能です。
| 年収 | 勤続年数 | 年齢 | 雇用形態 | |
|---|---|---|---|---|
| SBIアルヒのフラット35 | 100万円程度でも可能 | 基準なし | 70歳未満 | 個人事業主・契約社員・派遣社員・パート・アルバイトでもOK |
 | 100万円以上 | 半年以上(個人事業主は3年以上) | 満20歳以上71歳未満 | 個人事業主もOK |
 | 200万円以上 | 基準なし(個人事業主・法人代表は3年以上) | 満18歳以上満65歳未満 | 個人事業主、派遣社員、年金受給者でも可 |
 | 200万円程度でも可能(明記無し) | 基準なし | 70歳未満 | 個人事業主・契約社員・派遣社員・パート・アルバイトでもOK |
 | 300万円以上 | 2年以上 | 20歳以上65歳未満 | 個人事業主・契約社員もOK |
 | 安定かつ継続した収入があること | 基準なし(個人事業主・法人代表は3年以上) | 満20歳以上満65歳以下 | 基準なし |
 | 200万円以上 | 1年以上(個人事業主・法人代表は3年以上) | 70歳満で、完済時年齢が満80歳未満 | 個人事業主もOK |
 みずほネット借り換え住宅ローン | 安定かつ継続した収入があること | 基準なし(個人事業主・法人代表は2年以上) | 満20 歳以上71 歳未満 | 個人事業主・契約社員・派遣社員でも可 |
 住宅ローン | 400万円以上 | 基準なし(個人事業主・法人代表は3年以上) | 満20歳以上満65歳未満 | 個人事業主もOK |
民間の住宅ローンには、楽天銀行の金利選択型のように前年の年収400万円以上を申込みの条件にしている商品もあります。年収が少ないうちは、こうした年収の条件を満たせない住宅ローンが多くなります。収入が少なめの人の審査の見られ方は、収入別の住宅ローン審査基準を解説した記事でも紹介しています。
フラット35は保証料と繰上返済手数料がかからず、保証人も必要ありません。借りるときの費用を抑えたい家庭にとっても、比べる価値のある住宅ローンです。年収が条件に届く民間の住宅ローンの例として、楽天銀行の住宅ローン(金利選択型)の手数料と審査条件も紹介しています。
自営業の人は所得を減らしすぎると審査で不利になる
自営業の人がフラット35に申し込む場合、審査で使う年収は、給与収入の代わりに所得金額(事業所得や不動産所得などの合計)になります。たとえば売上が1,000万円でも、経費が900万円なら所得は100万円です。
経費を多く計上すると税金は少なくなりますが、所得が低くなるほど借りられる額も小さくなります。住宅を買う予定がある人は、購入の1〜2年前から、確定申告の所得をどのくらい確保するかを税理士と相談しておきましょう。
フラット35の主な利用条件
| 項目 | フラット35の条件 |
|---|---|
| 申込時の年齢 | 満70歳未満(親子リレー返済を使う場合は満70歳以上も可) |
| 総返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下 |
| 借入額 | 100万円以上1億2,000万円以下 |
| 借入期間 | 15年(満60歳以上は10年)以上で、35年と「80歳−申込時の年齢」の短いほうが上限 |
| 保証人・保証料 | 必要ありません |
| 団体信用生命保険 | 健康上の理由などで加入しない場合も利用できる |
※2026年11月時点の内容です(住宅金融支援機構の【フラット35】のご利用条件にて確認)。
年収100万円台でフラット35を借りられる額の目安
2026年11月の【フラット35】で最も多い金利は、借入期間20年以下で年3.490%、21年以上35年以下で年3.810%です(融資率9割以下・新機構団信付き)。この金利で、総返済負担率30%まで借りた場合の目安は下の表のようになります。
| 年収 | 20年返済の目安 | 35年返済の目安 |
|---|---|---|
| 100万円 | 約431万円 | 約579万円 |
| 120万円 | 約518万円 | 約695万円 |
| 140万円 | 約604万円 | 約811万円 |
| 150万円 | 約647万円 | 約869万円 |
| 160万円 | 約690万円 | 約927万円 |
| 180万円 | 約777万円 | 約1,043万円 |
※元利均等返済・ボーナス返済なし・ほかの借入れなしとして計算した目安です。実際に借りられる額は、年齢や物件、審査の結果で変わります。
審査で使う年収は税込みの額面ですが、返済に使えるのは税金や社会保険料を引いた後の手取りです。年収150万円の人が35年返済で約869万円を借りると、毎月の返済額は37,500円になり、額面の月収12.5万円の30%を返済に回す計算です。
手取りはこれより少ないため、食費や光熱費、固定資産税や火災保険料、修繕のための積立てを払うと、手元にほとんど残らない家計になりかねません。いまの家賃と同じくらいの返済額から借入額を考えると、上限まで借りるより生活に余裕を残せます。
年収100万円台でフラット35を申し込むときの対策
年収が少ない人は、フラット35に申し込む前に次の4つを見直しておきましょう。
収入合算で借りられる額を増やす
フラット35では、申込みをする本人の親や子などの直系親族、または配偶者のうち、申込時に満70歳未満で同居し、連帯債務者になる人1人の収入を合算できます。合算できる金額は、収入合算者の年収の全額までです。
たとえば夫の年収が150万円、妻の年収が150万円の夫婦なら、合算して年収300万円として申し込めます。収入合算者も返済の責任を負うため、子どもが小さいうちに一方が働けなくなった場合の家計も、夫婦で話し合ってください。
頭金を用意する
頭金を用意すると借入額を減らせるため、毎月の返済額を抑えられます。親族からの援助や貯蓄など、無理のない範囲で自己資金をつくれないかを家族で話し合うと、借りる額の見通しが立てやすくなります。
住宅の建設費や購入価額の1割から5割を手持金として用意できる人は、SBIアルヒ独自のスーパーフラットも選べます。スーパーフラットは【フラット35】(保証型)を使った住宅ローンで、手持金の割合に応じて金利が段階的に低くなります。
国内では取扱金融機関が少ないフラットの「保証型」ですが、フラット35取扱最大手のSBIアルヒでは「保証型のフラット35・ARUHIスーパーフラットを積極的に取り扱っています。通常のフラット35との比較で約年0.1%割安な金利で利用可能なケースもあります。また、借り換え専用のスーパーフラットもあります。フラット35の利用を検討中の人はARUHIスーパーフラットを検討候補に入れておくと良いでしょう。
なお、WEB申込でも事前審査の結果は1営業日~2営業日で完了するため、審査スピードも速いのですが、繁忙期など、利用者全体の申込状況により時間がかかることもありますので、時間がない人や急ぎたい人は早めに手続きしておくことをおすすめします。
ほかの借入れを整理する
年収が少ないと、少額のカードローンやリボ払いでも総返済負担率に大きく影響します。返し終えられる借入れは、申し込む前に返しておくと審査で不利になりにくくなります。
自治体の支援とフラット35地域連携型を確認する
自治体によっては、子育て世帯の住宅取得や移住を支援する補助金を用意しています。子育て支援に取り組む自治体と住宅金融支援機構が連携する【フラット35】地域連携型(子育て支援・空き家対策)を使えると、当初5年間の金利が年0.5%引き下げられます。
SBIアルヒなら店舗でフラット35を相談できる
年収が少ない人が住宅ローンを考えるときは、収入や雇用形態、物件の条件、自己資金、ほかの借入れなど、確認することが多くなります。フラット35を多く扱う金融機関の担当者と、店舗で相談しながら進めると手続きの抜けを防げます。
SBIアルヒの店舗は全国に約90拠点(2026年3月末現在)あり、フラット35の相談を対面で受け付けています。
年収100万円台では住宅ローン控除の効果が小さい
住宅ローン控除(住宅借入金等特別控除)は、年末の住宅ローン残高などに応じて、所得税や住民税の一部が戻ってくる制度です。もともと納めている税金が少ない人は、戻ってくる金額も小さくなります。
年収が少ないと所得税がかからないか少額のことが多く、控除を十分に使えない場合があります。借入額は、控除がなくても返せる額で考えてください。
フラット35の審査に落ちたときに見直すこと
物件がフラット35の基準を満たしているのに審査に落ちた場合は、信用情報に延滞の記録がある、ほかの借入れが多い、収入に対して借入希望額が大きすぎる、といった原因が考えられます。
別の金融機関へ申し込む前に、まず自分の信用情報を確認し、借入れを減らしたり借入希望額を見直したりしておくと、同じ理由で落ちることを防げます。物件と資金計画を決める前に、フラット35の金利と手数料の最新の内容も確かめておいてください。
フラット35関連記事
フラット35に関連する関連記事の一覧を紹介します。フラット35選びの参考にしてください。
年収別住宅ローンの審査基準
みんなの住宅ローンでは年収に合わせた住宅ローン審査の解説記事を用意しています。日本の平均年収に関する情報やおすすめの住宅ローンも紹介していますので合わせて参考にしてください。