auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方

公開日: 2026年9月28日

auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方

auじぶん銀行の住宅ローンは、銀行自身ではつなぎ融資を扱っていませんが、提携先である東光商事の「とうこうブリッジローン」を紹介しており、つなぎ融資の金額を住宅ローンの借入金額に含めて申し込めます。土地代や着工金を先に支払う注文住宅でも、この組み合わせならauじぶん銀行の住宅ローンを利用できます(2026年9月時点・auじぶん銀行公式FAQにて確認)。
なお、以前は株式会社アプラスの「アプラスブリッジローン」も紹介されていましたが、auじぶん銀行経由でのアプラスブリッジローンの新規受付は終了しています。古い情報のまま手続きを進めないよう注意しましょう。
auじぶん銀行は、2024年11月にネット銀行として最速のペースで住宅ローン融資実行額の累計5兆円を突破した、利用者の多い住宅ローンです。変動金利は全期間引下げプラン・新規借入・物件価格の80%以下で年1.134%(2026年9月借入分)と低い水準で、家族の万一に備える団信も充実しています。
満50歳以下なら上乗せ金利なしで、がんや4疾病(急性心筋梗塞・脳卒中・肝疾患・腎疾患)に備えられる「がん50%保障団信」を選べ、すべての病気やケガによる長期入院を保障する”全疾病保障”も付いています。
つなぎ融資は、役目を終えたら住宅ローンの融資金で完済するローンです。そのため、とうこうブリッジローンの審査には、auじぶん銀行の住宅ローンの本審査結果通知が必要になります。
まずはauじぶん銀行の仮審査に申し込み、住宅ローンの見通しを立ててから、つなぎ融資の手続きを並行して進めるのが基本の流れです。土地の契約や建築会社との打ち合わせが進む前に、早めに仮審査を済ませておくと安心です。
つなぎ融資を組む手順
auじぶん銀行の住宅ローンを注文住宅で利用するためには、まず最初に一般的なつなぎ融資の仕組みと、それを利用するまでの流れを理解しておく必要があります。
ではまずはじめに、注文住宅のマイホームが完成するまでの流れを簡単に確認しておきましょう。
注文住宅を購入する際の手順は以下の通りです。※すでに土地をお持ちのケースなどでは、以下の手順とは若干異なりますので、事前に確認しておきましょう。
1.土地を選ぶ
2.建築会社を決め、建築計画を立てる
3.住宅ローンの審査をする
4.つなぎ融資の審査をする
5.つなぎ融資で資金調達、土地を購入し、建物を建てる
6.住宅の引き渡しと共に、住宅ローンでつなぎ融資を完済する
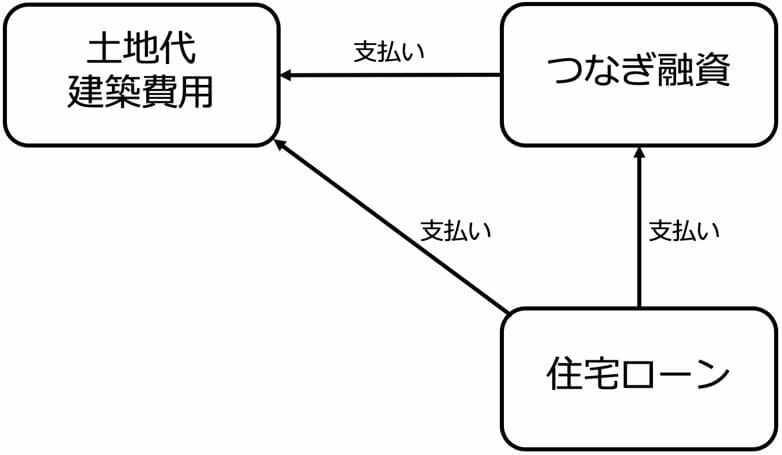
つなぎ融資とは、主に注文住宅で家を建てる人が建築中に必要なお金を調達するために利用する商品です。例えば「土地の購入代金」「工務店に支払う建築費用」などが建築中に必要なお金に当たります。
一方で、住宅ローンは”完成している建物とその建物がある土地を担保としてお金を借りるローン”です。そのため、建物が完成していない状態では原則として融資してもらえません。
そうなると、土地の購入から建物完成までの時期にかかるお金は住宅ローンで賄うことができないので、これらの費用は自己資金などで賄うしかありません。そういった住宅完成前の資金を融資してもらうのが、”つなぎ融資”や”分割融資に対応した住宅ローン”というわけです。
つなぎ融資で支払う費用の一般的な用途は以下の通りとなっています。
1.土地の購入代金
2.建物の着工金
3.建物の上棟金
4.中間金
上記の代金は、家が完成する前に工務店やハウスメーカーに支払わなければいけませんが、一般的にこういった費用は「つなぎ融資」で借りたお金を利用して支払います。
「つなぎ融資」は、最後に全ての元金を完済する仕組みになっているため、マイホーム建築中は利息だけを支払います。
そして建物が完成した後は、物件の引き渡しと同時に住宅ローンを借りることができるので、今度はそのタイミングで「つなぎ融資」によって借りたお金を住宅ローンで完済します。
要するに、「つなぎ融資」は建物を建築している”最中に”利用するローンということですね。つなぎ融資の仕組みや対応する銀行は、住宅ローンのつなぎ融資とは?対応する銀行と注文住宅での使い方でも詳しく解説しています。
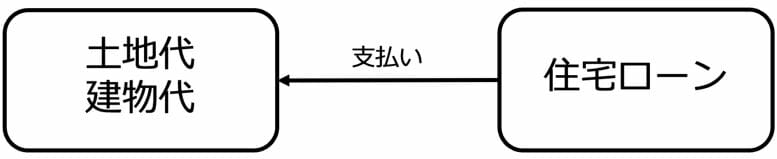
一方で、完成している住宅(建売住宅)を購入する場合は、住宅ローンの融資が開始した後そのお金で土地と建物代金をまとめて支払うだけで済みます。そう考えると、注文住宅は建売住宅と比べてお金の流れが複雑になるということが分かります。
つなぎ融資は提携会社の紹介制度が利用できる
最初からつなぎ融資を行っている銀行で住宅ローンを借りれば、注文住宅のために必要な資金の借り入れが1つの銀行で完結できますが、auじぶん銀行は”つなぎ融資”を提供していないため、住宅ローンはauじぶん銀行で借りつつ、つなぎ融資は他の金融機関を利用して融資を受ける形となります。
以前は利用者が自分でつなぎ融資を探す必要がありましたが、現在はauじぶん銀行が提携会社のつなぎ融資を公式に紹介しています。
2024年8月1日から紹介が始まった東光商事株式会社の住宅つなぎ融資「とうこうブリッジローン」は、つなぎ融資の金額をauじぶん銀行の住宅ローンの借入金額に含めて申し込めるため、建物完成後の住宅ローンでつなぎ融資をまとめて完済する資金計画が立てやすくなっています。2023年2月から紹介されていたアプラスブリッジローンは、auじぶん銀行経由の新規受付を終了しています。
東光商事の案内によると、auじぶん銀行の住宅ローン利用者向けの「とうこうブリッジローン(竣工時決済型)」の主な条件は次のとおりです(2026年9月時点・東光商事公式サイトにて確認)。
| 項目 | とうこうブリッジローン(竣工時決済型)の内容 |
|---|---|
| 利用できる人 | auじぶん銀行の住宅ローンを利用して住宅を建築する人 |
| 資金使途 | 土地購入資金と諸費用(仲介手数料・登記費用)、建築工事資金など |
| 融資額 | 1,000万円~8,000万円(auじぶん銀行の住宅ローン承認額まで) |
| 融資期間 | 最長1年(住宅ローンの融資実行日まで) |
| 返済方法 | 住宅ローンの融資金から一括返済 |
| 審査に必要なもの | auじぶん銀行の本審査結果通知(融資承認の証明)、収入証明書類、本人確認書類、土地の登記事項証明書など |
金利や事務手数料、担保設定などの費用は住宅ローンとは別にかかります。最新の条件は東光商事の案内で確認しておきましょう。
とうこうブリッジローンを使うときの手続きの流れ
auじぶん銀行の案内では、とうこうブリッジローンを利用する場合、次の順番で手続きを進めます。
- auじぶん銀行へ住宅ローンの仮審査を申し込む
- 仮審査の結果を確認後、auじぶん銀行のウェブサイトのバナーから、とうこうブリッジローンに申し込む
- 東光商事から「個人情報相互利用に関する同意書」(控え)を受け取る
- auじぶん銀行の本審査申込時に、3の同意書と「住宅ローンつなぎ融資に関する確認書」を提出する
- 本審査の結果を確認後、東光商事へ本審査結果通知を提出し、つなぎ融資の審査・契約へ進む
つまり、住宅ローンの本審査が通らないと、つなぎ融資も正式には借りられません。土地の決済日や着工金の支払日から逆算し、住宅ローンの仮審査・本審査を早めに進めておくことが大切です。
住宅ローンの手続きに加えてつなぎ融資の手配も、と聞くと少々面倒に感じるかもしれません。ただ、auじぶん銀行の住宅ローンには手間をかけるだけの魅力と価値があります。「面倒」という理由だけで選ぶと、最終的に住宅ローンの金利が高くなってしまったり、疾病保障が充実していない金融機関を利用することになったりして、将来的に後悔するリスクが高まります。
家計を長く支える契約だからこそ、条件のよい組み合わせをじっくり選んでいきたいところですね。
つなぎ融資を提供している金融機関
ほかのネット銀行の対応も比べたい方は、PayPay銀行の住宅ローンのつなぎ融資への対応もあわせて確認しておくとよいでしょう。
auじぶん銀行の紹介制度を使わずに自分で探す場合、つなぎ融資を提供している主な金融機関は、銀行やノンバンクなどです。
ただ、通常の銀行の場合、つなぎ融資と自社の住宅ローンがセット(紐づけ)になっている場合が多いので注意が必要です。この紐付けが必須だと、auじぶん銀行の住宅ローンと組み合わせることができなくなってしまいます。
他金融機関の住宅ローンとの併用がNGかどうかは公式サイトで調べるのもいいですが、つなぎ融資を申し込みたい金融機関に「auじぶん銀行の住宅ローンを借りる予定だけど、貴社でつなぎ融資の利用は可能ですか」と最初から質問してみるのが確実です。
なお、「住宅ローンとつなぎ融資を同じグループで完結させたい」という方には、たとえばSBI新生銀行のような選択肢もあります。SBI新生銀行の住宅ローンは土地購入資金向けのつなぎ融資(元金一括返済型住宅ローン)を自行で取り扱い、着工金・中間金はグループ会社のアプラスが対応しているため、窓口が近くまとまっているのが特徴です。
保証料や一部繰上返済手数料が0円といった諸費用面の分かりやすさもあり、注文住宅の資金計画を比較する際の候補になります(2026年9月時点・SBI新生銀行公式サイトにて確認)。
つなぎ融資を利用して注文住宅を建てる際の注意点
つなぎ融資を利用して、注文住宅を建てる際の注意事項は以下の通りです。
1. 団体信用生命保険(団信)が付いていない場合がある
2. 事務手数料や抵当権設定費用が住宅ローンとは別にかかる
3. 建築に日数がかかると本審査の有効期間が過ぎてしまう
4. 転職をすると住宅ローンの審査がやり直しになることがある
団信が付いていない場合がある
住宅ローンの場合は、フラット35を除いてほとんどの銀行が住宅ローンとセットで団信を提供しています。(※銀行の住宅ローンでは団信への加入が必須とされるのが一般的です)
団信に加入しておけば、返済中に債務者に万が一のことがあっても保険金で残債が返済されますので、残された家族の生活を考えると団信加入は必須といえるでしょう。
ところが、つなぎ融資の場合だと団信が付いていないことがあります。
土地を購入してから建物完成までの期間は平均で半年〜1年程度とされており、日数だけで見ればさほど長い期間ではありません。とはいえ、この短期間のうちに何も起こらないという絶対的な保証もなく、万が一債務者が死亡するなどといったことが起きると、遺族はつなぎ融資の返済の責任を負う必要があります。
また、つなぎ融資だけでなく本来組むはずだった住宅ローンも本人不在では融資ができなくなるため、最悪の場合、建てたばかりの自宅を売却して返済に充てなければいけません。
自宅の評価額より、ローン残高の方が大きい場合は相続放棄をすることで遺族に負債が引き継がれないようにすることはできますが、その場合はせっかく建てた自宅も相続できません。こういった団信が付いていない場合の対策としては、掛け捨て型の死亡保険が有効です。
月額数千円〜1万円前後の保険料で、数千万円分の死亡保障が付けられるといった、比較的シンプルでスリムな保険があります。住宅ローンが開始されてしまえばこの死亡保険は不要になりますので、建築中の短期的な安心を得るためだけであれば、多少出費があるとしても子育て世帯こそ十分に検討の余地があるでしょう。
ただ、死亡保険の審査には1〜2週間程度の時間を要することになるので、しっかり計画を立てておく必要があります。
諸費用が住宅ローンとは別にかかる
つなぎ融資を利用の際には、住宅ローンとは別に事務手数料や抵当権設定費用などの”諸費用”が必要になります。
ただし、これらの諸費用は住宅ローンにつきもので、住宅ローンとつなぎ融資をひとつの銀行からセットで借りた場合でも同じです。つなぎ融資を借りる金融機関と住宅ローンを借りる金融機関を分けたことで生じる特別なデメリットというわけではない点は押さえておきましょう。
建築に日数がかかると本審査の有効期間が過ぎてしまう
auじぶん銀行の審査結果が有効とされる期間は、承認日から180日間です。この有効期間は仮審査も本審査も同じです(auじぶん銀行公式FAQ・2026年9月確認)。
万が一、建築会社の都合による工期の延長などで引き渡しが遅れた場合は、住宅ローンの実行前に審査の有効期間が切れてしまうことがあります。有効期間を過ぎてしまうと審査がやり直しになってしまうので、もし再度の審査で予定の融資金額が承認されなかった場合は、住宅ローンの実行後でもつなぎ融資が残ってしまうかもしれません。
つなぎ融資の遅延損害金は年14%前後の高い利率に設定されていることが多いため、建築会社とは事前に計画をしっかり打ち合わせしておく必要があります。また、期間に気を付けるだけでなく建物予算を高く見積もり過ぎないことも対策の1つとして重要です。
転職をすると住宅ローンの審査がやり直しになることがある
上記に述べた住宅ローン審査の有効期間内であっても、借りる方に大きな環境の変化があった場合は審査結果が無効となってしまうことがあります。その環境変化として、転職・退職といったものが挙げられます。
例えば、公務員の時に住宅ローンの本審査を行ったが、住宅ローン実行前に公務員を辞めて個人事業主になっていたという場合、職業だけでなく年収まで大きく変わってしまっていることがほとんどなので、審査がやり直しになる可能性があります。
もし、生活や年収がガラリと変わってしまうほどの大きな転職を考えている方は、転職を決行する前にauじぶん銀行に相談をしておくといいでしょう。建築中に世帯の収入計画が変わりそうな場合(産休・育休の取得など)も、不安があれば早めに銀行へ確認しておくと安心です。
注文住宅の場合でもauじぶん銀行は検討の価値がある
auじぶん銀行がつなぎ融資を行っていないからといって、住宅ローンの対象から外してしまうのは機会損失かもしれません。
auじぶん銀行がつなぎ融資を提供していないだけで、紹介先のとうこうブリッジローンを利用すればauじぶん銀行の住宅ローンを利用できますし、前述した、団信がない可能性や諸費用がかかること、建築中に審査の有効期間が過ぎてしまう可能性、転職がリスクになる点は、どの銀行でつなぎ融資を利用しても必ず付いて回ります。そこでここからは、auじぶん銀行を選ぶメリットを取り上げます。
がん保障がついた団信に上乗せ金利なしで加入できる
auじぶん銀行の住宅ローンでは、健康状態など所定の条件を満たす満50歳以下の方であれば、上乗せ金利なしでがん50%保障団信に加入できます。主な団信の保障内容は以下の通りです。
◆がん50%保障団信(上乗せ金利なし)◆
所定の悪性新生物(がん)と診断されたとき、ローン残高を50%保障
所定の急性心筋梗塞または脳卒中を発病し所定の状態に該当したとき等に、ローン残高を50%保障。所定の肝疾患・腎疾患による長期入院時にもローン残高を50%保障(4疾病保障)
すべての病気やケガで入院が31日以上連続し、それ以降も入院期間が30日継続するごとに、月々のローン返済額を保障
(継続した入院に対し5回まで。通算36回を限度)
すべての病気やケガで入院が31日以上連続し、それ以降も入院期間が180日以上継続となったときに、ローン残高を100%保障
死亡や所定の高度障害状態に該当されたときや余命宣告(余命6カ月以内)をされたときは、ローン残高を100%保障
◆がん100%保障団信◆
所定の悪性新生物(がん)と診断されたとき、ローン残高を100%保障(上乗せ金利+年0.05%。4疾病50%保障は付帯しない)
※auじぶん銀行の住宅ローン公式サイトを元にみんなの住宅ローン編集部作成(2026年9月確認)。がん保障付きの団信に加入できるのは、51歳の誕生日の前日までに借り入れる方です。
つなぎ融資の利息はどのくらい?仮の金額で試算
つなぎ融資は、借りている期間中は元金を返さず、利息を「借りた金額×金利×借りている日数」で日割り計算するのが一般的です。土地代金を先に借り、着工金・中間金をあとから追加で借りる形になるため、早く借りた資金ほど利息がかさむ点がポイントです。
ここでは、わかりやすさのためにつなぎ融資の金利を仮に年3.0%として、共働きの子育て世帯が土地から注文住宅を建てるケースを試算してみます(実際の金利・手数料は借入先の条件で異なります)。
| 支払いの内容 | 借りる金額(仮定) | 借りる期間(仮定) | 利息の目安(年3.0%で計算) |
|---|---|---|---|
| 土地代金 | 1,500万円 | 6か月 | 約22.5万円 |
| 着工金 | 750万円 | 4か月 | 約7.5万円 |
| 中間金 | 750万円 | 2か月 | 約3.8万円 |
| 合計 | 3,000万円 | - | 約33.8万円 |
※利息=借入額×年3.0%×借入月数÷12で計算(1,000円未満は四捨五入)。事務手数料・登記費用・印紙代などは含みません。
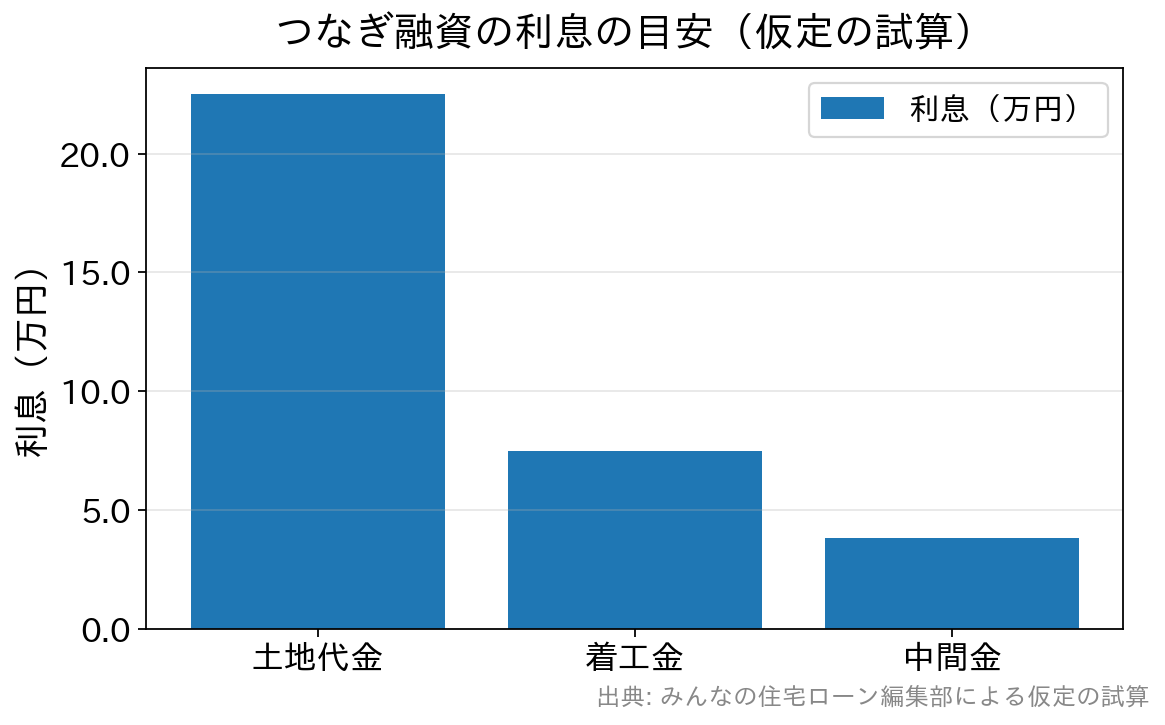
この例では、土地代金の利息が全体の約3分の2を占めています。土地の決済から建物の完成までの期間が長くなるほど、つなぎ融資の利息は増えていきます。工期が延びれば、そのぶん利息の負担と審査の有効期限(180日)の両方に影響が出るため、建築会社とスケジュールをしっかり確認しておきましょう。
つなぎ融資の利息や手数料は、住宅ローンの諸費用と合わせて資金計画に組み込んでおくことが大切です。引っ越し費用や家具・家電の購入、お子さまの入園・入学の準備など、同じ時期に重なる出費も忘れずに見込んでおくと、家計に無理が出にくくなります。
予算の立て方がわからない場合
住宅購入予算の立て方がわからない場合や土地と建物の合計額について「どれくらいの予算を見積もったら良いかわからない」という方は、住宅ローンシミュレーションをしておきましょう。
auじぶん銀行のウェブサイトにある「住宅ローンシミュレーション」では、現在の年収から借入可能額を試算することができます。また、住宅ローンシミュレーション以外にも毎月の返済額や借り換えのシミュレーションも行うことができますので、予算立てに迷ったときは確認してみるといいでしょう。
一般的な情報サイト上にある住宅ローンの借入可能額を参考にしてもよいのですが、簡易的な概算値を示しているだけのケースが多いので、実際の融資可能金額とはズレが生じる可能性があります。加えて、銀行が貸してくれる金額が、教育費や日々の暮らしまで含めたご家庭にとって無理のない金額だとは限りません。
将来困らないためにも、住宅ローンシミュレーションを行って毎月の返済額を試算し、借りようとしている金額はお子さまの進学などライフイベントが重なっても滞りなく返済できそうな金額なのかをしっかり確かめましょう。
つなぎ融資とauじぶん銀行に関するよくある質問
Q. auじぶん銀行の住宅ローンでアプラスのつなぎ融資は使えますか?
A. auじぶん銀行経由でのアプラスブリッジローンの新規受付は終了しています。2026年9月時点でauじぶん銀行が紹介しているつなぎ融資は、東光商事の「とうこうブリッジローン」です。
Q. とうこうブリッジローンはいくらまで借りられますか?
A. auじぶん銀行の住宅ローン利用者向けの竣工時決済型では、1,000万円~8,000万円で、auじぶん銀行の住宅ローン承認額が上限です。融資期間は最長1年で、住宅ローンの融資金から一括で返済します。
Q. つなぎ融資の審査はいつ申し込めばいいですか?
A. auじぶん銀行の仮審査の結果が出たら、とうこうブリッジローンに申し込みます。つなぎ融資の審査にはauじぶん銀行の本審査結果通知が必要なので、土地の決済日に間に合うよう早めに本審査まで進めましょう。
Q. 共働きのペアローンでも、つなぎ融資は利用できますか?
A. つなぎ融資側での申込者や連帯保証人の扱いは、ペアローン・収入合算などの借り方によって確認事項が変わります。住宅ローンの審査を進める段階で、紹介先の東光商事にも世帯での借り方を伝えて確認しておくと手続きがスムーズです。
まとめ
ご家族の将来を計画するうえで、マイホームの選択と住宅ローンの選定は大きな影響を及ぼします。住宅ローンの返済額は家計にとって重要な出費ですし、団体信用生命保険(団信)は病気やケガの際にご家族を守る仕組みです。
auじぶん銀行の住宅ローンは、低い金利と安心感のある団信を兼ね備えた住宅ローンの代表例であり、間違いなく魅力ある住宅ローンのひとつです。auじぶん銀行自身はつなぎ融資を提供していませんが、東光商事の「とうこうブリッジローン」の紹介制度があり、つなぎ融資の金額を住宅ローンの借入金額に含めて申し込めるため、注文住宅でも利用しやすくなっています。
様々な選択肢を検討し、慎重に住宅ローンやつなぎ融資を選ぶことが重要です。誰かに紹介されるまま住宅ローンやつなぎ融資を契約してしまうことの無いようにしましょう。
土地を先に購入する場合の資金計画は、auじぶん銀行は土地先行融資に対応?注文住宅の資金計画とつなぎ融資で詳しく紹介しています。
auじぶん銀行の住宅ローン関連記事
- auじぶん銀行の住宅ローン詳細
- auじぶん銀行の住宅ローンキャンペーン。キャンペーンコードは?
- auじぶん銀行 住宅ローンの審査基準とは?厳しい?甘い?
- auじぶん銀行の住宅ローンの最新金利
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- auじぶん銀行の住宅ローンの団信の保障内容は?
- auじぶん銀行の住宅ローンのペアローン・収入合算について
- au回線」と「じぶんでんき」で住宅ローン金利が割引になるauじぶん銀行の「au金利優遇割」を解説
- auじぶん銀行の住宅ローンはつなぎ融資で利用できる?市街化調整区域は?
- auじぶん銀行の住宅ローンに5年ルールと125%ルールはある?
- auじぶん銀行の住宅ローンは産休・育休でも申し込み可能?
- auじぶん銀行の住宅ローンはなぜ安い?
- auじぶん銀行の10年固定金利の住宅ローンの特徴
- auじぶん銀行の住宅ローンはミックスローンに対応している?ミックスローンの基本も解説
- auじぶん銀行の住宅ローンは注文住宅・つなぎ融資に対応している?
- auじぶん銀行の住宅ローンの当初期間引下げ・全期間引下げプランを解説
- auじぶん銀行の住宅ローンでリフォーム/リノベーション資金は借り入れ可能?
- auじぶん銀行の住宅ローンは外国人でも利用可能
- auじぶん銀行の住宅ローンは中古マンション・中古戸建でも利用可能?
- auじぶん銀行の住宅ローンは土地先行や土地だけでも利用できる?
- auじぶん銀行の住宅ローンでPontaポイントは貯まる?
- auじぶん銀行の住宅ローンの火災保険の特徴や評判は?「タフ・すまいの保険」とは?
- auじぶん銀行の住宅ローンはARUHIで申し込める?
- auじぶん銀行を給与受取口座にして住宅ローンを利用するメリットは?
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
2026.09.28NEW住宅ローン
2026.09.28NEW住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
