30代・35歳の住宅ローンはいくら借りられる?頭金なしの注意点も解説

公開日: 2026年9月24日 更新日: 2026年9月26日

30代・35歳の住宅ローンはいくら借りられる?頭金なしの注意点も解説

30代・35歳前後は、住宅ローンを組んでマイホームを買う人がいちばん多い年代です。年収500万円なら借りられる目安は3,500万円前後(返済負担率35%・審査金利3.500%・35年で試算)ですが、教育費がこれから増えるご家庭では年収の5〜6倍・月々の返済は手取りの2〜2.5割に収めるのが安心ラインです。頭金なしでも購入は可能ですが、その分だけ返済計画の余裕が大切になります。
30代は結婚や出産など生活の変化が重なる時期で、会社の中でのポジションが上がって収入も増えていく年齢でもあります。そのため、この時期にマイホームの購入を検討する人は非常に多く、30代は住宅ローンのメインユーザーとも言われています。
厚生労働省のデータによると、令和5年の平均初婚年齢は夫31.1歳、妻29.7歳となっており、結婚や出産などのイベントは30代前後に集中しがちだということがわかります。
一方で、現代においては単身世帯が増加しており、全世帯の約3分の1が一人暮らしとなっています。近年では独身女性がマイホームを購入するケースも以前と比べて増えており、住宅ローンの検討者層が幅広くなってきていることが特徴です。
ここからは、公的な統計をもとに「何歳で買う人が多いのか」「いくら借りられるのか」「頭金なしは無謀なのか」を順に見ていきます。
マイホーム購入の平均年齢は?
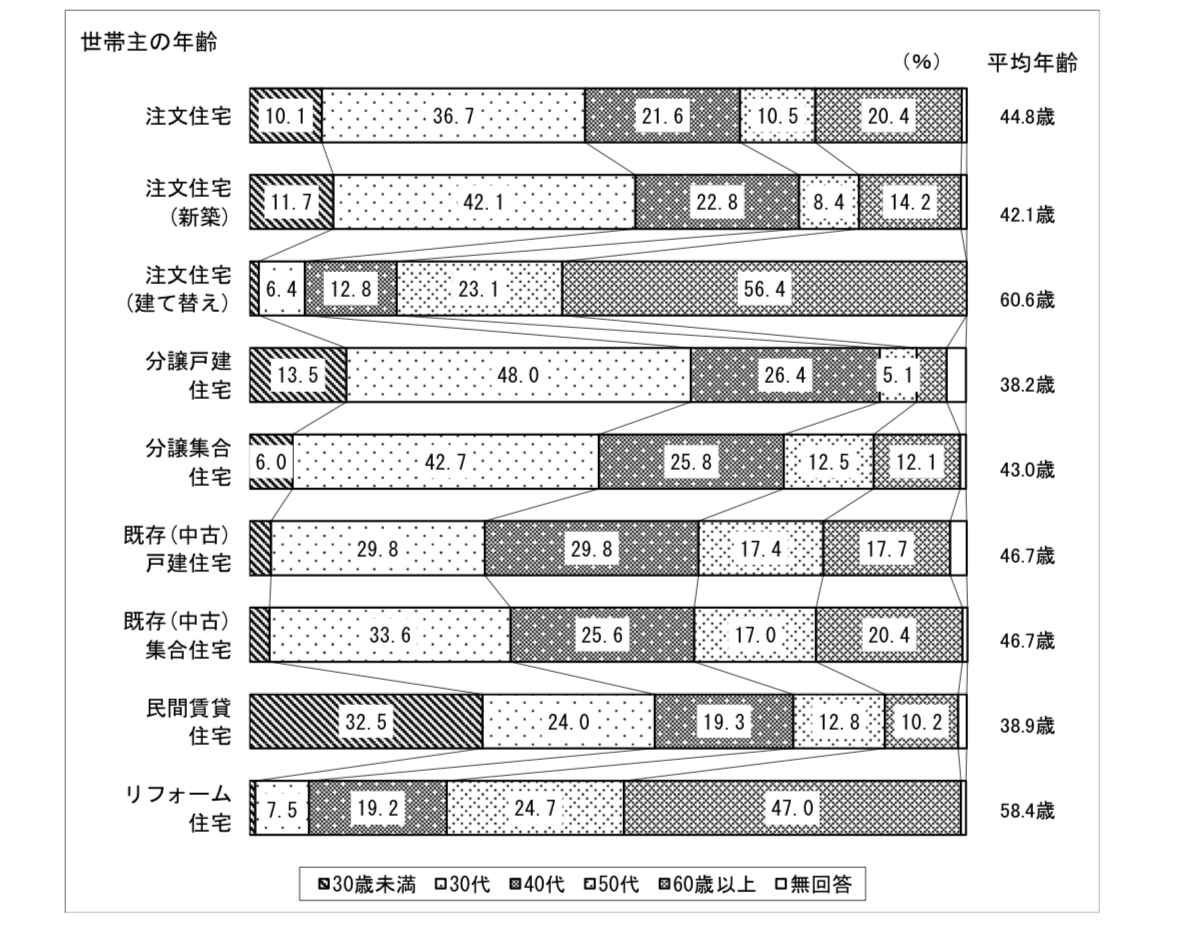
国土交通省が発表している「令和6年度住宅市場動向調査」(2025年6月公表)に、マイホームを購入する人たちの年代について記載があります。これによると、新築住宅を購入する年代は30代が多いことがわかります。また、中古住宅は40代に選択されている傾向も顕著です。
※最新の「令和7年度 住宅市場動向調査」は2026年7月に公表されています(国土交通省 調査結果の概要)。同調査では注文住宅の購入資金の平均が7,646万円、分譲戸建住宅が5,099万円と、住宅価格の上昇が続いていることも示されています。
マイホーム購入にあたり住宅ローンを利用する人がほとんどかと思いますが、年齢は住宅ローン審査の際の非常に重要な項目です。30代で比較的安定した収入がある方であれば、住宅ローン審査に通りやすい傾向にあります。
こういったことから、マイホームを30代で購入するのは一般的であり、好機でもあると言えるでしょう。
35歳で家を買うのは遅い?
平均初婚年齢が男女ともに30代前後という調査結果がありますが、30代後半(35~39歳)でマイホームを検討するのは遅すぎるのでしょうか?
先ほどの令和6年度調査では、具体的なマイホーム取得世帯の年齢も調べています。その調査によると、世帯主の平均年齢は注文住宅は44.8歳、分譲戸建てが38.2歳、民間賃貸が38.9歳となっています。(前述の図の一番右をご確認ください)
30代といっても、31~39歳というように10年近い幅があります。ただ、調査結果を見ると、実際にマイホームを購入する人が多いのは30代後半です。そのため、35歳で家を買うのは決して遅くなく、むしろ標準的か、やや早いくらいのタイミングと言えます。
もちろん、これは全国的な平均値に基づいたものなので、地域や年収、職業、ライフスタイルによって個人差があります。ただ、「35歳で家を買うのは遅いのでは」と過度に心配する必要はありません。ご自身やご家族にとってベストなタイミングを見極めることが大切です。
30代の平均的な住宅ローン借入額は?
借入額とは、購入予定の住宅価格や頭金、返済能力などをもとに金融機関から実際に借りる金額のことです。一般的には年収の5~7倍が目安とされていますが、頭金の有無や他の借入状況、返済期間、金利によっても大きく変わります。
借入額を多くすれば理想の家を購入できる反面、月々の返済負担が重くなりやすいため注意が必要です。将来の収支やライフプランを見据え、無理のない返済計画を立てることが、安心してローンを利用するためのポイントです。
住宅ローンの借入額は年収と密接に関連するため、まずは30代の平均年収を確認していきましょう。
30代の平均年収はいくら?
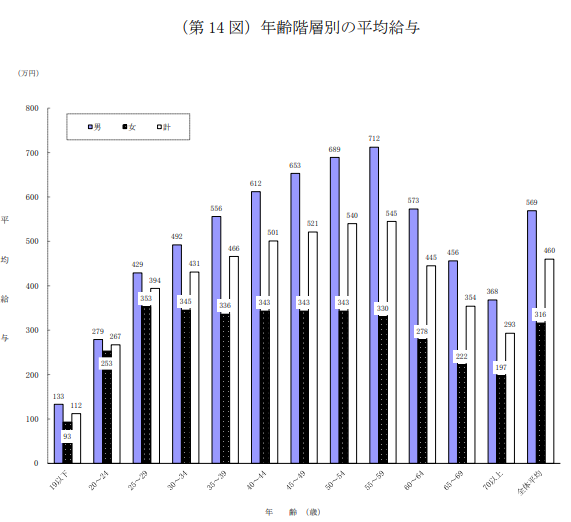
国税庁が発表している「令和6年分 民間給与実態統計調査」(2025年9月公表)によると、1年を通じて勤務した給与所得者の平均給与は478万円(男性587万円・女性333万円)で、4年連続の増加となりました。年齢階層別(同調査・第14図)では、男性30〜34歳の平均給与は512万円、35〜39歳は574万円です。
全国平均であるため、東京、大阪、横浜、名古屋などはこの平均年収より高い賃金となる傾向にあります。
本ページでは30代の年収を500万円と仮定し、各種試算をしていきます。共働きのご家庭なら、世帯年収はこれより高くなりますが、後述するとおり「今後も安定して続く収入」を基準にするのが安全です。
30代の住宅ローン借入額は?
次に『30代の年収500万円』から住宅ローンの借入可能額を算出してみたいと思います。
銀行の審査では、年収に対する年間返済額の割合(返済負担率)を、実際の適用金利ではなく高めの「審査金利」で計算するのが一般的です。ここでは返済負担率35%・審査金利 年3.500%・返済期間35年・元利均等・他の借入なしという条件で、当編集部が借入可能額の目安を試算しました。
年収500万円の場合、毎月の返済上限は約14.6万円で、借入可能額の目安は約3,500万円です。実際の審査金利や負担率の上限は銀行ごとに異なり、SBI新生銀行など各行のシミュレーションでは条件を変えて試算できます。
ただし、シミュレーションで出る「借りられる額」と「無理なく返せる額」は別物です。借入可能額いっぱいまで借りると、月々の返済負担は重くなりがちです。40代、50代になると年収は上がっていく一方で、お子さまの教育費などの支出も増えていきます。そのため、家計のバランスには十分な注意が必要です。
一般に、年収の5~6倍程度の借り入れを上限としておくと、無理のない返済となる可能性が高まると言われています。年収500万円だと2,500万〜3,000万円程度ということになりますね。
金融機関のシミュレーションツールで算出される借入可能額と、実際に無理なく返済できる金額には差がある点に留意して、資金計画を作ることが大切です。実際に借り入れたい金額や物件が決まっていなくても、今の収入からどのくらいの住宅を購入できるのか知りたいという方は、一度住宅ローンシミュレーションを利用してみることをおすすめします。
30代の年収ごとの借入限度額(目安)
39歳での借り入れでも、完済時年齢が満80歳未満という一般的な住宅ローン契約が可能となるので、35年ローンでの借入限度額の目安を紹介します(上と同じ条件=返済負担率35%〈年収400万円未満は30%〉・審査金利 年3.500%・35年・元利均等で当編集部が試算。2026年9月時点の目安であり、審査結果を保証するものではありません)。
| 年収 | 毎月返済の上限(目安) | 借入可能額(目安) |
| 300万円 | 約7.5万円 | 約1,815万円 |
| 400万円 | 約11.7万円 | 約2,823万円 |
| 500万円 | 約14.6万円 | 約3,529万円 |
| 600万円 | 約17.5万円 | 約4,234万円 |
| 700万円 | 約20.4万円 | 約4,940万円 |
| 800万円 | 約23.3万円 | 約5,646万円 |
自動車ローンやカードローンなど他の借入がある場合は、その返済額も返済負担率に含めて計算されるため、借入可能額はこの目安より小さくなります。年収別の審査の考え方は年収500万円の住宅ローン審査基準の記事で詳しく解説しています。
頭金なしでのマイホーム購入は無謀か?
次に、頭金なしでのマイホーム購入が無謀なのかを考えていきます。
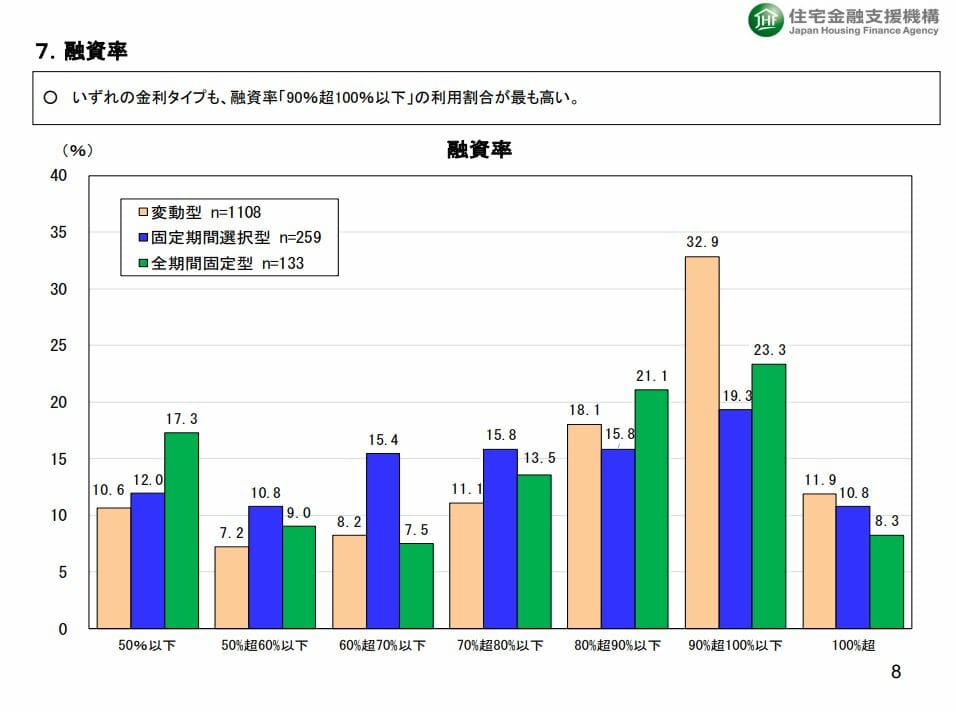
こちらも頭金(自己資金)に関する調査があるので引用します。住宅金融支援機構が発表している「住宅ローン利用者の実態調査」によると、物件金額に対して100%以上の融資を受けている方が全体の1割程度いることがわかります。
これは、住宅ローン融資事務手数料や不動産仲介手数料も住宅ローンとして借り入れできるのが一般化しており、必ずしも頭金がないとマイホームを購入できない状況ではないことを表しています。(メガバンクはもちろん、auじぶん銀行やソニー銀行などのネット銀行も同様です)
ただし、住宅ローンには物件の手付金や手数料など、住宅ローンに含めることができない費用があり、自己資金で準備する必要があります。そのため、何かしらの資金繰りがないとマイホームを購入するのが難しい状況に変わりはありません。頭金なしでの住宅ローンは、無理のない返済計画を立てることがいっそう重要になってきます。
30代におすすめの住宅ローン3選
auじぶん銀行の住宅ローン
auじぶん銀行は、大手通信会社とメガバンクの出資によって設立されたネット銀行です。
住宅ローンの金利は金融業界でトップクラスの低さであり、無償で付けられる団体信用生命保険(団信)にも定評があります。
各種メディアの住宅ローンランキングでも、低金利と高い人気により、常に上位にランクインしています。
ソニー銀行の変動セレクト住宅ローン
インターネット銀行のソニー銀行の住宅ローン。電子契約に対応し、来店不要のネット完結型の住宅ローンです。がん50%保障が上乗せ金利なし(無料)で付帯します。
ソニー銀行のがん団信50の特徴は、「上乗せ金利なし」、「”がんと診断されたら”というハードルの低い保険金支払い条件」。”入院”などではなく、”診断されること”が条件の疾病保障が費用負担なく付帯する点です。
ソニー銀行では、がん団信100(上乗せ年0.1%)やワイド団信など、借り手が安心できる疾病保障を魅力的な水準で提供していることにも注目です(2026年9月時点・ソニー銀行 公式:団体信用生命保険)。
ドコモSMTBネット銀行の住宅ローン(対面)
2024年度の住宅ローン新規実行額が国内行No.1(同社調べ・2025年3月31日時点)と案内されているネット銀行の住宅ローン。ポイントは「店舗で相談できるネット銀行の住宅ローン」だということです。
ライバルのauじぶん銀行や楽天銀行のようなネット銀行ではなかなか実現しにくい”店舗での相談サービス”を提供しながら、ドコモSMTBネット銀行独自の「全疾病保障(所定の就業不能状態になったときに住宅ローン残高がゼロになる保障)」が無料で付帯。
さらに満50歳以下の方には3大疾病50%保障も無料で付帯します(2024年8月に対象年齢が40歳未満から拡大されました)。これらの疾病保障を利用した場合でも金利上乗せはありません(2026年9月時点・ドコモSMTBネット銀行 公式)。
住宅ローン(対面)は、店舗で相談したい人・変動金利での借り入れや借り換えを検討している人に、候補に入れてほしい住宅ローンの1つです。
家族で借りるときに考えたいこと(FAQ)
Q. 30代なら頭金なしでも大丈夫ですか?
A. 諸費用まで含めて借りられるローンもあり、頭金なしでの購入自体は可能です。ただし、頭金が少ないほど借入額が増え、月々の返済も重くなります。購入する際は、いざというときの生活防衛資金(生活費の半年分程度)まで住宅に回さないよう、手元資金を残しておくと安心です。
Q. 共働きなら、いくらまで借りてよいですか?
A. ペアローンや収入合算を使えば借入可能額は増えますが、どちらかが育児や病気で働き方を変える可能性も見込んでおくことが大切です。世帯年収ではなく「今後も安定して続く収入」を基準に、無理のない返済比率(手取りの2〜2.5割程度が目安)で考えましょう。
Q. 教育費とローン返済はどう両立すればよいですか?
A. お子さまの進学時期(とくに高校・大学)は支出のピークになりがちです。そのピークと返済が重なっても家計が回るよう、借入額を抑える・繰上返済で早めに残高を減らす・団信や保障で万一に備える、といった工夫が有効です。
Q. 35歳で35年ローンを組むと完済は70歳ですが、問題ありませんか?
A. 多くの銀行は完済時年齢を満80歳未満としているため、契約自体は可能です。ただし、定年後も返済が続く前提の計画は家計に負担が残ります。退職金や繰上返済で60〜65歳までに完済できる見通しを立てるか、借入額そのものを抑えるのが現実的です。金利上昇局面での返済額の変わり方は5年ルール・125%ルールの解説記事も参考にしてください。
まとめ
30代は住宅購入のもっとも標準的なタイミングで、年収500万円なら借入の目安は3,500万円前後、無理なく返すなら2,500万〜3,000万円程度が一つの基準です。ライフステージや収入に合ったローンを選ぶことが、ご家族の将来の安心につながります。金利や団信の条件は改定されることがあるため、最新の内容は各金融機関の公式サイトでご確認ください。
今月のおすすめ特集
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
2026.09.28NEW住宅ローン
2026.09.28NEW住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
