PayPay銀行の住宅ローン金利|2026年11月は変動1.700%
PayPay銀行の2026年11月の住宅ローン金利は、変動金利(全期間引下型)が年1.700%で、前月から年0.12%の引き上げになりました。固定金利(当初期間引下型)も10年が年0.05%、20年と35年が年0.06%上がり、変動・固定ともに小幅な引き上げです。
11月は変動金利を据え置いた銀行が多い月でした。当編集部が2026年11月2日に主要14の金融機関・機関の公式サイトを確認したところ、前月と比べられた変動金利33件のうち23件が据え置き、引き上げは10件で、PayPay銀行はその10件に入ります(当社調べ。当社が実測できた範囲の件数です)。
| 変動金利(通常) | がん50%保障利用時の金利 | がん100%保障利用時の金利 | |
| PayPay銀行 | 年1.700%~ | 年1.800%~(+年0.1%) | 年1.850%~(+年0.15%) |
※金利は2026年11月適用金利(全期間引下型・新規/借り換え共通)。がん50%保障団信は年0.1%、がん100%保障団信は年0.15%の金利上乗せです(上乗せなしは一般団信まで)。お借入期間が35年を超える契約は年0.3%の上乗せ(2026年8月31日以前の実行分は年0.1%)、審査結果によっては表示金利に年0.3%の上乗せとなる場合があります。
ソフトバンクのスマホなどを使っている人は、住宅ローン金利優遇の「スマホ優遇割」で年0.07%、「スマホ/ネット/でんき優遇割」で年0.13%引き下げられ、変動金利は年1.570%になります(2026年11月2日・公式金利ページで確認)。
2026年11月は変動金利が年0.12%上昇、固定も小幅に引き上げ
今月は変動金利(全期間引下型)が年1.700%へ上がりました。日銀は10月30日の金融政策決定会合で政策金利を1.25%程度に据え置きましたが、PayPay銀行は10月に続いて11月も変動金利を引き上げています。固定金利(当初期間引下型)も、上げ幅は年0.05〜0.06%と小さいものの、そろって上がりました。
| 金利タイプ | 2026年11月 | 前月差 |
|---|---|---|
| 変動金利 | 年1.700% | +年0.120% |
| 10年固定 | 年3.570% | +年0.050% |
| 20年固定 | 年4.120% | +年0.060% |
| 35年固定 | 年4.270% | +年0.060% |
※2026年11月適用金利(変動は全期間引下型、固定は当初期間引下型)・2026年11月2日確認。新規・借り換え共通。
3,000万円・35年・元利均等返済(ボーナス返済なし)で試算すると、11月の変動金利(年1.700%)の毎月返済額は94,822円で、前月の同じ条件より1,787円増えました(当編集部が各月の公式金利で行った試算・金利が全期間変わらないと仮定した概算)。10月と11月の2か月続けての引き上げで、返済額は少しずつ上がっています。
PayPay銀行の変動金利には、返済額の増え方をゆるやかにする「5年ルール」「125%ルール」がありません。金利が上がると、その分が見直しのたびに毎月の返済額へ反映されます。
小学生と中学生の子どもがいて教育費が増えていくご家庭なら、金利がさらに年1%上がったときの返済額を先に試算しておきましょう。3,000万円・35年なら、年1.700%が年2.700%になると毎月の返済額は約94,800円から約110,500円へ、月約15,700円増えます(当編集部の試算)。
自営業の方や、本人・家族が経営する会社に勤める方は、「個人事業主・法人経営者向け住宅ローン」で申し込むことができ、金利は年0.3%上乗せになります。
PayPay銀行の住宅ローン金利の推移
続いて、PayPay銀行の住宅ローンの金利の推移を確認しておきましょう。
PayPay銀行の住宅ローンは2019年7月に誕生しました。住宅ローンの取り扱いを開始した時点で住宅ローンの金利引き下げ競争はかなり進んでいましたので、開始当初から金利が低く、メガバンクや地方銀行の住宅ローンの変動金利・10年固定金利の水準を下回って推移してきました。
2026年に入ってからは日銀の利上げを背景に変動金利が引き上げられ、9月は固定金利、10月は変動金利、11月は変動・固定の両方が上がるなど、低金利の時代とは状況が変わっています。11月の変動金利(年1.700%)は、三菱UFJ銀行(年1.195%)やみずほ銀行(年1.275%)など大手銀行の最優遇金利を上回っています(いずれも新規・2026年11月2日確認)。
ほかのネット銀行の11月の動きはドコモSMTBネット銀行の当月の住宅ローン金利、借り換え先の比較は住宅ローン借り換えランキングで確認できます。
以前は審査結果で金利が変わらないのがPayPay銀行の特徴とされていましたが、2026年11月2日時点の公式金利ページでは、審査結果によっては表示金利に年0.30%上乗せとなる場合があると案内されています。メガバンクやドコモSMTBネット銀行(旧・住信SBIネット銀行)、楽天銀行などと同じく、審査に通ったあとに提示される金利まで確かめてから決めましょう。
2023年11月以降は自己資金10%以上の場合の金利を掲載しています。
| 変動金利/新規借り入れ (全期間引下型) | 変動金利/借り換え (全期間引下型) | 10年固定金利 (当初期間引下型) | 35年固定金利 (当初期間引下型) |
|
|---|---|---|---|---|
| 2026年11月 | 1.700% | 1.700% | 3.570% | 4.270% |
| 2026年10月 | 1.580% | 1.580% | 3.520% | 4.210% |
| 2026年9月 | 1.330% | 1.330% | 3.440% | 4.190% |
| 2026年8月 | 1.330% | 1.330% | 2.870% | 3.770% |
| 2026年7月 | 1.330% | 1.330% | 2.770% | 3.640% |
| 2026年6月 | 0.980% | 0.980% | 2.790% | 3.680% |
| 2025年3月 | 0.530% | 0.499% | 1.560% | 2.430% |
| 2025年2月 | 0.420% | 0.390% | 1.365% | 2.335% |
| 2025年1月 | 0.420% | 0.390% | 1.245% | 2.215% |
| 2024年12月 | 0.420% | 0.390% | 1.205% | 2.205% |
| 2024年11月 | 0.465% | 0.499% | 1.165% | 2.155% |
| 2024年10月 | 0.465% | 0.499% | 1.115% | 2.085% |
| 2024年9月 | 0.270% | 0.290% | 1.075% | 2.025% |
| 2024年8月 | 0.270% | 0.290% | 1.195% | 2.165% |
| 2024年7月 | 0.270% | 0.290% | 1.165% | 2.105% |
| 2024年6月 | 0.315% | 0.349% | 1.215% | 2.185% |
| 2024年5月 | 0.315% | 0.349% | 1.155% | 2.115% |
| 2024年4月 | 0.315% | 0.349% | 1.085% | 2.025% |
| 2024年3月 | 0.250% | 0.290% | 1.145% | 2.085% |
| 2024年2月 | 0.250% | 0.290% | 1.145% | 2.085% |
| 2024年1月 | 0.250% | 0.290% | 1.065% | 2.005% |
| 2023年12月 | 0.250% | 0.290% | 1.365% | 2.305% |
| 2023年11月 | 0.315% | 0.349% | 1.345% | 2.335% |
| 2023年10月 | 0.380% | 0.349% | 1.280% | 2.400% |
| 2023年9月 | 0.380% | 0.290% | 1.230% | 2.400% |
| 2023年8月 | 0.319% | 0.290% | 1.000% | 2.090% |
| 2023年7月 | 0.319% | 0.290% | 0.950% | 2.010% |
| 2023年6月 | 0.380% | 0.349% | 0.950% | 2.030% |
| 2023年5月 | 0.380% | 0.349% | 1.040% | 2.130% |
| 2023年4月 | 0.380% | 0.349% | 0.980% | 2.110% |
| 2023年3月 | 0.349% | 0.349% | 1.210% | 2.280% |
| 2023年2月 | 0.349% | 0.330% | 1.190% | 2.310% |
| 2023年1月 | 0.349% | 0.330% | 1.050% | 2.240% |
| 2022年12月 | 0.349% | 0.330% | 0.960% | 2.140% |
| 2022年11月 | 0.380% | 0.349% | 0.990% | 2.170% |
| 2022年10月 | 0.380% | 0.349% | 0.890% | 1.970% |
| 2022年9月 | 0.380% | 0.780% | 1.870% | |
| 2022年8月 | 0.380% | 0.860% | 1.990% | |
| 2022年7月 | 0.380% | 0.820% | 1.850% | |
| 2022年6月 | 0.380% | 0.830% | 1.850% | |
| 2022年5月 | 0.380% | 0.830% | 1.850% | |
| 2022年4月 | 0.380% | 0.690% | 1.550% | |
| 2022年3月 | 0.380% | 0.690% | 1.560% | |
| 2022年2月 | 0.380% | 0.565% | 1.540% | |
| 2022年1月 | 0.380% | 0.560% | 1.440% | |
| 2021年12月 | 0.380% | 0.560% | 1.440% | |
| 2021年11月 | 0.380% | 0.560% | 1.440% | |
| 2021年10月 | 0.380% | 0.499% | 1.360% | |
| 2021年9月 | 0.380% | 0.499% | 1.280% | |
| 2021年8月 | 0.380% | 0.499% | 1.270% | |
| 2021年7月 | 0.380% | 0.499% | 1.340% | |
| 2021年6月 | 0.380% | 0.499% | 1.400% | |
| 2021年5月 | 0.380% | 0.499% | 1.400% | |
| 2021年4月 | 0.380% | 0.599% | 1.550% | |
| 2021年3月 | 0.380% | 0.499% | 1.440% | |
| 2021年2月 | 0.380% | 0.499% | 1.390% | |
| 2021年1月 | 0.380% | 0.499% | 1.390% | |
| 2020年12月 | 0.380% | 0.530% | 1.460% | |
| 2020年11月 | 0.380% | 0.530% | 1.460% | |
| 2020年10月 | 0.380% | 0.545% | 1.450% | |
| 2020年9月 | 0.380% | 0.545% | 1.450% | |
| 2020年8月 | 0.380% | 0.620% | 1.450% | |
| 2020年7月 | 0.380% | 0.620% | 1.450% | |
| 2020年6月 | 0.399% | 0.620% | 1.450% | |
| 2020年5月 | 0.399% | 0.620% | 1.450% | |
| 2020年4月 | 0.399% | 0.620% | 1.450% | |
| 2020年3月 | 0.399% | 0.620% | 1.450% | |
| 2020年2月 | 0.399% | 0.620% | 1.450% | |
| 2020年1月 | 0.399% | 0.620% | 1.450% | |
| 2019年12月 | 0.415% | 0.580% | 1.450% | |
| 2019年11月 | 0.415% | 0.580% | 1.450% | |
| 2019年10月 | 0.415% | 0.580% | 1.450% | |
| 2019年9月 | 0.415% | 0.580% | 1.450% | |
| 2019年8月 | 0.415% | 0.580% | 1.450% | |
| 2019年7月 | 0.415% | 0.580% | 1.450% |
(参考)長期金利の推移は?
各国の中央銀行が行った金融緩和や大規模な財政支出により、世界的なインフレが発生しました。その後、各国の中央銀行が積極的な利上げを行ったことで、インフレは徐々に沈静化し、金融政策がめまぐるしく変化しています。
日本では、他国に遅れて2024年3月にマイナス金利政策を解除、その後も2024年7月、2025年1月、2025年12月、2026年6月、2026年9月と利上げを重ね、政策金利は1.25%程度になりました(9月24日から適用)。10月30日の会合では1.25%程度に据え置かれました。
長期金利(10年国債利回り)は9月下旬に3%台まで上がったあと落ち着き、10月30日の終値は2.770%でした(報道)。長期金利は固定金利タイプの住宅ローン金利に影響するため、固定での借り入れを検討している方は動向に注意しておきましょう。日々の水準は財務省 国債金利情報で確認できます。
PayPay銀行の住宅ローンの魅力
PayPay銀行の住宅ローンは、変動金利の金利水準の低さで人気を集めてきた住宅ローンで、他のネット銀行の住宅ローンをしっかりと研究して開発されていることもあり、魅力はそれだけではありません。シンプルな金利設計でわかりやすさにこだわっている点も魅力です。
- ネット銀行ならではの低コストな住宅ローンを提供
- 来店不要・電子契約&ネット完結型の住宅ローン
- 多種類の疾病保障・団信を取り扱い
- 借入後の手数料もWEB手続きなら無料
- 低い金利を適用するための面倒な条件(給与振込みやクレジットカード保有など)がない
- がん50%保障団信(上乗せ年0.1%)・がん100%保障団信(上乗せ年0.15%)を取り扱い
- 健康に不安がある方向けのワイド団信も取り扱い
- ソフトバンクのスマホなどの利用で金利が下がる優遇割がある
- ペアローン向けの連生団信を取り扱い開始(2024年6月より)
PayPay銀行の住宅ローンの疾病保障(団信)
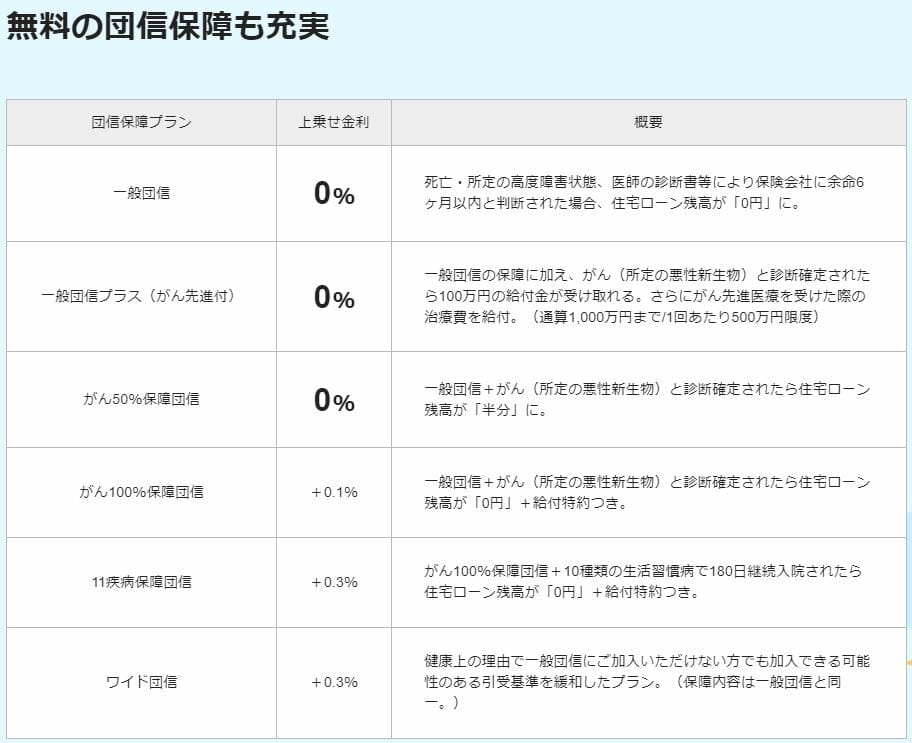
PayPay銀行の住宅ローンは、一般団信を金利の上乗せなしで利用できます。がんに備えたい場合は、がんと診断されたときに住宅ローン残高の50%が保障される「がん50%保障団信」を年0.1%の上乗せで付けられます(2026年6月1日以降のお借入れ分。それ以前は年0.05%)。
がん保障付きの団信は金利の上乗せが必要になるため、保障の手厚さと上乗せ分の返済負担をあわせて比べることが大切です。
さらに手厚い保障を付けたい場合は、住宅ローン残高の100%が保障される「がん100%保障団信」を年0.15%の上乗せで利用できます。
注意点は一般団信以外の疾病保障付きの団信は50歳を超えた場合は利用できないという点です。
また、ワイド団信にも対応していますので、健康状態に不安を抱えている人も利用しやすい住宅ローンになっています。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。
ネット銀行の住宅ローンを、専門スタッフに対面で相談しながら選びたい人は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱うSBIマネープラザも比べてみましょう。