
- 静岡銀行
静岡銀行の住宅ローン
- しずぎんの住宅ローンは静岡県の地銀・信金でシェアNo.1!
- ローンセンターは土日も営業
- ガン保障付き夫婦連生団信「愛のカタチ」で家族の備えも!
- 事前審査はネットで24時間受付!
静岡銀行の概要
静岡銀行は、金融激戦区といわれる静岡を営業基盤とする地方銀行です。静岡県内で大きなシェアを誇り、横浜銀行や千葉銀行などと並ぶ規模の大規模な地方銀行です。公式サイトによると、静岡県内に本店を置く地方銀行・信用金庫のなかで住宅ローンのシェアはNo.1です(ニッキン・静岡支局調べ「2024年3月末県下金融機関消費者ローン実績」より)。
静岡銀行は健全な経営体質を維持していることでも知られ、バブル期にも堅実な経営をしていたこと、質素倹約を行風とすることなどから「シブ銀」と呼ばれることもあるほどです。地元で長く住まいを構えるご家族にとっては、腰を据えて相談できる安心感のある銀行です。
静岡銀行の住宅ローンの特徴・メリット・デメリット
静岡銀行では、変動金利タイプから全期間固定金利タイプまで、自社の住宅ローンとして提供しています。ネット銀行よりは高い金利水準ですが、地方銀行としては魅力的な水準の住宅ローンを用意しています。
また、取り扱う疾病保障や団信の種類が豊富な点も静岡銀行の住宅ローンの特徴で、ご家族の万一に備えたい世帯には選びやすくなっています。融資期間は最長50年まで選べるため、毎月の返済額を抑えたい子育て世帯の選択肢も広がります(期間を延ばすほど総返済額は増える点には注意が必要です)。
静岡銀行の住宅ローンのメリット
メリット① 静岡県で店舗数の多い安心感(県内地銀・信金で住宅ローンシェアNo.1)
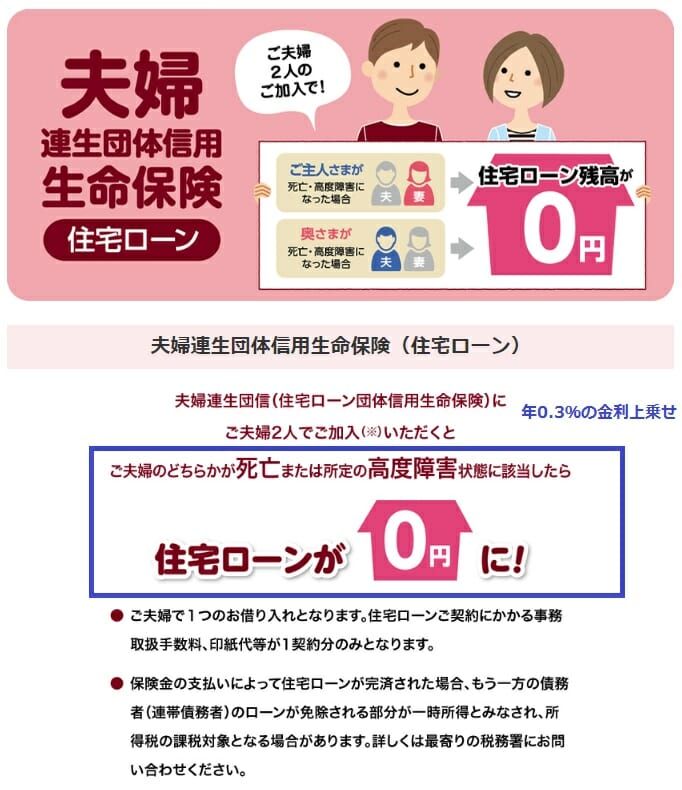
メリット② ガン保障付き夫婦連生団信「愛のカタチ」で夫婦の備えができる!
メリット③ 事前審査はネットで24時間申し込み可能(口座がなくても申込可・結果は最短翌営業日)
メリット④ ローンセンターは土日も相談できる
静岡銀行の住宅ローンのデメリット
デメリット① 保証料が必要
デメリット② 疾病保障は金利上乗せが必要(有料)
デメリット③ 優遇金利の適用に条件がある(給与振込の指定、アプリのダウンロードなど)
デメリット④ 融資エリアが限られている(静岡県、東京都・神奈川県・愛知県の一部など)
静岡銀行の住宅ローンのラインナップ
●カスタムFLEX(固定・変動ミックス型/変動金利スタート) 固定でも変動でも、店頭金利から一定幅の金利が優遇される、静岡銀行の主力住宅ローンです。
●住宅新時代(固定・変動ミックス型/固定金利スタート) 当初5年〜35年の固定金利で借入できる住宅ローンです(長期の固定も選べます)。
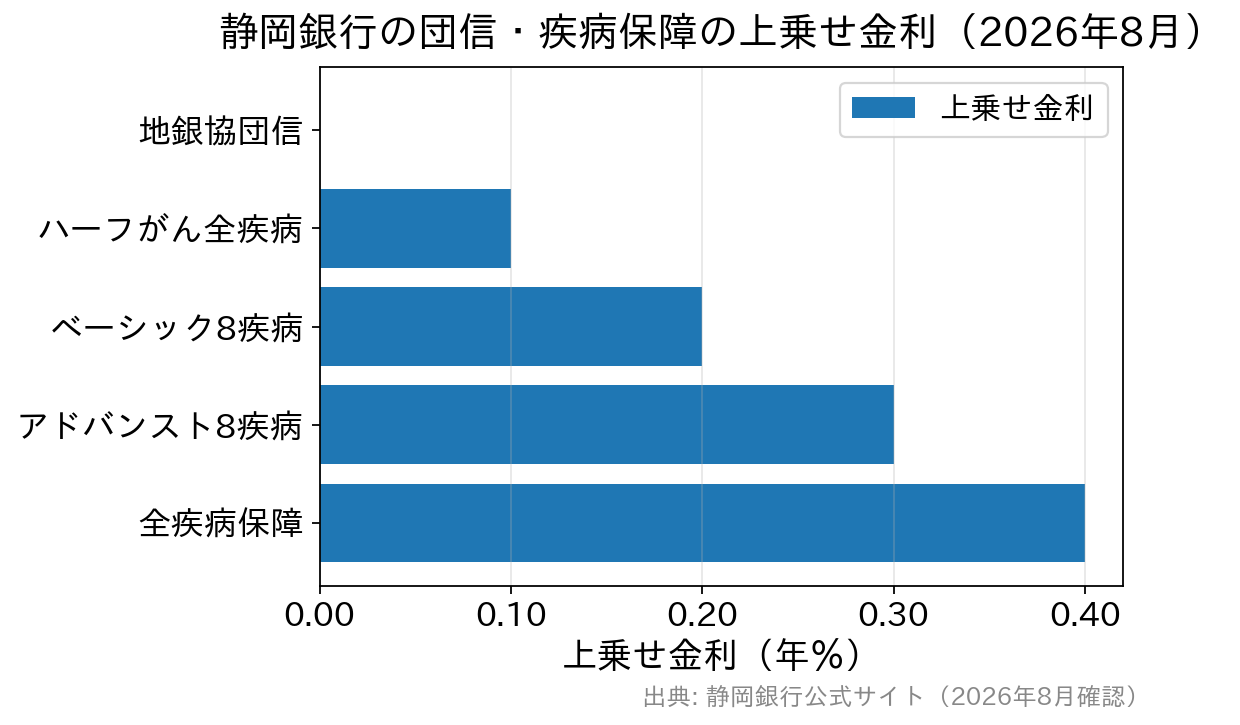
団信・疾病保障は、地銀協住宅ローン団信(上乗せなし)を基本に、ニーズに応じて上乗せ型の保障を選べます(2026年8月時点・公式サイトより)。
| 団信・疾病保障 | 上乗せ金利 | 特徴 |
|---|---|---|
| 地銀協住宅ローン団信 | 上乗せなし | 死亡・高度障害、余命6カ月以内と判断された場合に残高0円(基本の団信) |
| ハーフがん全疾病保障 | 年0.1% | がん診断時に残高50%保障+全疾病保障 |
| ベーシック8疾病保障 | 年0.2% | 8大疾病で所定の状態のとき残高0円 |
| アドバンスト8疾病保障 | 年0.3% | 8疾病保障に加え、がん診断時などの保障を強化 |
| 全疾病保障 | 年0.4% | 8大疾病以外の病気やケガまで幅広くカバーする手厚い保障 |
このほか、夫婦のどちらかに万一があったときや、がんと診断されたときに住宅ローン残高がゼロになるガン保障付き夫婦連生団信「愛のカタチ」、健康状態に不安がある方向けに加入条件を緩和したワイド団信も用意されています。共働きのご家庭に心強い保障です。
※商品のラインナップ・保障内容・上乗せ金利は変更される場合があります。最新の取扱内容は静岡銀行の公式サイトでご確認ください。
静岡銀行の住宅ローンの金利
日本銀行は2026年6月に政策金利を年1.0%程度へ引き上げ、住宅ローンを取り巻く金利環境は「金利のある時代」へと変わってきています。静岡銀行も、2025年末の短期プライムレート引き上げを受けて、2026年3月2日から住宅ローン変動金利の標準金利を見直しています。2026年8月の借入金利は次のとおりです(2026年8月1日現在・公式サイトより)。
| 金利タイプ | 借入金利(2026年8月) | 備考 |
|---|---|---|
| 変動金利(固定・変動ミックス型) | 年1.150%〜 | 店頭表示金利は年3.125%。給与振込指定などの優遇条件あり |
| 固定10年(固定・変動ミックス型) | 年3.875%〜 | 金利上昇に備えたい方向け |
| 超長期固定(固定35年) | 年4.450%〜 | 毎月の返済額を長期で確定できる |
適用金利は審査結果・優遇条件(給与振込指定・joycaおよびVisaデビットカードの申込または保有・しずぎんアプリのダウンロードなど)・借入期間によって異なります。最新の適用金利は静岡銀行の公式サイトでご確認ください。
静岡銀行の住宅ローンにはauじぶん銀行やソニー銀行のように無料で利用できる疾病保障はないため、疾病保障を付帯する場合は金利を上乗せして利用することになります。上乗せなしの全疾病保障付団信を用意するSBI新生銀行(保証料も0円)のような銀行もあるので、保障と金利・諸費用のバランスは複数行で見比べるのがおすすめです。
人気の変動金利タイプは、疾病保障を考慮しなくてもネット銀行よりやや割高な水準です。ネット銀行の多くに無料で疾病保障がセットされることも踏まえると、35年といった長い返済期間では総返済額に差が出やすいといえます。家計のゆとりを守るためにも、店舗で相談できる安心感とネット銀行の低金利の両方を見比べて選びましょう。
静岡銀行の住宅ローンの保証会社・保証料
静岡銀行で住宅ローンを利用するには、静岡銀行系列の保証会社・静銀信用保証の保証を得る必要があります。静銀信用保証の保証料には金利上乗せタイプと保証料一括支払いタイプがあります。下記は30年ローンの場合の目安です(契約額・返済期間・審査結果により変わります)。
| 住宅ローン契約額 | 保証料一括支払いタイプ | 金利上乗せタイプ |
| 2000万円 | 382,740円 | 0.2%~0.4%上乗せ(711,374円~1,439,537円相当) |
| 2500万円 | 478,425円 | 0.2%~0.4%上乗せ(889,218円~1,799,421円相当) |
| 3000万円 | 574,110円 | 0.2%~0.4%上乗せ(1,067,011円~2,159,057円相当) |
| 3500万円 | 669,795円 | 0.2%~0.4%上乗せ(1,244,866円~2,518,943円相当) |
| 4000万円 | 765,480円 | 0.2%~0.4%上乗せ(1,422,750円~2,878,810円相当) |
保証料一括支払いタイプはあくまで一例で、審査結果によっては保証料が上がります。下限の目安と考えておきましょう。住宅ローンは金利だけでなく、保証料を含めた諸費用の合計で比べることが、家計の負担を見極めるうえで大切です。
静岡銀行の住宅ローンは夫婦の連帯債務に最適
静岡銀行は共働き世帯のための連帯債務タイプの住宅ローンにも対応しています。なかでも注目したいのが、ガン保障付き夫婦連生団信「愛のカタチ」を取り扱っている点です。この団信は、ご夫婦いずれかに万一のことがあった際に住宅ローン全体の残高に対する保障が受けられるもので、取り扱う金融機関は国内でも多くありません。共働きで収入を合算して借りるご家庭ほど、残された側の負担を抑えられるこの保障の価値は大きいといえます。(静岡銀行以外では三井住友銀行やSBIアルヒなどが取り扱っています)
よくある質問(静岡銀行の住宅ローン)
Q. 共働き夫婦で借りるなら、どんな団信が向いていますか?
A. 静岡銀行には、夫婦どちらかに万一があったときに住宅ローン残高がゼロになる夫婦連生団信「愛のカタチ」があります。収入合算で2人の収入を前提に借りるご家庭では、片方に万一があっても返済が重くなりすぎない備えとして検討する価値があります。教育費がかかる時期に返済が重ならないか、無理のない返済比率に収まるかもあわせて確認しましょう。
Q. 返済期間はどのくらい長くできますか?
A. 静岡銀行の住宅ローンは融資期間を最長50年まで選べます(2026年8月時点・審査結果により希望の期間を適用できない場合があります)。期間を延ばすと毎月の返済額は抑えられますが、そのぶん利息の総額は増えます。教育費のピークと返済が重なる時期の家計を試算したうえで、「毎月のゆとり」と「総返済額」のバランスで期間を決めるのがおすすめです。
Q. 金利は今後どうなりますか?
A. 2026年6月に日銀が政策金利を年1.0%程度へ引き上げ、静岡銀行も2026年3月に変動金利の標準金利を見直しています。また、固定金利の目安となる長期金利は2026年8月17日に一時2.930%と約30年ぶりの水準まで上昇したと報じられており、固定金利は上昇傾向にあります。変動・固定のどちらを選ぶ場合も、金利が上がっても家計が耐えられる返済額でシミュレーションしておくと安心です。最新の適用金利は公式サイトでご確認ください。
関連コンテンツ
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
2026.09.28NEW住宅ローン
2026.09.28NEW住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
