りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件

公開日: 2026年9月29日

りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件

りそな銀行の住宅ローンのメリットは、大手銀行でありながら変動金利がネット銀行に近い水準で、店舗での相談とWEB完結の手続きを選べることです。一方で、がんや3大疾病などの保障を付けるには上乗せ金利が必要で、最も低い金利を受けるにはWEB完結と取引条件を満たす必要がある点がデメリットになります。
りそな銀行は、メガバンクに次ぐ規模の大手銀行の1つです。個人向けの銀行サービスに力を入れており、2019年に日本経済新聞社と日経リサーチが全国114の銀行を対象に接客や説明能力を調べた第15回「銀行リテール力調査」では、1位が埼玉りそな銀行、2位がりそな銀行でした。
りそな銀行の住宅ローンは、大手銀行の中では金利水準が低めに設定されているのが魅力です。ただ、ネット銀行の住宅ローンとの大きな違いとして、疾病保障が無料で付いていないという点には注意が必要です。
たとえば「auじぶん銀行」は、借入時50歳以下の方ががん50%保障団信を選ぶと、がん・4疾病50%保障、全疾病長期入院保障、月次返済保障が上乗せ金利なしで付帯されます。「ソニー銀行」も、がん団信50を上乗せ金利なしで利用できます(いずれも借入時50歳未満などの条件あり)。
また、「SBI新生銀行」は2026年3月から上乗せ金利0円の「全疾病保障付団信」の取り扱いを始めています。事務取扱手数料は借入金額×2.20%(税込)の定率型です。
一方、りそな銀行にも「団信革命」という充実した疾病保障付きの団信がありますが、利用するには年0.250%(借入時40歳未満)〜年0.300%(40歳以上)の金利上乗せが必要です。長く返済する住宅ローンでは、この差が家計に与える影響は小さくありません。
店舗で相談しながら住宅ローンを選びたい方は、りそな銀行のほかにも対面で相談できる金融機関を比べてみると、団信や手数料の違いがよく分かります。りそな銀行の商品の詳細はりそな銀行の住宅ローン|団信革命とりそな借りかえローンの解説でもまとめています。
りそな銀行の特徴は?
りそな銀行は、旧あさひ銀行と大和銀行などが合併して誕生した大手銀行です。
メガバンク(三菱UFJ銀行、三井住友銀行、みずほ銀行)と比べると営業規模は一回り小さく、首都圏や関西圏などの都市部を中心に営業している銀行といえるでしょう。
りそな銀行は長年、個人向けの銀行サービスに力を入れてきました。りそな銀行間で24時間振込みできるようにしたり、支店窓口の営業時間を17時まで延長したり、口座開設での印鑑廃止に取り組んだりと、新しいサービスを積極的に打ち出しています。
住宅ローンでも、事前審査から契約までオンラインで完結できる仕組みを整え、土・日・祝日や17時以降も営業している店舗で相談できるなど、他の銀行との差別化に積極的です。
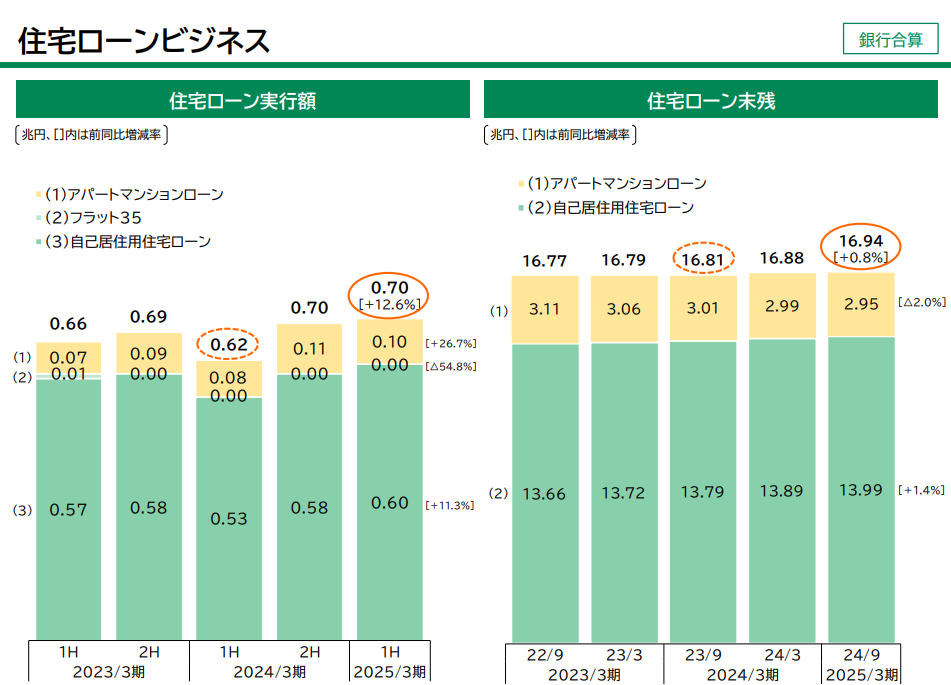
メガバンクの住宅ローンがネット銀行と競合するなか、りそなホールディングス全体では住宅ローン事業に力を入れており、こうした取り組みの成果が表れているといえるでしょう。
りそなホールディングスの住宅ローン残高推移(同社のIR資料より引用)
ここからは、りそな銀行の住宅ローン(WEB完結で申し込む場合を中心に)のメリットとデメリットを解説します。メリットは公式サイトや比較サイトでも多く紹介されているので、まずは見落としやすいデメリットから確認していきましょう。
りそな銀行の住宅ローンのデメリット
疾病保障が無料で付帯しない
ネット銀行の住宅ローンでは、がんなどの病気に備える疾病保障を無料でセットできる商品が増えています。
りそな銀行の特約付き団信は、いずれも金利の上乗せが必要です(借入時50歳未満の方が対象)。
| 特約付き団信 | 借入時40歳未満 | 借入時40歳以上 |
|---|---|---|
| がん保障特約付団信 | 年0.100% | 年0.200% |
| 3大疾病保障特約付団信 | 年0.200% | 年0.250% |
| 団信革命(特定状態保障特約付団信) | 年0.250% | 年0.300% |
他のネット銀行が同種の保障を無料で付けられることを考えると、保障を厚くしたい家庭ほど費用の負担を感じやすいといわざるを得ません。
もちろん、団信の疾病保障は将来の病気やケガに備えられるため、加入して無駄になるものではありません。ただ、教育費など将来の家計を考えると、上乗せ金利の分だけ毎月の返済額が増える点は無視できません。
費用が大きい分、無料の疾病保障と比べて保障内容は充実していますが、金利が上乗せされること自体をデメリットと感じる人が多いのも事実でしょう。りそな銀行の住宅ローンを検討する際は、費用と保障のバランスがご家庭の考え方に合っているか、よく確認しましょう。
新規と借り換えで適用金利が異なる時期がある
りそな銀行の住宅ローンは、過去には新規借り入れと借り換えとで適用金利に差が付けられている時期がありました。
ただし、2026年9月適用の「融資手数料型」の金利は、新規・借り換えとも同水準です。とはいえ金利は毎月見直され、時期によって新規と借り換えで差が生じることもあるため、申し込むタイミングの金利を必ず確認しておきましょう。
2026年9月適用の金利(融資手数料型・最大引下げ時)は以下の通りです。
| 新規借入 | 借り換え | |
| 変動金利 | 0.950%~ | 0.950%~ |
| 10年固定金利 | 3.955%~ | 3.955%~ |
※2026年9月時点・公式サイトにて確認。変動金利は環境等配慮型住宅の「SX金利プラン」を利用すると、さらに年0.010%引き下げられます。
変動金利は年2回見直され、返済額は5年ごとに見直す方式です。日本銀行は2026年9月に政策金利を1.25%程度へ引き上げており、変動金利を選ぶ場合は今後の見直しで返済額がどう変わるかも家計の中で考えておきましょう。
なお、繰り返しになりますが、りそな銀行の住宅ローンには無料の疾病保障は付いていません。上記の金利は疾病保障を付けない状態の金利です。
全疾病保障とがん50%保障を無料で付けられるauじぶん銀行や、がん団信50を無料で付けられるソニー銀行などと比べる際は、金利差だけでなく疾病保障の違いも念頭において比較するようにしましょう。
住宅ローンの審査結果で金利が変わる
りそな銀行の住宅ローンは、公式サイトでも「適用金利は所定の審査により決定」とされており、審査の結果によって適用される金利が変わることがあります。
ただ、これはりそな銀行だけの落とし穴ではなく、メガバンクや地銀の住宅ローンに共通する点です。ネット銀行でも、楽天銀行やドコモSMTBネット銀行(旧・住信SBIネット銀行)など、一部の銀行では審査結果で金利が変わります。
そのため、低い金利に魅力を感じて申し込み、審査に通っても、予想より高い金利が提示される可能性があります。審査結果が出た後に金利を下げてもらえるわけではないため、ほかの銀行にも合わせて審査を申し込んでおくと安心です。
どの銀行に申し込むにせよ、住宅ローンの事前審査を1社だけに絞るのは得策ではありません。りそな銀行の審査で見られるポイントは、りそな銀行の住宅ローンの審査基準(年齢・年収・勤続年数)で詳しく解説しています。
電子契約が有料/5,500円(税込)
りそな銀行は、住宅ローン契約書(金銭消費貸借契約)の電子契約に対応しています。
契約書の郵送や捺印の手間が省けるだけでなく、紙の契約書に貼る収入印紙が不要になります。たとえば借入金額が1,000万円超5,000万円以下なら2万円、5,000万円超1億円以下なら6万円の印紙代が節約でき、少しでも費用を抑えたい子育て世帯にはありがたい仕組みです。
一方で、りそな銀行の電子契約サービス手数料は、Web完結型で5,500円(税込)、店頭型で11,000円(税込)と有料です。電子契約の利用は、後述する最大の金利引下げの条件の一つにもなっています。
電子契約の手数料を無料にしている銀行もあるため、「契約にお金がかかる」点は多少のデメリットといえます。印紙代の節約分と手数料を差し引きして考えるとよいでしょう。
最大の金利引下げにはWEB完結と取引条件がセット
りそな銀行の住宅ローンで最も低い金利を受けるには、次の2つの条件を両方満たす必要があります。
- 条件1:申込みから契約までWEBで完結(事前審査のWEB申込・マイページからの正式審査申込・電子契約の利用の3つすべて)で年0.050%引下げ
- 条件2:りそなの商品・サービスの利用(給与振込、りそなデビットカード〈プレミアム〉、りそなクレジットカード〈クラブポイントプラス〉JCBゴールドのいずれか1つ)で年0.030%引下げ
両方を満たせない場合は、達成できた条件の分だけ金利が引き下げられます。条件を1つも満たさない場合の変動金利は年1.030%からです(2026年9月適用・融資手数料型)。
住宅ローンの金利を下げる代わりに給与振込やカード契約をセットにする仕組みは、メガバンクや地銀の住宅ローンに共通しています。こうした条件なしで低い金利を用意しているネット銀行と比べると、デメリットと言えるでしょう。
給与の受取口座を変えるかどうかは、共働き夫婦なら家計管理のしやすさも含めて話し合っておくと安心です。
融資手数料が借入金額の2.20%かかる
りそな銀行の住宅ローンは、2025年2月1日以降の正式審査申込分から、保証料を別途支払うプランがなくなり、保証料は金利に含まれる形になっています。その代わり、次のどちらかの形で融資手数料がかかります。
- 融資手数料型:借入金額×2.20%(税込)を借入時に一括で支払う
- 金利上乗せ型:借入時の支払いは不要だが、融資手数料型の金利に年0.300%を上乗せ
このほか、保証会社の事務取扱手数料55,000円(税込)も必要です。たとえば3,000万円を融資手数料型で借りる場合、融資手数料だけで66万円(税込)になります。
保証料0円・事務手数料定率型の銀行や、事務手数料が定額の銀行もあるため、金利だけでなく諸費用を含めた総額で比較することをおすすめします。
会社役員、個人事業主には審査が厳しい?
りそな銀行に限ったことではありませんが、民間の住宅ローンは会社経営者や個人事業主に対して審査が厳しくなりやすい傾向があります。りそな銀行の商品概要でも、給与所得者以外は勤続・営業年数が3年以上とされています。
こうした職業の方は、会社の決算書や確定申告書といった書類が数期分必要になることが多く、書類をそろえても収入の安定性という観点から審査に通るのが難しいケースも少なくありません。(筆者も会社員を退職して独立してから何行もの銀行に住宅ローンを申し込みましたが、すべて落ちています。一方でフラット35は過去に2回審査を申し込み、2回とも本審査に通っています。)
フラット35は、住宅金融支援機構が民間の金融機関と提携して提供している全期間固定金利型の住宅ローンで、職業や勤続年数に関する基準が民間の住宅ローンと異なります。そのため、個人事業主や会社経営者の方は、一般的な住宅ローンに加えてフラット35も検討候補に入れておくといいでしょう。制度の概要は【フラット35】公式サイト(住宅金融支援機構)で確認できます。
りそな銀行でもフラット35(機構買取型)を取り扱っています。
なお、フラット35最大手のSBIアルヒの融資事務手数料は2.20%(税込・最低220,000円)で、以前あった「ARUHIダイレクト申し込みで手数料半額(1.10%)」の割引は終了しています。
現在はWeb申込+電子契約の利用で、事務手数料から1債権あたり33,000円(税込)が割引されます(2026年3月2日~2027年3月31日実行分)。フラット35を検討するなら、SBIアルヒも候補に入れておくと良いでしょう。
りそな銀行の住宅ローンのメリット
団信革命の保障はまずまず充実している(有料)
「もし病気やケガで返済ができなくなったらどうしよう」という万が一のリスクに備えるため、多くの銀行が「団体信用生命保険(団信)」を提供しています。
団信とは、住宅ローンを借りた人が死亡または高度障害状態になった場合に、保険金でローンの残高が返済される仕組みです。万が一のときに家族に返済の負担が残らないようにするための保険で、多くの金融機関で住宅ローン契約時に加入が必要です。
りそな銀行の団信革命(特定状態保障特約付団信)は、「死亡・高度障害状態」「3大疾病」に加え、「病気・ケガによる所定の16の状態」「所定の要介護状態」になった場合に、住宅ローン残高がゼロになるものです。利用には前述のとおり年0.250%〜0.300%の金利上乗せが必要な点には注意しましょう(借入時50歳未満の方が対象)。
auじぶん銀行などが無料で付ける全疾病保障も幅広い病気やケガに備えられ、上乗せ金利なしで利用できる点でコストパフォーマンスに優れています。一方、団信革命は所定の状態に該当すれば残高がゼロになるなど保障の範囲が広いため、金利負担があっても保障を充実させたい人は検討の価値があります。
りそな銀行によると、2019年4月〜10月の期間に団信革命を利用できた方のうち、2人に1人が実際に申し込んでいたとのことで、一定の評価を得ていたようです。
ワイド団信も取扱っている
ワイド団信とは、持病があるなど健康上の理由で通常の団信に加入しにくい人に向けた団信です。
通常の団信よりも加入条件が緩和されており、たとえば糖尿病や高血圧症などの方でも加入できる場合があります。その分、上乗せ金利が必要になるのが一般的です。
りそな銀行のワイド団信は、借入時50歳未満の方が対象で、上乗せ金利は年0.300%です。保障内容は通常の団信と同じで、保険会社所定の審査があります。ワイド団信の上乗せ幅は銀行によって異なり、たとえばソニー銀行のワイド団信は年0.200%の上乗せです。各行の違いはワイド団信の取り扱い銀行と上乗せ金利の比較も参考にしてください。
フラット35も同じ銀行で相談できる
りそな銀行では、民間の住宅ローンに加えてフラット35(機構買取型)も取り扱っているため、変動金利と全期間固定金利を同じ銀行で比べながら相談できます。取扱条件や手数料は申し込み前に確認しておきましょう。
一方で、フラット35最大手の「SBIアルヒ」は、来店不要のWeb申込に加えて、全国約90拠点(2026年3月末現在)の店舗で相談・申し込みができます。
SBIアルヒは【フラット35】実行件数シェアで2025年度27.7%・16年連続No.1と、フラット35に強い金融機関です。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
マイホームマイバンクプランの活用で10,000ポイントがもらえる
りそな銀行の住宅ローンでは「マイホームマイバンクプラン」を利用すると、お一人さま1回限りで10,000ポイント(りそなクラブ)がプレゼントされます。
対象は、自己居住用の住宅ローンを同月内に500万円以上・借入期間4年以上で借り入れ、所定の期間内に次の3つをすべて満たした方です(りそなクラブの契約が必要)。
- 給与の受け取り
- りそなデビットカード(Visa)の利用
- りそなクレジットカード〈クラブポイントプラス〉の利用(1回1,000円以上)
もらったポイントは、約20社のポイントやマイルに交換できます。新生活で必要なものをそろえる時期に使えるのは、うれしい特典ですね。
店舗での相談が可能
りそな銀行の特徴のひとつが、店頭で住宅ローンの相談ができることです。ネットだけで進めるのは不安だから直接相談したいという人には、安心できるメリットです。
ただし、申し込みから契約までWEBで完結することが最大の金利引下げ条件の一つになっています。店舗で相談しつつ、手続きはWEBで進める形にすると、相談のしやすさと金利の両方を取りやすくなります。
ネット専業銀行と違い、店舗で直接相談したうえで手続き方法を選べるのは、はじめて住宅ローンを組むご家族には心強いですね。土・日・祝日や17時以降も営業している店舗もあり、WEBで来店予約もできます。
【最後に】
りそな銀行の住宅ローンは、大手銀行の住宅ローンの中では金利水準が低めで、店舗相談とWEB完結の両方を選べる、候補に加える価値のある住宅ローンです。
ただし、①最大の金利引下げにはWEB完結と取引条件が必要、②審査結果で金利が変わる、③疾病保障が有料という点は、ネット銀行の住宅ローンと比べると見劣りする部分です。
たとえばauじぶん銀行は、がんと診断されると住宅ローン残高が半分になる「がん50%保障」や、所定の長期入院に備える「全疾病長期入院保障」などを上乗せ金利なしで付けられます(借入時50歳以下)。保障を厚くしたい家庭が上乗せ金利を払いたくない場合は、こうした銀行と比べてみるとよいでしょう。
住宅ローン選びは、ご家族のニーズに合った商品を比較検討することが大切です。金利、団信、諸費用、相談のしやすさのうち、ご家庭にとって何が最も重要かを考え、総合的に判断してください。
※記事中の金利・手数料・特典の内容は2026年9月時点のものです。最新の情報はりそな銀行の公式サイトでご確認ください。
今月のおすすめ特集
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローン返済中に被災したらどうなる?地震・水害の備えと支援制度
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
2026.09.29NEW住宅ローン
2026.09.28住宅ローン
2026.09.28住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
