住宅ローン返済中に被災したらどうなる?地震・水害の備えと支援制度

公開日: 2026年9月29日

住宅ローン返済中に被災したらどうなる?地震・水害の備えと支援制度
地震や台風、豪雨で自宅が大きな被害を受けても、住宅ローンの返済義務は原則としてそのまま残ります。家が全壊してもローンが自動的に消えることはなく、仮住まいや建て直しの費用と重なる「二重債務」になりやすいのが現実です。
そのうえで頼りになるのが、地震保険・火災保険の水災補償といった民間の備えと、被災者生活再建支援金や「自然災害による被災者の債務整理に関するガイドライン」などの公的な仕組みです。家族の暮らしを守るために、借りる前・借りた後・被災したときの3つの場面で確認したいことを整理しました。
家が被災しても住宅ローンは残る=「二重債務」に注意
住宅ローンを返済している途中で、地震や水害などによって自宅が被害を受けても、住宅ローンが自動的に免除されるわけではありません。
たとえば、ローン残高がある状態で自宅が大きな被害を受け、修繕や建て替えが必要になったとします。この場合、住宅の復旧にかかる費用とは別に、残っている住宅ローンの返済も続けなければなりません。
さらに、自宅に住めなくなれば、仮住まいや新しい住まいを確保する費用もかかります。こうして、被災後に住宅ローンを抱えたまま住まいを再建することが、いわゆる「二重債務」の問題につながります。
なお、一般的な団体信用生命保険(団信)は、契約者が亡くなったときや所定の高度障害状態になったときにローン残高を保障するものです。住宅が壊れたことを理由に残高がなくなる保障ではないため、災害への備えは団信とは別に考える必要があります。
ただし、自然災害によって返済が難しくなった場合には、一定の要件を満たすことで「自然災害による被災者の債務整理に関するガイドライン」を利用できる場合があります(後述)。
火災保険だけでは地震に備えられない
住宅を購入するときは火災保険への加入を検討しますが、火災保険だけでは地震による被害は補償されません。地震が原因の火災も同様です。
地震による火災や損壊などに備えるには、火災保険に地震保険を付帯して契約する必要があります。地震保険は、地震・噴火またはこれらによる津波を原因とする建物や家財の損害を補償するものです。
また、台風や豪雨による浸水・土砂崩れなどは、火災保険の「水災補償」で備えるのが一般的です。ただし、水災補償を外して契約している場合もあるため、ご自身の契約内容を確認しておきましょう。
| 災害の種類 | 主な備え | 確認したいポイント |
|---|---|---|
| 火災・落雷・風災 | 火災保険 | 建物と家財を別々に契約しているか |
| 台風・豪雨による浸水・土砂崩れ | 火災保険の水災補償 | 水災補償を外していないか、支払いの条件 |
| 地震・噴火・津波 | 地震保険(火災保険に付帯) | 地震保険を付けているか、保険金額 |
実際に保険金が支払われるかどうかは、契約内容や損害の状況によって異なります。被害を受けたときは、加入している保険会社や代理店に早めに連絡しましょう。
地震保険で受け取れるのは火災保険金額の30〜50%まで
地震保険の保険金額は、火災保険の保険金額の30%〜50%の範囲内で設定し、上限は建物5,000万円、家財1,000万円です。
支払われる保険金は、損害の程度に応じて「全損」「大半損」「小半損」「一部損」の4つに区分されます(2017年1月以降に始まった契約)。
| 損害の区分 | 支払われる保険金 |
|---|---|
| 全損 | 地震保険の保険金額の100%(時価が限度) |
| 大半損 | 地震保険の保険金額の60%(時価の60%が限度) |
| 小半損 | 地震保険の保険金額の30%(時価の30%が限度) |
| 一部損 | 地震保険の保険金額の5%(時価の5%が限度) |
出典:政府広報オンライン「もしものときの備え『地震保険』を」/財務省「地震保険制度の概要」
全損と認定されても、受け取れるのは最大で火災保険金額の半分までです。そのため、地震保険だけで住宅の再建費用や住宅ローンの残高をすべてまかなえるとは限りません。
一方、地震保険の保険金には使い道の制限がなく、生活の再建に幅広く使えます。ローンの返済に回すか、当面の生活費や住まいの確保に充てるかは、家族の状況に合わせて考えることになります。
災害で返済が難しくなったら、まず借入先の金融機関へ相談
自然災害によって住宅や家財、収入などに大きな影響を受け、住宅ローンの返済が難しくなった場合は、できるだけ早く借入先の金融機関に相談しましょう。
大きな災害が起きると、財務局と日本銀行は被災地の金融機関に対して「金融上の措置」を要請し、金融庁も返済猶予などの貸付条件の変更に迅速・柔軟に対応するよう求めます。ただし、これは返済が自動的に猶予される制度ではありません。
具体的な対応は金融機関や被災状況によって異なります。返済ができなくなってからではなく、今後の返済に不安を感じた段階で相談することを心がけましょう。
被災したら確認したい支援制度
災害によって住宅に被害を受けた場合、住宅ローンの返済だけでなく、家族の生活そのものを立て直すための支援制度も確認しましょう。
罹災証明書を申請する
住宅が被害を受けた場合、まず確認したいのが罹災証明書です。罹災証明書は、災害による住宅の被害の程度を市区町村が証明するもので、被災者向けの支援制度を利用する際の基礎になります。
災害発生後は、住んでいる市区町村に申請方法や必要書類を確認しましょう。申請前に、被害の状況をスマートフォンなどで写真に残しておくと手続きに役立ちます。
自治体によっては、マイナンバーカードを使ってマイナポータルから申請できたり、自治体独自のシステムから申請できたりする場合もあります。市役所に行かずに申請できれば、被災直後の負担を減らせます。
ただし、オンライン申請への対応状況や申請方法は自治体によって異なります。災害が発生した場合は、住んでいる自治体の案内を確認しましょう。
金融庁は災害時に金融機関が罹災証明書を求める手続きについて、交付状況などを考慮し、現況写真などによる確認や、罹災証明書の後日提出を認めるなどの配慮を金融機関に求めています。
被災者生活再建支援金は最大300万円
住宅が全壊するなど、生活の基盤に著しい被害を受けた世帯には、被災者生活再建支援金が支給される場合があります。
支給額は、住宅の被害程度に応じた「基礎支援金」と、住宅の再建方法に応じた「加算支援金」の合計で、最大300万円です。
| 区分 | 内容 | 支給額(複数世帯) |
|---|---|---|
| 基礎支援金 | 全壊・解体・長期避難 | 100万円 |
| 大規模半壊 | 50万円 | |
| 加算支援金 | 建設・購入 | 200万円 |
| 補修 | 100万円 | |
| 賃借(公営住宅を除く) | 50万円 |
単身世帯の場合は、それぞれの金額が4分の3になります。また、中規模半壊の世帯は基礎支援金がなく、加算支援金(建設・購入100万円など)のみが対象です。
対象となる災害や世帯、住宅の被害程度には要件があります。被災した場合は、市区町村に自分の世帯が対象になるかを確認することが大切です。
自然災害による債務整理の仕組みもある
自然災害によって住宅ローンなどの返済が難しくなった場合には、「自然災害による被災者の債務整理に関するガイドライン」を利用できる場合があります。
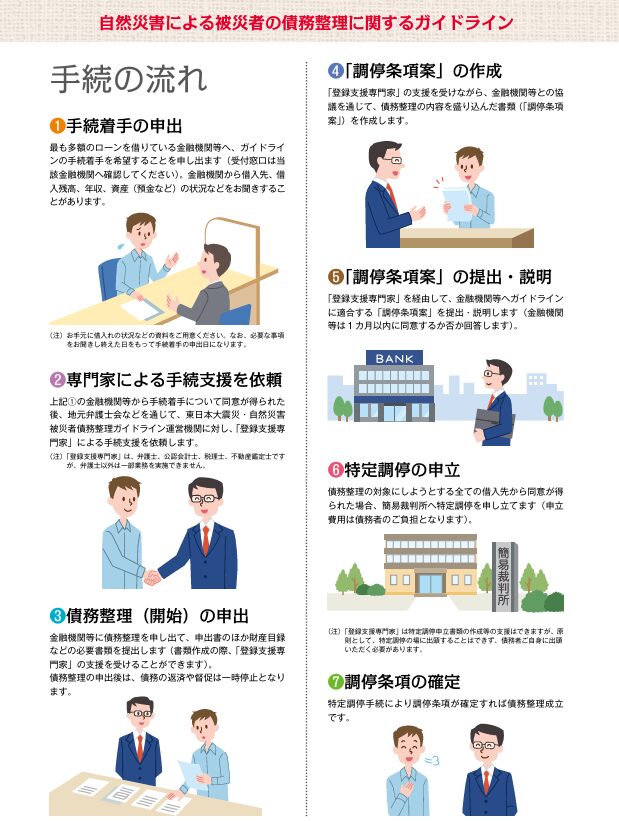
このガイドラインは、災害救助法が適用された自然災害の被災者などを対象に、破産などの法的な手続きによらず、金融機関との合意に基づいて住宅ローンなどの免除・減額を申し出るための仕組みです。
主なメリットは次のとおりです。
- 債務整理をしたことが個人信用情報に登録されないため、その後の新たな借入れに影響が及びにくい
- 被災者生活再建支援金などに加え、預貯金など財産の一部を手元に残せる(残せる額は個別の事情による)
- 国の補助により、弁護士などの「登録支援専門家」の支援を無料で受けられる
金融庁は、2026年7月に発生した令和8年熊本地震に関する案内でも、住宅ローンなどの返済に困っている被災者に対し、このガイドラインを活用して免除・減額を申し出られることを案内しています。制度の詳しい流れは、自然災害債務整理ガイドラインの解説記事でもまとめています。
登録支援専門家に手続きを支援してもらえる
この制度を利用する際には、弁護士などの「登録支援専門家」による手続きの支援を受けられます。この支援にかかる費用は、国の補助により無料です。
手続きは、まず最も多額のローンを借りている金融機関などに、ガイドラインの手続き着手を希望することを申し出るところから始まります。その後、金融機関の同意を得たうえで、登録支援専門家による支援を依頼します。
最終的には簡易裁判所の特定調停を利用して債務整理を成立させる流れで、申立ての費用は本人の負担になります。
ただし、利用には一定の要件があり、災害に遭ったからといって必ず債務が免除・減額されるわけではありません。返済が難しい場合は、まず借入先の金融機関に相談し、利用できる制度がないか確認しましょう。
住宅ローンを選ぶときに確認したい災害への備え
災害への備えというと、火災保険や地震保険を思い浮かべる方が多いかもしれません。しかし、住宅ローンを選ぶ段階でも、「もし返済中に災害が起きたらどうするか」という視点を持っておきたいところです。
金融機関によって、災害時の対応や取り扱っている商品・保障が異なります。住宅ローンを比較するときは、次の点も確認しておきましょう。
- 災害時の相談方法
- 返済方法の変更に関する対応
- 自然災害に対応した商品や特約の有無
- 対象となる災害や被害の程度
- 保障を利用するための条件
- 金利上乗せなどの費用
「自然災害に対応」という言葉だけで判断するのではなく、どのような場合に、何が保障されるのかまで確認することが大切です。
また、借入額そのものを家計に無理のない範囲に抑えておくことも、立派な災害への備えです。教育費など将来の支出を見込んだ借入額の決め方は、子育て世帯の教育費を考えた住宅ローン返済計画で詳しく紹介しています。
災害への備えは住宅ローンを組んだ後も見直しを
住宅ローンを組んだときに災害への備えを整えていても、時間が経てば家族構成や住宅ローンの残高、保険の契約内容などは変わっていきます。
住宅ローンの返済期間は長期にわたるため、契約後も定期的に確認しておきましょう。
ハザードマップを定期的に確認する
ハザードマップポータルサイトでは、洪水・土砂災害・高潮・津波などの災害リスクに関するデータを地図上で確認できます。掲載データは随時更新されているため、購入後もときどき見直すと安心です。
水害については、川があふれる「洪水」と、大雨で下水道などから水があふれる「内水氾濫」で想定が分かれている場合があります。どちらか一方だけでなく、両方を確認しておきましょう。
あわせて、指定避難所や避難経路を家族で共有しておくことも大切です。
なお、ハザードマップに災害リスクが表示されていないからといって、その場所で災害が起こらないという意味ではありません。掲載されている情報の内容や解釈については、作成した自治体などに確認する必要があります。
火災保険・地震保険の補償内容を確認する
加入している保険についても、補償対象や保険金額を確認しておきたいところです。
特に火災保険と地震保険では補償される損害が異なります。自宅がある地域で想定される災害と、現在の保険の補償内容が合っているか、水災補償や家財の補償が付いているかも含めて確認しましょう。
住宅ローンの残高と「備えの合計」を比べておく
住宅を購入してから時間が経つと、住宅ローンの残高も変わります。万が一、自宅が大きな被害を受けた場合に備えて、現在どの程度の住宅ローンが残っているのかを把握しておきましょう。
たとえば、ローン残高が2,500万円、建物の火災保険金額が2,000万円の家庭を仮定します。地震保険を上限の50%で付けていても、建物の保険金額は1,000万円です。全損と認定されて被災者生活再建支援金(建設・購入で最大300万円)を受け取れたとしても、合計は1,300万円で、残高との差は1,200万円になります。
この差をどう埋めるかを考えておくと、繰上返済のタイミングや預貯金の目安、保険の見直しなどを家族で話し合うきっかけになります。返済が難しくなった場合には、早めに金融機関へ相談することも大切です。
病気やけがへの備えとあわせて考えたい方は、住宅ローン返済中の家族のがんへの備え方も参考にしてください。
よくある質問
Q. 家が全壊しても住宅ローンの返済は続きますか?
A. 原則として続きます。住宅が失われてもローンの契約はなくならないため、地震保険や公的支援、借入先への返済相談、債務整理ガイドラインなどを組み合わせて生活再建を考えることになります。
Q. 被災したら、住宅ローンの返済をしばらく止めてもいいですか?
A. 自己判断で止めるのは避け、まず借入先の金融機関に相談しましょう。返済猶予などの条件変更は金融機関との相談で決まります。債務整理ガイドラインの申出をした後は、返済や督促が一時停止されます。
Q. 債務整理ガイドラインを使うと、次に住宅ローンを組めなくなりますか?
A. このガイドラインによる債務整理は個人信用情報に登録されないため、破産などと比べて新たな借入れへの影響は及びにくい仕組みです。ただし、新たなローンの審査は各金融機関が個別に判断します。
Q. 地震保険の保険金は、住宅ローンの返済に充てなければいけませんか?
A. 地震保険の保険金に使い道の制限はありません。ローン返済のほか、仮住まいの費用や当面の生活費にも使えるため、家族の状況に合わせて優先順位を決めましょう。
まとめ
住宅ローンは長期間にわたって返済していくため、住宅を購入するときは、金利や借入額だけでなく、災害が起きた場合の暮らしまで考えておくことが大切です。
購入前にはハザードマップで土地の災害リスクを確認し、火災保険(水災補償を含む)や地震保険の補償内容も確認しておきましょう。
実際に被災した場合には、罹災証明書や被災者生活再建支援金などの公的支援を確認できます。住宅ローンの返済が難しくなった場合には、借入先の金融機関への相談に加え、一定の要件を満たせば「自然災害による被災者の債務整理に関するガイドライン」を利用できる場合もあります。
災害が起きたらどうするかを家族で事前に話し合っておくことは、住宅ローンを選ぶことと同じくらい大切なポイントです。
※支援制度の要件や金融機関の対応は、災害や自治体によって異なります。最新の内容は内閣府・金融庁や各自治体の公式サイトでご確認ください。
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローン控除とは?控除率・借入限度額・戻る金額と手続き
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
- 狭小住宅が注目される理由は?住宅ローン・減税の床面積の注意点
- すまい給付金とは?終了した制度の概要といま使える住宅取得支援
- 定年後も住宅ローンが残る?老後の返済問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
- 【速報】auじぶん銀行が2026年10月の住宅ローン金利を発表!
2026.10.25NEW税制
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.22住宅ローン
2026.10.20住宅ローン
2026.10.15住宅ローン
2026.10.14住宅ローン
2026.10.14住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
