三菱UFJ銀行の住宅ローン審査は厳しい?基準・事前審査日数・金利
公開日: 2026年9月13日 更新日: 2026年9月27日

三菱UFJ銀行の住宅ローン審査は厳しい?基準・事前審査日数・金利
三菱UFJ銀行の住宅ローン審査は、年齢・借入額・年収といった基準が国内の民間住宅ローンの標準的な水準で、特別に厳しいわけでも、甘いわけでもありません。商品説明書(2026年6月17日現在)では「借入時18歳以上70歳の誕生日まで・完済時80歳の誕生日まで」「借入金額500万円以上3億円以内」「借入期間2年以上40年以内」と定められており、会社員だけでなく個人事業主・派遣社員・契約社員も申し込めます。
民間金融機関の住宅ローン取扱残高でトップクラスを走り続けてきた国内最大級の住宅ローンだけに、ネット銀行と肩を並べる金利水準、将来の病気に備えられる疾病保障付住宅ローン、そして事務手数料型(保証料不要)の分かりやすい費用体系がそろっています。教育費や子育てと両立しながら長く付き合っていく1本として、多くのご家族に選ばれてきた定番の住宅ローンです。
初めて住宅ローンを組むご家庭も、借り換えを検討中のご家庭も、審査基準・2026年9月の金利・事前審査の日数・必要書類・落ちたときの選択肢まで、家計目線で順に確認していきましょう。
三菱UFJ銀行の住宅ローン審査基準は「標準的」
三菱UFJ銀行の住宅ローン審査基準を一覧化しました。以下は2026年9月に三菱UFJ銀行の公式サイトと住宅ローン商品説明書(2026年6月17日現在)で当サイト編集部が確認した内容です。
| 審査項目 | 内容 |
| 年齢 |
借入時の年齢:18歳以上70歳の誕生日まで 完済時の年齢:80歳の誕生日まで ※疾病保障付住宅ローンはプランごとに加入できる年齢条件が異なります(借入時46歳未満・50歳未満など) |
| 借り入れ可能額 | 500万円以上3億円以内(10万円単位)※ペアローンの場合は1人2億円かつ合計4億円が上限 |
| 借入期間 | 2年以上40年以内(1年単位)※全期間固定金利は21年以上。借入期間40年でも金利の上乗せなし |
| 年収 | 200万円以上(公式に明示された基準ではなく参考値) |
| 職業 | 会社員、個人事業主・自営業、会社役員、派遣社員、契約社員 |
| 勤続年数 | 商品説明書に明記なし。金利優遇コースの利用条件として「同一勤務先に満1年以上勤務し、三菱UFJ銀行で給与振込を利用中(または今後利用)」が示されている |
| 資金用途 | 自宅の建築・購入・増改築資金、住み替えに伴う既存住宅ローンの返済資金、借り換え資金と諸費用 |
| 団信 | 団信への加入は必須(保険料は銀行負担)。加入条件を緩和したワイド団信の取り扱いがある |
| 保証人・保証料 | 保証人は原則不要。保証料も不要(借入時に借入金額の2.20%(税込)の事務手数料) |
※上記には商品説明書や公式サイトに明示されていない項目(年収の目安など)も含まれます。参考情報として取り扱ってください。
借入限度額は3億円(ペアローンなら合計4億円)
三菱UFJ銀行の住宅ローンの借入限度額は3億円までです(ペアローンの場合は1人2億円かつ合計4億円が上限)。以前は2億円まででしたが、近年の物件価格の上昇を受けて引き上げられており、都心部のマンションなど高額な物件の購入にも対応できる水準になっています。
なお、他行の借入上限は、ソニー銀行が3億円、auじぶん銀行が2億円、SBI新生銀行とSBIマネープラザ(SBI新生銀行の住宅ローンを対面で相談できる窓口)が3億円などとなっています(2026年9月に各行公式サイトで確認)。
年収の目安は200万円以上(300万円以上なら安心)
三菱UFJ銀行の住宅ローンの年収基準は200万円と言われています。商品説明書や公式サイトで明確に示されているわけではありませんので、参考値として考えてください。
この基準自体は標準的な水準ですが、審査に通りやすいのは年収300万円以上と言われることもあります。年収200万円~300万円の方は審査に落ちる可能性も十分ありますので、例えばフラット35(SBIアルヒ)など利用しやすい審査基準の住宅ローンへの申込も同時に検討することをおすすめします。
職業は幅広く受け入れ(アルバイト・パート・年金生活者は対象外)
三菱UFJ銀行の住宅ローンはアルバイト・パート、年金生活者などは利用できません。一方で、会社員、個人事業主・自営業、会社役員、派遣社員、契約社員は利用可能とされています。
ネット銀行の住宅ローンの中には、個人事業主や親族企業の経営者の利用をお断りしているケースもありますので、働き方や雇用形態の面では、比較的幅広く受け入れていると言えます。
ただし、会社経営者、個人事業主、非正規雇用の方は、三菱UFJ銀行に限らず民間の住宅ローンの審査には落ちやすいので、やはりフラット35(SBIアルヒ)など他の住宅ローンとの同時の検討をおすすめします。
資金用途は購入・建築・増改築・借り換えまで対応
新築住宅、中古住宅の購入・建築資金、増改築資金、借り換え資金に利用できるほか、住み替えの際に既存住宅の売却価格では返しきれなかった旧ローンの残債(差額分)も資金用途に含まれています。
このように、三菱UFJ銀行の住宅ローンの審査基準は一般的と言えます。言い換えれば、厳しすぎることもなく甘すぎることもない住宅ローンです。
日本で最もシェアをもつ住宅ローンということもあり、日本の住宅ローンの標準的な商品として設計されていると言っていいでしょう。むしろ、他の銀行は三菱UFJ銀行の住宅ローンを参考にしながら商品開発を行いがちです。
【2026年9月】三菱UFJ銀行の住宅ローン金利は変動1.195%・固定10年3.630%
審査基準と並んで気になるのが金利です。三菱UFJ銀行の2026年9月適用の住宅ローン金利は、変動金利が年1.195%(新規借り入れ・ずーっと一律優遇コース、店頭表示金利3.375%から▲2.180%)、固定10年が年3.630%、全期間固定31~35年が年4.300%です。借り換えの変動金利は年1.245%で、固定金利は新規と同じ水準です(2026年9月1日に三菱UFJ銀行の公式金利ページで確認)。
同行は2026年6月16日に短期プライムレートを8月3日から年2.125%→2.375%へ引き上げると発表し、それを受けて2026年9月1日に住宅ローン変動金利の基準金利を見直しました。新規借り入れの変動金利は7月適用の年0.945%から9月適用の年1.195%へ0.25%上がっています。すでに変動金利で借りているご家庭も、契約時に決まった引き下げ幅はそのままで、基準金利の上昇分が適用金利に反映されます。
ただし、商品説明書によると変動金利かつ元利均等返済の場合、毎月の返済額は5年ごとの見直し(いわゆる5年ルール)で、金利が変わっても次の見直しまでは返済額が変わりません(元金と利息の内訳が変わります)。見直し時に返済額が増える場合もそれまでの返済額の125%が上限です。「基準金利が上がる時期」と「毎月の返済額が変わる時期」は別なので、慌てず返済予定表と契約条件を確認しましょう。なお、9月17日・18日には日本銀行の金融政策決定会合が予定されており、複数の報道機関が追加利上げの公算が大きいと報じています。結論は9月18日に公表されるため、変動金利を検討中の方は会合後の各行の発表もあわせて確認してください。
金利は毎月見直されるため、お申し込みの際は必ず最新の適用金利をご確認ください。
三菱UFJ銀行の事前審査はネット完結・書類提出不要・最短即日回答
三菱UFJ銀行の住宅ローン事前審査(仮審査)は同行のホームページから24時間365日申し込めます。公式サイトによると「かんたん事前審査」はネットで完結・書類提出不要・最短即日回答で、申込時点で源泉徴収票などの書類を用意する必要はありません(受付状況によって審査に日数がかかる場合があります)。事前審査の結果を早く知りたい共働きのご家庭にとって、平日に窓口へ行かなくても手続きが進むのは大きな安心材料です。
事前審査の申込フォームでは、氏名・生年月日・勤務先・年収・借入希望額・物件情報などを入力します。あらかじめ年収(源泉徴収票の支払金額)と他の借り入れの残高を手元にまとめておくと、入力がスムーズです。
三菱UFJ銀行の正式審査(本審査)の期間
正式審査にかかる期間は公式サイトに明記されていませんが、公式の手続きの流れは「事前審査→正式審査→契約→借り入れ」の4ステップで、来店不要で融資実行まで進める場合は全体で1か月以上を見込むよう案内されています。この時間軸から考えると、本審査に1~2週間程度必要と考えるのが妥当でしょう。物件の引き渡し日が決まっているご家庭は、引き渡しの1か月半~2か月前には事前審査を済ませておくと余裕をもって進められます。
三菱UFJ銀行の住宅ローン審査書類(正式審査)
| 正社員 | 契約社員・派遣社員 | 自営業・個人事業主 | 会社役員・社長 | |
|---|---|---|---|---|
| 身分証明書(免許証、パスポート、保険証など) | ○ | ○ | ○ | ○ |
| 源泉徴収票 | ○ | ○ | ○ | |
| 住民税決定通知書または課税証明書等 | ○ | ○ | ○ | ○ |
| 会社の決算書3期分(勘定科目内訳明細書を含む) | ○ | |||
| 確定申告書(付表を含むすべての申告書類) | ○ | ○(確定申告をしている場合) | ||
| 納税証明書(その1、その2) | ○ | ○ | ○ | ○ |
| 物件に関する書類 | ○ | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ | ○ |
| 預金通帳(過去6ヶ月分の返済を確認するため) | ○ | ○ | ○ | ○ |
多くの銀行では、個人事業主や会社役員は本審査の時点で提出が必要になる書類が多いので、時間に余裕を持って審査に申し込むようにしましょう(事前審査の申込時点では書類の提出は不要です)。最新の必要書類は三菱UFJ銀行「お申込時の必要書類」で確認できます。
もし、会社役員の方で法人に関する書類を提出したくないという方はSBIアルヒへ申込を行いましょう。フラット35では原則的に法人の書類は不要です。
三菱UFJ銀行の住宅ローンで年収別にいくら借りられる?
次に三菱UFJ銀行で住宅ローンがいくらまで借りられるかという借り入れ限度額の目安を確認してみましょう。以下は変動金利で借り入れた場合を想定した当サイトの試算による目安であり、実際の借入可能額は審査金利や返済比率、その時々の金利水準によって変わります。
あくまで計算上の限度額ですので、月々問題なく返済していけるかという視点ではない点に注意が必要です。
教育費や生活費とのバランスを考えると、一般的には年収の5倍程度の借り入れが健全とされています。お子さんの進学時期と返済のピークが重ならないか、家計の年間収支表で確認してから借入額を決めると安心です。
| 年収 | 借り入れ可能額(目安) |
| 200万円 | 1,400万円 |
| 300万円 | 2,100万円 |
| 400万円 | 2,800万円 |
| 500万円 | 3,500万円 |
| 600万円 | 4,210万円 |
| 700万円 | 4,910万円 |
| 800万円 | 5,610万円 |
| 900万円 | 6,310万円 |
| 1,000万円 | 7,010万円 |
三菱UFJ銀行の住宅ローン審査に落ちた場合の対策は?
三菱UFJ銀行の住宅ローン審査は特筆するほど厳しくも甘くも無いというのが当サイトの見解ですが、個人事業主・自営業、会社役員、派遣社員、契約社員の場合には厳しい結果が出ることも多いと思われます。これは三菱UFJ銀行の審査が厳しいということではなく、こうした職業の方々が住宅ローン審査に通りにくいという構造的な問題があると考えてよいでしょう。
同じメガバンクでも審査の目線は少しずつ異なりますので、みずほ銀行の住宅ローン審査基準や三井住友銀行の住宅ローン審査基準もあわせて比べてみてください。また、事前審査(仮審査)がなく本審査のみで完結するSBI新生銀行の住宅ローンは、保証料・一部繰上返済手数料・一般団信が0円で、店舗相談とオンライン手続きの両方に対応しているため、家計の諸費用を抑えたいご家庭の有力な候補になります。
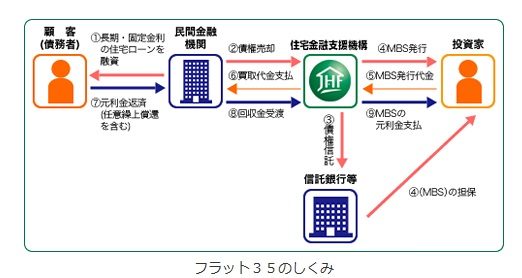
そのうえで、こうした方にオススメしたいのが、公的な住宅ローンであるフラット35です。フラット35は住宅金融支援機構という公的な組織が民間の金融機関と提携して提供する長期固定型の住宅ローンです。安定した収入さえあれば職業を問わず融資を受けられるため、個人事業主・自営業、会社役員、派遣社員、契約社員などの職業の方に人気の住宅ローンとなっています。
ただ残念なことに、三菱UFJ銀行は現在フラット35の新規取り扱いを停止しています(同行公式サイトのよくあるご質問より・2026年9月確認)。もしフラット35を検討するならば他の金融機関を利用することとなります。
フラット35取扱い実績1位のSBIアルヒ
SBIアルヒ(旧アルヒ)は、フラット35を取り扱う金融機関の中でもっとも取り扱い件数が多く、フラット35実行件数シェアで16年連続の1位(2025年度は27.7%)となっています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
全国約90拠点(2026年3月末現在)で対面でのサービスも提供しつつ、ARUHIダイレクトというWEBサービスを使うことで来店不要のネット完結型にも対応しています。
また、SBIアルヒの特徴として自己資金の割合により金利が引き下げられるARUHIスーパーフラットを多く取り扱っています。フラット35を検討している方は、ぜひ一度SBIアルヒで詳細を確認してみてください。
三菱UFJ銀行の住宅ローン審査でよくある質問
Q. 三菱UFJ銀行の住宅ローンの事前審査は何日で結果が出ますか?
A. 公式サイトでは「かんたん事前審査」はネット完結・書類提出不要で最短即日回答と案内されています(2026年9月確認)。ただし受付状況によっては日数がかかる場合があるため、物件の申込期限が迫っているときは早めに申し込みましょう。
Q. 三菱UFJ銀行の事前審査に落ちたら、もう申し込めませんか?
A. 審査の内容は銀行から開示されませんが、借入希望額の減額・頭金の追加・他の借り入れの完済など条件を見直したうえで再申込することは可能です。あわせて、審査の目線が異なる他のメガバンクやネット銀行、職業を問わないフラット35にも同時に申し込んでおくと、家計の計画が止まりにくくなります。
Q. 事前審査で提示された金利が本審査で変わることはありますか?
A. あります。適用金利は申込時ではなく「借入日(融資実行日)」の金利が適用され、毎月見直されます。また商品説明書には「審査結果によっては借入利率が異なる場合があります」と明記されているため、事前審査時の金利は目安として受け止め、本審査の回答と借入月の金利表で最終確認してください。
Q. 三菱UFJ銀行の住宅ローンは年収がいくらあれば申し込めますか?
A. 公式には年収の下限は公表されていません。当サイトでは目安を200万円以上、通りやすいのは300万円以上とみています。年収の5倍程度を上限に、教育費のピークと返済が重ならない金額で申し込むのが家計を守るコツです。
まとめ
三菱UFJ銀行の住宅ローンは、審査基準が標準的で、事前審査はネット完結・最短即日回答、借入上限3億円・借入期間最長40年と、共働きで住まいを買うご家庭にも使いやすい商品です。一方で2026年9月から変動金利の基準金利が上がっており、金利は毎月動きます。審査基準や借入限度額は金融機関ごとに異なるため、本サイトや各社の公式HPを参考にし、メリット・デメリットを比較しながら、ご家族のライフプランに合った住宅ローンを選ぶことが大切です。最新の金利・条件は各金融機関の公式サイトでご確認ください。
三菱UFJ銀行の住宅ローン関連記事
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
- フラット35の借り換えは同じ銀行でもできる?条件とできないケース
- 預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
2026.10.12NEW住宅ローン
2026.10.12NEW税制
2026.10.12NEW住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
2026.10.06住宅ローン
2026.10.04住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
