住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
公開日: 2026年10月12日

住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
住宅ローン控除のコロナ特例(入居期限の弾力化)は、2021年12月末までの入居を対象にした一時的な措置で、すでに役目を終えています。いまの控除は年末のローン残高の0.7%を最大13年間差し引く仕組みです。
この現行制度は令和8年度の税制改正で、2030年12月31日までの入居分まで5年間延長されました。これから家を買うご家族は、コロナ特例ではなく、入居する年の現行制度に当てはめて資金計画を立てることになります。
当時のコロナ特例は入居期限を1年延ばす措置(すでに終了)
2019年10月の消費税率10%への引き上げに合わせ、住宅ローン控除には11年目〜13年目の控除期間が上乗せされていました。この13年控除を受けるには、本来は2020年12月末までに入居する必要がありました。
新型コロナウイルスの影響で工事や引き渡しが遅れたことを受け、一定の期限までに契約していれば、入居期限が2021年12月末まで1年延長されました。その後の税制改正では、一定の契約期限を満たせば2022年末の入居まで13年控除を使える措置も設けられています。
これらのコロナ特例は、すでに終了した過去の制度です。現在の住宅ローン控除は控除率や要件の仕組みそのものが変わっているため、これから住宅を購入する人は次の現行制度を前提に考えてください。
現在の住宅ローン控除は2030年入居分まで延長(2026年10月時点)
住宅ローン控除は令和4年度(2022年)の税制改正で大きく見直されました。さらに令和8年度税制改正で、適用期限が2030年12月31日の入居分まで5年間延長されています(関連税制法は2026年3月31日に国会で成立)。現行制度の主な内容は次のとおりです。
- 控除率は年末ローン残高の0.7%、控除期間は新築等で最大13年(所得税から控除しきれない分は、翌年度の住民税から最大9.75万円まで控除)
- 2024年1月以降に建築確認を受けた新築住宅は、省エネ基準への適合が必要(基準を満たさない新築は原則として控除の対象外)
- 住宅の環境性能(認定住宅・ZEH水準・省エネ基準適合など)に応じて借入限度額が変わる
- 子育て世帯(19歳未満の子がいる世帯)と若者夫婦世帯(夫婦のどちらかが40歳未満)には借入限度額の上乗せがある
- 2026年以降の入居では、省エネ性能の高い既存住宅(中古住宅)も借入限度額が引き上げられ、控除期間が13年に拡充。子育て世帯等の上乗せの対象にもなる
- 床面積要件は新築・既存住宅とも40㎡以上に緩和(合計所得金額1,000万円超の人と、子育て世帯等の上乗せを使う場合は50㎡以上)
- 対象は合計所得金額2,000万円以下の人で、借入金の返済期間は10年以上
新築住宅の借入限度額(2026年〜2030年入居)は、住宅の性能と世帯の属性で次のように変わります。
| 新築住宅の種類 | 借入限度額(一般) | 子育て世帯・若者夫婦世帯 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 |
※省エネ基準適合住宅(認定住宅・ZEH水準を除く)は、2028(令和10)年以降に建築確認を受ける新築が原則として控除の対象外になります(登記簿上の建築日が2028年6月30日までなら対象)。
※2028年以降に入居する場合、土砂災害特別警戒区域などの災害レッドゾーンに建てる新築住宅は対象外です(建て替え・既存住宅・リフォームは対象)。
中古住宅(既存住宅)を買う場合は、2026年以降の入居から次の限度額になりました。省エネ性能の高い中古住宅を選ぶと、控除期間も新築と同じ13年になります。
| 既存住宅の種類 | 借入限度額(一般) | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅 | 2,000万円 | 上乗せなし | 10年 |
出典:国土交通省「住宅ローン減税」・令和8年度税制改正の報道発表(2026年10月時点)
当時のコロナ特例と現行制度を並べると、違いがよくわかります。
| 比較の観点 | コロナ特例(終了済み) | 現行制度(2026年10月時点) |
|---|---|---|
| 控除率 | 年末残高の1% | 年末残高の0.7% |
| 控除期間 | 13年(消費税10%適用住宅) | 新築等は最大13年/2026年以降入居は省エネ性能の高い既存住宅も13年(その他の既存住宅は10年) |
| 入居期限 | 2021年12月末まで延長(特例) | 2030年12月31日まで(令和8年度改正で5年延長) |
| 省エネ要件 | なし | 2024年以降に建築確認を受けた新築は省エネ基準適合が必要 |
| 床面積要件 | 原則50㎡以上 | 原則40㎡以上に緩和(高所得者・上乗せ利用者は50㎡以上) |
| 家族向けの優遇 | なし | 子育て世帯・若者夫婦世帯に借入限度額の上乗せ |
子育て世帯は上乗せ措置と住宅の省エネ性能で控除額が変わる
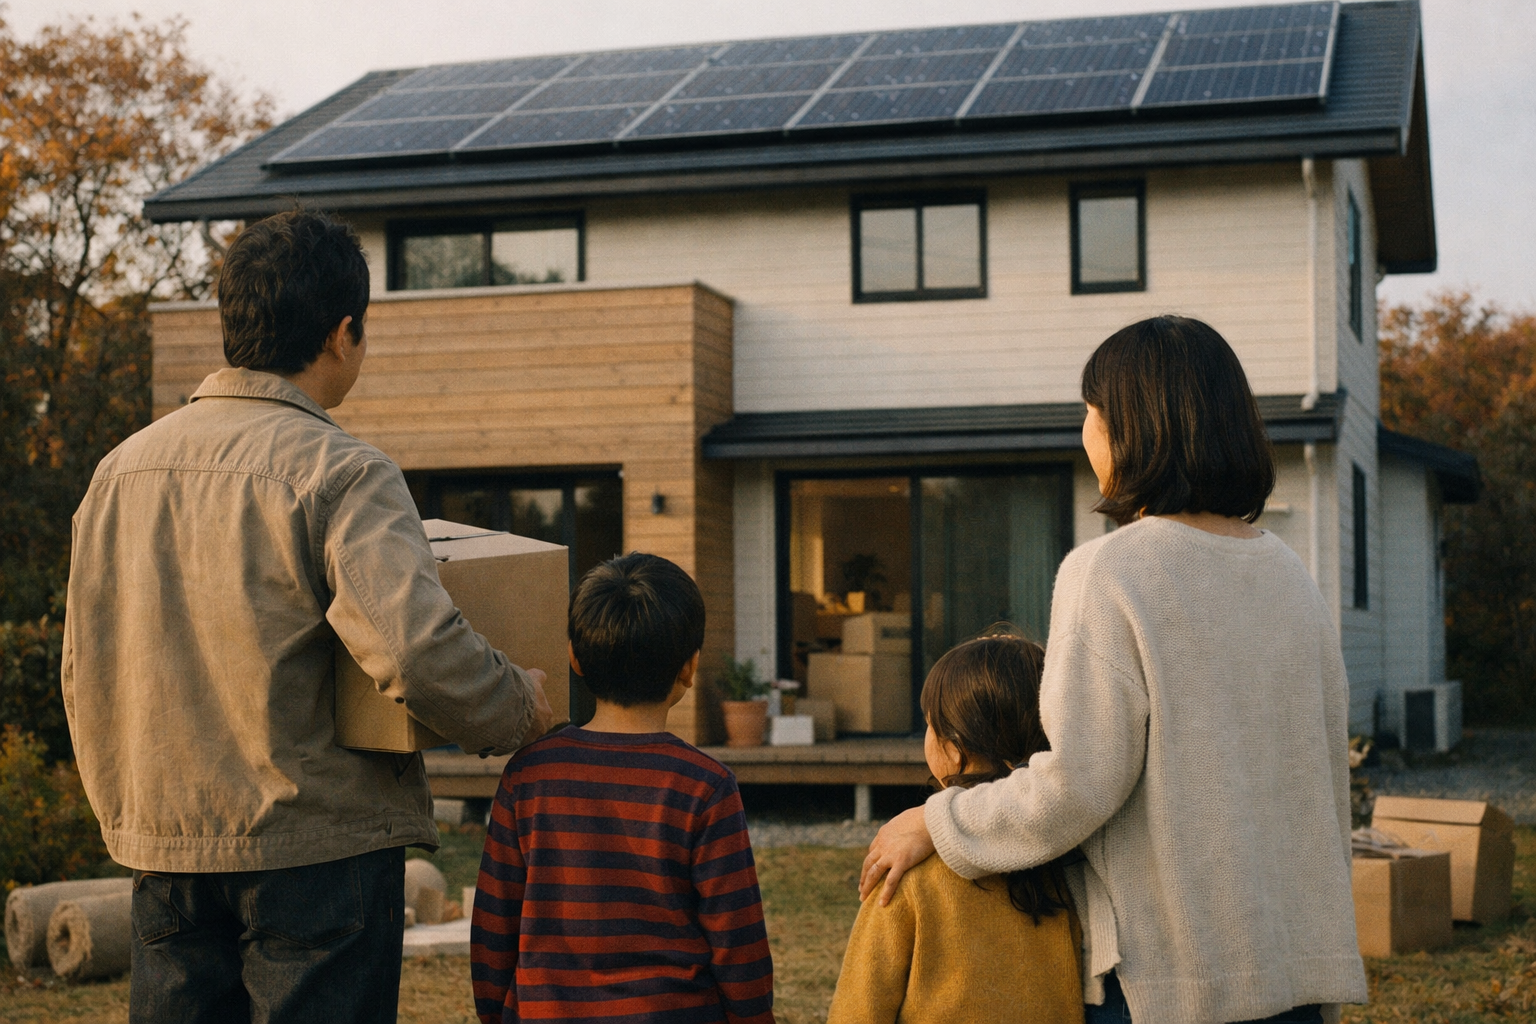
現行制度で家計への影響が大きいのは、子育て世帯・若者夫婦世帯への上乗せ措置です。教育費とローン返済を並行して払っていく時期ほど、控除で戻る税金が家計の支えになります。
たとえば、小学生の子が2人いる世帯がZEH水準の新築住宅を買い、年末のローン残高が4,500万円だったとします。控除額の上限は4,500万円×0.7%で年31.5万円です。同じ世帯が省エネ基準適合住宅を選ぶと、限度額は3,000万円になり上限は年21万円に下がります。
実際に戻る額は、その年に納めた所得税と住民税(上限9.75万円)の範囲までです。共働きで夫婦それぞれがローンを組むペアローンなら、夫婦それぞれが控除を受けられます。
省エネ基準を満たさない新築住宅は、控除そのものが受けられません。物件選びの段階で、認定住宅・ZEH水準・省エネ基準適合のどれに当たるかを販売会社に聞いてみてください。性能の高い住宅は限度額が大きいだけでなく、毎月の光熱費も抑えやすくなります。
控除の効果を家計に生かすには、住宅ローンそのものの選び方も欠かせません。金利に加えて、保証料・事務手数料・団信の保障内容まで含めて比べてみてください。
控除率が0.7%に下がった経緯は住宅ローン控除の0.7%への改正と現行制度の記事で、要件の全体像は住宅ローン控除の控除率・借入限度額・要件をまとめた記事で整理しています。
よくある質問(住宅ローン控除とコロナ特例のその後)
Q. コロナ特例で13年控除を受けている途中です。2030年までの延長で、控除期間はさらに延びますか?
A. 延びません。控除率・控除期間・借入限度額は入居した年の制度で決まり、すでに控除を受けている人は当時の条件のまま最後まで適用されます。今回の延長は、2026年〜2030年に入居する人が対象です。
Q. 2026年に入居予定ですが、40㎡台のコンパクトなマンションでも控除を受けられますか?
A. 対象になり得ます。令和8年度改正で床面積要件が新築・既存とも40㎡以上に緩和されたためです。合計所得金額が1,000万円を超える人と、子育て世帯・若者夫婦世帯の上乗せを使う場合は50㎡以上が必要なので、広さと上乗せのどちらを取るか試算してみてください。
Q. 購入予定の住宅が省エネ基準を満たしているかは、どう確認すればいいですか?
A. 建設住宅性能評価書や住宅省エネルギー性能証明書などの証明書類で確認します(2025年4月以降に建築確認を受けた住宅は検査済証でも可)。控除の申告に使える証明書を発行できるか、契約前に販売会社・施工会社に聞いておくと手続きで慌てずに済みます。
Q. 中古住宅を買う場合も、子育て世帯の上乗せは使えますか?
A. 2026年以降の入居なら使えます。長期優良住宅・低炭素住宅・ZEH水準の中古住宅は4,500万円、省エネ基準適合の中古住宅は3,000万円が限度額です。省エネ基準を満たさない中古住宅は上乗せの対象外で、限度額2,000万円・控除期間10年になります。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。制度の要件や証明書類の詳細は、国土交通省の住宅ローン減税のページに掲載されています。
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 頭金だけでは足りない?住宅購入の諸費用の目安と準備方法
- 自然災害債務整理ガイドラインとは|被災で住宅ローン返済が困難な方へ
- ヤフーの住宅ローンは終了|PayPay銀行の条件と注意点
- ペアローンとは?メリット・デメリットと収入合算との違い
- ソニー銀行とフラット35はどちらが得?金利・手数料・団信で比較
- フラット35の中古住宅融資が使いやすく!簡易リフォームや「中古プラス」を解説
- 住宅ローン控除とは?控除率・借入限度額・戻る金額と手続き
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
2026.10.30NEW住宅ローン
2026.10.30NEW住宅ローン
2026.10.29住宅ローン
2026.10.28住宅ローン
2026.10.27住宅ローン
2026.10.26住宅ローン
2026.10.25税制
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者