銀行が重視する住宅ローン審査の項目とは?最新調査でわかる審査基準

公開日: 2026年8月27日 更新日: 2026年9月24日

銀行が重視する住宅ローン審査の項目とは?最新調査でわかる審査基準
住宅ローンの審査では「どこを見られているのか」が気になりますよね。フラット35を提供している住宅金融支援機構は、毎年度住宅ローン貸出動向調査を実施し、「重視度が増している審査項目」「審査内容や基準の変化」「審査にかかる日数」などを金融機関に尋ねています。
一般の利用者向けの調査ではありませんが、各金融機関が住宅ローン審査でどこを見ているかが詳しくわかる、信頼できる一次資料です。このページでは、その調査結果をもとに、銀行が重視している審査項目を、これから家を買うご家族の目線でわかりやすく整理していきます。
【最新】2025年度の調査でわかった住宅ローン審査の傾向
住宅金融支援機構が2026年3月24日に公表した「2025年度 住宅ローン貸出動向調査」(有効回答298機関・2025年6月末現在の状況を調査)では、住宅ローン審査の最近の傾向が次のように示されています(2026年8月時点で公表されている最新版です)。
- 新規の住宅ローンに「積極的」と回答した金融機関は約7割。住宅ローンを有力な貸出先とみる姿勢は変わっていません(借換への取組に「積極的」は約5割)。
- 外部環境の変化で審査内容・基準に変化があったかという問いには、約9割が「変化はない」と回答。審査基準が急に厳しくなっているわけではありません。
- 重視度が増している審査項目は「返済負担率」が最も多く、次いで「職種・勤務先・雇用形態」「借入比率」の順。経年でみても返済負担率と借入比率の重視が増加傾向にあり、やはり「無理なく返し続けられるか(返済力)」が審査の中心です。
- 日銀の金融政策変更を受け、変動金利についての金利見直しの照会が1年前より「増えている」「多少増えている」とする金融機関が60.8%にのぼりました。金利のある時代に入り、返済計画への関心が高まっています。
- 住宅ローンの最長返済期間(当初借入時)は、2024年度調査では「40年」が最多でしたが、2025年度調査では「50年」が最多になりました。毎月の返済額を抑える動きがさらに広がっています。
重視される項目の顔ぶれは数年前から大きく変わっていません。以下では、調査結果の詳しい中身を順に見ていきましょう。
金融機関の住宅ローン融資に対する姿勢について
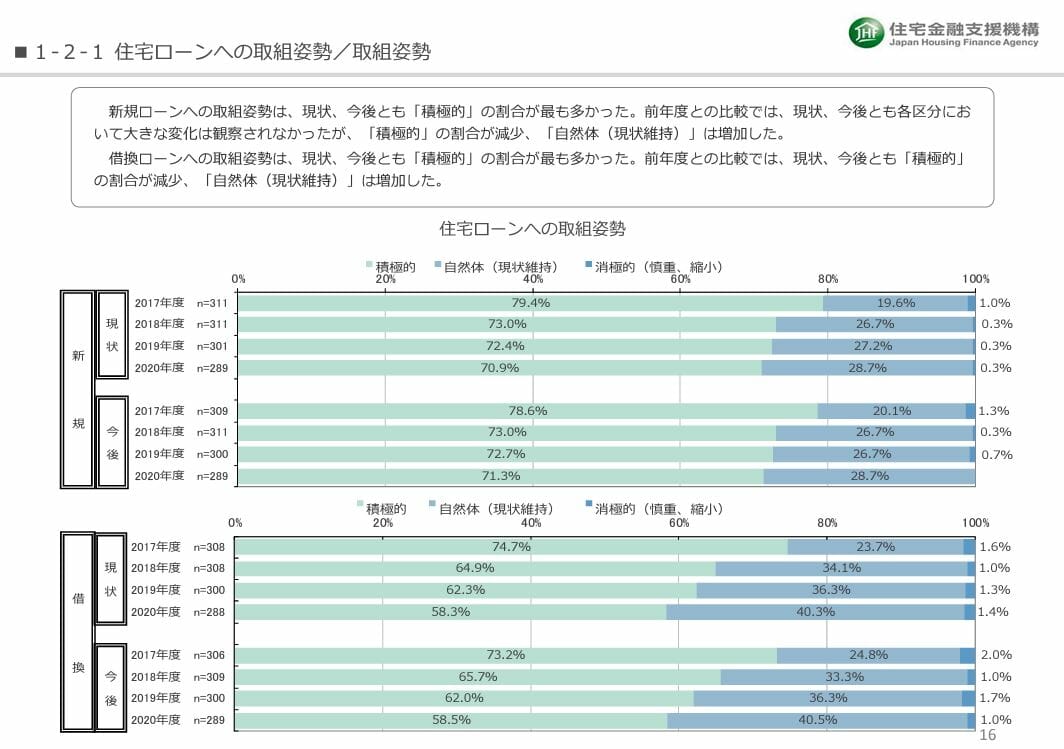
まず住宅ローンへの取り組み姿勢ですが、2025年度調査では約7割の金融機関が新規の住宅ローンの貸し出しに積極的と回答しています。積極的な理由としては「貸出残高増強」「家計取引の向上」を挙げる金融機関がそれぞれ約7割にのぼります。
企業向け融資が伸び悩むなか、金融機関が住宅ローンを有力な資金の貸し出し先とみなす方向性に変わりはありません。一方で、約8割の金融機関が「金利競争に伴う利ざや縮小」を懸念事項に挙げており、すべての金融機関が同じ熱量で住宅ローンを獲得しているわけではない点には注意が必要です。「金利上昇局面での延滞増加」を懸念する回答が増加傾向にあることも、金利のある時代ならではの変化といえます。
また、借換の住宅ローンに「積極的」と回答した金融機関は約5割と、新規に比べると控えめです。低金利期の借り換えブームでひととおりの借り換えが進んだことを意味している可能性もあります。なお、足元では金利が上昇局面に入り、借り換えのニーズや判断材料も変わってきていますので、借り換えを検討する際は最新の金利で試算することが大切です。
住宅ローンの審査内容や審査基準の変化
「自己資本規制など外部環境の変化により、審査内容や審査の基準に変化があったか」という問いに対し、2025年度調査でも約9割の金融機関が「ほとんど変わらない」と回答しています。逆に「厳格化した・やや厳格化した」という金融機関はごくわずかでした。
つまり、基本的には審査基準が一律に厳しくなっているわけではないものの、一部の金融機関では基準に変化が生じている、というのが実態です。「最近は審査が厳しいらしい」とむやみに不安になる必要はありませんが、申込先によって通りやすさが変わる可能性はある、と理解しておきましょう。
重視度が増している住宅ローン審査項目
2025年度調査で、重視度が増していると回答が多いのは返済負担率で、次いで職種・勤務先・雇用形態、借入比率(借入額/担保評価)と続きます。経年推移でみても返済負担率と借入比率の重視が増加傾向にあり、いずれも「最後まで継続的に返済できるか」を見る姿勢が強まっていることがうかがえます。
一方で、担保物件の時価を重視する度合いは以前の調査より下がっていました。不動産価格の動向が影響している可能性が高そうです。
下表は、過去の調査(2020年度時点)における「重視している審査項目」の構成比です。重視される項目の顔ぶれや上位の傾向は最新の2025年度調査(返済負担率>職種・勤務先・雇用形態>借入比率)ともおおむね一致しており、住宅ローン審査の本質的なポイントを押さえるうえで参考になります。
| 審査項目 | 構成比(前年度) | コメント |
|---|---|---|
| 返済負担率(毎月返済額/月収) | 65.9%(63.0%) |
金融機関がもっとも重視しているのは収入に関する項目でした。毎月の住宅ローンをしっかり返してもらうためで、当然といえば当然かもしれません。 返済負担率は、フラット35を所管する住宅金融支援機構が審査基準を詳しく開示しています。 |
| 職種、勤務先、雇用形態 | 45.3%(45.0%) |
一般的には正社員・サラリーマン以外の住宅ローン審査は難しいとされます。しかし金融機関ごとに、自営業(個人事業主)・契約社員・派遣社員・パート・アルバイトに対する審査基準は異なります。この違いを理解して金融機関を選びましょう。 詳細は 住宅ローン 審査基準を比較!審査に通りやすい銀行は?を参考にしてください。 |
| 借入比率(借入額/担保価値) | 39.0%(36.0%) | 多くの金融機関で100%を超える借入も可能ですが、SBI新生銀行のように借入比率の上限を100%と明示している銀行もあります。 |
| 借り入れ者の社会属性 | 30.7%(30.3%) | 年齢、勤め先の規模、配偶者の有無なども審査時にチェックされているようです。 |
| 返済途上での返済能力の変化 | 28.2%(26.0%) | 借り換え時にも、現在の年収や返済負担率がしっかり審査されているようです。 |
| 預貯金・資産の保有状況 | 27.5%(27.7%) | 手元資金や自己資金の状況も、返済の安定性をはかる材料になります。 |
| 担保物件の時価 | 12.5%(14.3%) | 不動産市況を背景に、担保価値を以前ほど重視しなくてよいと考える金融機関が増えた可能性があります。 |
| 特になし | 18.1%(19.3%) | - |
なお、この調査項目には表れていませんが、住宅ローン審査には団体信用生命保険(以下、団信)の加入審査もあり、健康状態も住宅ローン審査の重要な項目です。ご家族にとっては、万一のときに住宅ローンが完済される団信は大切な備えですから、健康状態に不安がある方は早めに各行の団信や、加入条件をゆるめた「ワイド団信」、団信加入が任意のフラット35なども候補に入れておくと安心です。
住宅ローンの審査期間
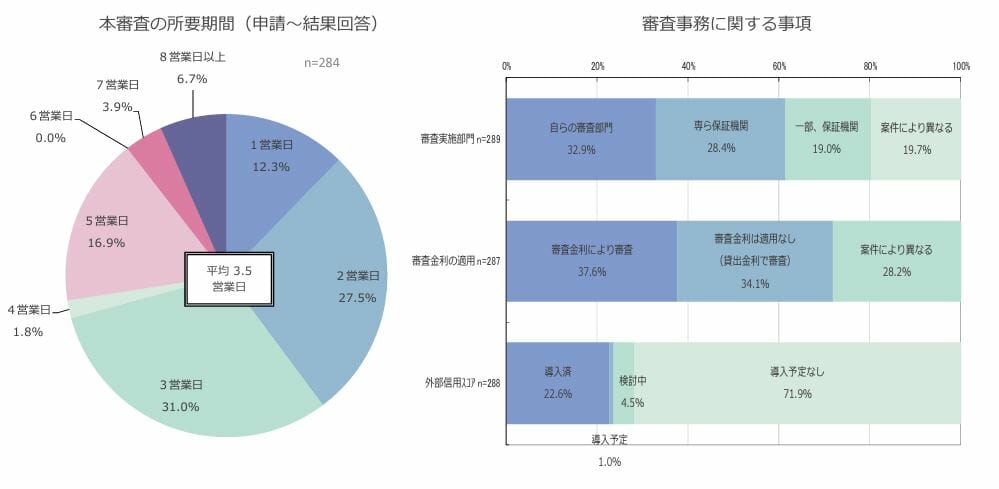
住宅ローンの本審査について、申し込みから結果回答までの所要日数は、2025年度調査では「3営業日」とする金融機関が最も多く、平均で3.7営業日となっています。本審査そのものの時間はかなり短縮されており、事前審査(仮審査)にAIやインターネット受付を導入する金融機関が増えていることも影響しているといえるでしょう。同調査では、8割を超える金融機関が来店せずに手続きできる仕組み(インターネット受付の事前審査など)を導入済み、または導入を検討中と回答しており、その割合は前年度調査から12.3ポイント増えました。
ただし、住宅ローン審査に必要な各種書類の収集や記入などの時間をトータルで考えると、契約までには数週間程度を見ておくのが一般的です。お引き渡しの時期から逆算して、余裕をもって動き出しましょう。
auじぶん銀行のように、申し込みから本審査・契約までをネットで完結できる住宅ローンも増えています。共働きで来店の時間を取りにくいご家庭にも便利な選択肢です。
調査からわかる、これからの住宅ローンとの付き合い方
2025年度調査では、変動金利型の運用ルールについても詳しく調べられています。基準金利(店頭金利)の見直しで主に参照する金利は「短期プライムレート」が最も多く、返済中の適用金利の基準金利を見直す時期は半期ごと(4月・10月)が最多でした。基準金利を見直してから毎月の利息額が実際に変わるまでは「3か月後から」という金融機関が最も多く、金利が上がってもすぐに返済額へ跳ね返るわけではないことがわかります。適用金利が上昇した場合の返済額の見直しも、いわゆる「5年・125%ルール」を採用する金融機関が最多でした。ご自身のローンがどのルールなのかは契約内容によりますので、返済予定表や借入先の案内で確認しておきましょう。
また、最長返済期間は「50年」とする金融機関が最多になり、毎月の返済額を抑えやすい環境が広がっています。ただし、返済期間を延ばすと毎月の負担は軽くなる一方で、総返済額は増え、完済時の年齢も上がります。お子さまの独立や定年後の暮らしまで見据えて、「長く借りられるから長く借りる」ではなく、ご家族のライフプランに合った期間を選ぶことが大切です。
家族目線で押さえておきたい審査のポイント(FAQ)
ここからは、子育て世帯・共働き世帯のご家庭からよくいただく疑問を、審査項目とあわせて整理します。
Q. 返済負担率はどれくらいが安心の目安ですか?
金融機関が最も重視するのが返済負担率(年収に占める年間返済額の割合)です。審査上は年収に応じて30~35%程度を上限とする例が多いものの、教育費や習い事、車の維持費などが重なるご家庭では、手取り収入に対して20~25%程度を目安に抑えると、暮らしにゆとりを保ちやすくなります。審査に通る上限額と、無理なく返せる金額は別物だと考えておきましょう。
Q. 共働きです。収入合算やペアローンは審査で有利になりますか?
世帯の合計収入で借入可能額を引き上げられるため、希望額に届きやすくなります。ただし、どちらかが育児などで一時的に働き方を変えると世帯収入が下がることもあります。将来ライフイベントで収入が変化しても返し続けられるかという視点で、借入額を決めることが大切です。団信の保障が夫婦それぞれにどうかかるか(連帯債務型かペアローンか)も、家族の備えとして確認しておきましょう。
Q. 転職したばかりでも住宅ローンは組めますか?
勤続年数(職種・勤務先・雇用形態)も重視される項目です。勤続が短いと不利になりやすい一方、金融機関によっては勤続半年程度から申し込めるところもあります。転職直後の方は、勤続年数の条件がゆるやかな金融機関や、団信加入が任意で幅広い人が使えるフラット35なども候補になります。
Q. 健康に不安があります。審査で気をつけることは?
団信の加入審査(健康状態の告知)も住宅ローン審査の一部です。通常の団信に通りにくい場合でも、引受条件をゆるめたワイド団信(金利上乗せが必要なことが多い)や、団信加入が任意のフラット35という選択肢があります。健康に不安がある方ほど、早めに複数の選択肢を比べておくと安心です。
金利の低さだけでなく、団信や審査基準、店舗での相談しやすさまで含めて選びたい方には、保証料無料・諸費用も借入可能で、店舗とオンラインの両方に対応するSBI新生銀行の住宅ローンも、検討に値する選択肢のひとつです。ご家庭の状況に合わせて、複数の住宅ローンを比較してみてください。
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
2026.09.28NEW住宅ローン
2026.09.28NEW住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
