住宅ローン借り換えランキング|2026年10月のおすすめ
公開日: 2026年10月1日

住宅ローン借り換えランキング|2026年10月のおすすめ
2026年10月に借り換え先を選ぶなら、変動・固定ともに金利が上がった今月は、「いまの金利より下がるか」と「諸費用を払っても効果が残るか」を先に確かめることが出発点です。そのうえで比べたい住宅ローンを、ランキング形式で紹介しています。
一般的に、住宅ローンの借り換えだけに力を入れている金融機関は多くありません。特別なキャンペーンを実施している場合を除けば、住宅ローンに積極的な金融機関は、新規借り入れと借り換えのどちらでも魅力的な金利やサービスを用意しているケースが大半です。そのため、このランキングは借り換えを検討している人だけでなく、新規で住宅ローンを組む予定の人にも参考にしていただけます。
※記事前半では最近の住宅ローン業界の動向や基本情報などを解説しています。すぐにおすすめ住宅ローンを確認したい人はこちらから。
2026年10月の住宅ローン業界の動向
2026年の住宅ローン市場では、金利上昇への警戒感がこれまで以上に高まっています。日本銀行は2026年6月に続き、9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げました(9月24日から適用)。
変動金利にもその影響が出ています。2026年10月は大手5行のうち、みずほ銀行・りそな銀行・三井住友信託銀行の3行が変動型の最優遇金利を引き上げ、9月に引き上げ済みの三菱UFJ銀行・三井住友銀行は据え置きでした。ネット銀行でもauじぶん銀行・ソニー銀行・PayPay銀行などが10月に変動金利を引き上げています。なお、これは新規借入の金利で、返済中の人の金利がいつ見直されるかは契約ごとに異なります。
固定金利はさらに上がっています。新発10年物国債の利回りは2026年9月下旬に一時3.115%と、約30年ぶりの水準まで上昇しました(報道ベース)。2026年10月の【フラット35】(返済期間21年以上35年以下・融資率9割以下・団信込み)は年3.830%で、3か月連続の引き上げです。
変動金利の多くは年1%台のため、固定との差はおおむね年2%以上あります。金利を固定できる安心感は大きいものの、その安心にいくら払うのかを金額で確かめてから決めるべき局面です。
一方で、住宅ローン利用者の中心は今も変動金利型です。住宅金融支援機構の調査では、住宅ローン利用者の約8割が変動型を選択しています。返済開始時の金利が低く、毎月返済額を抑えやすいことが、変動金利型が選ばれ続けている大きな理由です。
ただし、変動金利は「金利が低いから安心」とは言い切れない時代に入っています。今後、政策金利の引き上げが続けば、銀行の短期プライムレートや住宅ローンの基準金利に影響し、将来的に返済額が増える可能性があります。特に借り換えを検討している人は、現在の金利差だけでなく、今後の金利上昇にどこまで耐えられるかを確認しておくことが大切です。
これからの住宅ローン選びでは、単純な金利の低さだけでなく、事務手数料、保証料、団信の保障内容、一部繰上返済のしやすさまで含めて比較する必要があります。金利上昇局面だからこそ、毎月返済額を抑えながら、将来のリスクにも備えられる住宅ローンを選ぶことが重要です。
2026年10月におすすめの住宅ローン
住宅ローンの借り換えを考える時には、金融機関を選ぶ前に、借り換える住宅ローンの金利タイプを決める必要があります。まず、住宅ローンの金利タイプの特徴を確認しておきましょう。
1.変動金利
変動金利タイプの特徴は、借入当初の金利が低めに設定されていることです。そのかわりに、返済中に金利が変動する可能性があります。日本国内の金利が上昇し、銀行が住宅ローン金利を引き上げた場合、適用金利が高くなり、総返済額や毎月の返済額が増えるリスクがあります。
一方で、日本の金利上昇が限定的で、住宅ローン金利の上昇幅が小さければ、金利の低さを活かして総返済額を抑えやすいというメリットがあります。
住宅金融支援機構の調査でも住宅ローンを組む人の約8割が変動金利を選択しており、現在も圧倒的に人気の高い金利タイプと言えます。
2.固定金利
住宅ローンの借入時点で金利を確定し、返済中の金利上昇リスクを避けられるタイプの住宅ローンです。変動金利と比較すると適用される金利は高くなりやすいものの、住宅ローンの返済中に金利が変わることはありません。毎月の返済額も固定されるため、将来の返済計画を立てやすい安心感がある一方で、当初の金利は高めに設定されやすい点が特徴です。
代表的な固定金利の住宅ローンにはフラット35があります。フラット35は完済までの金利が確定するため、総返済額もあらかじめ把握しやすい住宅ローンです。金利上昇が心配な人や、返済額を長期間固定したい人に向いています。
3.当初期間固定金利
変動金利と固定金利の中間に位置する金利タイプが当初期間固定金利です。期間選択型固定金利と呼ばれることもあります。この金利タイプは、「住宅ローンの借入開始から一定期間」の金利を固定できます。最初の2年固定・3年固定のように固定期間が短いものもあれば、銀行によっては20年固定など長めの期間を固定できるタイプを用意していることもあります。基本的には固定する期間が長いほど、金利は高くなる傾向があります。
この金利タイプの中で特に人気を集めているのは10年固定金利タイプです。10年固定金利は長期金利の影響を受けやすく、変動金利と並ぶ代表的な金利タイプです。
当初固定金利タイプは、固定期間が終わった後の金利優遇幅が小さくなる商品もあるため、30年・35年といった長期の新規借入では総返済額が増えるケースがあります。一方で、残りの返済期間が短くなっている借り換えの場合は、「10年・15年・20年間の金利を低く固定できること」のメリットが大きくなることもあります。そのため、借り換えでは有力な選択肢の1つと言えるでしょう。
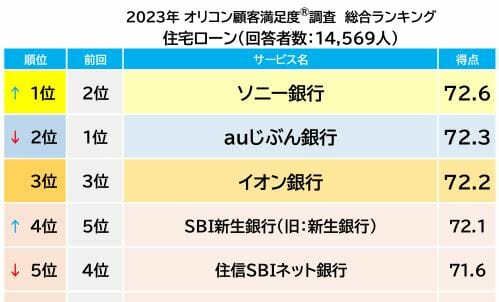
「オリコン顧客満足度®」調査の住宅ローン版の最新結果が2025年8月に発表されました。
総合1位はイオン銀行の住宅ローンが獲得しました!イオン銀行の1位獲得は初となります。2位はソニー銀行の住宅ローンで、3位にSBI新生銀行、続いて楽天銀行とauじぶん銀行がランクインしています。
上位の銀行間の得点はかなりの僅差で、いずれも高い顧客満足度を得ていることがわかります。
3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
借り換えにおすすめの金利タイプは?
住宅ローンの金利タイプには「変動金利」「固定金利」「当初固定金利」の3種類がありますが、それぞれに明確なメリットとデメリットがあります。どの金利タイプが最適かは、年齢、収入、家族構成、ライフプラン、リスク許容度などによって大きく異なるため、「全員にとっての正解」はありません。
とはいえ、2026年現在の住宅ローン市場で圧倒的な支持を得ているのは「変動金利型」です。前述のとおり、住宅ローン利用者の約8割が変動金利型を選択しています。背景には、固定金利と比べて当初の返済額を抑えやすいこと、そして急激な金利上昇までは想定していない利用者が多いことがあります。
一方で、金利上昇局面では、変動金利だけに偏ることが不安な人もいるでしょう。そのような場合は、変動金利と固定金利を組み合わせるミックスローンや、一定期間だけ金利を固定する当初固定金利も選択肢になります。特に借り換えの場合は、残りの返済期間や繰上返済の予定によって、変動金利が向いているケースもあれば、10年固定などで安心感を高めた方がよいケースもあります。
筆者自身も、過去に疾病保障付き住宅ローンを利用し、変動金利と10年固定金利を組み合わせたミックス型で借入れた経験があります。10年固定を組み込んだ理由は、将来的な金利上昇リスクに部分的に備えたかったこと、そして固定部分は10年以内に繰上返済することで、固定期間終了後のリスクを抑えたいと考えたためです。結果として、金利が長期間低水準だったこともあり、返済計画には満足しています。
現在、住宅ローンを提供する各銀行は、金利だけでなく、疾病保障、手数料、繰上返済のしやすさ、申し込み手続きの利便性などで差別化を進めています。そのため、「誰にとってもベストな1本」は存在しません。大切なのは、現在の金利だけで判断せず、借り換え後にどれだけ返済負担を減らせるのか、保障をどこまで充実させたいのか、将来の金利上昇にどう備えるのかを総合的に比較することです。
当サイトでは、今、注目を集めている住宅ローンをランキング形式で紹介しています。金利だけでなく、付帯保障や借り換えの柔軟性といった点も踏まえて比較できますので、住宅ローン選びの参考にしてください。
おすすめ住宅ローンランキング!!
このランキングでは、当サイトで紹介している各住宅ローンのうち、詳細ページのアクセス数が多い住宅ローンを順に紹介しています。借り換え以外の新規借り入れを検討している人のアクセスも含まれますが、人気の住宅ローンは新規借り入れでも借り換えでも大きな差異はありませんので、借り換え先の比較検討にご活用ください。
(2026年10月現在。金利等は当社サイト調べ、最新の金利などは各金融機関の公式ホームページでご確認をお願いします。)
 |
SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン・対面相談コース) | |||
|---|---|---|---|---|
|
SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。 借り換えでは、今の残高・残りの返済期間・金利タイプ・諸費用を確かめながら、本当に借り換えメリットが出るかを判断する必要があります。手元の返済予定表をもとにその場でシミュレーションしてもらえるので、ひとりで判断するのが不安な方でも進めやすい住宅ローンです。 2026年10月時点で、物件価格の80%以内で借りる場合の金利優遇を受けられるのは対面相談コースだけです(WEB申込コースは8月実行分で終了)。一方、対面相談コースの「環境配慮型住宅への特別金利優遇」は9月実行分で終わりました。同じ銀行でも申込ルートによって金利が変わる点は押さえておきましょう。 さらに、ドコモSMTBネット銀行のWEB申込コースは2026年10月30日(金)17時で仮審査の受付を終了します。11月以降に同行の住宅ローンを申し込む場合は、銀行代理業者が窓口の対面相談コースが入り口になります。 保証料・一部繰上返済手数料は無料で、全疾病保障も金利の上乗せなしで付きます。ネット銀行の低金利と、対面で相談できる安心感を両立できることから、借り換えランキングの1位に選びました。 |
||||
| 金利 | 変動金利:年1.600%〜(通期引下げプラン・2026年10月実行金利/物件価格の80%以内の場合。80%超は年1.700%) ※最新の金利や借り換え時の条件はSBIマネープラザでご確認ください。 |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料 | |||
| 団体信用生命保険料 | 無料(全疾病保障も金利の上乗せなし) | |||
| 事務手数料 | 借入金額の2.20%(税込) | |||
 |
||||
 |
SBIアルヒ フラット35 | |||
|---|---|---|---|---|
|
SBIアルヒのフラット35は「住宅金融支援機構」と提携して提供されている住宅ローンです。 300社を超えるフラット35取扱金融機関の中で、SBIアルヒはフラット35の取扱件数で16年連続で1位を獲得しているフラット35最大手企業です。 SBIアルヒの「フラット35・フラット35S」は借り換えにも対応していますし、フラット35を提供する金融機関の中で最低水準の金利を提示しています。
フラット35の最大の特徴は、最長35年まで金利を固定できる点と、物件が条件を満たしていれば民間銀行の住宅ローンよりも審査面で検討しやすい場合がある点です。金利上昇が気になる中で、住宅ローンの全借入期間にわたって金利を固定したい人にとって、フラット35は有力な選択肢です。SBIアルヒであれば、インターネットでの一部繰上返済手数料も無料です。また、大手銀行では通常数十万円必要になることもある「保証料」も不要です。 |
||||
| 金利 | 固定金利:20年まで年3.510%、20年超 年3.830% | |||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料(インターネット利用時) | |||
| 団体信用生命保険料 | 無料(団信に加入しない場合は金利が-0.20%) | |||
| 事務手数料 | 借入金額の2.20%(税込) | |||
|
||||
 |
SBI新生銀行の住宅ローン | |||
|---|---|---|---|---|
|
SBI新生銀行の住宅ローンは、保証料が原則不要で、一部繰上返済手数料も無料の住宅ローンです。変動金利は自己資金10%以上の優遇金利と、SBIハイパー預金の優遇金利(併用不可)に分かれています。
事務手数料は借入金額の2.20%(税込)ですが、保証料は原則無料、団体信用生命保険料も無料です。一部繰上返済手数料もインターネットなら無料なので、借り換え後に余裕資金ができたタイミングでこまめに元本を減らしやすい点も魅力です。 また、SBI新生銀行は団信の選択肢にも力を入れています。通常の団信に加えて、がん団信を選べるほか、2026年3月からはSBI生命の全疾病保障付団信付き住宅ローンの取り扱いも開始されています。金利の低さだけでなく、将来の健康状態の変化に備えたい人にも検討しやすい住宅ローンです。 注意したいのは、原則として仮審査がなく、本審査から手続きが始まる点です。必要書類は本審査の段階で一式そろえる必要があるため、他行と併願する場合は日程に余裕を持たせましょう。保証料・繰上返済の費用を抑えたい人には比較対象になる住宅ローンです。 |
||||
| 金利 |
変動金利:年1.340%(金利優遇プログラム適用時) |
|||
| 保証料 | 原則無料 | |||
| 一部繰上返済手数料 | ネットで無料 | |||
| 団体信用生命保険料 | 無料 ※選択する団信により金利上乗せなどの条件が異なる場合があります。 |
|||
| 事務手数料 | 借入金額の2.20%(税込) | |||
 |
ソニー銀行の住宅ローン | |||
|---|---|---|---|---|
|
ソニー銀行の住宅ローンは、金利タイプや手数料体系を選びやすく、借り換えでも使いやすい住宅ローンです。特に注目したいのは、がん保障を重視した団信の充実度です。
ソニー銀行では「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」などの商品を取り扱っており、金利重視の人にも、手数料を抑えたい人にも選びやすい設計になっています。
特に、がんと診断された時に住宅ローン残高が保障されるがん団信100を年0.1%の金利上乗せで利用できる点は、ソニー銀行の大きな特徴です。保障を手厚くしたい人にとって、上乗せ金利の負担が比較的小さいことは大きなメリットになります。
日本人の2人に1人ががんになると言われる時代だからこそ、住宅ローン返済中の病気リスクにどう備えるかは重要な比較ポイントです。金利だけでなく、がん保障の内容まで含めて検討したい人にとって、ソニー銀行の住宅ローンは有力な候補になります。
|
||||
| 金利 |
変動金利:年1.847%(変動セレクト) |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料 | |||
| 団体信用生命保険料 | 無料 がん団信100は年0.1%の金利上乗せで利用可能 |
|||
| 事務手数料 | 融資金額の2.20%(税込)変動セレクト・固定セレクトの場合 | |||
 |
イオン銀行 住宅ローン | |||
|---|---|---|---|---|
|
全国にあるイオン銀行店舗で対面相談ができることに加えて、イオングループでの買い物が毎日5%OFFになる「イオンセレクトクラブ」が特徴のイオン銀行の住宅ローン。 イオン銀行の住宅ローンは、金利だけでなく、日常の買い物まで含めた家計メリットを重視したい人に向いています。住宅ローンの返済は長期間続くため、イオングループをよく利用する家庭にとって、買い物特典は見逃せないポイントです。
イオン銀行の住宅ローンは、変動金利が低いだけでなく、「保証料」、「団体信用生命保険料」、「一部繰上返済手数料」が無料です。
また、イオン銀行の住宅ローンは「新規借入」と「借り換え」で金利が異なる場合があり、借り換え向けの金利が魅力的に設定されることがあります。普段からイオンを利用している人や、店舗で相談しながら借り換えを進めたい人には、非常に検討しやすい住宅ローンです。 |
||||
| 金利 |
変動金利:年1.130%(住宅ローン金利プラン) 10年固定金利:年3.730%(当初固定金利プラン) ※2026年10月適用金利 |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料 | |||
| 団体信用生命保険料 | 無料 | |||
| 事務手数料 | 融資金額の2.20%(税込) | |||
 |
auじぶん銀行の住宅ローン | |||
|---|---|---|---|---|
|
スマートフォン向けのインターネットバンキングサービスに力を入れているauじぶん銀行。auじぶん銀行が提供する住宅ローンは魅力が多く、特に注目したいのは変動金利の金利水準と手続きのスピード感です。 もちろん、「保証料※」、「通常の団信(団体信用生命保険)の保険料」、「一部繰上返済手数料」は無料です。 ※審査の結果、保証会社を利用する場合は、保証料相当額を上乗せした金利が設定されますが、別途発生する保証料はありません。 なお、ネット完結で「書面の契約書の提出が不要」な手続きを採用しているので、審査開始から契約完了までのスピードが速い点も特徴の1つです。 なお、auじぶん銀行は2026年10月1日に基準金利を見直し、変動金利を引き上げました。保障の手厚さは変わらない一方、変動金利の水準は他行と並べて確かめ直す必要があります。審査の基準はauじぶん銀行の住宅ローン審査の解説で整理しています。
|
||||
| 保証料 | 無料※審査の結果、保証会社をご利用いただく場合は、保証料相当額を上乗せした金利が設定されますが、別途発生する保証料はありません。 | |||
| 一部繰上返済手数料 | 無料 ※ただし、固定金利期間中に全額返済(完済)する場合は33,000円(税込) |
|||
| 団体信用生命保険料 | 無料 | |||
| 事務手数料 | 融資金額の2.20%(税込) | |||
 |
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン(WEB申込コース) | |||
|---|---|---|---|---|
|
ドコモSMTBネット銀行は、日本を代表するネット銀行の1つです。住宅ローンでも金利の低さと団信の充実度に強みがあり、ネットで手続きを進めたい人に人気があります。
住宅ローン(WEB申込コース)で注目したいのが、病気やケガに備えられる団信の充実度です。ドコモSMTBネット銀行では、年齢などの条件に応じて全疾病保障などの保障を利用でき、住宅ローン返済中の不安を軽減しやすい商品設計になっています。
※重要:WEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了します。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられますが、以降は銀行代理業者が窓口の対面相談コースになります。 WEB申込コースでは「物件価格の80%以下の金利優遇」が2026年8月実行分で終了しており、10月の通期引下げプラン・変動金利は年2.000%です。対面相談コースは物件価格の80%以下で年1.600%と、同じ銀行でも申込ルートで金利が大きく違う状態です(いずれも2026年10月時点)。当月の詳しい金利はドコモSMTBネット銀行の当月の住宅ローン金利で解説しています。 借り換えで対面相談コースを検討する場合、窓口は同行を所属銀行とする銀行代理業者の店舗です。そのひとつであるSBIマネープラザでは、いま返済中のローンの返済予定表をもとに、借り換え後の返済シミュレーションを作ってもらえます(相談は無料)。 ※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースと対面相談コースで申し込みルートや審査の進め方が異なります。複数の住宅ローンを比較したい場合は、SBI新生銀行やauじぶん銀行なども候補に加え、金利・団信・事務手数料・審査の進めやすさを総合的に確認すると良いでしょう。 |
||||
| 金利 | 変動金利:年2.000%(通期引下げプラン) ※ 審査結果によっては、金利に年0.1%〜年0.3%上乗せとなる場合があります。 |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | ネットで無料 | |||
| 団体信用生命保険料 | 無料 | |||
| 事務手数料 | 融資金額の2.20%(税込) | |||
よくあるご質問(みんなの住宅ローン)
Q. 借り換えで一番おトクなのはどこですか?
A. 表面金利の差だけでは決まりません。事務手数料(借入額の2.20%=税込が多い)・団信・保証料の有無で実際の負担は変わるため、諸費用を含めた総返済額で比べましょう。
Q. 金利が上がった10月でも、借り換えるメリットはありますか?
A. まず返済予定表で自分の適用金利・残債・残りの返済期間を確認するところから始めてください。いま年1%台で返済中の方が変動から変動へ借り換えても、2026年10月の金利水準では削減効果より諸費用が上回ることが少なくありません。
削減効果が事務手数料(借入額の2.20%=税込が目安)と登記費用を上回るかを試算しましょう。「金利が上がりそうだから固定へ」と考える場合は、削減ではなく返済額を確定させるための借り換えになる点を意識し、増える分の金額に納得できるかで判断するのが確実です。
Q. 借り換えにかかる費用はどれくらいですか?
A. 事務手数料(借入額の2.20%税込が目安)に加え、抵当権の設定・抹消などの登記費用がかかります。ご家庭の残債規模では、削減額がこれらの費用を上回るかどうかが判断の分かれ目です。
当編集部の実測でみる2026年10月の金利動向
ランキングを見るときの前提として、いまの金利がどう動いているかを共有しておきます。当編集部では毎月、各金融機関の公式金利ページを実際に開いて表示金利を取得しています。2026年10月1日時点の集計では、9月と10月の両方で実測できた127件のうち、引き上げが121件、据え置きが6件、引き下げは0件でした。
前月は変動金利の多くが据え置かれましたが、10月は変動金利も実測27件のうち21件が引き上げです。据え置きの6件はイオン銀行・三菱UFJ銀行・三井住友銀行の変動金利だけでした。固定10年は24件すべて、固定20年前後は20件すべて、固定35年前後は16件すべてが引き上げ、フラット35・フラット50も38件すべてが上がりました。
2026年10月は「変動も固定もそろって上がった月」です。借り換えで固定金利を選ぶ場合は、審査から実行までの間にさらに金利が動く可能性を見込んでおくほうが安全です。フラット35の手数料や独自商品の違いはフラット35金利比較ランキングで比べています。
※件数は「銀行×商品×借入区分×金利タイプ×固定期間×融資率」の組み合わせ数です。うち19件は住宅金融支援機構が公表する同一の最頻金利を取扱金融機関ごとに1行として計上したもので、社数ではありません。当社実測の蓄積は2026年6月からの5か月分のため、それより長い期間の推移は当社実測では確認していません。また当社が実測できた範囲の件数であり、市場全体の統計ではありません。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
- フラット35の借り換えは同じ銀行でもできる?条件とできないケース
- 預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
2026.10.12NEW住宅ローン
2026.10.12NEW税制
2026.10.12NEW住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
2026.10.06住宅ローン
2026.10.04住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
