みずほ銀行が地方からの住宅ローン撤退を具体化|メガバンクのリストラの背景
※本記事は2018年3月時点の報道・各社の発表内容をまとめた記録です。その後の各金融機関の住宅ローンの取り扱い状況は変わっている場合がありますので、最新情報は各金融機関の公式サイトでご確認ください。
2018年3月20日、みずほフィナンシャルグループと静岡銀行が住宅ローンや信託分野などで連携すると発表しました。
みずほフィナンシャルグループは2017年11月に、2018年度中にも東北や中国、九州などで新規住宅ローンの貸し出しから撤退すると発表していました。
今回の提携で、発表されていた地域に先駆けて、静岡エリアから撤退することになりそうです。
メガバンクをめぐっては、住宅ローン以外にも店舗網や人員などでリストラの話が2017年から活発に報道されています。今回はメガバンクのリストラをめぐる動きを振り返りつつ、その理由も解説していきます。
メガバンクの2016年以降のリストラの動き・推移
| 年月 | グループ | 内容 |
| 2016年6月 | 三菱UFJ銀行 | 国債入札の特別参加者の資格を返上へと報道 |
| 2017年6月 | 三井住友銀行 | 4,000人を再配置し、本店に事務を集約と報道 |
| 2017年10月 | 三菱UFJ銀行 | 店舗の2割削減を検討と報道 |
| 2017年10月 | みずほ銀行 | 地方の住宅ローンサービスから撤退と報道 |
| 2017年11月 | 三菱UFJ銀行 | 23年度までに従業員6,000人削減と発表 |
| 2017年11月 | みずほフィナンシャルグループ | 店舗数を500から400に削減、26年度までに1万9,000人の人員削減を発表 |
| 2017年12月 | 三菱UFJ信託銀行 | 2018年3月で住宅ローンサービスから撤退と発表 |
メガバンクが統合後、最大規模のリストラを実施する理由とは?
公務員に次いで最も安定していると見られていたメガバンクが、こうした大規模なリストラに動く最大の理由としては、①人口減少によるマーケットの縮小、②インターネットなどの普及、③日銀のマイナス金利政策導入による利ざやの縮小、の3つが挙げられます。
①人口減少
まずは人口の減少です。少子高齢化が続く中ですでに人口減少社会に突入しており、店舗や人員など多くの固定コストを有するビジネスは、これへの対応を迫られています。特に銀行は社会的なインフラとしての位置づけがあり、多くの固定コストをかけて事業展開をしています。
内閣府の予想では2050年に人口が1億人の大台を割るとしており、インフラ産業には大きな影響を与えると考えられます。

②インターネットや銀行店舗外のATMの普及
次にインターネットの普及です。かつては現金を下ろすのに銀行の支店へ行く必要がありましたが、現在はコンビニにATMが置かれ、銀行に行く回数も大幅に減っています。またネットバンキングの普及で振り込みもネットで完結するようになり、クレジットカードを利用した決済もシェアを伸ばしています。実際に三井住友銀行では、来店者数が過去10年で約3割も減少しているとしています。
また、銀行という業態の中でも、インターネット専業銀行がさまざまな分野で攻勢を強め、ユーザーの支持を得ています。
③マイナス金利政策の導入による粗利の低下
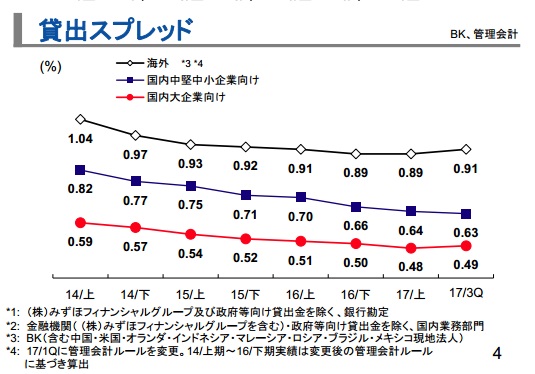
最後に、メガバンクに決定的なダメージを与えたのが、日銀が2016年に導入したマイナス金利です。長引く低金利政策で金融機関の利ざやは低下傾向にありましたが、マイナス金利政策の導入で利ざや縮小が決定的となりました。下記はみずほフィナンシャルグループの決算資料から引用した、貸し出しの粗利を示すデータです。2014年上期に0.82%あった中小企業向けの利ざやは、2017年第3四半期には0.63%へと25%ほど低下、大企業向けは0.59%から0.49%へと20%程度低下しています。金融機関にとってこの利ざやが粗利にあたるため、短期間に20%以上も粗利が低下するのは、かなり厳しい状況に置かれているといってよいでしょう。
なぜ、リテールビジネスの中心サービスである住宅ローンから撤退するのか?
住宅ローンは長期間にわたり金融機関との取引につながり、メインバンクとして利用される傾向が強いことから、金融機関はこぞって住宅ローンの獲得競争を繰り広げてきました。
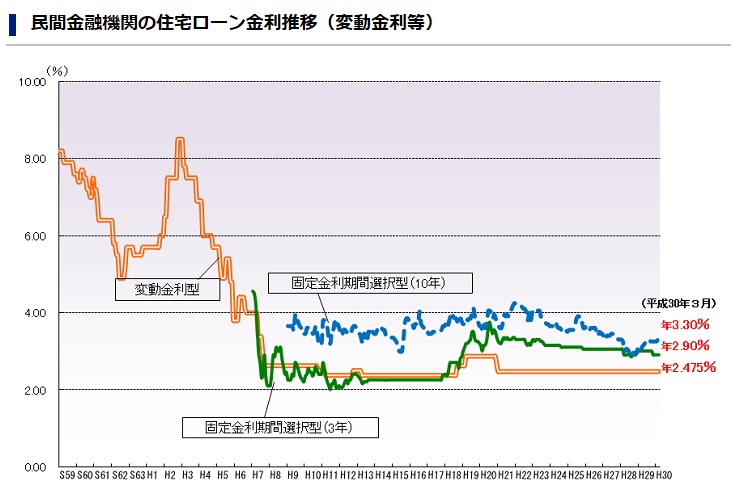
住宅ローン金利の引き下げ、疾病保障の付帯、ネット住宅ローンの取り扱いなどを積極的に行ってきましたが、景気低迷に伴う低金利政策の影響で住宅ローン金利は低下の一途をたどり、ネット専業銀行の攻勢でメガバンクや地銀などの住宅ローンは劣勢の状況となりました。金融機関から見ると、住宅ローンサービスは儲かりにくいサービスとなりつつあることが背景にあります。
2017年にはみずほ銀行だけでなく、三菱UFJ信託銀行も住宅ローンから2018年3月に撤退すると発表しています。
それだけ住宅ローン金利の低下が著しく、金融機関は収益的に厳しい状況にあるといえます。逆に、私たち契約者からすると、この低金利を活用しない手はないといえます。
今後のメガバンクや地銀の住宅ローンはどうなるのか?
みずほ銀行や三菱UFJ信託銀行で発表された住宅ローンサービスからの撤退という動きは、拡大していくと考えるのが自然だと思われます。一方でメガバンクでは、住宅ローンに関連した新しい動きも出ています。
| 銀行名 | 動向 |
| 三井住友銀行 | 2006年よりネット専用住宅ローンを提供 |
| みずほ銀行 | 2015年よりネット専用住宅ローンを提供 |
| 三菱UFJ銀行 | 2016年1月よりグループのカブドットコム証券を通じてネット専用住宅ローンの提供を開始 |
| みずほ銀行 | ネット完結型の住宅ローンの取り扱いを開始 |
| みずほ銀行 | ソフトバンクグループとAIを活用した個人向け融資を開始、ソフトバンクの孫社長が将来的な住宅ローンサービスへの活用にも言及 |
三井住友銀行やみずほ銀行では自行で既にネット専用住宅ローンを提供しており、みずほ銀行はauじぶん銀行や住信SBIネット銀行に対抗し、ネット完結型の住宅ローンも提供を始めています。
今後のメガバンクや地銀の住宅ローンをめぐる動きは、ずばり「ネット対応・疾病保障などの付帯サービス・低金利のすべてを実現してネット専業銀行に対抗していくこと」だと思われます。
2018年3月時点でメガバンクの変動金利は年0.60%台〜0.70%台前後を提示していましたが、疾病保障(年0.2%程度の費用)が付いておらず、別途保証料(年0.2%程度の費用)なども必要になり、すべてを加味すると1%を超えることになります。一方で、ネット専業銀行では疾病保障を付帯したうえで、0.50%を下回る金利を提示していました(※別途、事務手数料が年0.2%程度相当必要)。
ネット銀行の変動金利ランキング
| 変動金利 | 備考 | |
|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース)※3 | 年1.600%〜 (通期引下げプラン・2026年11月実行/物件価格の80%以内) | 通常の団体信用生命保険、全ての病気やケガに備える全疾病保障に加え、お借入時のご年齢に応じてガン診断時給付を含む3大疾病保障特約(50%)を基本付帯 |
| SBI新生銀行 | 年1.590%(金利優遇プログラム適用時) | すべての病気やケガによる就業不能を保障する全疾病保障付団信が金利上乗せなしで付帯。 ※金利優遇プログラム適用時 |
| PayPay銀行※4 | 年1.700%(全期間引下型) | ソフトバンクユーザ限定の金利優遇に注目。 個人事業主・法人経営者向けの専用住宅ローンも用意。 |
| ソニー銀行 | 年1.847%(新規購入) (変動セレクト) | 2023年11月1日以降、物件の購入価格を超えて借り入れる場合は金利が年0.05%上乗せになります(新規購入時)。
がんと診断されるだけで住宅ローン残高が1/2になる疾病保障が無料付帯。 |
| みずほ銀行ネット住宅ローン | 年1.275%~ | メガバンクのみずほ銀行がネット限定の低金利住宅ローンを提供中。50歳まで年0.1%の上乗せでがん団信に加入可能。 |
※2 物件価格の80%以下で住宅ローンをお借入れの場合。審査結果によって、金利に年0.1%~年0.30%上乗せとなる場合があります。借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に年0.15%が上乗せとなります。
※3 物件価格の80%以下で住宅ローンをお借入れの場合。借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に年0.15%が上乗せとなります。
※4 新規借り入れ、自己資金10%以上の場合
こうしてみると、ネット専業銀行の住宅ローン金利が有利になっている状況です。また、メガバンク最大手の三菱UFJ銀行が出資しているauじぶん銀行は、2016年末から住宅ローンの契約がネットだけで完結する住宅ローンを扱うなど、利便性でも一歩先を行っています。
今後もネット専業銀行とメガバンク・地銀が入り乱れての住宅ローン獲得競争に注目していきたいですね。