自営業・個人事業主の住宅ローン審査基準|フラット35が通りやすい理由
公開日: 2026年9月21日 更新日: 2026年9月26日

自営業・個人事業主の住宅ローン審査基準|フラット35が通りやすい理由

自営業・個人事業主でも住宅ローンは借りられます。ただし、民間銀行の多くは直近2〜3期分の確定申告書と安定した「所得」を求めるため、会社員より審査のハードルは高めです。一方、フラット35は前年1期分の所得で申し込め、業歴の短い人でも利用しやすい住宅ローンです(2026年9月時点)。
この記事では、自営業の人が審査で見られるポイントと、業歴2年から申し込めるSBI新生銀行、無料のがん保障が付くauじぶん銀行・ソニー銀行、そしてフラット35という4つの選択肢を、家計と家族の安心という視点で整理します。
総務省の労働力調査(2025年平均)によると、日本の就業者6,828万人のうち自営業主・家族従業者は614万人で、およそ11人に1人が自営で働いている計算です。それだけ多くの家庭が「自営業だと家は買えないの?」という不安と向き合っています。
自営業におすすめの住宅ローン
自営業と一言で言っても実態はさまざまで、長年安定した事業を続けている人も多くいます。ただし統計的・総合的に見ると、自営業・個人事業主は会社員と比べて収入の振れ幅が大きく、体調を崩したときの影響も家計に直結しやすい働き方です。
そこで、収入の波と万一の備えの両面から、自営業で働く人に検討してほしい住宅ローンを紹介します。いずれも自営業の申し込みを受け付けている、あるいは自営業でも借りやすいと考えられる住宅ローンです。
現在、自営業者は利用できないと明確に定めている住宅ローンは少なくなっています。以前はPayPay銀行(旧ジャパンネット銀行)などが自営業者の申し込みを受け付けていませんでしたが、いまは多くの金融機関が門戸を開いています。大切なのは、各金融機関の申込条件をよく確認し、自営業者の申し込みに前向きな金融機関を選ぶことです。
1つ目は、がんと診断されたときに住宅ローン残高が半分になる保障が上乗せ金利なしでセットされ、変動金利・10年固定金利の水準も低いauじぶん銀行とソニー銀行の住宅ローンです。auじぶん銀行では、すべての病気やケガによる長期入院の保障まで上乗せなしで付きます(auじぶん銀行の団信は50歳以下、ソニー銀行の保障特約付き団信は加入時満50歳未満が対象・2026年9月確認)。
また、3年以上の営業実績と過去3年分の確定申告書を求める銀行が多い中で、業歴2年以上・過去2年平均の所得(経費控除後)300万円以上で申し込めることを公式に明言しているSBI新生銀行の住宅ローンもおすすめです。
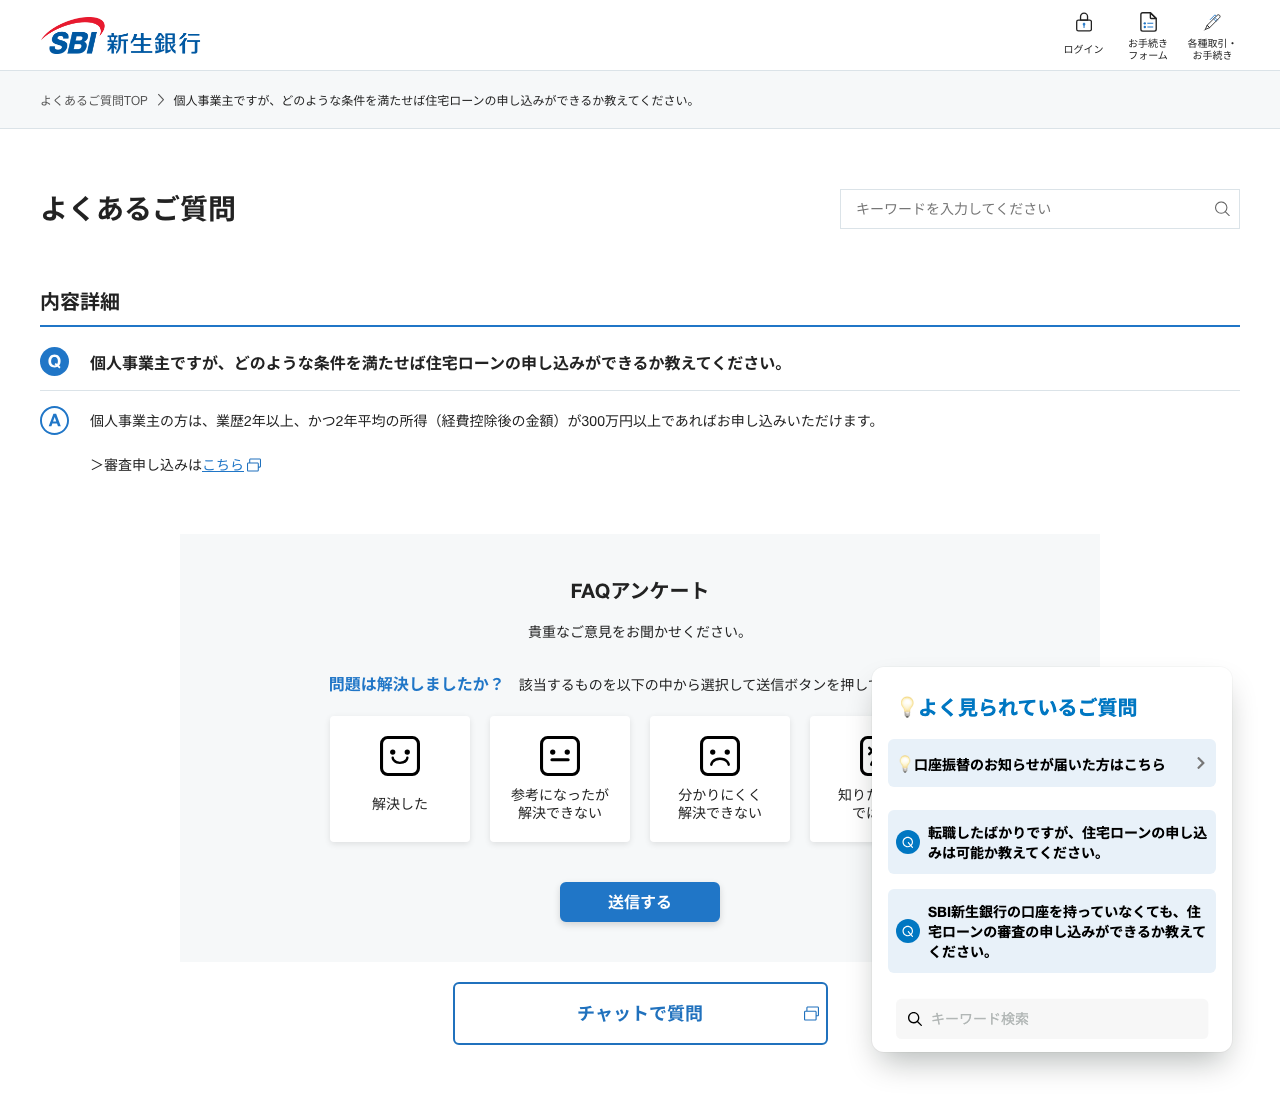
上記はSBI新生銀行のよくあるご質問からの引用です。SBI新生銀行は業歴2年以上で、過去2年の平均所得(経費控除後)が300万円以上であれば住宅ローンに申し込めることを明言しています(2026年9月確認)。一般的に自営業が住宅ローンを申し込むには3年以上の営業実績と3年分の確定申告書が求められるので、この条件は自営業・個人事業主にとって利用しやすい内容です。
SBI新生銀行の住宅ローンは金利も低く、変動金利は年0.990%〜(SBIハイパー預金優遇の適用時・2026年9月時点)と魅力的な水準です。保証料は無料、一部繰上返済手数料も無料で、事務手数料は借入金額の2.20%(税込)と分かりやすく、諸費用を抑えやすい住宅ローンの1つです。自営業・個人事業主で少しでも審査に不安がある人は、SBI新生銀行の住宅ローンを候補に入れておくことをおすすめします。
これらの住宅ローンをおすすめしたい理由は、「低金利なだけでなく、上乗せ金利なしで将来の病気に備えられる」ことです。会社員と比べて福利厚生が手薄になりがちで、病気になると収入が激減しやすい自営業・個人事業主の家庭にこそ検討してほしい組み合わせです。
例えば会社員の場合、がんと診断されても有給休暇や休職制度を使って治療に専念できます。一定期間は給与や手当で収入が確保されるケースも多く、職場の同僚や上司のサポートを受けながら療養できる環境が整っていることも少なくありません。
ところが、自営業や個人事業主の場合は事情が異なります。自分が働けなくなると、その時点で家計に入るお金が途絶えてしまう人が大半です。こうしたリスクを踏まえると、自営業の人ほど、がんや病気への保障が手厚い住宅ローンを選んでおくことが、家族を守るうえで大切になります。
金利の低さだけでなく、将来の安心感も得られる住宅ローンとしておすすめしておきます。
ソニー銀行の住宅ローンは、前年度の年収(自営業の場合は申告所得)400万円以上という条件があります(商品詳細説明書・2026年9月確認)。そのかわり「がん団信50」が上乗せ金利なしで利用でき、融資金額は最大3億円まで対応しています。土地代金のみや建築中の中間金には他社のつなぎ融資が必要になる点は、注文住宅を考えている家庭では事前に確認しておきましょう。
自営業の方は会社員のような福利厚生が整っていないケースが多く、住宅ローンには「保障の手厚さ」を求める人が少なくありません。ソニー銀行では、年0.1%の金利上乗せで「がん団信100」を選ぶこともできます。
がん団信100に加入しておくと、がんと診断確定された場合に住宅ローン残高が0円になるうえ、がん診断給付金100万円も受け取れます。万一のときに家族の生活を守る仕組みとして、自営業の家庭では特に検討価値の高い選択肢です(保障特約付き団信は加入時満50歳未満が対象)。
次におすすめしたいのがフラット35です。自営業や個人事業主の中でも「起業して3年未満」「過去3年に赤字がある」「収入が不安定」に当てはまる場合、選択肢から外せないのがフラット35です。
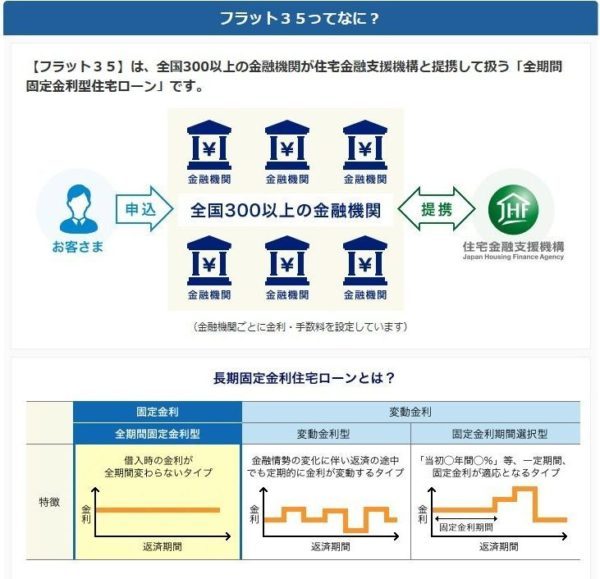
フラット35は、国土交通省が所管する独立行政法人・住宅金融支援機構が民間金融機関と提携して提供する長期固定金利の住宅ローンです。返済期間中の金利が一定で、市場金利の変動を気にしながら返済する心配がありません。
子どもの進学や車の買い替え、老後資金など、先の支出を見通して家計を組み立てたい家庭に向いています。年収や職業による制限が少なく、自営業でも借りられる可能性が高い住宅ローンとして長く支持されています。
(フラット35には「幅広い国民が優良な住宅を持てるようにする」という目的があり、民間銀行の住宅ローンよりも審査の面で利用しやすいという特徴があります。)
例えば、一般的な住宅ローンの場合、自営業の人は確定申告書を3期分求められることが多くあります。これは書類の手間に加えて、3年以上の事業実績がないと申し込み自体が難しいことを意味します。
フラット35は、年収を「申込年の前年の所得金額」で判断する仕組みなので、基本的に1期分の確定申告書があれば申し込めます。(【フラット35】ご利用条件・2026年4月1日現在)
営業実績が短い人にも貸せるのは、「多くの国民が良い住宅を購入して住めるようにする」ことを目的にフラット35が提供されているからです。審査に通りやすいだけでなく、銀行の長期固定タイプと比べても金利が低めに設定されやすい点も魅力です。
※すでに紹介したとおり、SBI新生銀行は自営業の場合「業歴2年以上・2年平均所得300万円以上」という条件です。フラット35は別格ですが、民間銀行の住宅ローンの中では、SBI新生銀行は自営業でも利用しやすい条件設定と言えます。
自営業について
一言で自営業といっても、その働き方はさまざまです。美容室やレストラン、居酒屋などを個人で経営している人もいれば、プログラマーやWebデザイナーとして大手企業に常駐して仕事を受けている人もいます。近年はこうした働き方をまとめて「フリーランス」と呼ぶことも増えていますが、その多くは税務上は自営業(個人事業主)にあたります。
また、ブロガーやYouTuber・インスタグラマーなどは副業として行っている人も多いものの、収益化して個人で継続的に取り組んでいるケースが大半です。
それらの自営業・個人事業主に共通しているのは、会社員と比べて「収入が安定しにくく利益を維持することが難しい」「福利厚生や各種保障が手薄になりがち」「老後への備えが手薄になりがち」といった“不安定さ”です。
収入の維持の難しさ・不安定さが、自営業が住宅ローンの審査に落ちやすいと言われる一番の理由です。
景気の先行きが不透明な状況では、特に影響を受けやすいのが自営業者や個人事業主です。企業は正社員の人員整理に踏み切る前に、まず業務委託費や外注費など調整しやすいコストから見直す傾向があるためです。
景気が後退局面に入ると、自営業・個人事業主に対する住宅ローン審査が慎重になる可能性も十分にあります。マイホーム購入を考えているなら、業績が安定しているうちに審査を受けて融資の見通しを立てておくと、家族も安心して計画を進められます。
収入が安定していない自営業に低金利の住宅ローンを貸したくないと考える銀行が多いということです。続けて、自営業でも借りられる住宅ローンや、自営業で働く人の住宅ローン事情について解説していきます。
※「法人名義」で営業しているお店も一般用語としては「自営業」に含まれることがあり、自営業と個人事業主は本来の言葉の意味は違いますが、この記事では基本的に「自営業」という表現を使っています。
自営業は住宅ローン審査に不利なのは本当か?
自営業(個人事業主)とは、会社員・契約社員・アルバイト・パートのように会社から給料をもらうのではなく、自ら事業を行っている人・商売をしている人のことを言います。
例えば商店、ラーメン屋、米屋、農家、漁業、林業を営んでいる人もいれば、デザイナー、プログラマー、税理士、弁護士、芸能人など、幅広い業種で自営業・個人事業主として収入を得ている人が含まれます。
給与所得者は会社から給料が支給されるので収入が安定していますが、自営業・個人事業主は自らの事業で利益をあげていく必要があり、どうしても収入が不安定になりがちです。この収入の不安定さが、住宅ローン審査で不利とされる最大の理由です。
銀行の立場で見ると、住宅ローン利用者を働き方ごとに分類して統計を取った場合、会社員のほうが返済が安定しやすい傾向があります。ただ、それはあくまで全体的な傾向であり、自営業だから審査に通りにくいというわけではありません。継続して事業を行っていて所得が安定していれば、問題なく審査に通る人も多くいます。
参考までに、イオン銀行の住宅ローン商品概要説明書の「ご利用になれる方」を見てみましょう。「安定かつ継続した収入の見込める方」として、個人事業主は事業開始後3年を経過していること、前年度所得が100万円以上であることが条件として明記されています(2026年9月確認)。
住宅ローンの審査では、貸し出し後に長い期間をかけて返済し続けてもらえるかどうかが最重要視されるため、収入が不安定になりやすい自営業・個人事業主には慎重に審査せざるを得ないわけです。
※商売が成功して急に収入が増える可能性があるのも自営業の特徴ですが、事業が大成功して収入が増えたら、住宅ローンを早期に完済してしまう人もいるでしょう。金融機関としては、完済されると受け取れる利息収入が減るだけでメリットではありません。毎月確実に元本と利息を払ってくれる人が、金融機関にとってはありがたいというわけです。
自営業の住宅ローン審査における年収(所得)とは?
住宅ローンの利用条件で「自営業の人は〇〇〇円以上」「会社員の人は●●●円以上」というように、最低年収の金額が働き方で変わることは基本的にありません。
たまに「自営業専用住宅ローン」のような特殊な住宅ローンを提供している金融機関もありますが、その多くは「自営業が審査に通りにくい」という実態を踏まえ、審査基準を緩めるかわりに高い金利で貸し出す商品です。
本当に借りられる先が見つからなかったときに検討できる住宅ローンとしての存在意義はありますので、そのような商品を否定するわけではありませんが、最初に申し込むべき住宅ローンではありません。あくまでも最終手段の1つとして考えておきましょう。
なお、自営業の「年収」とは確定申告書の「所得」です。事業収入から経費を差し引いた所得が、会社員でいう年収と同じように扱われます。年収500万円の住宅ローン審査基準と借入額の目安も、自営業の場合は「所得500万円」に読み替えて参考にしてください。
主要銀行の住宅ローンの年収基準を一覧形式で整理しておきましたので参考にしてください。
| 年収(前年度) | 業歴 | |
|---|---|---|
 フラット35 | 100万円程度でも可能 | 1年以上 |
 | 100万円以上 | 3年以上 |
 | 200万円 | 3年以上 |
 | 200万円以上 | 3年以上 |
 | 300万円以上 | 2年以上 |
 住宅ローン | 400万円以上 | 3年以上 |
 金利選択型 | 400万円以上 | 2年以上 |
 ネット専用住宅ローン | 安定かつ継続した収入があること | 3年以上 |
 ネット借り換え住宅ローン | 安定かつ継続した収入があること | 2年以上 |
年収(所得)の計算と確認方法
何年も確定申告を行っている人はご存知だと思いますが、念のため確定申告書の所得がどのように計算されているかを解説しておきます。
実際に国税庁のホームページに掲載されている損益計算書を見ながら具体的に確認していきましょう。
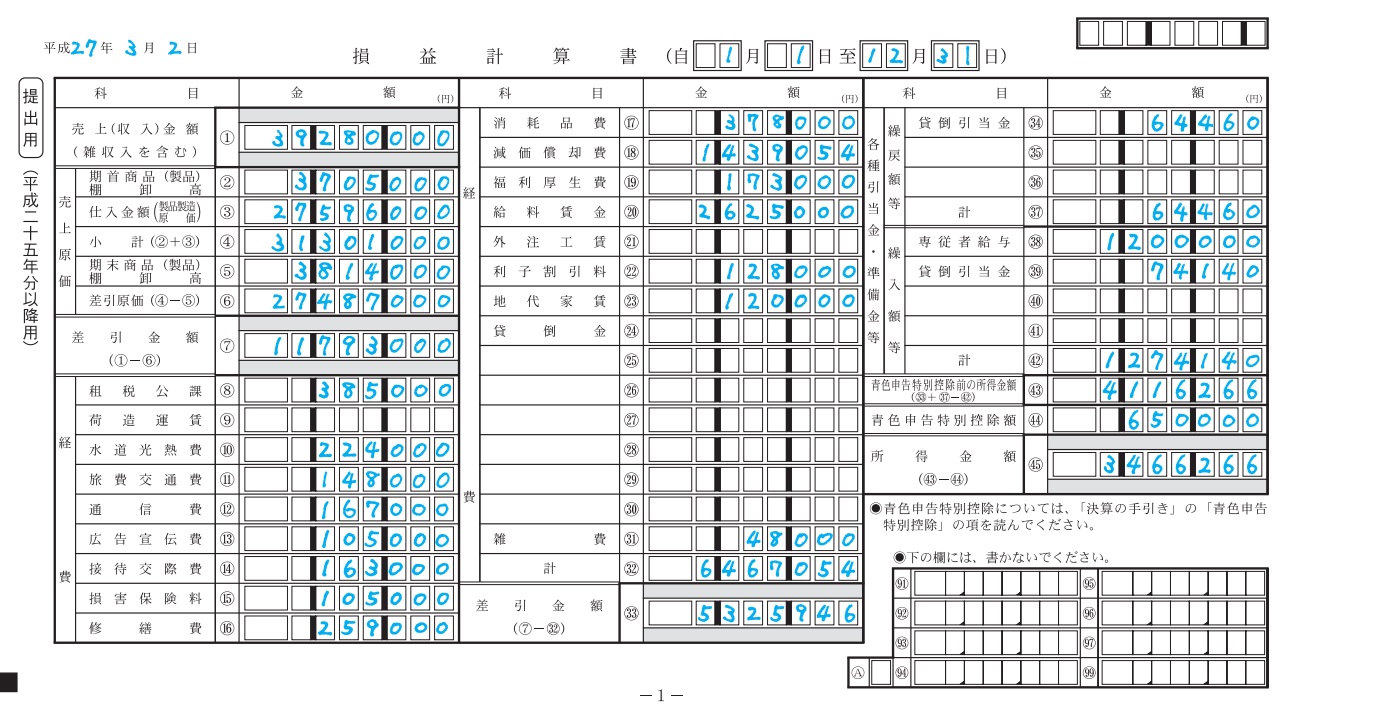
自営業の年収は、上記の損益計算書の右下の欄の「所得金額」です(売上ではありません)。上記の画像では約346万円となっていますね。
この所得が住宅ローンの審査で使われる金額で、会社員でいう「年収」にあたります。
自営業の収入合算
収入合算とは、住宅ローンを借りる際に申込者の収入だけでなく、配偶者や親などの家族の収入も合算して借入限度額を増やす方法です。単独では希望額の融資を受けられない場合でも、合算した収入をもとに、より多くの借入が可能になります。
最近ではさまざまな金融機関が収入合算での住宅ローン融資に対応しており、自営業でも夫婦や親族で収入合算を組むことは可能です。ただし、収入合算者の条件は正社員であることが多く、パート・アルバイトの方は合算できない場合もあります。
※ペアローンしか取り扱っていない金融機関も多いので、申し込み前に確認しておいてください。
2026年6月時点の個人事業主の方で利用可能な収入合算の主な住宅ローンは以下になります。(当サイト調べ)
| auじぶん銀行 | イオン銀行 |
| 住宅ローン(対面) | SBIアルヒ(フラット35など) |
| SBI新生銀行 | ドコモSMTBネット銀行(旧・住信SBIネット銀行) |
| 三菱UFJ銀行 | 三井住友銀行 |
| みずほ銀行 | PayPay銀行 |
経費算入(節税)について
所得が増えると所得税・住民税も増えるので、自営業の人で「節税」を意識したことがない人はいないと思います。
節税を目的にできるだけ多くの支出を経費に算入したくなるわけですが、経費を増やしすぎると結果的に「所得」が少なくなるので、住宅ローン審査ではマイナスの評価に働きます。
節税意識がしっかりしている人であれば、法令で許される範囲で最大限の支出を経費に算入し、所得金額をできるだけ少なくしているはずです。自営業にとって節税は権利であり、生活を維持するために必要な作業なので安易に減らすべきではありませんが、マイホーム購入・住宅ローン利用を優先したい時期は、経費算入の金額を意識的に抑えることも1つの方法です(「経費そのものを削減する」のが理想です)。
※住宅ローン以外の事業性ローンでも、所得金額が少なすぎると審査上マイナスに働きます。事業の資金繰りも手当てしたい場合は、この経費の扱いが1つのポイントになります。
節税をやめるとその間の所得税・住民税が増えてしまうので、経費算入をセーブして所得を増やす期間はできるだけ短いほうが良いのは言うまでもありません。
フラット35は前年1期分の所得で申し込めるというのも、自営業の人にフラット35をおすすめしたい理由の1つです。特にSBIアルヒは豊富な融資実績があり、金利・手数料の条件も良く、おすすめしたいフラット35取扱金融機関です。
※通常の銀行が提供する住宅ローンの場合、直近2〜3期分の確定申告書の提出を求められるのが一般的です。
住宅関連の費用は費用計上できる?
自営業におすすめの住宅ローンというテーマからは少し離れますが、自営業の人は自宅の一部を店舗(事務所)として使う計画で住宅ローンを契約することがあると思います。(店舗・事務所併用物件での住宅ローン利用をNGとしている金融機関も多いので要注意。イオン銀行やソニー銀行は商品説明書で併用物件は対象外と明記しています。)
事務所費用を経費に計上して所得を減らし、節税効果を得ることは幅広い自営業の人が行っていますが、気を付けたいのが住居に占める事務所部分の面積の割合です。
事業用で利用している面積が50%を超えた場合、住宅ローン控除の対象外になってしまうので注意が必要です。
※住宅ローン控除を100%活用するためには、事業用面積の割合を10%以下にする必要があります。
なお、持ち家で自営業の確定申告をする場合、建物部分のうち事業に利用している面積の割合から算出した価格を減価償却して費用計上します。減価償却の詳細は新築・中古、建築素材による耐用年数の違いなど細かく定められているので、国税庁のホームページで確認するか、税理士などの専門家に相談しましょう。
※土地部分を減価償却して経費算入することはできません。
店舗・事務所併用物件で利用可能な住宅ローン
| SBIアルヒ(フラット35) | SBI新生銀行 | ドコモSMTBネット銀行 |
※フラット35の場合、住宅部分の床面積が店舗・事務所部分の床面積以上であることが条件で、店舗・事務所部分の建設費・購入価額は借入対象外です。
自営業は原則は3期連続で黒字が基本。(赤字があるとかなり厳しい)
住宅ローンの審査では「継続して安定的に返済できるかどうか」が大きなポイントになります。そのため、決算が赤字(所得が赤字)の場合は、審査に通過する可能性はどうしても低くなってしまいます。
自営業で住宅ローンを利用する際は、原則として直近3年分(金融機関によっては2年分)の確定申告書の提出が必要です。金融機関はその内容をもとに、安定した収入が今後も見込めるかどうかを判断します。
4年前や5年前の赤字であれば審査に与える影響はありませんので、住宅ローンの審査では過去3年間の業績(所得)を意識することが重要です。もちろん、大型の設備投資や先行投資で3年のうち1年だけ赤字になった程度であれば、その旨をしっかり説明することで審査に通る可能性もあります。それでも大型の投資は住宅ローンの借入が終わった後に行うなど、計画的に事業を進めていくと家計も安心です。
過去3年分の所得がどのように使われるかは金融機関によって基準が異なります。イオン銀行のように「事業開始後3年経過」を条件として明記している銀行もあるように、直近数年の業績が借入可能額にも影響すると理解しておきましょう。銀行が実際にどの項目を重視しているかは、銀行が重視する住宅ローン審査の項目で詳しく解説しています。
自営業の住宅ローン審査の必要書類
以下は、自営業の人が住宅ローンの本審査(仮審査では提出不要です)で提出することになる必要書類をまとめた表です。大量の書類があるわけではありませんが、確定申告書・営業収支明細書や納税証明書を過去2年分〜3年分提出する必要があります。
| 書類 | 備考 |
| 身分証明書 | パスポート、マイナンバーカードなど |
| 健康保険証(または資格確認書等) | 原本 |
| 住民票 | 原本 |
| 印鑑証明 | 原本 |
| 確定申告書および付表(営業収支明細書) | 2年もしくは3年分 |
| 納税証明書 | 2年もしくは3年分 |
| 物件に関する書類 | パンフレット、地図、チラシ |
| 頭金に関する書類 | 預金通帳など |
| 団体信用生命保険の申込書兼告知書 | 借入額が大きい場合には健康診断書も必要(基準額は金融機関により異なる) |
創業・開業後、何年で住宅ローンを組める?
自営業を開始した直後は、基本的に住宅ローンを利用することはできません。これまで解説したとおり、「安定かつ継続した収入が見込めるか?」を金融機関が判断できないためです。
では、開業してから何年程度で住宅ローン審査に通るのでしょうか。安心できるのは、多くの金融機関が求める確定申告書3年分を提出できるようになってから、つまり4年目に入ってからです。SBI新生銀行のように業歴2年以上で申し込める銀行もあります。
開業2年目でも利用できる住宅ローンにフラット35があります。フラット35は前年1期分の所得で年収を判断するため、1期分の確定申告書で審査を受けられます。
これが、フラット35が自営業の人におすすめの住宅ローンと言われる理由の1つです。
創業・開業したばかりでもフラット35なら審査を受けられる場合がある
民間の住宅ローンでは、創業・起業・開業したばかりで住宅ローンを借りることは実態としてきわめて難しいでしょう。しかしフラット35では、前年の確定申告が1期分あれば審査を受けられます。開業から1年に満たず前年の所得を証明できない場合の扱いは取扱金融機関によって異なるため、SBIアルヒなどの窓口で個別に相談してみてください。
年金未納・年金不払でも大丈夫?
会社員の場合、年金は毎月の給与から天引きされるので意識することはほとんどありませんが、国民年金を自分で納める自営業の場合、納付が滞っている人もいると思います。
金融機関には納税証明書を提出しますが、社会保険料(国民年金や国保)の納付証明の提出を求められることはほとんどありません。ただし、確定申告書には社会保険料控除の金額が記載されているので、金融機関は調べようと思えば簡単に把握できます。
国民年金の納付状況は住宅ローンの直接の審査項目ではありませんが、未納が分かった場合に審査へ影響しないという保証はなく、プラスに働くこともありません。家族の将来の備えという意味でも、住宅ローンの申し込み前には未納分を整理し、きちんと納付しておくことをおすすめします。
自営業の住宅ローンには保証人が必要?
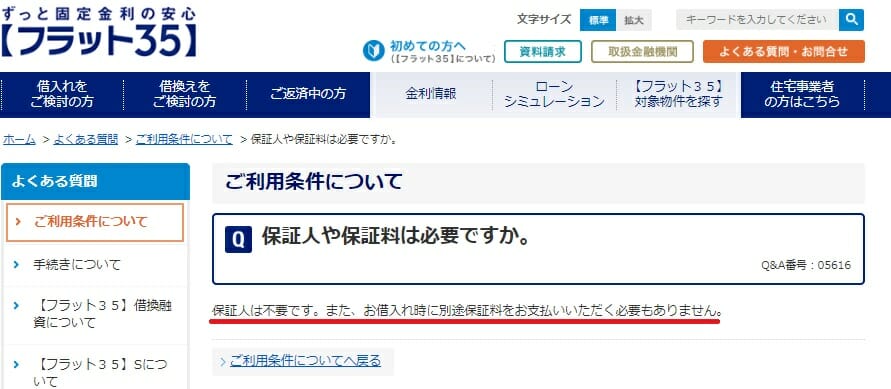
自営業だからといって、住宅ローンの利用に保証人を求められることは原則ありません。メガバンクや地方銀行の住宅ローンでは、保証人のかわりに系列の保証会社の保証が必要となり、一般的に融資額の2%前後からそれ以上に相当する保証料がかかります。保証料は審査結果に応じて変わるため、自営業の人は会社員・公務員と比べて高くなることも想定しておきましょう。
保証料の観点では、公的な住宅ローンであるフラット35は保証人・保証会社ともに不要で、保証料も繰上返済手数料もかかりません。SBI新生銀行やソニー銀行のように保証料がかからない住宅ローンも増えています。
自営業でも住宅ローン控除を受けられる?
住宅ローン控除とは、要件を満たす場合に最長13年間(中古住宅は10年間)、年末の借入残高の0.7%が所得税などから差し引かれる制度です。自営業や個人事業主でも条件を満たせば控除を受けられます。ただし確定申告が必要で、住宅の床面積や返済期間などの適用要件を満たす必要があるため、詳しい条件を確認してから手続きを行いましょう。
自営業が住宅ローンを借りる時の裏ワザとは?
住宅ローンに関する「裏ワザ」として紹介される方法の中には、申告内容の虚偽記載や書類の改ざんなど、不適切な行為に該当するものもあります。こうした行為は契約違反となる可能性があり、審査通過後であっても契約解除や一括返済を求められるなど、家族の暮らしを揺るがす重大な問題につながるおそれがあります。住宅ローンの申し込みでは、収入や勤務状況などを正確に申告することが大前提です。
そうした中で、やりすぎなければ合法と呼べるのが、確定申告の「修正申告」を活用する方法です。
これは、一度確定させた確定申告について、事後的に経費を減らして所得を増やす方向に修正してから、住宅ローンの審査に申し込むという方法です。
急にほしい住宅が売り出されたり、家を買っておきたいと考えるようになったにもかかわらず、これまで住宅ローンの審査を意識せずに経費を積み上げて所得を減らしていたような人が使いやすい方法です。
確定申告を修正してから住宅ローンに申し込むことで所得を多く見せることができるので、審査上は有利に働きます。
一方で、過去の所得を増やすと所得税・住民税を追加納付しなければならないので手元資金が減りますし、修正申告をすると確定申告書上でその事実が分かるため、金融機関も把握できます。過去3年分をすべて修正していると、審査目的の操作と疑われる可能性もあるので注意しましょう。
(合法的な裏ワザではありますが、おすすめしたいわけではありません。そんなことをするくらいなら、前年1期分の確定申告書で申し込めるフラット35を検討したほうが良いと思います。)
頭金なしでも住宅ローンは利用できる?
結論としては、頭金なしで住宅ローンを借り入れること自体は可能です。むしろ、2018年4月からフラット35は、諸費用(仲介手数料、司法書士報酬、火災保険料、住宅診断にかかる費用、印紙代など)をフラット35の借入額に含められるように制度改正されています。
頭金を今すぐ準備するのが難しい人でも住宅購入が可能になるため、ありがたい商品といえます。
ただし、頭金・自己資金があったほうが審査に通りやすいのは間違いありません。フラット35でも融資率が9割を超えると金利が上がり、返済の確実性をより慎重に審査されます。教育費など先々の支出も踏まえつつ、できるだけ自己資金を準備するように心がけましょう。
自営業の人が利用しやすい住宅ローンとは?
住宅ローン審査では「安定かつ継続した収入が見込めるか?」が重点的に審査されるので、自営業・個人事業主が厳しく審査されるのはやむを得ない面があります。
ただ、自営業や個人事業主はマイホーム購入をあきらめなければならないかというと、当然そんなことはありません。特に、日本政府が100%出資する住宅金融支援機構と全国の金融機関が提携して提供する長期固定金利型の住宅ローン「フラット35」は、自営業でも利用しやすい審査基準になっています。
フラット35は民間の住宅ローンと違い、公的な機関が提供する住宅ローンなので審査に寛容で、通りやすいのが特徴です。自営業に強い住宅ローンと言ってよいでしょう。
民間の金融機関では会社員や公務員が審査に有利ですが、フラット35では職業による影響が小さいと言われています。シンプルに「安定かつ継続した収入が見込めるか?」を一定の基準(総返済負担率=年収400万円未満は30%以下、400万円以上は35%以下)でチェックしていて、アルバイトやパートでも利用できる住宅ローンです。
また、先ほども触れたとおり、前年1期分の確定申告書があれば自営業や個人事業主も住宅ローン審査に申し込めます。借入額は100万円以上1億2,000万円以下(1万円単位)で、建設費または購入価額の範囲内です。
SBIアルヒは、フラット35の取扱シェアで長年にわたり1位を維持している住宅ローン専門の金融機関です。2025年度の【フラット35】実行件数シェアは27.7%で、16年連続のNo.1となっています(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。
SBIアルヒがこれだけのシェアを維持できている理由は大きく2つあります。
1つ目は「SBIアルヒ スーパーフラット」という、通常のフラット35よりも金利を抑えられるSBIアルヒ独自のフラット35を開発・取り扱いしている点です。
通常のフラット35(買取型)は、住宅金融支援機構が金融機関からローンを買い取って資金調達を行う仕組みです。一方スーパーフラットは、金融機関が主体となるフラット35(保証型)を活用した商品で、貸し手を金融機関が担う分だけ金利設定の自由度が高く、自己資金の割合など条件次第で通常のフラット35より低い金利で借りられる仕組みです。
2つ目は、全国の店舗網で専門スタッフに相談しやすいことです(約90拠点・2026年3月末現在)。
民間銀行の審査に通りにくい個人事業主や自営業の人はフラット35の利用率が高いと言われていますが、その中でも店舗でプロに相談しながら手厚いサポートを受けられるSBIアルヒのフラット35は、自営業・個人事業主の人が選択肢に入れておくべき金融機関と言えます。
まとめ
自営業・個人事業主の住宅ローン事情について解説してきました。「自営業は住宅ローンの審査に通らない」とよく言われますが、自営業でも住宅ローンの審査を通過することはできます。ただし、いくつかの条件を満たす必要があるため、以下のポイントを意識して、家族にとって無理のない住宅ローンを選んでください。どの銀行が自営業に前向きかは、住宅ローンの審査に通りやすい銀行の比較もあわせて参考にしてください。
- 直近の3期がすべて黒字であること
- できるだけ頭金を用意すること
- 状況次第で節税対策について考え直すこと
- 他の借入の返済、クレジットカードの分割払いなどは事前に清算しておくこと
- 前年1期分の確定申告書で申し込めるフラット35は候補に入れておくこと
- 業歴2年以上・2年平均所得300万円以上で申し込めるSBI新生銀行も候補に入れておくこと
※各金融機関の金利・団信・申込条件は改定されることがあります。最新の内容は各金融機関の公式サイトでご確認ください。
職業・働き方ごとの住宅ローンの解説
以下は職業や働き方ごとにおすすめの住宅ローンや注意したい住宅ローン審査のポイントを解説した記事です。合わせて参考にしてください。
今月のおすすめ特集
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
- ソニー銀行 住宅ローンの落とし穴・メリット・デメリットとは?
各社住宅ローンの金利速報
サイト更新情報
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 同性カップルでも住宅ローンは組める?知っておきたい条件と注意点
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
- 金利引継特約付フラット35のメリット・デメリット|アシューマブルローン
- 30代・35歳の住宅ローンはいくら借りられる?頭金なしの注意点も解説
- 預金連動型住宅ローンのメリット・デメリット|実質金利0%の仕組み
2026.09.26NEW住宅ローン
2026.09.26NEW住宅ローン
2026.09.26NEW住宅ローン
2026.09.26NEW住宅ローン
2026.09.26NEW住宅ローン
2026.09.25住宅ローン
2026.09.25住宅ローン
2026.09.24住宅ローン
2026.09.24住宅ローン
2026.09.24住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
