10年後の住宅ローン金利を予想|変動金利はどうなる?2026年11月
10年後の住宅ローン金利を言い当てることは誰にもできません。ただ、2026年11月時点の数字から言えることはあります。全期間固定の金利はすでに2008年ごろの水準を上回り、変動金利との差は年2%以上あるということです。この記事では先行きを断定せず、金利がどこまで上がれば変動と固定の総返済額が入れ替わるのかを、11月の金利で試算します。
2016年に日銀が導入したマイナス金利政策で、日本の住宅ローン金利は大きく下がりました。2018年〜2019年ごろには「住宅ローン金利が上がる」「フラット35の金利が上昇した」といった報道が目立つ時期がありました。
ところが実際には、2021年になっても住宅ローン金利はほとんど上がりませんでした。新型コロナウイルスの感染拡大で経済活動の自粛が続いたこともあり、2021年は金利の上昇を予想する報道も少なくなりました。
流れが変わったのは2022年です。アメリカなど各国が政策金利の引き上げを始め、日本の住宅ローン金利にも上昇の圧力がかかるようになりました。2024年3月に日銀がマイナス金利政策を解除し、2024年の後半以降は変動金利も上昇に転じています。
- 5年後や10年後の住宅ローンの変動金利は、”今の固定金利よりも”高くなる?
- 今、住宅ローンの金利を固定することで住宅ローンの総返済額を少なくできる?
- 今、変動金利で住宅ローンを借りることはどれぐらいリスクがあること?
10年後の金利を考える前に、まず10年以上前の住宅ローン金利の水準を振り返ります。
10年前の住宅ローン金利の水準は?
以下は2008年6月時点の住宅ローンの金利です。今から10年以上前にこの金利タイプで住宅ローンを借りた人は、おおむねこの水準の金利で住宅ローンを借りていたことになります。
| 30年固定金利で借りた場合の金利 | |
| 三菱UFJ銀行 | 3.520% |
| 三井住友銀行 | 3.490% |
| みずほ銀行 | 3.280% |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 2.850% |
| 楽天銀行(楽天モーゲージ) | 3.050% |
上記は30年間の金利を固定できるタイプの金利です。同じ時期の変動金利は1.5%〜1.8%、10年固定金利は2.0%〜2.5%ぐらいでした。
いまの全期間固定金利は、この2008年の水準をすでに上回っています。2026年11月の【フラット35】(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は年3.810%で、上の表のどの銀行の30年固定よりも高い水準です。11月はわずかに引き下げられましたが、高い水準に変わりはありません。
昔の金利は高く、今は低いという前提は、少なくとも固定金利については成り立たなくなりました。一方で変動金利は、2026年11月時点でも大手行・ネット銀行の新規借入で年1%台が中心で、固定と変動の差が年2%以上あるのが今の特徴です。
続いて、今後の住宅ローン金利を考えるうえで欠かせない経済指標の動きを見ます。まずは固定金利に影響する長期金利です。
長期金利は2026年に入って2%台後半まで上昇
下のグラフは過去10年間の長期金利の推移です。2016年のマイナス金利政策で急低下したあと、2019年を底に上昇に転じました。2026年10月30日の新発10年国債の終値利回りは2.770%で、米国の長期金利の低下を受けて前日より下がりました(共同通信)。背景には日銀の利上げや、後で触れる国の財政への警戒があるとされています。
※グラフは過去の推移を示すもので、2026年10月の水準は含みません。
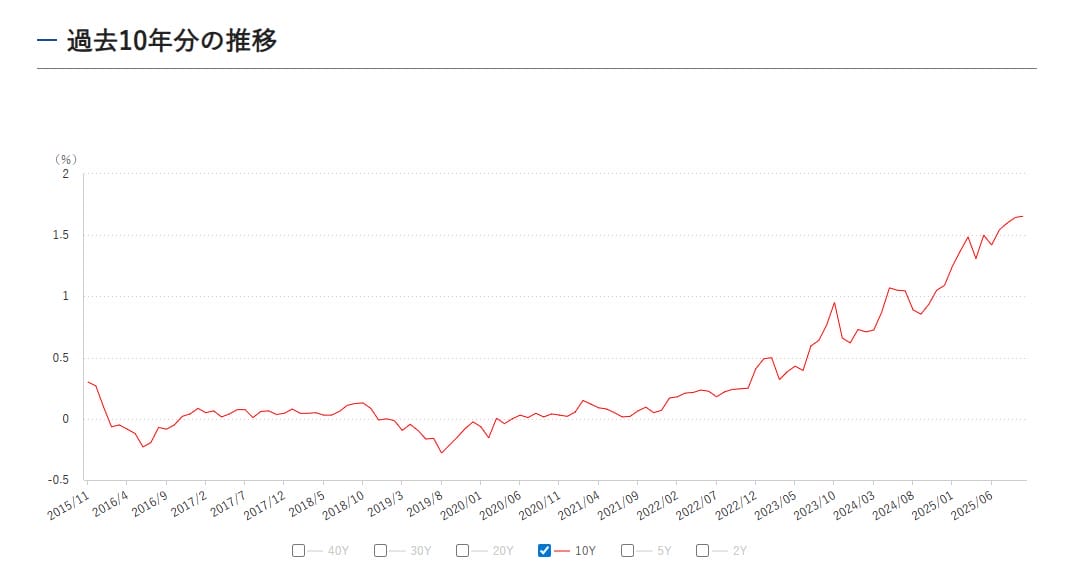
日本相互証券ホームページより
日銀は、国の財政への影響を考えると金利を急に上げにくい一方で、円安を抑える必要もあるという難しい立場にありました。2024年7月の利上げは、急激な円安にいったん歯止めをかけています。
次に、変動金利の動きに影響する短期金利です。
短期金利は政策金利1.25%程度まで上昇し、10月会合は据え置き
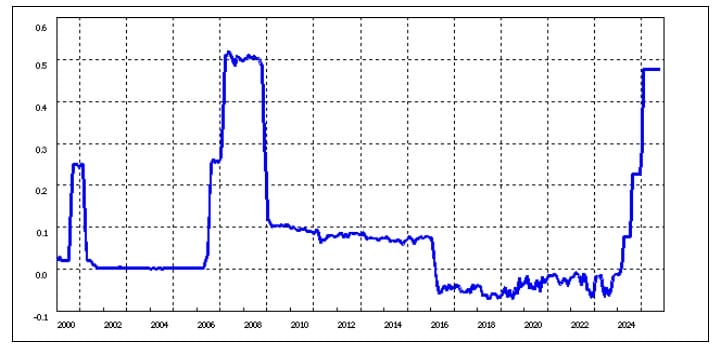
下のグラフは、日銀の統計データから抽出した短期金利の代表例「無担保コールオーバーナイトもの」の推移です。
2024年にマイナス圏からプラス圏に転じ、その後も利上げが続きました。2026年6月に政策金利が1.0%程度へ、9月18日の金融政策決定会合で1.25%程度へ引き上げられています(9月24日から適用)。10月29日・30日の会合では、政策金利を1.25%程度に据え置きました。
9月の利上げを受けて、三菱UFJ銀行・みずほ銀行は短期プライムレートを11月2日から年2.625%に引き上げました。三菱UFJ銀行は住宅ローンの変動金利の基準金利を12月1日から見直すとしており、12月の基準金利は11月30日に発表する予定です。
返済中の人の金利にいつ反映されるかは、銀行と契約ごとに違います(利上げが返済中の変動金利に届くまでの流れは日銀の追加利上げと変動金利への影響で解説しています)。
長期金利を中央銀行が抑え込み続けるのは珍しいことですが、短期金利は中央銀行(日本では日銀)が動かすのが一般的です。日本は2024年3月にマイナス金利政策を解除し、2026年9月には政策金利を1.25%程度まで引き上げました。1995年以来の水準です。
日銀は10月30日の会合で、一時的な要因を除いた基調的な物価上昇率が、2%の物価安定の目標とおおむね整合的な水準になったと判断しました。政策金利は9人中8人の賛成で据え置き、1人は1.5%程度への利上げを求めて反対しています。物価が上振れしないよう今後も政策金利を引き上げる姿勢を示しましたが、次の利上げの時期は決まっていません。
日銀が金利を動かすのは、物価の安定を保ちながら景気を支えるためです。
新型コロナウイルスのパンデミック後の世界的な金融緩和・財政支出・供給不足で世界的なインフレとなり、日本でも約40年ぶりの物価上昇率となりました。
当初は一時的とみられていましたが、物価上昇は想定以上に続き、日銀は2024年3月のマイナス金利解除以降、段階的に利上げしています(2026年10月時点で政策金利1.25%程度)。一方で、少子高齢化や需要不足といった構造要因が金利の上昇を抑える方向に働く、という見方もあります。
2026年11月は変動が据え置き、固定はやや低下
2026年11月時点の事実をまとめると、次のようになります(先行きの予想は含みません)。
- 変動金利:大手5行の11月の新規借入の最優遇金利は、5行とも前月から据え置きでした。短期プライムレートは三菱UFJ銀行などが11月2日から引き上げており、変動金利の基準金利への反映はこれからです。
- 固定金利:長期金利は10月30日に2.770%。【フラット35】(21〜35年・融資率9割以下)は11月に年3.810%で、前月からわずかに下がりました。大手5行の10年固定は4行が引き下げ、三菱UFJ銀行だけが引き上げています。
- 超長期の固定金利:日銀が長期金利を抑え込む枠組みを取っていないため、市場金利の動きが住宅ローンの固定金利に反映されやすい状態が続いています。
大手5行の11月の金利を金利タイプ別に比べると、下の表のようになっています。
| 銀行(新規借入・最優遇) | 変動金利 | 10年固定 |
|---|---|---|
| 三菱UFJ銀行 | 年1.195% | 年3.890% |
| りそな銀行 | 年1.250% | 年4.065% |
| みずほ銀行 | 年1.275% | 年3.400% |
| 三井住友銀行 | 年1.525% | 年3.700% |
| 三井住友信託銀行 | 年1.700% | 年4.445% |
※2026年11月2日に各行の公式サイトで確認した11月適用の金利です(三井住友銀行はWEB申込専用、みずほ銀行はネット専用、りそな銀行は融資手数料型、三井住友信託銀行は当初期間金利引下げの金利)。保証料・事務手数料の扱いは銀行ごとに違います。
同じ銀行でも、変動と10年固定の差は2%以上あります。当編集部が2026年11月2日に14の金融機関・機関の公式サイトで141件の適用金利を集計したところ、前月と比べられた139件のうち39件が引き上げ、28件が据え置き、72件が引き下げでした(当編集部調べ)。
金利タイプ別では、変動金利は比べられた33件のうち10件が引き上げで、引き下げはありませんでした。フラット35・50は38件のうち28件が引き下げです。10月はほぼすべてが上がった月でしたが、11月は固定を中心に下がった項目が多くなっています。※当編集部が実測できた範囲の件数で、市場全体の統計ではありません。
世界の金利は利上げの時期を経て様子見の局面に
2020年からの新型コロナウイルスの感染拡大で経済活動が止まり、その後は世界的なインフレが起きました。各国の中央銀行は金利を引き下げてゼロ金利政策をとっていましたが、2022年からは欧米で利上げが相次ぎ、大規模な金融緩和を続けていた日本との金利差が広がりました。
日本も2024年以降は段階的な利上げに転じています。ただし日本は少子高齢化など欧米とは違う構造要因を抱えており、海外と同じペースで金利が上がるとは限りません。
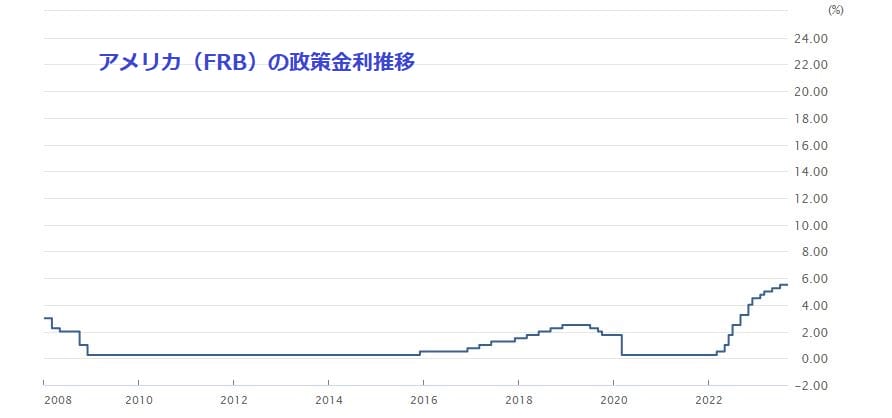
引用;外為どっとコム
※グラフは過去の推移を示すものです。
住宅ローン金利は日本経済の状況に左右されます。10年後・20年後の金利を考えるには、日本の人口や財政がどうなっているかも見ておく必要があります。
日本は人口減少と高齢化が同時に進む
国立社会保障・人口問題研究所の「日本の将来推計人口(令和5年推計)」によると、出生中位・死亡中位の推計で、2030年の日本の総人口は約1億2,012万人、65歳以上の割合は30.8%です。2040年には総人口が約1億1,284万人に減り、65歳以上の割合は34.8%まで上がると推計されています(国立社会保障・人口問題研究所)。
働く世代や若い世代が減ると、経済の規模は縮みやすくなります。人が減り経済が縮むなかで、お金を借りたい人や企業を増やすのは簡単ではありません。
金利は、お金を借りたい人が増えると上がるのが基本の仕組みです。この原則から考えると、人口減少と高齢化が進む日本には、金利を押し下げる方向の力がかかっていることになります。

金利の上昇は国の利払いを増やす
次に日本の財政事情です。これは、金利を動かす日銀の金融政策にも関わってきます。
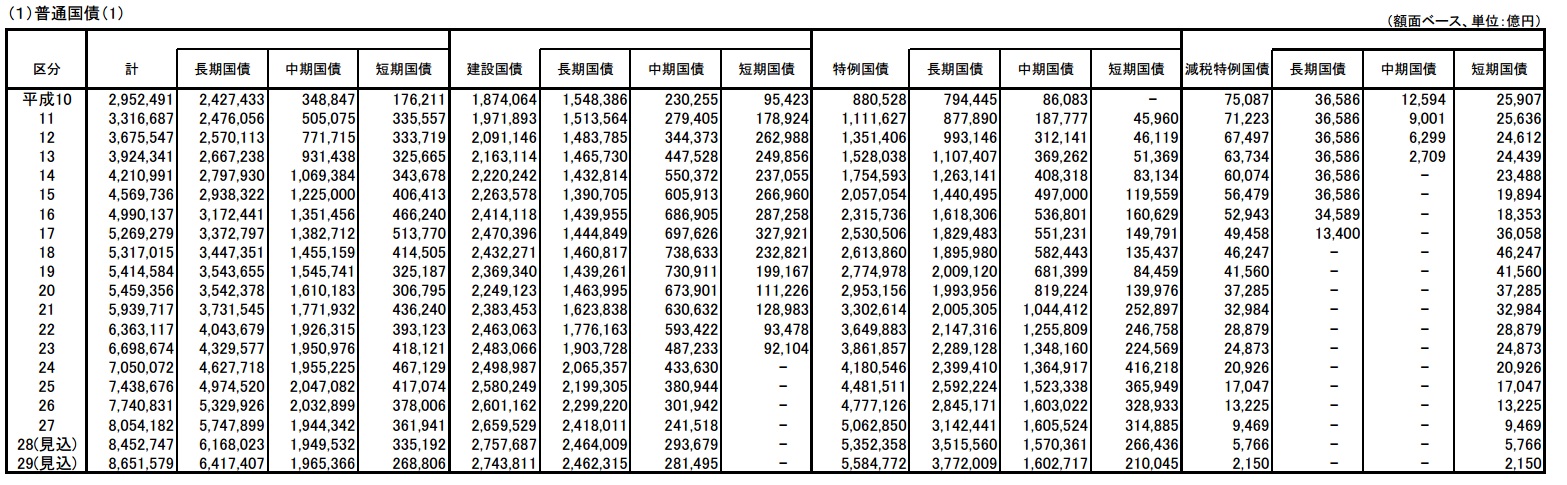
財務省によると、普通国債の残高は2026年度末に1,145兆円に上る見込みです。国はこの国債の保有者に利息を払い続けなければなりません。
金利が上がると、この利払いが重くなります。財務省は2027年度予算の概算要求で、国債の元本返済と利払いにあてる国債費を過去最大の36兆6386億円(2026年度当初比17.1%増)とし、利払い費の計算に使う想定金利を年3.8%としました(2026年8月の報道)。
かつてはマイナス金利政策のおかげで国の利払いが抑えられていましたが、いまは金利の上昇が国の財政を直接圧迫する要因になっています。残高が1,100兆円を超える規模になると、平均金利が0.1%上がるだけで、利払いは年1兆円規模で増える計算です。
※概算要求は各省庁の要求であって予算の決定ではなく、国債費は年末の予算編成で決まります。想定金利3.8%は積算上の前提で、長期金利が3.8%になると予測した数字とは違います。国の借金が増えるから住宅ローン金利が上がる、と単純に結びつけないように注意してください。
景気が回復して税収が増え、そのうえで利息の支払いも増えるなら問題は小さいのですが、税収の伸びを上回って利払いだけが増えると、国の財政は悪くなります。景気の回復や税収の増加を伴わないまま金利が上がり続けることは、財政の面からも受け入れにくい状況です。
出典:財務省ホームページ
人口と財政の2つの事情は、金利が一本調子で上がり続けるとは言い切れない理由として、よく挙げられるものです。
一方で、物価の上昇が続けば、日銀は政策金利の引き上げを重ねます。10月の会合でも引き上げを続ける姿勢が示されており、上がらないと決めつけることもできません。どちらに転んでも家計が回るかを試算しておくほうが、判断を誤りにくくなります。
ここからは、具体的な金利と返済額で、金利の上昇が住宅ローンの返済額にどう影響するかを試算します。
金利上昇のシナリオ別に総返済額を試算
住宅ローンの金利が急激に上がらなくても、少しずつ上がっていく可能性はあります。そこで、いくつかの金利上昇のパターンで総返済額を試算しました。
変動金利の出発点は年1.500%としました。2026年11月の新規借入の変動金利は、大手行・ネット銀行でおおむね年1.1%台〜2.2%台に分かれており、その中ほどの値です。固定金利は、11月の【フラット35】(21〜35年・融資率9割以下)の年3.810%を使っています。
シナリオ別の住宅ローンの総返済額
前提条件は、借入金額3,000万円・借入期間30年・元利均等返済(ボーナス返済なし)です。
| パターン | 金利上昇のシナリオ | 総返済額(手数料などは含まず) |
|---|---|---|
| パターンA | 年1.500%の変動金利で借りて完済まで金利が上がらない | 37,272,991円 |
| パターンB | 年1.500%の変動金利で借りて5年後に年2.000%に上昇 | 39,130,565円 |
| パターンC | 年1.500%の変動金利で借りて10年後に年2.000%に上昇 | 38,474,741円 |
| パターンD | 年1.500%の変動金利で借りて5年後に年2.000%、10年後に年2.500%に上昇 | 40,380,928円 |
| パターンE | 年1.500%の変動金利で借りて5年後に年2.000%、10年後に年2.500%、20年後に年3.000%に上昇 | 40,716,106円 |
| パターンF | 年1.500%の変動金利で借りて5年後に年2.000%、10年後に年2.500%、15年後に年3.000%、20年後に年3.500%に上昇 | 41,463,112円 |
| パターンG | パターンFに加えて25年後に年4.000%まで上昇 | 41,553,497円 |
| パターンI | 年1.500%の変動金利で借りて5年ごとに年1.000%ずつ上昇(最終的に年6.500%) | 46,268,366円 |
| パターンH | 年3.810%の固定金利(2026年11月の【フラット35】)で借り入れ | 50,384,894円 |
※当編集部の試算(2026年11月適用の金利をもとに計算。金利が変わる時点で残高と残りの期間から毎月返済額を計算し直し、利息は毎月円未満四捨五入)。元利均等返済・ボーナス返済なし・事務手数料や保証料などの諸費用は含みません。変動金利の上昇は、将来の金利を予測したものではない仮定のシナリオです。
パターンAは、変動金利が一度も変わらずに完済するケースです。パターンB〜Gは変動金利が段階的に上がるシナリオ、パターンIは5年ごとに年1.000%ずつ上がって最後は年6.500%になる急上昇のシナリオ、パターンHは年3.810%で固定したケースです。
今回の試算では、急上昇のパターンI(最終的に年6.500%)でも、固定金利のパターンHより総返済額が約412万円少なくなりました。以前この記事で変動0.5%・固定1.5%の前提で試算したときは、金利がどんどん上がるシナリオで総返済額が逆転していました。いま逆転しにくいのは、変動と固定の金利差が年2.3%を超えるほど開いているからです。
緩やかに金利が上がる程度なら、変動金利で借りるほうが総返済額は少なく済む。2026年11月の金利で計算し直しても、この関係は変わりませんでした。
ただし、総返済額が少ないことと、家計が耐えられることは別の話です。パターンIの毎月返済額は、借入当初の約103,536円から、5年後に約116,139円、10年後に約127,109円、20年後には約142,435円と増えていきます。年3.810%で固定したパターンHの毎月返済額は約139,958円なので、20年目以降は固定より毎月の負担が重くなります(同じく当編集部の試算)。
多くの銀行の変動金利には返済額の急増を抑える5年ルール・125%ルールがありますが、これは返済額の増え方を緩やかにするだけで、支払う利息は減りません。金利の上昇が大きいと、利息が返済額を上回る未払利息が出る仕組みの商品もあります。
子育て世帯なら、教育費のピーク(高校〜大学)と金利の上昇が重なっても家計が回るかを、今の金利に1%程度足した金利で一度試算しておきましょう。固定金利を選ぶことは、返済額が読めない不安を、金利差というコストを払って取り除く判断です。
※ここでいう緩やかな金利上昇は、変動金利(短期金利に近い)の上昇を指します。固定金利(長期金利に近い)の上昇とは分けて考えてください。
10年後の金利は予想できないが、逆転に必要な上昇幅は試算できる
10年後の金利の水準を当てることはできません。ただし上の試算のとおり、総返済額が固定金利より変動金利のほうが多くなるには、5年ごとに年1%ずつ上がるシナリオよりもさらに大きな上昇が必要です。どこまでの上昇を想定するかは、ご家庭ごとの判断になります。
参考までに、リーマンショック前の2008年でも変動金利は1.5%〜1.8%程度でした。10年後には日銀の金融政策も変わっているはずですが、その方向や速さを今から決めつけることはできません。
2026年11月時点でむしろ気をつけたいのは、固定金利を選ぶときのコストです。固定金利はすでに2008年の水準を上回っており、不安だから固定にするという判断の負担は以前より重くなっています。上の試算では、金利が変わらなかった場合(パターンA)と固定(パターンH)の差は、3,000万円・30年の借り入れで約1,311万円です。
固定にするなら、金利が読めない不安をこの金額で取り除くことに納得できるかを考える必要があります。変動にするなら、金利が上がったときに備えて手元資金を厚くしておく準備が欠かせません。35年固定の金利を銀行ごとに比べたい場合は、35年固定金利ランキングが参考になります。
金利を固定しておきたいという考え方を否定するつもりはありません。変動か固定かは、最終的にはご自身で決めるしかありません。この記事の試算を、ご家庭の収入や教育費の見通しに当てはめて判断の材料にしていただければ幸いです。
住宅ローン利用者の4人に3人は変動金利を選んでいる
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」によると、2025年4月〜9月に住宅ローンを借りた1,237人のうち、変動型を選んだ人は75.0%でした(住宅金融支援機構)。日銀の利上げが続くなかでも、借りる人の多くは変動金利を選んでいます。
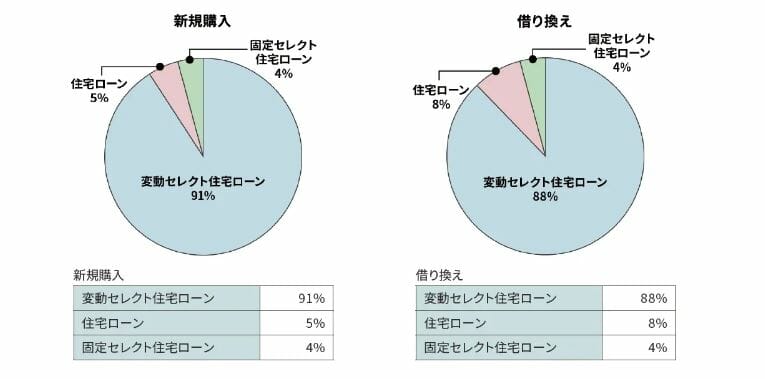
下のグラフは、ソニー銀行が公表した2021年4月〜2022年3月の同行の住宅ローン利用実績です。新規購入で91%、借り換えで88%の人が変動金利を選んでいました。当時は金利が当分上がらないという見方が多く、変動金利を選ぶ人が大多数でした。
※これは2021年度の実績で、2026年11月時点の状況とは異なります。その後、日銀の政策金利は1.25%程度まで引き上げられ、固定金利は大きく上がりました。変動と固定の考え方は変動金利と固定金利の選び方で、家族構成別に紹介しています。
2026年11月のおすすめの住宅ローン
変動金利でおすすめの住宅ローン
・SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン〈対面相談コース〉)
SBIマネープラザでは、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン〈対面相談コース〉を、店舗で担当者に相談しながら申し込めます。2026年11月の通期引下げプラン・変動金利は年1.600%(物件価格の80%以下。80%超は年1.700%)です。
同行のWEB申込コースは2026年10月30日(金)17時で仮審査の受付を終了しました(それまでに申し込んだ人は手続きを続けられます)。いまから同行で借りる場合は、対面相談コースが窓口です。全疾病保障付きのスゴ団信も付けられます。
一方で、審査結果による金利の上乗せは対面相談コースでは最大年0.550%となっています。相談の流れはSBIマネープラザの住宅ローン(対面相談コース)の解説で紹介しています。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
・SBI新生銀行の住宅ローン
2026年11月の変動金利は新規 年1.660%(自己資金10%以上の優遇適用時)、SBIハイパー預金の優遇を使う場合は年1.590%(自己資金の優遇とは併用不可)で、11月に引き上げられました。
一般団信に加え、2026年3月開始の全疾病保障付団信(満50歳未満は金利上乗せ0円)も選べます。保証料・一部繰上返済手数料は0円です。一方で原則として仮審査がなく本審査から始まる点、事務手数料が借入額の2.20%(税込)である点は、申し込み前に確認しておきましょう。
固定金利でおすすめの住宅ローン
・SBIアルヒのフラット35・ARUHIスーパーフラット
全期間固定で返済額を最後まで確定させたいなら、SBIアルヒのフラット35が候補になります。2026年11月のフラット35(21〜35年・融資率9割以下)は年3.810%です。自己資金を多く用意できる人向けの独自商品ARUHIスーパーフラットは年3.790%〜年3.800%(自己資金の割合で異なる・引下げ期間終了後の金利・団信込み)で、11月は自己資金2割以上の4つの区分が同じ金利になりました。
全国の店舗で対面相談ができ、フラット35は資金を受け取る月の金利が適用される点も、引き渡し時期とあわせて相談できます。
・SBI新生銀行の住宅ローン
民間銀行の長期固定では、SBI新生銀行の2026年11月の新規は固定10年 年3.630%、固定20年 年4.130%、固定35年 年4.330%(自己資金10%以上の優遇適用時)です。
全疾病保障付団信(満50歳未満は金利上乗せ0円)を選べ、保証料・一部繰上返済手数料は0円です。35年固定で比べると、同じ11月の【フラット35】(年3.810%)のほうが低いため、団信の内容・事務手数料・審査基準の違いも含めて総額で比べてください。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。