住宅ローンの融資事務手数料が安いのは?諸費用を抑える選び方を解説
公開日: 2026年8月6日

住宅ローンの融資事務手数料が安いのは?諸費用を抑える選び方を解説
意外とかかる!住宅ローンの「諸費用」とは?
住宅ローンを借りるとき、思ったよりも多くの諸費用がかかることに驚く人は少なくありません。その中でも特に大きな負担になるのが「融資事務手数料」です。マイホームは家族の大きな買い物ですから、頭金や引っ越し費用も重なるこの時期、抑えられる費用はしっかり抑えたいものです。
借入額が大きくなればなるほど融資事務手数料も高くなるため、「できるだけ安く抑えたい」と考えるのはごく自然なことです。教育費や引っ越し費用など、ほかの出費と重なる時期だからこそ、手数料の仕組みを知っておくと家計の計画が立てやすくなります。
この特集ページでは、住宅ローンの融資事務手数料・取扱い手数料が安い金融機関と、諸費用を抑える選び方を紹介します。
融資事務手数料とは?
融資事務手数料は、金融機関が住宅ローンを提供する際にかかる「手続き費用」のことです。大きく分けて、数万円程度の「定額型」と、借入金額×2.20%(税込)程度の「定率型」の2種類があります。
以前は、数万円程度の定額手数料や「保証料」として別途まとまった費用が必要な住宅ローンが主流でした。しかし最近では、借入金額の2.20%(税込)の「定率型」を採用する住宅ローンが主流になっています。
定率型の手数料は、借入額が多いほど高くなる仕組みです。たとえば3,000万円を借りると2.20%なら66万円(税込)、5,000万円なら110万円(税込)にもなります。定額型と定率型の差は数十万円単位になるため、諸費用を抑えたい家庭にとっては見逃せないポイントです。
前払いの保証料と違い、住宅ローンの融資事務手数料や取扱い手数料は、一部繰り上げ返済、借り換えや住み替えに伴う一括繰り上げ返済など、予定より早く住宅ローンを返済しても返金されません。結果的に無駄な出費となる可能性があります。
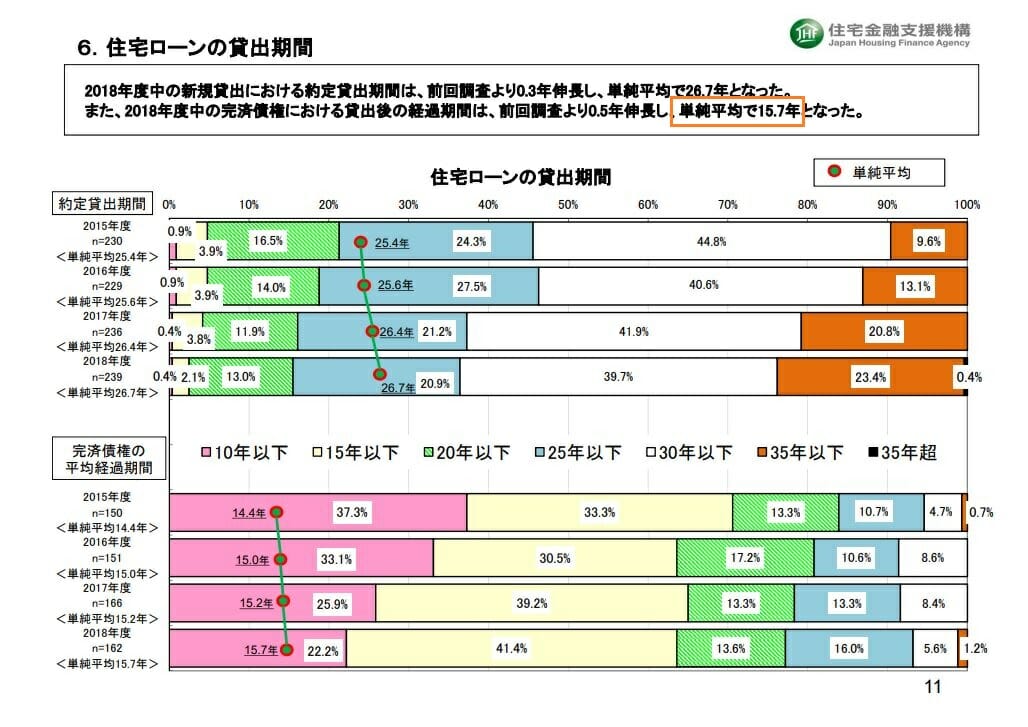
フラット35を所管する住宅金融支援機構による「民間住宅ローンの貸出動向調査」などによると、実際に住宅ローンを契約した方が完済するまでの期間は、当初の返済期間よりかなり短くなる傾向があります(繰り上げ返済や、借り換え・住み替えによる完済などのケースを含む)。
こうした調査から見ると、やはり借入額×2.20%(税込)という定率型の融資事務手数料は、できれば避けたいコストの一つといってもよいでしょう。
本ページでは、そうした出費をなるべく抑えたい方に向けて、融資事務手数料が安い住宅ローンや、諸費用を抑える工夫を紹介していきます。
融資事務手数料を抑えたい人がチェックしたい住宅ローンは?2026年9月
まず結論からお伝えすると、融資事務手数料の「安さ」だけで比べるなら、定額型を採用しているソニー銀行の「住宅ローン」(一律44,000円・税込)が突出して有利です。多くのネット銀行(下記のSBIアルヒ・SBI新生銀行を含む)は現在、借入額×2.20%(税込)の定率型が主流になっています。定率型でも金利や保障に魅力がある銀行は多いので、手数料だけでなく総返済額・保障とあわせて選びましょう。
 |
ソニー銀行(住宅ローン) | |||
|---|---|---|---|---|
|
ソニー銀行は、日本でネット銀行が始まった頃から営業している老舗のネット銀行です。ネット銀行としては初めて住宅ローンを取り扱った銀行でもあり、そのサービス内容は当時としては画期的でした。 現在ではどの金融機関でも当たり前になっている「保証料無料」や「低金利」といったサービスも、ソニー銀行が先駆けて提供したものといっても過言ではないでしょう。
ソニー銀行の商品のうち、固定金利中心の「住宅ローン」タイプは、取扱手数料が保証料無料・一律44,000円(税込)と、非常に魅力的な水準の諸費用を実現しています。※低金利の「変動セレクト住宅ローン」「固定セレクト住宅ローン」を選ぶ場合の取扱手数料は、借入金額の2.20%(税込)となる点にご注意ください(金利を取るか、手数料の安さを取るかで選べます)。 ソニー銀行の住宅ローンは高額の借り入れにも対応しているため、定額型を選べば借入額が大きいほど諸費用の差が効いてきます。
さらに、ソニー銀行は電子契約にも対応しているため、契約書に収入印紙が不要になります(5,000万円の借り入れの場合、印紙代6万円の節約)。
また、がんと診断されるだけで住宅ローン残高が半分になる「がん団信50」が、満50歳未満であれば上乗せ0円で付帯される点も、万一に備えたい家族には大きな安心です。
|
||||
| 事務手数料 |
44,000円(税込)※「住宅ローン」タイプの場合。変動・固定セレクトは借入金額の2.20%(税込) |
|||
| 金利(2026年9月) |
変動セレクト住宅ローン 変動金利 年1.347%(2026年8月時点)ほか、商品タイプにより異なります。最新の適用金利はソニー銀行公式でご確認ください。 |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料(インターネット上より期間短縮型を選択した場合) | |||
| 団体信用生命保険料 | 無料(がん団信50、申込時に満50歳未満の場合) | |||
 |
||||
 |
SBIアルヒ(フラット35)【SBIアルヒダイレクト】 | |||
|---|---|---|---|---|
|
SBIアルヒ(旧ARUHI)は、フラット35の取り扱い件数が圧倒的に多い金融機関です。 16年連続でフラット35実行件数が1位なだけでなく、2位以下を大きく引き離しています。まさに日本最大級のフラット35専門金融機関と言えるでしょう。 ※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
融資事務手数料は、店舗・ネットともに借入額の2.20%(税込・最低22万円)が基本です。かつてのSBIアルヒダイレクト(旧ARUHIダイレクト)で手数料が半額の1.10%(税込)になる割引は現在は終了しています。現在は、Web申込+電子契約で1債権あたり33,000円(税込)を割り引く定額の優遇(2026年3月2日〜2027年3月31日)が用意されています(最新の条件は公式でご確認ください)。 そのため、手数料の「安さ」だけで見ればソニー銀行の定額型に劣りますが、全期間固定で返済額を最後まで一定にでき、教育費など将来設計が読みやすい点はフラット35ならではの魅力です。 また、SBIアルヒダイレクトは来店不要で手続きできる便利な方法ですが、借り入れまでに約1.5か月ほど時間がかかるため、引き渡し時期が決まっている方は早めの準備が必要です。
|
||||
| 事務手数料 | 借入金額の2.20%(税込・最低22万円)※Web申込+電子契約で1債権あたり33,000円(税込)の割引あり(2026年3月2日〜2027年3月31日) | |||
| 金利(2026年9月) | 固定金利:20年まで3.140%、20年超3.460% (団信に加入しない場合:20年まで 2.940%、20年超 3.260%)/ |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料(インターネット、期間短縮型を選択した場合) | |||
| 団体信用生命保険料 | 込み(加入しない場合は金利が-0.20%) | |||
|
|
||||
 |
SBI新生銀行 | |||
|---|---|---|---|---|
|
SBI新生銀行は、かつての「日本長期信用銀行」が生まれ変わった銀行で、2023年1月からはSBIグループの一員となりました。 SBI新生銀行の住宅ローンの融資事務手数料は、借入金額×2.20%(税込)の定率型です(かつての55,000円などの定額型は現在は取扱いがありません)。手数料だけで見れば定額型より高くなりますが、変動金利の水準が低く、保証料・一部繰上返済手数料が無料である点や、諸費用を借入額に含められる点など、トータルコストで見た魅力がある住宅ローンです。 電子契約にも対応しており、契約書への捺印や署名などの手間が省けるとともに、収入印紙代も節約できます(電子契約利用手数料5,500円(税込)が別途かかります)。
団信は、一般団信(上乗せ0円)に加え、2026年3月開始の「全疾病保障付団信」が上乗せ0円で選べます。所定の就業不能状態が続くと住宅ローン残高が0円になり、家族の返済不安に備えられます。※かつての「安心保障付団信(介護保障)」は新規申込の取扱いを終了しています。 |
||||
| 事務手数料 | 借入金額×2.20%(税込)の定率型 | |||
| 金利(2026年9月) |
変動金利 年0.990%(SBIハイパー預金優遇・2026年8月時点)ほか。最新の適用金利はSBI新生銀行公式でご確認ください。 |
|||
| 保証料 | 無料 | |||
| 一部繰上返済手数料 | 無料 | |||
| 団体信用生命保険料 | 無料(一般団信・全疾病保障付団信ともに上乗せ0円) | |||
|
||||
諸費用が安くなる電子契約にも注目
住宅ローンを借りる際に金融機関と締結するのが「金銭消費貸借契約書」です。
金銭消費貸借契約とは、住宅ローンを契約する際に、お金を貸す貸主(金融機関等)とお金を借りる借主(建物や土地を購入する人)が結ぶ契約です。その契約の際に作成される書類が「金銭消費貸借契約書」です。
契約書には、借入額に応じた収入印紙を貼らなければいけません。収入印紙は、金銭消費貸借契約時までに郵便局などの販売店で、自分で購入して用意しておく必要があります。
たかが印紙代と思うかもしれませんが、住宅ローンの借入額が5,000万円の場合、必要な印紙は”6万円”にもなるため、少しでも節約したいという人にとって馬鹿にはできません。
この収入印紙が必要なくなるのが「電子契約」です。
住宅ローン契約に必要な印紙の金額(2026年時点)
| 住宅ローン契約金額 | 印紙税額 |
| 100万円を超え500万円以下 | 2,000円 |
| 500万円を超え1,000万円以下 | 10,000円 |
| 1,000万円を超え5,000万円以下 | 20,000円 |
| 5,000万円を超え1億円以下 | 60,000円 |
| 1億円を超え5億円以下 | 100,000円 |
電子契約を導入している銀行一覧
| 三菱UFJ銀行 | りそな銀行(有料なので要注意) | PayPay銀行(旧ジャパンネット銀行) |
| auじぶん銀行 | ソニー銀行 | 住宅ローン(対面)(SBIマネープラザ) |
| SBIアルヒ(直営店のみ) | 横浜銀行(有料なので要注意) | SBI新生銀行(有料なので要注意) |
※電子契約の対応状況・手数料は変わることがあります。最新は各金融機関の公式サイトでご確認ください。
まとめ
本記事では、住宅ローンの融資事務手数料や取扱い手数料が安い金融機関について紹介しました。融資事務手数料は「定額型」が安く、その代表がソニー銀行の「住宅ローン」(一律44,000円・税込)です。一方で、低金利の変動金利や全期間固定のフラット35などは、借入額×2.20%(税込)の定率型が主流になっています。
大切なのは、手数料の安さだけでなく、金利・保障・総返済額をあわせたトータルコストで比べることです。手数料が定額で安くても金利が高ければ総額で損をすることもありますし、その逆もあります。ご家庭の借入額・返済期間・繰り上げ返済の予定を踏まえて、無理のない選択をしましょう。手数料の違いは今後の総返済額に大きく影響しますので、各金融機関の最新の条件をよく比較し、ご自身に合った住宅ローンを選んでください。
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモの銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
- ソニー銀行 住宅ローンの落とし穴・メリット・デメリットとは?
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行とPayPay銀行の住宅ローンを比較!金利・団信・審査でどちらがおすすめ?
- ドコモの銀行(旧・住信SBIネット銀行)土地先行プランとは|注文住宅の分割融資を解説
- SBIマネープラザの住宅ローン(対面)審査は厳しい?甘い?基準と2026年9月の金利差
- ドコモの銀行(旧・住信SBIネット銀行)2026年9月の住宅ローン金利|変動1.750%
- 楽天銀行フラット35の金利|2026年9月は3.46%に上昇(前月比+0.17%)
- 超長期住宅ローンを選択する人が急増中!その理由は?
- 【速報】2026年9月のフラット35金利は?今後の金利動向を予想!
- 住宅ローンのつなぎ融資を徹底解説/注文住宅の資金計画と金融機関比較
- ARUHIファストパスとは?最短3営業日で融資・手数料や必要書類を解説
- 広がる住宅ローンの選択肢|金利上昇時代の銀行選びを家族目線で解説
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.09NEW住宅ローン
2026.09.08住宅ローン
2026.09.07住宅ローン
2026.09.07住宅ローン
2026.09.05住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモの銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモの銀行
- ドコモの銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
