【速報】楽天銀行が2026年9月の住宅ローン(金利選択型)の金利を発表!
公開日: 2026年9月14日 更新日: 2026年9月27日

【速報】楽天銀行が2026年9月の住宅ローン(金利選択型)の金利を発表!
楽天銀行の住宅ローン(金利選択型)の2026年9月適用金利は、変動金利が新規借り入れで年1.557%・借り換えで年1.281%、固定10年が年3.950%で、8月に続いて変動・固定の全タイプが引き上げとなりました(2026年9月1日に楽天銀行公式サイトの表示金利を確認)。
楽天銀行は2024年以降、変動金利を断続的に引き上げており、新規借り入れの変動金利は1%台半ばの水準が続いています。毎月の返済額を少しでも抑えたい子育て世帯にとっては、他のネット銀行との差がはっきり出てきている局面です。
楽天銀行の住宅ローンは短期プライムレート連動ではなく、東京銀行間取引金利(TIBOR)に連動しているため、2024年3月のマイナス金利政策解除で最初に金利が引き上げられる住宅ローンと言われてきましたが、実際に日銀の利上げが進むにつれて変動金利が大きく引き上げられています。
楽天銀行は2023年11月7日の2023年4~9月期(上期)の決算発表において、「金利が上がれば、住宅ローン関連の貸し倒れが増える可能性が高い。もともと、中所得・高所得の顧客に絞って住宅ローンを提供していたが、今後はターゲットとする所得層をもう一段上げる」「(楽天銀行の住宅ローン残高が2023年3月末から9月末にかけて46億円も減っているのは、住宅ローンの貸し出しを)金利が上がったとしても確実に返済できる顧客に絞った結果、住宅ローンの実行件数が減った」と社長が説明しています。
実際に2023年2月以降断続的に主力であり人気の金利タイプである変動金利タイプを引き上げており、楽天銀行は住宅ローンの審査を厳しくして住宅ローンの貸出を絞りつつ、利益率を保つために貸し出し金利も引き上げていく方針であることがわかります。楽天銀行の住宅ローンは、もともと「審査の結果で提示する金利が大きく変わる商品性」としているため、審査が厳しくなると提示される金利が高くなる可能性があります。
このような戦略が続いている場合、私たち住宅ローンの利用者としては、auじぶん銀行・SBI新生銀行・ドコモSMTBネット銀行・PayPay銀行など、住宅ローン利用者の獲得に積極的で低い金利を提示してくれている銀行の住宅ローンに申し込んだ方が良いでしょう。
2026年9月の金利選択型の適用金利(最優遇・当編集部が2026年9月1日に楽天銀行公式サイトの金利一覧で確認)は次のとおりです。
| 金利タイプ | 新規借り入れ | 借り換え | 前月(2026年8月)から |
|---|---|---|---|
| 変動金利 | 年1.557%~ | 年1.281%~ | 引き上げ(新規1.543%→1.557%/借り換え1.267%→1.281%) |
| 固定10年 | 年3.950%~ | 年3.950%~ | 引き上げ(3.799%→3.950%) |
※前月比は、当編集部が2026年8月1日・9月1日に楽天銀行公式サイトの表示金利を実際に確認した実測値の比較です。審査の結果や返済口座の指定(楽天銀行以外の口座を返済口座にすると年0.3%上乗せ)、100%保障がん団信への加入(年0.2%上乗せ)により、実際の適用金利は上記と異なる場合があります。
変動金利タイプについては、他のネット銀行を中心に金利競争が続いている一方で、楽天銀行は引き上げの動きが目立ちます。この傾向が続く場合、毎月の返済額を少しでも抑えたい子育て世帯にとっては、選択肢から外れてしまう可能性が高いでしょう。
それでは発表された住宅ローンの金利と商品性を確認していきましょう。今回金利が発表された住宅ローンは「金利選択型住宅ローン」です。
2026年9月の楽天銀行の住宅ローン金利は変動・固定とも引き上げ
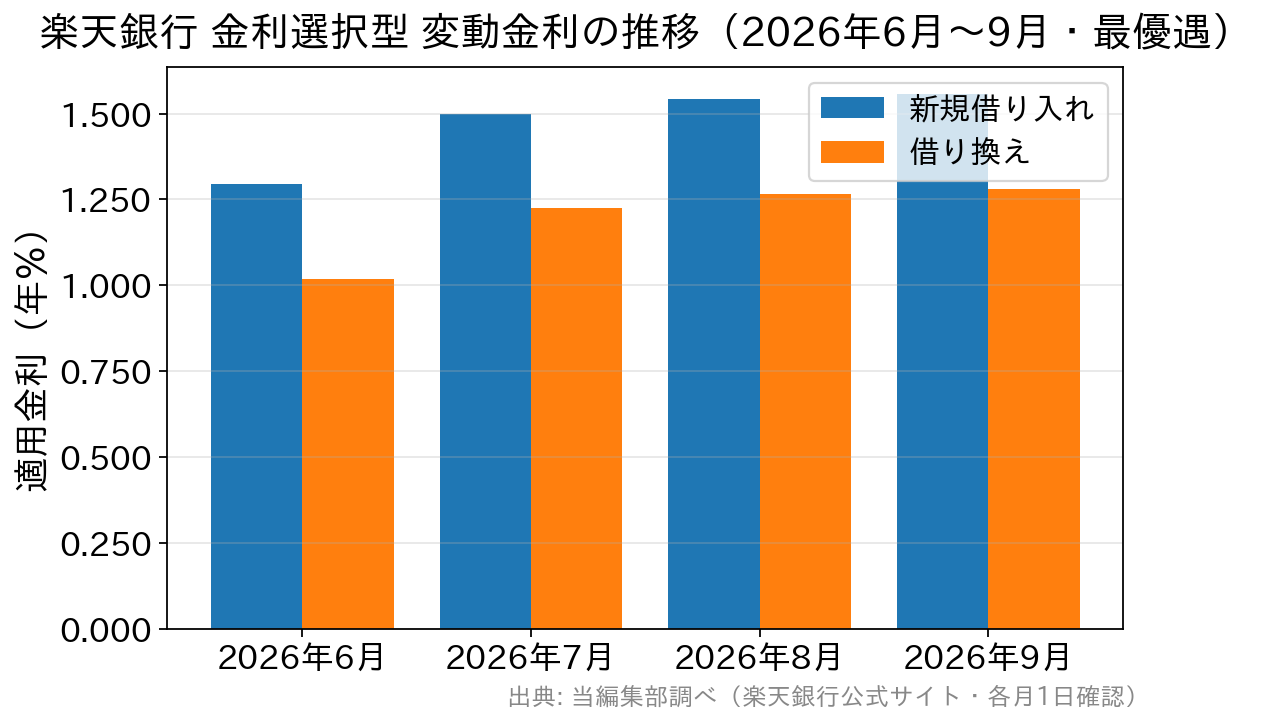
楽天銀行の金利選択型は、2026年6月以降だけを見ても変動金利(新規)が年1.295%→1.500%→1.543%→1.557%、固定10年が年3.647%→3.802%→3.799%→3.950%と、ほぼ毎月上がり続けています(各月1日に当編集部が公式サイトで確認)。楽天銀行の住宅ローンの適用金利は毎月15日以降に翌月分の基準金利が公式サイトで公表され、実際に適用されるのは融資実行日時点の金利です(発表のタイミングは「楽天銀行の住宅ローン金利はいつ決まる?」で詳しく解説しています)。金利は毎月見直されるため、お申し込み前に必ず最新の金利をご確認ください。
楽天銀行 住宅ローン(金利選択型)金利一覧(公式サイト)
楽天銀行
住宅ローン業界全体の金利の動向
2016年に日銀が開始したマイナス金利政策は2024年3月に解除され、その後は段階的な利上げが続いています。2026年6月16日の金融政策決定会合では政策金利が1.0%程度へ引き上げられ、約31年ぶりの水準となりました。これを受けて主要行の短期プライムレート(最頻値)は2026年8月3日に年2.125%から年2.375%へ引き上げられ(日本銀行「長・短期プライムレート(主要行)の推移」)、9月には三菱UFJ銀行や三井住友銀行など変動金利の適用金利を引き上げる銀行も出てきました。さらに日銀の次回会合は2026年9月17日・18日に予定されており、複数の報道機関が追加利上げの公算が大きいと報じています。結論は18日の公表を待つ必要がありますが、変動金利を検討中のご家庭は「政策金利→短期プライムレート→基準金利→適用金利」と段階を追って時間差で影響が及ぶこと、そして5年ルールのある契約では利率が上がっても返済額自体がすぐには変わらないことを押さえておくと落ち着いて判断できます(2026年9月14日時点)。
「低金利だから変動一択」と言われた時代から、「金利のある世界」でどの金利タイプを選ぶかを一つひとつの家庭が考える時代に変わってきています。
そうした中で、楽天銀行の住宅ローンは手数料が33万円(税込)で固定できるのは悪くはないのですが、変動金利の金利水準はかなり割高なのと、審査の結果で高い金利を提示される可能性があるのがデメリットです。
変動金利タイプの金利はSBI新生銀行の方が有利ですし、事務手数料などの初期費用はソニー銀行の住宅ローンが魅力的です。固定金利タイプの金利も低いとは言えないので、比較にはならないと思います。
このように、楽天銀行の住宅ローンに魅力がないわけではありませんが、審査の結果で金利が高くなる可能性があることも考慮すると、最初から楽天銀行1社に絞り込むことはおすすめしません。また、変動金利の低さや疾病保障サービスを考慮すると以下のようなネット銀行の住宅ローンもチェックしておくことをおすすめします。
他のネット銀行と変動金利の金利水準で比較
ただし、楽天銀行の住宅ローンは、審査の結果や返済口座の指定によって金利が上乗せされる可能性があり、誰もが最優遇金利で借りられるわけではありません。また、年収基準も厳しいので審査に自信がある人を除き、同時に他の住宅ローンへの申し込みの検討を進めておくことをおすすめします。
| 変動金利 | 備考 | |
|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース)※3 | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 通常の団体信用生命保険、全ての病気やケガに備える全疾病保障に加え、お借入時のご年齢に応じてガン診断時給付を含む3大疾病保障特約(50%)を基本付帯 |
| SBI新生銀行 | 年1.340%(金利優遇プログラム適用時) | すべての病気やケガによる就業不能を保障する全疾病保障付団信が金利上乗せなしで付帯。 ※金利優遇プログラム適用時 |
| PayPay銀行※4 | 年1.580%(全期間引下型) | ソフトバンクユーザ限定の金利優遇に注目。 個人事業主・法人経営者向けの専用住宅ローンも用意。 |
| ソニー銀行 | 年1.847%(新規購入) (変動セレクト) | 2023年11月1日以降、物件の購入価格を超えて借り入れる場合は金利が年0.05%上乗せになります(新規購入時)。
がんと診断されるだけで住宅ローン残高が1/2になる疾病保障が無料付帯。 |
| みずほ銀行ネット住宅ローン | 年1.275%~ | メガバンクのみずほ銀行がネット限定の低金利住宅ローンを提供中。50歳まで年0.1%の上乗せでがん団信に加入可能。 |
※2 物件価格の80%以下で住宅ローンをお借入れの場合。審査結果によって、金利に年0.1%~年0.30%上乗せとなる場合があります。借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に年0.15%が上乗せとなります。
※3 物件価格の80%以下で住宅ローンをお借入れの場合。借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に年0.15%が上乗せとなります。
※4 新規借り入れ、自己資金10%以上の場合
楽天銀行 住宅ローン金利推移(金利選択型)
まず直近の動きです。当編集部が2026年6月から毎月1日に楽天銀行公式サイトで確認した金利選択型(最優遇)の適用金利は次のとおりで、変動金利は4か月で新規0.262ポイント・借り換え0.262ポイント上昇しました。
| 適用月 | 変動金利(新規) | 変動金利(借り換え) | 固定10年 |
|---|---|---|---|
| 2026年9月 | 1.557% | 1.281% | 3.950% |
| 2026年8月 | 1.543% | 1.267% | 3.799% |
| 2026年7月 | 1.500% | 1.224% | 3.802% |
| 2026年6月 | 1.295% | 1.019% | 3.647% |
※当編集部調べ(各月1日に楽天銀行公式サイトの表示金利を確認)。2025年5月〜2026年5月分は当編集部の記録がないため掲載していません。
2017年1月以降の楽天銀行の住宅ローンの金利推移は以下です。なお、この表では最優遇金利の金利推移となり、審査の結果等で金利が上乗せされる可能性があるので注意してください。(※この推移表は2025年4月分までの記録です。2026年6月以降は上の表をご覧ください)
| 変動金利 | 固定5年 | 固定7年 | 固定10年 | |
| 2025年4月 | 1.043% | 1.945% | 2.058% | 2.239% |
| 2025年3月 | 0.995% | 1.665% | 1.933% | 2.095% |
| 2025年2月 | 0.836% | 1.657% | 1.762% | 1.942% |
| 2025年1月 | 1.004% | 1.617% | 1.7127% | 1.883% |
| 2024年12月 | 0.874% | 1.548% | 1.647% | 1.832% |
| 2024年11月 | 0.844% | 1.455% | 1.558% | 1.742% |
| 2024年10月 | 0.834% | 1.400% | 1.517% | 1.710% |
| 2024年9月 | 0.844% | 1.347% | 1.468% | 1.663% |
| 2024年8月 | 0.733% | 1.479% | 1.633% | 1.853% |
| 2024年7月 | 0.693% | 1.458% | 1.609% | 1.828% |
| 2024年6月 | 0.683% | 1.413% | 1.568% | 1.792% |
| 2024年5月 | 0.663% | 1.357% | 1.502% | 1.710% |
| 2024年4月 | 0.556% | 1.298% | 1.468% | 1.690% |
| 2024年3月 | 0.556% | 1.347% | 1.515% | 1.734% |
| 2024年2月 | 0.557% | 1.230% | 1.403% | 1.620% |
| 2024年1月 | 0.560% | 1.348% | 1.520% | 1.742% |
| 2023年12月 | 0.550% | 1.444% | 1.630% | 1.855% |
| 2023年11月 | 0.550% | 1.335% | 1.524% | 1.749% |
| 2023年10月 | 0.550% | 1.302% | 1.477% | 1.702% |
| 2023年9月 | 0.550% | 1.172% | 1.344% | 1.562% |
| 2023年8月 | 0.550% | 1.113% | 1.287% | 1.502% |
| 2023年7月 | 0.550% | 1.062% | 1.217% | 1.412% |
| 2023年6月 | 0.550% | 1.063% | 1.210% | 1.394% |
| 2023年5月 | 0.550% | 1.108% | 1.270% | 1.465% |
| 2023年4月 | 0.550% | 1.225% | 1.408% | 1.615% |
| 2023年3月 | 0.550% | 1.308% | 1.495% | 1.714% |
| 2023年2月 | 0.535% | 1.357% | 1.535% | 1.727% |
| 2023年1月 | 0.535% | 1.139% | 1.273% | 1.442% |
| 2022年12月 | 0.535% | 1.077% | 1.215% | 1.398% |
| 2022年11月 | 0.537% | 1.069% | 1.195% | 1.358% |
| 2022年10月 | 0.537% | 1.022% | 1.132% | 1.274% |
| 2022年9月 | 0.537% | 0.908% | 0.984% | 1.115% |
| 2022年8月 | 0.537% | 1.014% | 1.115% | 1.268% |
| 2022年7月 | 0.537% | 0.965% | 1.067% | 1.207% |
| 2022年6月 | 0.537% | 0.905% | 1.079% | 1.215% |
| 2022年5月 | 0.537% | 0.954% | 1.057% | 1.195% |
| 2022年4月 | 0.537% | 0.844% | 0.910% | 1.020% |
| 2022年3月 | 0.537% | 0.866% | 0.805% | 1.024% |
| 2022年2月 | 0.537% | 0.783% | 0.825% | 0.900% |
| 2022年1月 | 0.527% | 0.783% | 0.825% | 0.900% |
| 2021年12月 | 0.527% | 0.775% | 0.823% | 0.897% |
| 2021年11月 | 0.527% | 0.783% | 0.783% | 0.915% |
| 2021年10月 | 0.517% | 0.738% | 0.770% | 0.845% |
| 2021年9月 | 0.517% | 0.729% | 0.747% | 0.812% |
| 2021年8月 | 0.517% | 0.729% | 0.734% | 0.798% |
| 2021年7月 | 0.527% | 0.729% | 0.745% | 0.829% |
| 2021年6月 | 0.527% | 0.744% | 0.802% | 0.902% |
| 2021年5月 | 0.527% | 0.759% | 0.825% | 0.937% |
| 2021年4月 | 0.537% | 0.802% | 0.890% | 1.030% |
| 2021年3月 | 0.537% | 0.745% | 0.802% | 0.917% |
| 2021年2月 | 0.537% | 0.742% | 0.774% | 0.854% |
| 2021年1月 | 0.537% | 0.752% | 0.782% | 0.856% |
| 2020年12月 | 0.537% | 0.773% | 0.812% | 0.897% |
| 2020年11月 | 0.537% | 0.768% | 0.800% | 0.877% |
| 2020年10月 | 0.527%% | 0.780% | 0.817% | 0.896% |
| 2020年9月 | 0.527% | 0.830% | 0.866% | 0.944% |
| 2020年8月 | 0.527% | 0.801% | 0.836% | 0.916% |
| 2020年7月 | 0.527% | 0.840% | 0.875% | 0.957% |
| 2020年6月 | 0.527% | 0.832% | 0.849% | 0.912% |
| 2020年5月 | 0.527% | 0.851% | 0.883% | 0.966% |
| 2020年4月 | 0.527% | 0.685% | 0.710% | 0.751% |
| 2020年3月 | 0.527% | 0.802% | 0.834% | 0.917% |
| 2020年2月 | 0.527% | 0.868% | 0.916% | 0.988% |
| 2020年1月 | 0.527% | 0.867% | 0.912% | 1.005% |
| 2019年12月 | 0.527% | 0.869% | 0.926% | 1.025% |
| 2019年11月 | 0.527% | 0.759% | 0.807% | 0.915% |
| 2019年10月 | 0.527% | 0.808% | 0.845% | 0.938% |
| 2019年9月 | 0.527% | 0.754% | 0.784% | 0.879% |
| 2019年8月 | 0.527% | 0.814% | 0.844% | 0.947% |
| 2019年7月 | 0.527% | 0.785% | 0.834% | 0.939% |
| 2019年6月 | 0.527% | 0.825% | 0.903% | 1.014% |
| 2019年5月 | 0.527% | 0.825% | 0.904% | 1.020% |
| 2019年4月 | 0.527% | 0.848% | 0.910% | 1.043% |
| 2019年3月 | 0.527% | 0.863% | 0.919% | 1.048% |
| 2019年2月 | 0.527% | 0.870% | 0.960% | 1.092% |
| 2019年1月 | 0.527% | 0.920% | 0.983% | 1.112% |
| 2018年12月 | 0.527% | 0.970% | 1.049% | 1.197% |
| 2018年11月 | 0.527% | 1.012% | 1.099% | 1.242% |
| 2018年10月 | 0.527% | 0.992% | 1.070% | 1.204% |
| 2018年9月 | 0.527% | 0.982% | 1.060% | 1.198% |
| 2018年8月 | 0.527% | 0.947% | 1.005% | 1.120% |
| 2018年7月 | 0.527% | 0.965% | 1.029% | 1.152% |
| 2018年6月 | 0.527% | 0.957% | 1.018% | 1.139% |
| 2018年5月 | 0.527% | 0.925% | 0.983% | 1.097% |
| 2018年4月 | 0.527% | 0.934% | 0.998% | 1.120% |
| 2018年3月 | 0.527% | 0.954% | 1.024% | 1.144% |
| 2018年2月 | 0.527% | 0.944% | 1.107% | 1.143% |
| 2018年1月 | 0.517% | 0.918% | 0.982% | 1.098% |
| 2017年12月 | 0.517% | 0.918% | 0.979% | 1.087% |
| 2017年11月 | 0.517% | 0.932% | 0.995% | 1.099% |
| 2017年10月 | 0.507% | 0.915% | 0.979% | 1.081% |
| 2017年9月 | 0.507% | 0.915% | 0.990% | 1.081% |
| 2017年8月 | 0.507% | 0.928% | 0.999% | 1.112% |
| 2017年7月 | 0.507% | 0.902% | 0.968% | 1.091% |
| 2017年6月 | 0.507% | 0.902% | 0.968% | 1.244% |
| 2017年5月 | 0.507% | 1.074% | 0.933% | 1.071% |
| 2017年4月 | 0.507% | 0.845% | 1.018% | 1.071% |
| 2017年3月 | 0.507% | 0.845% | 1.007% | 1.071% |
| 2017年2月 | 0.507% | 0.845% | 0.948% | 1.071% |
| 2017年1月 | 0.507% | 0.845% | 0.990% | 1.071% |
※上記は金利選択型住宅ローンの最優遇金利。楽天銀行の金利選択型住宅ローンは審査によって実際の融資に適用される金利が異なることがあります。
長期金利の推移は?
次に住宅ローンの金利に大きな影響を与える指標の”長期金利の推移”を確認しておきましょう。
2024年3月に日本ではマイナス金利政策が解除されて以降、長期金利(新発10年国債利回り)は水準を切り上げてきました。2026年7月上旬に一時2.9%台をつけたあと、9月1日には一時3.0%と1990年代半ば以来およそ30年ぶりの水準に達し、その後も3%前後で上下する展開が続いています(2026年9月中旬時点)。10年固定などの固定金利は長期金利を原資とするため、楽天銀行の固定10年が8月の年3.799%から9月に年3.950%へ上がったのもこの流れの中にあります。最新の推移は財務省の国債金利情報でご確認ください。
続いて楽天銀行の住宅ローンの商品性を確認していきます。事務手数料・団信・審査の詳細は「楽天銀行の住宅ローン(金利選択型)の解説ページ」にもまとめています。
楽天銀行 金利選択型のメリット
事務手数料が一律
ネット銀行の住宅ローンの多くは融資額の2.20%(税込)の事務手数料がかかります。また、メガバンクや地銀の住宅ローンの場合、保証料として融資額の2%程度がかかります。3,000万円の住宅ローンの場合、66万円(税込)以上のコストになっています。楽天銀行の金利選択型では一律330,000円(税込・返済口座を楽天銀行にした場合)となっています。住宅ローンを組む金額が小さい時にはメリットは少ないですが、3,000万円以上の融資であれば半額以下で済みます。これは楽天銀行の住宅ローンの大きなメリットの1つと言えます。
上記はメリットの1つではありますが、ソニー銀行なら44,000円(税込)の事務手数料しかかからない住宅ローン(定額タイプ)を提供しています。また、auじぶん銀行やドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは楽天銀行の住宅ローンの金利よりかなり低く設定されています。
事務手数料と金利のバランスが良いという見方もできますが、どちらも中途半端な水準とも言えるので、他のネット銀行の住宅ローンとしっかり比較するようにしましょう。
がん50%保障と全疾病保障が無料で付帯
同じ楽天グループの楽天生命を引き受け会社とした疾病保障が無料付帯されます。2018年7月までは8疾病のみを保障していましたが、2018年8月に全ての病気や怪我を対象とする全疾病保障(就業不能保障特約)に保障内容がグレードアップしています。また2020年1月29日からはがん50%保障も追加で付帯するサービス拡充を開始しており、現在もがん保障特約(50%保障)・全疾病特約付きの団信が保険料無料で利用できます(融資実行日の年齢が満51歳以上の方は全疾病特約付き団信のみ無料。2026年9月時点・楽天銀行公式サイトで確認)。年0.2%の金利上乗せでがん100%保障を選ぶことも可能です。
働き盛りの世代にとって、万一の病気で収入が減ったときに住宅ローンの負担が軽くなる保障が無料で付いてくるのは、家計を守るうえで心強いポイントです。
失業保障も付帯できる場合がある
楽天銀行の金利選択型 住宅ローンには、リストラ・倒産などの非自発的な理由で失業した際に毎月の住宅ローン返済相当額が一定期間保障される「失業保障特約」(引受保険会社:カーディフ損害保険)を付帯できるサービスが提供されてきました。雇用保険に加入できない会社経営者・会社役員・個人事業主の方も加入できる点が特徴とされています。付帯の可否・保険料など現在の取扱内容は、お申し込み前に楽天銀行公式サイトの保険商品一覧でご確認ください。
借り換えと同時のリフォームも可能
楽天銀行の金利選択型住宅ローンなら、借り換え時にリフォームを行うことが可能です。リフォーム資金を住宅ローンの一部として借りることが可能であるため、金利が割高なリフォームローンを利用する必要がありません。対象となるリフォームの範囲や条件には楽天銀行所定の定めがあります。
楽天銀行 金利選択型のデメリット
年収は400万円以上から
楽天銀行の金利選択型を利用できる方は前年の年収が400万円以上(連帯債務なら合算で400万円以上、ペアローンならそれぞれが400万円以上。2026年9月8日基準の商品詳細説明書で確認)となります。他のネット銀行と比べると、審査基準はやや厳しめです。年収400万円以上の人しか利用できないサービスレベルを提供している住宅ローンと考えるとメリットとして考えることもできます。年収条件を満たすのが難しそうな場合は、収入合算やペアローンの利用を合わせて検討するか、年収条件の異なる他の住宅ローンの利用を検討しましょう。
ワイド団信の取り扱いなし
楽天銀行の公式サイトの団信ラインアップ(2026年9月時点)には、健康状態に不安を抱える人向けに加入条件を緩和したワイド団信の記載がありません。持病を持っていたり、治療中の病気があって一般団信に加入できないと楽天銀行の住宅ローンの審査に落ちてしまいます。ネット銀行の住宅ローンでワイド団信を利用したいという場合、ソニー銀行やauじぶん銀行で取り扱っていますのでそれらの住宅ローンの利用を検討すると良いでしょう。
1,500万円以下の借り入れには不向き?
メリット①でご紹介した事務手数料が一律330,000円(税込)は一般的にはメリットですが、住宅ローンの借り入れ、借り換え額が1,500万円以下だと事務手数料2.20%(税込)の方が事務手数料が安くなります。特に住宅ローンの借り換えの場合、1,500万円以下になることも多いと思います。その場合、SBI新生銀行の住宅ローンの方が総返済額を抑えられるので注意が必要です。
楽天銀行、ソニー銀行、SBI新生銀行の総返済額比較
最後にソニー銀行とSBI新生銀行の変動金利を利用した場合の総返済額の比較結果を紹介しておきます。以下は、当編集部が2026年9月適用の各行公式表示金利(2026年9月1日確認・楽天銀行1.557%/ソニー銀行1.347%/SBI新生銀行1.060%)に基づき、3,000万円・返済期間35年・元利均等返済(ボーナス返済なし)で試算した結果です。金利のみの試算で事務手数料・保証料等の諸費用は返済額に含みません(総費用の行で事務手数料のみ加算)。変動金利は全期間金利が変わらないと仮定した概算であり、実際は半年ごとに金利が見直されます。
| 楽天銀行(金利選択型) | ソニー銀行 | SBI新生銀行 | |
|
変動金利(2026年9月) |
年1.557%~ |
年1.847%(新規購入)(変動セレクト)※ |
年1.060%(SBIハイパー預金の利用で年0.990%) |
| 事務手数料(税込) | 330,000円 | 660,000円 | 660,000円 |
| 月々の返済額(当社試算) | 92,695円 | 89,623円 | 85,527円 |
| 総返済額(当社試算・概算) | 38,931,900円 | 37,641,660円 | 35,921,340円 |
| 総費用(総返済額+事務手数料) | 39,261,900円 | 38,301,660円 |
36,581,340円 |
※2023年11月1日以降、物件の購入価格を超えて借り入れる場合は金利が年0.05%上乗せになります(新規購入時)。 ※ソニー銀行の試算は2026年9月適用の変動セレクト(新規・自己資金10%以上)年1.347%に基づきます。月々返済額は円未満切り捨て・総返済額は月々×回数の概算のため、各行公式シミュレーションの結果とはわずかにずれる場合があります。
変動金利は将来的に金利が上昇する可能性がある金利タイプなので、この返済額が確定するわけではありませんが、上記の通り、SBI新生銀行が総費用を抑えられることがわかります。次点はソニー銀行となり、楽天銀行の住宅ローンは3番手という結果になりました。楽天銀行は事務手数料が定額ではあるものの、金利が高いことがネックになっていますね。SBI新生銀行は保証料・一部繰上返済手数料が0円で、SBIハイパー預金を利用すると変動金利がさらに年0.990%まで下がる(2026年9月時点)ため、諸費用と金利のバランスを重視するご家庭には有力な比較対象になります。楽天銀行との差は月々約7,000円・35年の総費用では約268万円で、教育費のピークが重なる時期を考えると小さくない金額です。
楽天銀行の住宅ローン金利についてよくある質問
Q. 楽天銀行の住宅ローン(金利選択型)の2026年9月の変動金利は何%ですか?
A. 最優遇で新規借り入れが年1.557%、借り換えが年1.281%です(2026年9月1日確認)。返済口座を楽天銀行以外にすると年0.3%、100%保障がん団信を付けると年0.2%が上乗せされ、審査の結果でも変わります。
Q. 楽天銀行の変動金利はなぜ上がり続けているのですか?
A. 楽天銀行の金利選択型は短期プライムレートではなく市場金利(TIBOR)を基準に毎月見直すため、日銀の利上げが市場金利に反映されるとその都度金利に表れます。2026年6月から9月の4か月でも変動金利(新規)は年1.295%から1.557%へ上がりました。
Q. 楽天銀行で借りている変動金利は見直したほうがよいですか?
A. まず返済予定表と契約書で「現在の適用金利」「次回の金利見直し月」「5年ルールの有無」を確認しましょう。そのうえで、残高が1,500万円を超えるなら事務手数料が定率型でも金利の低い銀行への借り換えで総費用が下がる余地があります。日銀の9月会合の結論(9月18日)を待ってから比較しても遅くありません。
Q. 楽天銀行の固定金利(固定10年)は9月にいくら上がりましたか?
A. 固定10年は年3.799%(8月)から年3.950%(9月)へ0.151ポイントの引き上げです。固定金利は長期金利(新発10年国債利回り)に連動し、9月1日に長期金利が一時3.0%に達したことが背景にあります。
楽天銀行の住宅ローン関連記事
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
- フラット35の借り換えは同じ銀行でもできる?条件とできないケース
- 預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
- 関西みらい銀行の住宅ローン|金利・団信・ペアローンを解説
- PayPay銀行の住宅ローン金利|2026年10月は変動1.580%
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)2026年10月の住宅ローン金利|変動2.000%
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
2026.10.06住宅ローン
2026.10.04住宅ローン
2026.10.03住宅ローン
2026.10.01住宅ローン
2026.10.01住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
