預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
公開日: 2026年10月4日

預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
預金連動型住宅ローンが再び注目されているのは、金利が上がる中で「手元のお金は減らさずに、住宅ローンの利息だけを抑えたい」と考える家庭が増えたからです。
日本銀行は2024年3月にマイナス金利政策を解除し、2026年9月には政策金利を1.25%程度まで引き上げました。こうした流れを受けて、いったん新規受付を止めていた東京スター銀行が2025年1月に販売を再開し、北日本銀行も2025年9月にリニューアル商品の取扱いを始めています。
預金を教育費や万一の備えとして残しながら利息負担を軽くできる一方で、取扱銀行が少なく、借入条件や費用にもクセがあります。仕組みと取扱銀行の違いを、家計の目線で整理します。
預金連動型住宅ローンは「預金と同じ額だけ利息がかからない」住宅ローン
預金連動型住宅ローンとは、住宅ローンの借入残高から、対象となる預金の残高を差し引いた金額にだけ利息がかかる仕組みの住宅ローンです。
たとえば4,000万円を借りていて、同じ銀行の対象預金に1,500万円を預けている場合、利息の計算対象になるのは実質2,500万円分だけです。
つまり、預金残高が増えるほど利息負担が軽くなっていく住宅ローンというわけですね。預金は手元に残ったままなので、繰上返済のように現金を手放す必要がありません。
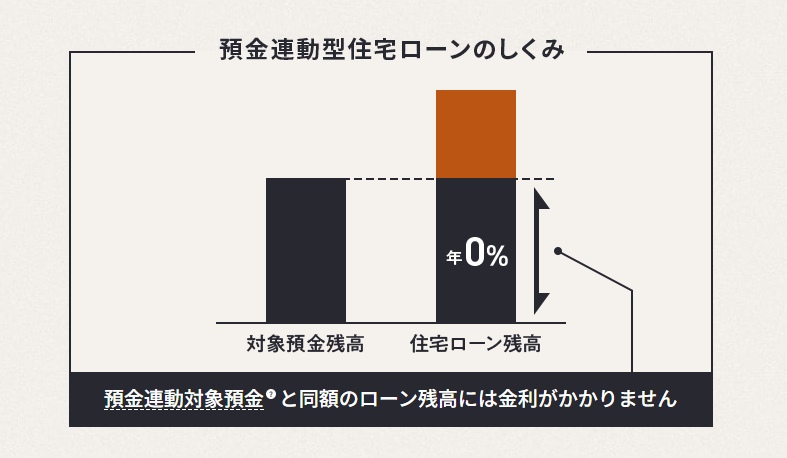
(参考:東京スター銀行 預金連動型スターワン住宅ローンより)
なお、最近は「預金の残高に応じて、支払ったローン利息の一部を後からキャッシュバックする」タイプも登場しています。利息そのものがかからない本来の預金連動型とは仕組みが異なるので、次の章で違いを確認しておきましょう。
なぜいま預金を活用した住宅ローンが注目されているのか
取扱いをやめていた銀行が、再び提供を始めた
東京スター銀行は預金連動型住宅ローンの新規受付をいったん停止していましたが、2025年1月6日に「預金連動型スターワン住宅ローン」の販売を再開しました。
岩手県の北日本銀行も、過去に扱っていた預金連動型住宅ローン「家族愛」をリニューアルし、2025年9月2日から「家族愛Re+(リプラス)」の取扱いを始めています。こちらは普通預金残高に応じてローン利息をキャッシュバックする方式です。
また、auじぶん銀行は2025年4月1日から、変動金利で契約した人向けに「普通預金連動型 住宅ローン利息キャッシュバックプログラム」を常設のプログラムとして提供しています。
金利が上がり、「繰上返済一択」ではなくなった
超低金利の時代は「余裕資金ができたら繰上返済」が定番でした。しかし2024年3月のマイナス金利解除以降、政策金利は段階的に引き上げられ、2026年9月18日の金融政策決定会合で1.25%程度に(9月24日から適用)なりました(出典:日本銀行「金融市場調節方針の変更について」)。
変動金利の住宅ローンは政策金利の動きの影響を受けやすく、利息負担を気にする家庭が増えています。一方で、教育費や病気・災害への備えを考えると、「現金はある程度手元に残しておきたい」という気持ちも自然なものです。
預金を活用した住宅ローンは、この「利息はなるべく減らしたい。でも現金は手放したくない」という両方の希望に応えられることから、関心が高まっています。銀行にとっても多くの預金を預けてもらえるメリットがあり、双方の利害が一致していることも背景にあります。
預金連動型住宅ローンのメリットとデメリット
ではここで、預金連動型住宅ローンのメリットとデメリットを見ていきましょう。
【預金連動型住宅ローンのメリット】
- メリット1:預金を減らさず利息を減らせる
- メリット2:いつでも預金を引き出し可能
- メリット3:団信にも加入できる
最大のメリットは、預金を減らすことなく利息負担を抑えられる点です。
利息を減らす方法としては、繰上返済や金利の低い住宅ローンへの借り換えもあります。ただ、繰上返済は手元の現金が減り、借り換えには事務手数料や登記費用などの諸費用がかかります。
預金連動型なら、預金を置いておくだけで利息が軽くなり、進学や車の買い替えなどでお金が必要になれば引き出せます。子育て中で支出の波が大きい家庭ほど、この「戻せる」柔軟さは心強いポイントです。
団信(団体信用生命保険)にも加入できるので、万一のときの家族の住まいも守れます。ただし、団信の費用が別途かかる商品がある点は後述します。
【預金連動型住宅ローンのデメリット】
- デメリット1:対応している銀行が少ない
- デメリット2:多額の預金が必要になる
- デメリット3:住宅ローン金利が一般に比べて高い
注目が集まっている一方で、預金連動型住宅ローンを扱う金融機関はごく限られています。現在は東京スター銀行や北日本銀行など、一部の銀行に限られるのが実情です。
また、ネット銀行などの低金利の住宅ローンと比べると、基本の金利は高めに設定されがちです。預金が少ないと、利息の軽減効果より金利の高さのほうが目立ってしまうこともあります。
さらに、商品によっては借入額や年収の条件が高く設定されていたり、取扱地域が限られていたりします。「預金があるから得そう」で決めずに、条件と費用を確認してから比べましょう。
見落としがちな「受け取れたはずの預金利息」
もう一つの注意点は、預金にも利息が付く時代に戻りつつあることです。3メガバンクの普通預金金利は2026年10月時点で年0.4%ですが、2026年9月18日に年0.5%への引き上げ(11月2日から適用)が発表されています。
東京スター銀行の場合、預金連動の対象となるスターワン円普通預金は、ローン残高と同額までの預金残高には金利が付きません。預金連動型を選ぶことは、「預金に付くはずだった利息を受け取らない代わりに、ローンの利息を減らす」選択でもあります。
キャッシュバック型も同じ考え方で、北日本銀行やauじぶん銀行は「住宅ローン金利と普通預金金利の差」をもとにキャッシュバック額を計算します。普通預金金利が上がれば、キャッシュバックの利率はその分小さくなる仕組みです。
家計で考える試算例(仮定のケース)
たとえば、借入残高4,000万円・住宅ローン金利を仮に年1.0%とし、預金連動の対象預金に1,500万円を置いたとします。この場合、1,500万円分に利息がかからないため、年間の利息軽減額はおよそ15万円(1,500万円×1.0%)が目安です。
一方、同じ1,500万円を年0.4%の普通預金に預けていれば、税引前で年6万円の利息を受け取れた計算になります。実際の差し引きの効果は「ローン利息の軽減額」から「あきらめた預金利息」を引いた金額で見るのが正確です。
※上記は仕組みを説明するための仮定の数値です。実際の金利・残高の推移・特約金利や手数料によって結果は変わります。
預金連動型住宅ローンが向いている家庭
これらを踏まえると、預金連動型住宅ローンは次のような人・家庭に向いています。
- 退職金や相続などで、まとまった預金を確保できる見込みがある
- 教育費や老後資金として、資金をなるべく手元に残しておきたい
- 経営者や医師など、年収が高く借入額も大きくなりやすい
- 親など家族の預金もあわせて、世帯で利息負担を減らしたい(家族の預金を対象にできる商品の場合)
反対に、頭金を入れると預金がほとんど残らない家庭は、一般的な低金利の住宅ローンのほうが合うことが多いでしょう。表面の金利と実際の負担の違いは、住宅ローンの実質金利と表面金利の違いもあわせて確認しておくと判断しやすくなります。
預金を活用できる住宅ローンの取扱銀行と違い
預金を活用して利息負担を減らせる主な商品を、仕組みと条件で並べました(2026年10月時点・各行公式サイトにて確認)。
| 金融機関・商品 | 利息を減らす仕組み | 対象になる預金 | 主な条件 |
|---|---|---|---|
| 東京スター銀行 預金連動型スターワン住宅ローン | 対象預金の残高と同額のローン残高に基本金利がかからない | スターワン円普通預金・スターワン外貨普通預金・スターワン積立円定期など所定の預金 | 前年度税込年収1,000万円以上(収入合算はそれぞれ500万円以上)、借入3,000万円以上3億円以内 |
| 北日本銀行 住宅ローンASUMO 預金連動型プラン 家族愛Re+ | 普通預金残高に応じ、住宅ローン金利と普通預金金利の差でローン利息をキャッシュバック(年2回入金) | 本人・同居家族・本人または配偶者の両親の普通預金(最大5口座) | 勤務地・居住地・担保物件所在地が同行の営業区域内、「安心パックプラス」付き |
| auじぶん銀行 普通預金連動型 住宅ローン利息キャッシュバックプログラム | 円普通預金の平均残高×対象預金割合×(ローン適用金利-普通預金金利)で、ローン利息の一部を最長5年キャッシュバック | 契約者と、同居する配偶者・1親等以内の親族の円普通預金 | 2025年4月1日以降に変動金利で新規契約し、プログラムにエントリー |
東京スター銀行:預金連動型の代表格。高所得・大きめの借入向け
東京スター銀行は、日本で預金連動型住宅ローンを代表する銀行で、現在は「預金連動型スターワン住宅ローン」を提供しています(いったん新規受付を停止していましたが、2025年1月6日に販売を再開しています)。
対象預金の残高がローン残高と同額以上あり、団信に加入しない場合は、借入金利(基本金利)が年0%になる設計です。円の普通預金だけでなく、外貨普通預金や積立定期なども対象預金に含められます。
団信は任意で、加入する場合は預金連動しない「特約金利」がローン残高に対して上乗せされます。ワイド団信は年0.204%、がん団信は年0.504%、夫婦の連帯債務向けの連生団信は年0.408%です。このほか所定の手数料もかかります。
融資金額は3,000万円以上3億円以内と高額に対応する一方、前年度の税込年収1,000万円以上(収入合算の場合はそれぞれ500万円以上・合計1,000万円以上)という条件があります。共働きで収入を合算する家庭も、二人それぞれの年収を確認しておきましょう。
北日本銀行:家族の預金を最大5口座まで合算できるキャッシュバック型
北日本銀行の「家族愛Re+(リプラス)」は、普通預金残高に応じて、支払った住宅ローン利息をキャッシュバックする預金連動型プランです。キャッシュバックは住宅ローン金利と普通預金金利の差をもとに毎月計算され、1月と7月に6か月分がまとめて返済口座へ入金されます。
特徴は、本人だけでなく同居の家族や、本人・配偶者の両親の普通預金も含めて最大5口座を計算の対象にできることです。親世帯の預金も活かしてマイホームを支えたい二世代の家庭には、検討しがいのある仕組みですね。
また、団信に加えて自然災害時の返済サポート、ATM利用手数料の優遇、繰上返済手数料の無料などをひとまとめにした「安心パックプラス」が付いています。安心パックプラス料は月末の融資残高をもとに計算され、毎月の返済とは別にかかる点に注意が必要です。
利用できるのは、勤務地・居住地・担保物件の所在地が同行の営業区域内にある人です。地域を問わず誰でも申し込める商品ではないことも、あわせて確認しておきましょう。
auじぶん銀行:通常の変動金利に「上乗せ」で使えるキャッシュバックプログラム
auじぶん銀行のプログラムは専用商品ではなく、通常の住宅ローンを変動金利で契約し、エントリーすると利用できる仕組みです。2025年4月1日以降に変動金利で新規契約した人が対象で、固定金利や保証付金利プランは対象外です。
キャッシュバック額は「円普通預金の月次平均残高×対象預金割合×(住宅ローン適用金利-円普通預金金利)」で計算され、住宅ローン実行月の5か月後から最長5年間、毎月現金で受け取れます。対象預金割合は、じぶんプラスのステージや給与振込の利用状況によって100%・75%・50%に分かれます。
同居する配偶者や1親等以内の親族の円普通預金残高も合算できますが、特典が入金されるのは住宅ローン契約者の口座です。商品の全体像は、auじぶん銀行の住宅ローン<保証付金利プラン>の解説記事もあわせてご覧ください(保証付金利プランはこのプログラムの対象外です)。
よくある質問
Q. 教育費を貯めながら住宅ローンの利息も減らしたい共働き世帯に、預金連動型は向いていますか?
A. 相性の良い選択肢の一つです。教育資金を取り崩さずに利息の軽減に活かせ、進学などで必要になればいつでも引き出せます。ただし対象預金には利息が付かない、または低いことが多く、預金が少ないと効果も限られます。低金利の住宅ローンと総負担額で比べてから選びましょう。
Q. 預金連動型と、金利の低いネット銀行の住宅ローンはどちらが得ですか?
A. 分かれ目は「借入額に対してどれくらいの預金を維持できるか」です。預金が多いほど預金連動型の実質的な負担は小さくなり、預金が少ないなら単純に金利の低い住宅ローンのほうが有利になりやすい構図です。特約金利や手数料も含めた総返済額で比較してください。
Q. 親や家族の預金も、利息を減らす対象にできますか?
A. 商品によります。北日本銀行の家族愛Re+は、本人・同居家族・本人または配偶者の両親の普通預金を最大5口座まで対象にできます。auじぶん銀行のプログラムも、同居する配偶者や1親等以内の親族の円普通預金残高を合算できます(特典の入金先は契約者の口座)。
Q. 東京スター銀行のスターワン住宅ローンは誰でも申し込めますか?
A. 前年度の税込年収1,000万円以上(収入合算の場合はそれぞれ500万円以上)で、借入額3,000万円以上の人が対象です。年収や担保評価によって融資額が制限されることもあるため、条件を満たすかを先に確認しておくと安心です。
まとめ
預金連動型住宅ローンは、金利が上がる局面で「現金を手元に残しながら利息を抑えたい」という家庭のニーズに合い、再び注目を集めています。
ただし、扱う銀行は少なく、年収・借入額・取扱地域などの条件や、特約金利・手数料といった費用もあります。「ローン利息の軽減額」と「あきらめる預金利息・追加の費用」を差し引きして、低金利の住宅ローンと比べることが大切です。
メリットと注意点をさらに詳しく知りたい方は、預金連動型住宅ローンのメリット・デメリットの解説も参考にしてください。金利・条件・取扱状況は変わることがあるため、最新の内容は各金融機関の公式サイトでご確認ください。
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
- フラット35の借り換えは同じ銀行でもできる?条件とできないケース
- 預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
- 関西みらい銀行の住宅ローン|金利・団信・ペアローンを解説
- PayPay銀行の住宅ローン金利|2026年10月は変動1.580%
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)2026年10月の住宅ローン金利|変動2.000%
2026.10.09NEW住宅ローン
2026.10.09NEW住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
2026.10.06住宅ローン
2026.10.04住宅ローン
2026.10.03住宅ローン
2026.10.01住宅ローン
2026.10.01住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
