愛知県の住宅ローンおすすめ比較ランキング|あいち銀行・名古屋銀行の金利は?
2026年9月18日
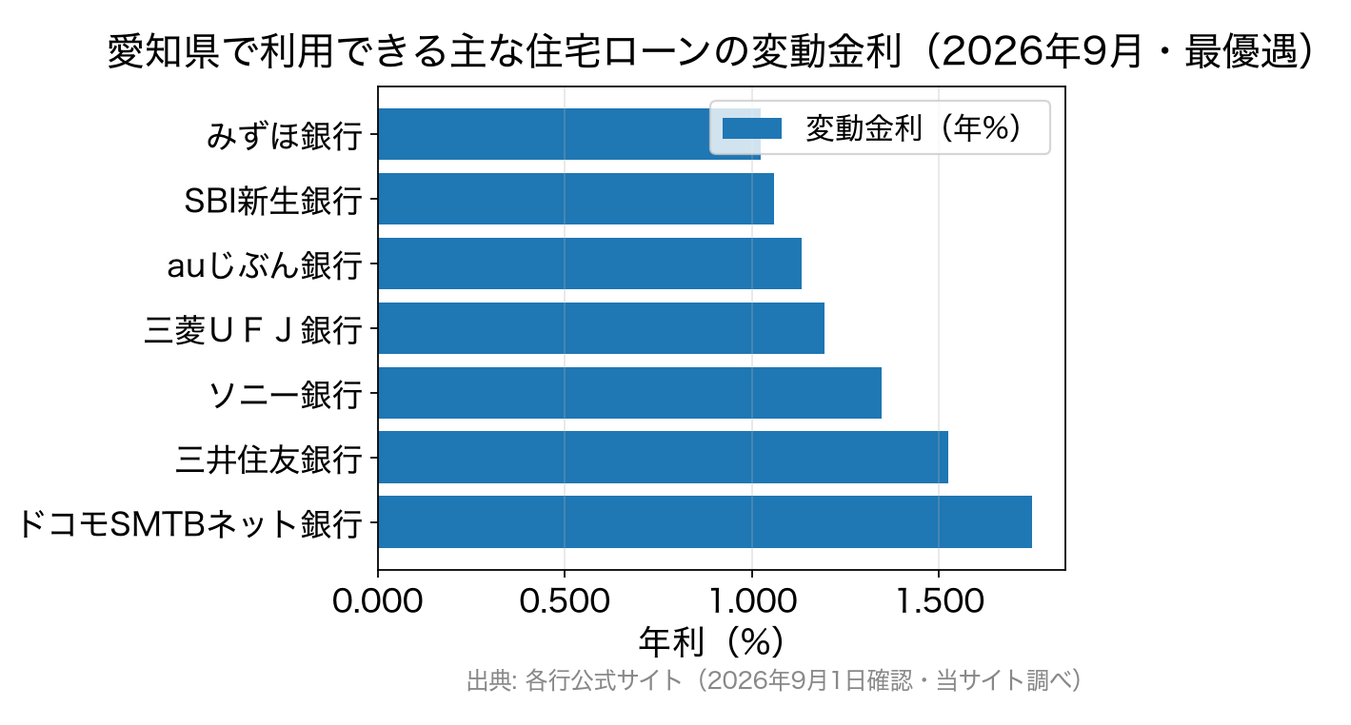
愛知県で住宅ローンを組むなら、まず候補に入るのはシェア1位の三菱UFJ銀行(2026年9月の変動金利は最優遇で年1.195%)と、auじぶん銀行(年1.134%)・SBI新生銀行(年1.060%)などのネット銀行です。金利水準はほぼ横並びなので、ご家族の万一に備える団信や諸費用まで含めて選ぶのが失敗しないコツです。
地元のあいち銀行・名古屋銀行・岡崎信用金庫は基準金利(年3.125〜3.375%)からの引き下げ幅が取引条件で決まるため、店舗で優遇後の金利を確認したうえで比べる必要があります。全期間固定のフラット35は、どの窓口でも2026年9月の最頻金利は年3.460%(返済期間21年以上・融資率9割以下)です。
愛知県は日本の中部地方に位置し、人口約750万人が暮らしています。県庁所在地は名古屋市で、世界有数の大企業であるトヨタ自動車の本拠地や、航空産業の拠点として知られています。三種の神器のひとつ草薙神剣を祀る熱田神宮や、城下町として栄えた岡崎城など、歴史や文化も豊かな地域です。
人口は東京都、神奈川県、大阪府に続いて4番目、都道府県別の総生産では東京都・大阪府に次ぐ3番目の規模です。

金融事情について簡単にまとめると、愛知県は東海銀行の地盤でした。そのため、東海銀行の流れを汲む三菱UFJ銀行が多くの店舗を展開していて、三菱UFJ銀行のシェアが非常に高い地域です。
もちろん、愛知県は経済規模が大きいので、他のメガバンク(三井住友銀行、みずほ銀行)や首都圏を中心に営業しているりそな銀行も店舗進出しています。
地銀や信金も多数営業しています。2025年1月1日には愛知銀行と中京銀行が合併して「あいち銀行」が発足し、名古屋銀行と並ぶ地元の有力地銀となりました。ほかにも碧海信用金庫、瀬戸信用金庫、岡崎信用金庫などの信用金庫も一定の規模なのですが、店舗数・取引数ともに三菱UFJ銀行が圧倒しています。
なお、愛知県に住んでいる人は三菱UFJ銀行の口座を利用している人が多いと思いますが、実は愛知県はかなり幅広い住宅ローンの選択肢があるエリアと言えます。
もちろん、日本のどこに住んでいても(離島を除く)平等に利用できるネット銀行の住宅ローンも問題なく利用できます。
以下、愛知県にお住まいの方におすすめの住宅ローンを一覧・ランキング形式で紹介します。なお、都道府県を問わない住宅ローンのランキングも合わせて参照してください。
愛知県で人気1位の住宅ローンは三菱UFJ銀行
愛知県は旧東海銀行の営業基盤で盤石な地位を築いている三菱UFJ銀行が住宅ローンシェア1位となっています。
三菱UFJ銀行は国内有数の住宅ローン取扱い金融機関でもあります。三菱UFJ銀行では、ネット申込み専用(店舗相談不可)の住宅ローンも取り扱っています。このネット専用住宅ローンでは、ネット銀行と遜色ない金利水準の商品を提供しています。
実際、2026年9月の三菱UFJ銀行の変動金利は最優遇で年1.195%と、auじぶん銀行(年1.134%)やSBI新生銀行(年1.060%・自己資金10%以上優遇)と肩を並べる水準です(各行公式サイト・2026年9月1日確認)。ドコモSMTBネット銀行(旧・住信SBIネット銀行)のWEB申込コースは2026年9月に年1.750%へ引き上げられており、「ネット銀行なら必ず安い」とは言えなくなっています。
また、みずほ銀行(年1.025%・ローン取扱手数料型)もこれに近い水準です。三菱UFJ銀行も含め、メガバンクや地方銀行の住宅ローンは審査の結果で適用される金利が変わってくるので、必ずしも最優遇金利で借りられるわけではないという点には注意が必要です。三菱UFJ銀行の商品の詳しい特徴は「三菱UFJ銀行の住宅ローン|取扱残高No.1・団信4プラン」で家族目線から解説しています。
愛知県に住んでいるのであれば三菱UFJ銀行の住宅ローンを選んでおけば問題がないようにも感じられますが、近年、大手銀行の住宅ローン残高はインターネット銀行に押されて減少傾向が続いてきました。
ネット銀行は、店舗を持たずに人件費があまりかからない効率的なコスト構造を武器に低金利の住宅ローンを提供してきました。もっとも、2026年にかけての金利上昇局面ではネット銀行も変動金利を引き上げており、金利水準だけならメガバンクの最優遇金利と拮抗する状況になっています。
それでもネット銀行の住宅ローンには「疾病保障」が無料で付帯されることが多く、ご家族の万一への備えまで含めると表面上の金利差以上の違いがあるのが実態です。たとえばauじぶん銀行では、がん・4疾病の50%保障と全疾病の長期入院保障が上乗せ金利なしで付きます(詳しくは「auじぶん銀行の住宅ローン|金利・がん50%団信・諸費用」)。
参考までにネット銀行などの住宅ローンの金利を一覧形式で紹介しておきますので確認してみてください。
| 変動金利 | 備考 | |
|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース)※3 | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 通常の団体信用生命保険、全ての病気やケガに備える全疾病保障に加え、お借入時のご年齢に応じてガン診断時給付を含む3大疾病保障特約(50%)を基本付帯 |
| SBI新生銀行 | 年1.340%(金利優遇プログラム適用時) | すべての病気やケガによる就業不能を保障する全疾病保障付団信が金利上乗せなしで付帯。 ※金利優遇プログラム適用時 |
| PayPay銀行※4 | 年1.580%(全期間引下型) | ソフトバンクユーザ限定の金利優遇に注目。 個人事業主・法人経営者向けの専用住宅ローンも用意。 |
| ソニー銀行 | 年1.847%(新規購入) (変動セレクト) | 2023年11月1日以降、物件の購入価格を超えて借り入れる場合は金利が年0.05%上乗せになります(新規購入時)。
がんと診断されるだけで住宅ローン残高が1/2になる疾病保障が無料付帯。 |
| みずほ銀行ネット住宅ローン | 年1.275%~ | メガバンクのみずほ銀行がネット限定の低金利住宅ローンを提供中。50歳まで年0.1%の上乗せでがん団信に加入可能。 |
※2 物件価格の80%以下で住宅ローンをお借入れの場合。審査結果によって、金利に年0.1%~年0.30%上乗せとなる場合があります。借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に年0.15%が上乗せとなります。
※3 物件価格の80%以下で住宅ローンをお借入れの場合。借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に年0.15%が上乗せとなります。
※4 新規借り入れ、自己資金10%以上の場合
商品性ではネット銀行の住宅ローンも十分魅力的であるにもかかわらず大手銀行の住宅ローンを利用する人がまだまだ多いのは、①多くの支店があること(店舗網)、②不動産会社に住宅ローンを紹介してもらう不動産会社提携(営業力)、③長年培ってきたブランド力(安心感)があるためです。
なお、ネット銀行の住宅ローンを利用しない人の大半はサービス内容を確認・比較したわけではなく、「ネット銀行が自分も使えると思っていない」「よくわからない銀行だから」「対面で相談できないのが不安だから」のような理由で避けているだけと言われています。
銀行選びにも情報格差が残っていると言え、低金利・疾病保障・先進性といった「商品力」で勝負しているネット銀行の住宅ローンには、無料の疾病保障などの将来への備えが充実していることもあり、いわゆる「ネットリテラシー」が高い人から順に流れて行っているという構図が続いています。
最近ではネット銀行でもzoomなどをつかったオンラインでの対面相談を受付しているところも出てきました。対面で相談できないから不安、という人でも気軽に銀行担当者とオンラインで対面相談ができるのは嬉しいサービスです。
最終的に、メガバンクなどの大手銀行を選ぶのか、ネット銀行を選ぶのかはご自身で決めるしかありませんが、住宅ローンの金利と商品性をしっかりと比較して仮審査の申込先を決め、後悔しないようにしましょう。住宅ローンは借入金額が大きいので少しの金利差でも総返済額が100万円単位で変わってきますので、可能であればネット銀行の住宅ローンも検討したいですね。
愛知県の地銀・信用金庫の住宅ローンの水準は?
以下は2026年9月の変動金利の金利一覧です(各行公式サイト調べ)。メガバンク・ネット銀行は最優遇金利、地銀・信金は基準金利(店頭表示金利)を掲載しています。地銀・信金は取引条件や審査に応じて基準金利から引き下げが受けられるため、実際の適用金利は店頭で確認が必要です。
| 金融機関名 | 変動金利(2026年9月) |
| 三菱UFJ銀行 | 年1.195%~(最優遇・2026年9月1日確認) |
| みずほ銀行 | 年1.025%~ ローン取扱手数料型(最優遇・2026年9月1日確認) |
| 三井住友銀行 | 年1.525%~ WEB申込専用住宅ローン(最優遇・2026年9月1日確認) |
| auじぶん銀行 | 年1.134%(全期間引下げプラン・物件価格80%以下・2026年9月1日確認) |
| SBI新生銀行 | 年1.060%(自己資金10%以上優遇・2026年9月1日確認) |
| あいち銀行(旧・愛知銀行/中京銀行) | 基準金利 年3.375%(2026年9月16日現在。引き下げは取引条件・審査により決定) |
| 名古屋銀行 | 基準金利 年3.125%(2026年9月14日現在。名銀スーパー住宅ローン・保証料不要。優遇プランあり) |
| 岡崎信用金庫 | 基準金利 年3.325%(2026年9月1日現在。マイホームローン・各種金利プランあり) |
出典:三菱UFJ銀行 住宅ローン金利/あいち銀行 ローン金利/名古屋銀行 ローン金利/岡崎信用金庫 貸出金利(いずれも当サイト調べ)。条件によって適用される金利が異なります。
なお、日銀が2026年6月に政策金利を1%程度へ引き上げたことを受け、主要行の短期プライムレートは2026年8月3日に年2.375%となり、三菱UFJ銀行は2026年9月から変動金利の基準金利を見直しています(三菱UFJ銀行 住宅ローンコラム)。あいち銀行の基準金利も7月時点の年3.125%から9月16日現在は年3.375%へ上がっており、地銀・信金にも順次波及しています。
愛知県のおすすめのフラット35は?
国土交通省が所管する住宅金融支援機構と民間の金融機関が提携して提供しているのが、長期固定型の住宅ローン、フラット35です。愛知県でも多くの金融機関がフラット35を扱っていますが、手数料のタイプ(定率型・定額型)で金利や初期費用に差があるのでしっかり比較をしたいですね。
2026年9月のフラット35(融資率9割以下・21年以上35年以下・団信込み)の最多金利は年3.460%、20年以下は年3.140%です(住宅金融支援機構【フラット35】金利情報・2026年9月1日確認)。早速ですが、愛知県で利用可能なフラット35を取り扱う金融機関を比較してみましょう。
| 金融機関 | フラット35の金利(2026年9月・9割以下・21年以上35年以下・団信込) | 事務手数料(税込) |
| あいち銀行 | 3.460%(定率型)/3.580%(定額型) | 定率型・定額型あり(金額は窓口で要確認) |
| 名古屋銀行 | 3.460%(手数料定率型)/3.710%(手数料定額型) | 定率型:借入額×1.87%/定額型:55,000円 |
| 岡崎信用金庫 | 3.460%(定率融資手数料)/3.680%(定額融資手数料) | 定率・定額の2タイプ(金額は窓口で要確認) |
| SBIアルヒ | 3.460% | 2.20%(最低220,000円)※ |
なお、フラット35では自治体と連携し地域連携型のフラット35を取り扱っています。
愛知県で地域連携型に対応している自治体は
|
名古屋市 |
岡崎市 | 春日井市 |
| 豊川市 |
碧南市 |
刈谷市 |
| 豊田市 | 西尾市 |
蒲郡市 |
| 犬山市 | 小牧市 |
稲沢市 |
| 東海市 | 知立市 |
田原市 |
| 大口町 |
扶桑町 |
東浦市 |
| 美浜町 |
幸田町 |
|
の20自治体となっています(対象自治体は変更されることがあります。最新の状況はフラット35公式サイトの地域連携型のページで確認できます)。
注文住宅でマイホームを建てる場合、土地購入代金を用意しなければならないのはもちろん、建物建築費用(着工時・上棟時・引渡し時)をマイホームが完成する前に支払う必要があります。通常の住宅ローンは、住宅が完成してから契約して利用することになりますが、それまでの中間の支払いに対応するのがつなぎ融資です。 地銀もつなぎ融資には対応していますが、住宅ローンの金利・手数料・疾病保障などの条件を考えるとネット銀行などが提供する全国区のお得な住宅を利用した方が有利です。以下に住宅ローン金利や条件が優れていて、かつ、つなぎ融資に対応しているおすすめの住宅ローンを紹介しておきます。
SBI新生銀行はグループ会社のアプラスと連携してつなぎ融資を利用できますし、SBIアルヒでは独自のつなぎ融資を提供しています。
SBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
愛知県で利用可能な主な住宅ローン一覧
それでは、以下に愛知県で利用可能な住宅ローンを一覧形式で紹介します。最新の金利やサービス内容は各金融機関のホームページなどで確認するようにお願いします。
愛知県に店舗を構える銀行の中で最も住宅ローンを貸し出しているのは、前述の通り三菱UFJ銀行です。
| 金融機関名 | 住宅ローン金利 | 一部繰上 返済手数料 |
保証料 |
|---|---|---|---|
| auじぶん銀行 | — | 無料 | 無料(※) |
| SBI新生銀行 | — | 無料 | 無料 |
| ソニー銀行 | 最新の金利を確認 | 無料 | 無料 |
| SBIアルヒ | 最新の金利を確認 | 無料 | 無料 |
| ドコモSMTBネット銀行 | — | 無料 | 無料 |
| みずほ銀行 | — | 無料 | 有 |
| 三菱UFJ銀行 | — | 無料 | 有 |
| 三井住友銀行 | — | 無料 | 有 |
| あいち銀行 | — | 有料 | 有 |
| 名古屋銀行 | — | 有料 | 有(名銀スーパー住宅ローンは不要) |
| 岡崎信用金庫 | — | 有料 | 有 |
| 東海ろうきん | — | 有料 | 有 |
| JAバンクあいち | — | 有料 | 有 |
※auじぶん銀行の住宅ローンは、審査の結果、保証会社を利用する場合は、保証料相当額を上乗せした金利が設定されますが、別途支払う保証料はありません。
※旧・中京銀行は2025年1月1日の合併により「あいち銀行」になりました。
auじぶん銀行やSBI新生銀行の住宅ローンは、メガバンクや地銀で優遇金利の適用の条件となる、給与受け取り口座への指定、カードローン・クレジットカードの発行などの金利優遇条件がないのでおすすめです。
SBI新生銀行は保証料0円・一部繰上返済手数料0円に加え、事務取扱手数料が借入金額の2.20%(税込)の定率型とコスト構造がわかりやすく、店舗とオンラインの両方で相談できる点も家族で検討しやすいポイントです。
地方銀行などは収益の確保や利用者の囲い込みのために住宅ローン利用時に色々な金融商品を営業してきます。
店舗に住宅ローンの相談に行ったにも関わらず、カードローンとかクレジットカードなどを作らないと住宅ローンの金利が高くなると言われてしぶしぶ契約している人は多く、こうした営業を避けたい人は、そのような条件が最初から存在しない住宅ローンを選ぶようにしましょう。
なお、多くの銀行は4月と10月の年2回、短期プライムレートをもとに変動金利を見直します。2026年8月の短プラ引き上げは10月の見直しで既存契約にも反映される可能性があるため、いま変動金利で返済中の方は次回の見直し時期と返済額を返済予定表で確認しておくと安心です(2026年9月時点)。
愛知県の住宅ローン選びでよくある質問
Q. 愛知県で住宅ローンはどこがいいですか?
A. 金利だけで見ると、2026年9月はSBI新生銀行(年1.060%)・auじぶん銀行(年1.134%)・三菱UFJ銀行(年1.195%)がほぼ横並びです。対面で相談したい・不動産会社との連携を重視するなら三菱UFJ銀行、団信の手厚さや諸費用の分かりやすさを重視するならauじぶん銀行やSBI新生銀行が向いています。
Q. あいち銀行・名古屋銀行の住宅ローン金利はいくらですか?
A. 店頭の基準金利(変動)は、あいち銀行が年3.375%(2026年9月16日現在)、名古屋銀行が年3.125%(2026年9月14日現在)です。実際にはここから取引条件や審査に応じた引き下げが入るため、優遇後の金利を窓口で確認してから他行と比べてください。
Q. 愛知県でフラット35はどこで借りるのがいいですか?
A. 2026年9月のフラット35(21年以上・9割以下)の金利は、あいち銀行・名古屋銀行・岡崎信用金庫・SBIアルヒのいずれも定率型で年3.460%と同じです。差が出るのは事務手数料と手続きのサポートなので、手数料の総額と相談のしやすさで選ぶのが基本です。
Q. 子育て世帯は変動金利と固定金利のどちらを選ぶべきですか?
A. 2026年9月時点で変動(年1.0〜1.2%台)と全期間固定(年3.460%)の差は2ポイント以上あります。教育費のピークが返済中に重なるご家庭は、変動を選ぶなら金利上昇時に返済額が増えても家計が回るかを試算し、余裕が小さい場合は固定や当初固定も検討すると安心です。どちらが得かは断定できないため、返済比率に余裕を持たせることを優先してください。
※本ページの金利は当サイト調べです。最新の金利・条件は必ず各金融機関の公式サイトでご確認ください。
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
- フラット35の借り換えは同じ銀行でもできる?条件とできないケース
- 預金連動型住宅ローンが再注目される理由は?仕組みと取扱銀行を解説
2026.10.12NEW住宅ローン
2026.10.12NEW税制
2026.10.12NEW住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
2026.10.06住宅ローン
2026.10.04住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
