がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
公開日: 2026年9月26日 更新日: 2026年9月27日

がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
がんと診断された人の5年相対生存率は、2018年に診断された人で男女計64.8%まで上がっています。治療を受けながら暮らしを続ける人が増えた今、住宅ローンを返済中のご家庭が備えるべきなのは「亡くなったとき」だけでなく、治療で働けない期間の返済と収入減です。団信の特約・公的な給付・貯蓄の3つを組み合わせて考えるのが基本になります。
マイホームを購入するご家庭の多くは住宅ローンを利用し、20年・30年と長い時間をかけて返済していきます。その途中で大きな病気に見舞われたとき、ご家族の暮らしと住宅ローンはどうなるのか。ここでは、とくに「がん」に注目して最新のデータを確認し、家族としての備え方を整理します。
国立がん研究センターの最新がん統計によると、日本人が生涯のうちにがんと診断される確率は、男性61.1%、女性50.1%(2023年データに基づく)。まさに「2人に1人ががんになる」時代です。がんは日本人の主要な死亡原因の一つであり、2024年には384,111人(約38万人)ががんで亡くなっています。
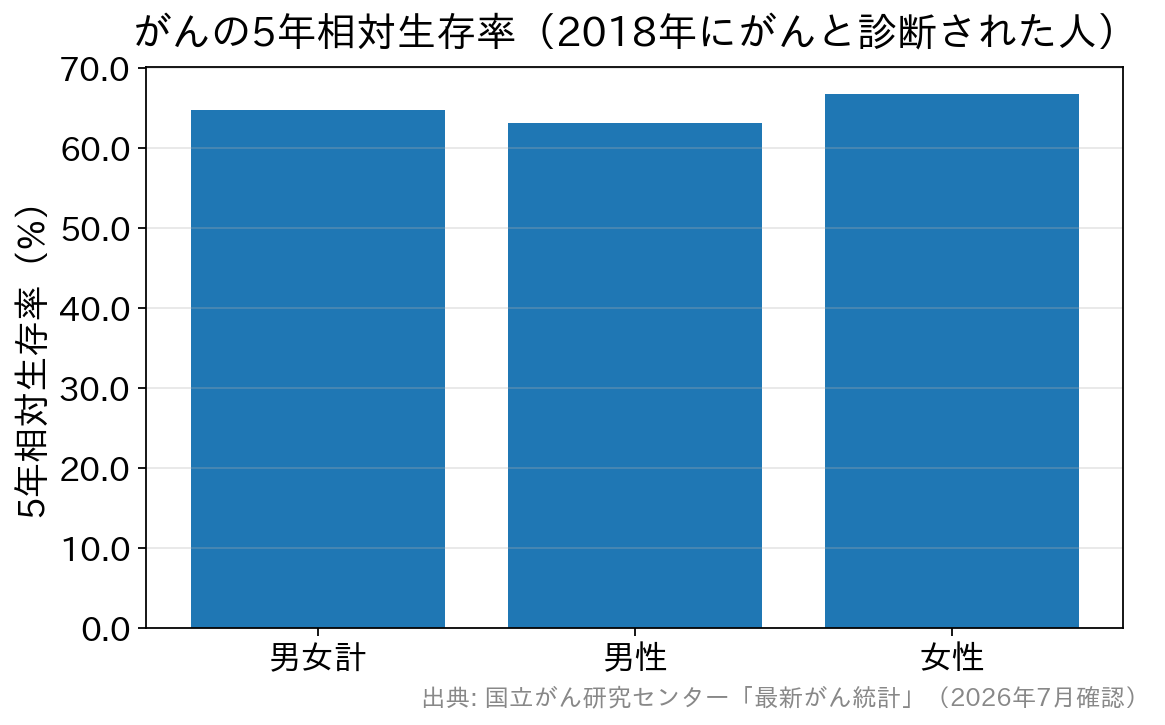
一方で、治療の成績は着実に良くなっています。2018年にがんと診断された人の5年相対生存率は、男女計で64.8%(男性63.2%、女性66.8%)です(全国がん登録)。ひと昔前の「不治の病」というイメージは、確実に変わりつつあります。
また、2024年のがんの部位別の死亡者数を見ると、男性のトップ3が肺・大腸・胃、女性のトップ3が大腸・肺・膵臓となっています。
出典:国立がん研究センター がん情報サービス「最新がん統計」(2026年7月更新)
がんの生存率が高まり「治る病気」に近づいている一方で、見落とせないのが治療中の収入の問題です。
国立がん研究センターの「令和5年度患者体験調査」(2025年7月公表)では、がんと診断されたときに収入のある仕事をしていた人のうち、53.4%が休職・休業し、19.4%が退職・廃業していました。さらに退職・廃業した人の58.3%は、治療が始まる前に仕事を辞めていたという結果です。治療と仕事の両立支援は進んでいますが、診断直後の不安の中で職を離れる人はいまも少なくありません。
家族を守る団信──「ローン残高がゼロになる」保障の意味
万が一の事態に備えるためには、団体信用生命保険(団信)への加入や、個別のがん保険・医療保険の検討が重要です。
団信とは、ローン契約者が死亡や高度障害になった際に、残りのローンが保険で返済される仕組みです。最近では、がんや心筋梗塞、脳卒中などの重い病気にかかった場合にもローン残高がゼロ(または半分)になる「がん団信」や「三大疾病保障付き団信」、病気やケガで働けない状態が続いたときに備える「全疾病保障」などの特約を付けられるプランが増えています。
がんと診断された時点で住宅ローンの返済がなくなれば、毎月の返済分を治療費や生活費、お子さまの教育費に回せます。「住まいの安心」が「治療に専念できる環境」に直結する──これが家族にとっての団信の本当の価値です。
がん保障付きの団信は、上乗せ金利の有無・保障割合(残高の100%か50%か)・加入できる年齢・支払いの条件(診断確定で支払うか、働けない状態の継続が条件か)が金融機関ごとに異なります。上乗せなしで付けられる銀行もあれば、年0.1〜0.3%程度の上乗せが必要な銀行もあるため、保障の中身と金利をセットで比べることが大切です。各行の違いはがん団信・全疾病保障が無料の住宅ローン比較で詳しく解説しています。
また、無理のない返済計画を立て、十分な貯蓄を持つことも、病気で収入が減ったときのリスク軽減につながります。教育費のピークとローン返済が重なる時期に「もしも」が起きても家計が回るか、一度シミュレーションしておくと安心です。
公的制度で支えられる部分──傷病手当金と高額療養費制度
団信や民間の保険を考える前に、まず公的な制度でどこまで支えられるかを知っておくと、保障の重複や過不足を防げます。
会社員や公務員など、勤務先の健康保険に加入している方は、病気やケガで仕事を休み給与が受けられないときに傷病手当金を受け取れます。支給額はおおむね直近12か月の標準報酬月額の平均の3分の2が目安で、支給期間は支給開始日から通算1年6か月です(協会けんぽ「傷病手当金」)。
医療費については、1か月の自己負担に上限を設ける高額療養費制度があります。この制度は2026年8月に見直され、月ごとの自己負担の上限が引き上げられた一方で、長く治療が続く人向けに「年間上限」が新設され、上限を超える月が年3回以上ある場合の「多数回該当」の金額は維持されています(協会けんぽ「令和8年8月から高額療養費制度が見直されます」)。
ただし、傷病手当金は給与の全額ではなく、住宅ローンの返済額までカバーできるとは限りません。また、自営業・フリーランスの方が加入する国民健康保険では、傷病手当金は一般的に支給の対象外です。収入の柱となる方の働き方によって、団信の特約で厚く備えるべきかどうかが変わります。
働き方別に考える「がんへの備え」の優先順位
| 家庭のタイプ | 公的な支え | 住宅ローンで意識したい備え |
|---|---|---|
| 会社員の片働き | 傷病手当金(最長通算1年6か月)・高額療養費 | 収入が1本のため、がん団信や全疾病保障で残高・返済を守る価値が大きい |
| 共働き(収入合算・ペアローン) | それぞれの勤務先の傷病手当金・高額療養費 | ペアローンは団信が各自の借入分のみ。夫婦どちらの万一にも備えるなら連生型の団信も選択肢 |
| 自営業・フリーランス | 高額療養費(傷病手当金は一般的に対象外) | 働けない期間の収入減が直撃しやすく、就業不能に備える全疾病保障や生活防衛資金の比重が高い |
たとえば、会社員の夫が一人で年収600万円・借入3,500万円を返しているご家庭と、共働きで収入を合算しているご家庭では、同じ「がんになったら」でも家計への影響の大きさがまったく違います。ご家庭の形に合わせて、どこを厚くするかを考えてみてください。
すでに返済中の方・ペアローンのご夫婦へ
すでに住宅ローンを返済している状態でがんと診断された場合は、まずご自身が加入している団信・特約の保障内容を確認しましょう。がん保障付きであれば、支払いの条件(診断確定で支払われるか、所定の状態が続くことが条件か)を保険証券や契約内容で確かめます。
そのうえで、金融機関に相談して返済計画の見直しや一時的な返済負担の軽減を検討してもらうことが重要です。場合によっては借り換えも視野に入りますが、健康状態によっては新たな団信に加入できず、借り換えが難しくなることもあります。がん保障の充実した住宅ローンへの見直しは、健康なうちに検討しておくのが鉄則です。
共働きのご夫婦がペアローンを組んでいる場合は、注意点がひとつあります。団信は原則としてそれぞれの借入分にしか適用されないため、どちらかががんになっても、もう一方の返済はそのまま続きます。金融機関によっては、夫婦どちらかの万一の際に両方の残高が保障される連生型の団信を扱っていることもあるので、世帯で借りる方は取り扱いの有無を確認してみてください。診断後の働き方と団信の関係は団信だけで住宅ローンの備えは大丈夫?がん診断で2割が退職する現実でも解説しています。
よくある質問(子育て世帯のがん保障)
Q. がん団信に入っていれば、がん保険は不要ですか?
A. 役割が異なります。がん団信がカバーするのは住宅ローンの残高で、治療費・通院費・収入減少分は対象外です。住居費の心配をなくす団信と、治療と生活を支えるがん保険・医療保険は補完関係にあるので、家計に合わせて組み合わせを考えましょう。
Q. 子どもが小さい家庭では、どんな保障を優先すべきですか?
A. 収入の柱となる方の「ローン残高+生活費・教育費」を軸に考えます。がん団信で住居費のリスクを抑えたうえで、貯蓄や収入保障で教育費のピーク(高校・大学)に備えるのが基本形です。保障を厚くしすぎて毎月の家計を圧迫しないよう、上乗せ金利の有無も確認しましょう。
Q. 自営業でも、がんで働けないときの公的な給付はありますか?
A. 医療費には高額療養費制度が使えますが、国民健康保険では傷病手当金は一般的に支給されません。働けない期間の収入減に備えるなら、全疾病保障などの就業不能に備える団信や、生活費数か月分の貯蓄をより意識しておきたいところです。
Q. がんと診断された後でも、住宅ローンの借り換えはできますか?
A. 団信への加入が必要な住宅ローンでは、告知内容によって加入できず借り換えが難しくなることがあります。団信の加入が任意のフラット35などの選択肢もありますが、保障のない状態で借りることになるため、見直しは健康なうちに検討しておくのが安心です。
最後に、ネット銀行のがんなどの病気に対する保障付きの住宅ローンを一覧形式で紹介しておきますので、参考にしてください。最新の保障内容・条件は各金融機関の公式サイトでご確認ください。
| 変動金利 | 10年固定 | ガンに対する保障 | |
|---|---|---|---|
| SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース) | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 年3.379%〜 (当初引下げプラン・2026年10月) | 通常の団体信用生命保険、全ての病気やケガに備える全疾病保障に加え、お借入時のご年齢に応じてガン診断時給付を含む3大疾病保障特約(50%)を基本付帯 |
| SBI新生銀行(※1) | 年1.340%(金利優遇プログラム適用時) | 年3.380%(自己資金優遇金利) | SBI新生銀行の住宅ローンでは、がんや脳卒中、急性心筋梗塞などの重大疾病、またはケガ・病気による要介護状態に備えるための疾病保障付き団信を選択することができます。これにより、所定の状態に該当した場合、住宅ローンの残高が全額免除(ゼロ)される仕組みとなっています。 |
| ソニー銀行 | 年1.847%(新規購入) (変動セレクト) | 年3.715% (固定セレクト) | がんと診断されるだけで住宅ローン残高が1/2に免除される ※2023年11月1日以降、物件の購入価格を超えて借り入れる場合は金利が年0.05%上乗せになります(新規購入時)。 |
| PayPay銀行 | 年1.580%(全期間引下型) | 年3.520%(当初期間引下型) | がんと診断されるだけで住宅ローン残高が1/2に免除される |
| auじぶん銀行 | 年1.734%(全期間引下げプラン)(※1) (新規借り入れ) | 年3.470%(当初期間引下げプラン)(※1) | がんと診断されるだけで住宅ローン残高が1/2に免除される、入院が6ヶ月継続すると住宅ローン残高がゼロ(チャラ)になる。保証料は無料。(審査の結果で保証会社を利用することになった場合は、保証料相当額を上乗せした金利が設定されますが、別途支払う保証料はありません)。 |
| 楽天銀行 金利選択型 | 1.747%~ | 4.074%~ | がんと診断されるだけで住宅ローン残高が1/2に免除される、就業不能が1年継続すると住宅ローン残高がゼロ(チャラ)になる |
| 2026年10月金利・当サイト調べ |
※1 自己資金10%以上の場合
無料の疾病保障付き住宅ローンの解説記事一覧
ネット銀行の住宅ローンを中心に無料の疾病保障サービスが付帯する住宅ローンが増えています。みんなの住宅ローンでは、疾病保障サービスの特徴を解説した記事を用意しています。住宅ローン選びの参考にしてください。
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- フラット35の中古住宅融資が使いやすく!簡易リフォームや「中古プラス」を解説
- 住宅ローン控除とは?控除率・借入限度額・戻る金額と手続き
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
- 狭小住宅が注目される理由は?住宅ローン・減税の床面積の注意点
- すまい給付金とは?終了した制度の概要といま使える住宅取得支援
- 定年後も住宅ローンが残る?老後の返済問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
2026.10.26住宅ローン
2026.10.25税制
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.23住宅ローン
2026.10.22住宅ローン
2026.10.20住宅ローン
2026.10.15住宅ローン
2026.10.14住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者