ドコモSMTBネット銀行の新しい住宅ローン「期日一括返済併用型住宅ローン」
公開日: 2026年9月18日

ドコモSMTBネット銀行の新しい住宅ローン「期日一括返済併用型住宅ローン」

住宅ローンは、借りたお金を毎月少しずつ返済していくのが一般的です。
そんな中、ドコモSMTBネット銀行が取り扱う「期日一括返済併用型住宅ローン」は、元金の一部を最後まで据え置き、最終返済日にまとめて返す新しいタイプの住宅ローンです。
毎月の返済額を抑えやすい一方、最後にまとまった金額を返済する必要があります。「毎月の返済額が抑えられるなら、お得では?」と思うかもしれませんが、通常の住宅ローンより金利が上乗せされるほか、期日一括返済部分は元金が減らないため、総支払額は増える仕組みです。
この記事では、ドコモSMTBネット銀行の期日一括併用型住宅ローンについて、一般的な住宅ローンとの違いや返済イメージ、利用時の注意点を解説します。
ドコモSMTBネット銀行が新しい住宅ローンを開始
ドコモSMTBネット銀行は、2026年6月1日から「期日一括返済併用型住宅ローン」の取り扱いを開始しました。商品開始時は「住信SBIネット銀行」の名称でしたが、2026年8月3日に商号を変更し、現在は「ドコモSMTBネット銀行」として提供されています。
この商品は、通常の住宅ローンのように元金を毎月返済する部分と、元金の一部を最終返済日にまとめて返済する部分を組み合わせた「ハイブリッド型」の住宅ローンです。
ドコモSMTBネット銀行によると、メガバンクおよびネット銀行では初めてのハイブリッド型住宅ローンとされています。
都心部を中心としたマンションの価格の上昇を背景に、毎月の返済負担を抑えながら資産価値の高いマンションを購入したい人や、将来の住み替えを考えている人などを対象にしています。
「期日一括返済併用型住宅ローン」とは?
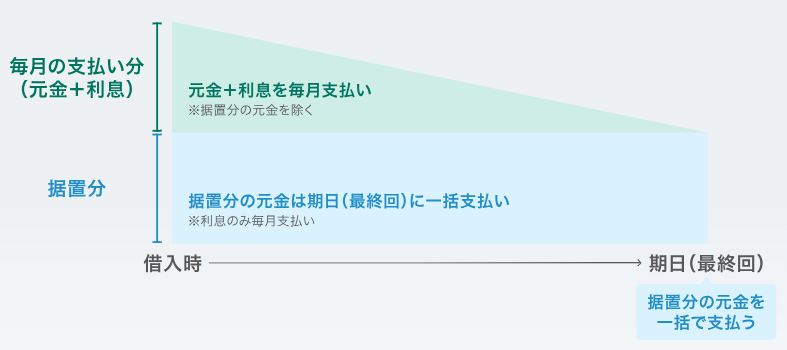
期日一括併用型住宅ローンは、担保評価額の50%に相当する元金をあらかじめ決めた最終返済日に一括返済する仕組みです。残りの元金は、一般的な住宅ローンと同じように元利均等返済または元金均等返済で返します。
期日一括返済部分については、返済期間中は利息のみを支払います。
そのため、元金の一部を毎月返済する必要がなく、通常の住宅ローンと比べて月々の返済額を抑えやすくなっています。
普通の住宅ローンとの違い
一般的な住宅ローンでは、借り入れた元金と利息を毎月少しずつ返済していきます。35年返済なら、35年間かけて元金を徐々に減らし、返済期間が終わるまでに借入残高をゼロにする仕組みです。
一方、ドコモSMTBネット銀行の「期日一括返済併用型住宅ローン」では、借入金の一部を「期日一括返済部分」として設定します。この部分は毎月元金を返済せず、返済期間中は利息のみを支払い、最後の返済日に元金をまとめて返します。
例えば、1億円を借り入れ、そのうち5,000万円が期日一括返済部分になった場合、通常の住宅ローンであれば毎月の返済によって1億円の元金を少しずつ減らしていきます。一方、期日一括返済併用型では、通常返済する部分の元金を減らしながら、期日一括返済部分の5,000万円は最後まで残しておくことになります。
そのため、毎月返済する元金が少なくなり、通常の住宅ローンよりも月々の返済額を抑えやすくなります。ただし、最後にはまとまった金額の返済が必要です。また、期日一括返済部分は借入期間中も元金が残るため、その分の利息を長く支払うことになります。
つまり、この住宅ローンは「借入額そのものを減らす」のではなく、元金の一部を最後まで残すことで、毎月の返済額を抑える仕組みです。月々の返済負担だけでなく、最終的な返済方法まで含めて考える必要があります。
毎月の返済額はどれくらい変わる?
実際に、通常の住宅ローンと比べてみましょう。
ここでは仕組みをわかりやすくするため、1億円を35年で借り入れ、一般的な住宅ローンの金利を年1.00%、期日一括返済併用型を年1.35%として試算します。
| 一般的な住宅ローン | 期日一括併用型 | |
| 借入額 | 1億円 | 1億円 |
| 想定金利 | 年1.00% | 年1.35% |
| 返済期間 | 35年 | 35年 |
| 毎月の返済額 | 約28.2万円 | 約20.6万円 |
| 最終返済時残高 | ほぼ0円 | 5000万円 |
この条件では、期日一括返済併用型の毎月の返済額は、通常の住宅ローンより約7.6万円少なくなります。
ただし、これは「7.6万円分、住宅ローンの負担がなくなる」わけではありません。毎月返済しなかった5,000万円は、最後にまとめて返済する必要があります。
また、期日一括返済部分は元金が減らないため、その部分についても返済期間中は利息が発生します。
この試算では、毎月の返済額を抑えられる一方、最終的な総支払額は通常の住宅ローンより大きくなります。
毎月の返済額を抑える代わりに、返済を将来に残す仕組みと考えておくとよいでしょう。
※実際の適用金利や返済額は借入時期・条件によって異なります。ここでは商品の仕組みを理解するための試算です。
利用できる人・物件には条件がある
期日一括併用型住宅ローンは、以下の通り一般的な住宅ローンより利用条件が限定されています。
・完済時の年齢が満80歳未満
・前年年収が1,000万円以上
・ペアローンの場合は、どちらか一方の前年年収が1,000万円以上
・国内に居住している
・指定の団体信用生命保険に加入できる
・資金使途は本人または家族が居住する分譲住宅の購入資金など
・対象エリアは東京23区、横浜市、川崎市、大阪市
・対象物件は担保評価額1億円以上の新築・中古マンション
・完済時の築年数が65年以内
・借入額は500万円以上3億円以下
・借入期間は最長35年
このように、対象となる人や物件はかなり限られています。
金利は通常の住宅ローンより年0.35%上乗せ
期日一括返済併用型住宅ローンでは、通常の住宅ローンに年0.35%が上乗せされます。
また、実際に適用されるのは借入実行日の金利です。そのため、申込時に確認した金利と、実際に借りるときの金利が異なる場合があります。
毎月の返済額だけを見るのではなく、金利上乗せによる利息負担も含めて確認しておきましょう。
期日一括返済併用型を利用する際の注意点
最後にまとまった金額を返す必要がある
最も注意したいのが、最終返済日にまとまった元金を返す必要があることです。
毎月の返済額が抑えられるからといって、住宅ローンそのものの負担が小さくなるわけではありません。
たとえば5,000万円を期日一括返済部分として借りた場合、返済期間中にその5,000万円の元金を返済しなければ、最終返済日に5,000万円を用意する必要があります。
契約前に、
・自己資金で返済する
・住宅を売却して返済する
・住み替えと同時に返済する
など、将来の返済方法まで考えておくことが大切です。
住宅の売却価格が下がる可能性がある
将来、マンションを売却して期日一括返済部分を返す予定なら、売却価格にも注意が必要です。
たとえば、5,000万円の返済が残っている状態でマンションを4,500万円でしか売却できなければ、売却代金だけではローンを完済できません。
その場合は、自己資金などで不足分を補う必要があります。
ドコモSMTBネット銀行も、将来の物件価格を保証するものではなく、返済期日までに借入金額を全額返済する必要があるとしています。
総支払額は通常の住宅ローンより増える
期日一括返済部分は元金を据え置くため、その部分について返済期間中も利息が発生します。
さらに、通常の住宅ローン金利に年0.35%が上乗せされます。
そのため、月々の返済額は抑えやすい一方、総支払利息・総支払額は通常の住宅ローンより増えると公式サイトでも案内されています。
「月々いくらなら払えるか」だけでなく、「最終的にいくら支払うのか」まで確認しておきましょう。
ネット銀行でもWebから申し込めない
ドコモSMTBネット銀行という名前から、Webで手続きできる商品だと思う人もいるかもしれません。
しかし、期日一括返済併用型住宅ローンは、銀行代理業者や提携不動産会社を通じて申し込む商品です。
公式サイトでも、ネットからの申し込みには対応していないと案内されています。
どんな人に向いている?
高価格帯のマンションを購入したい人
対象となるのは、担保評価額1億円以上の新築・中古マンションです。
そのため、都心部などで高価格帯のマンションを購入したい人が主な対象になります。
通常の住宅ローンでは毎月の返済額が大きくなってしまう場合に、比較対象として検討したい住宅ローンです。
将来の住み替えを考えている人
ドコモSMTBネット銀行は、10~15年後の住み替えを見据えている人も利用例として挙げています。
購入したマンションに一定期間住み、その後売却して期日一括返済部分を返すという資金計画です。
ただし、将来の売却価格は保証されません。「この価格で売れるはず」と決めつけず、売却価格が下がった場合も含めて資金計画を考えておきたいところです。
50年ローンを利用しにくい人
ドコモSMTBネット銀行は、完済時年齢などの理由で50年ローンの利用が難しい人にも、この商品を活用できるとしています。
返済期間そのものを50年に延ばすのではなく、元金の一部を最後まで据え置くことで月々の返済額を抑える考え方です。
ただし、最後にまとまった返済が必要になるため、50年ローンとは仕組みが大きく異なります。
普通の住宅ローンとどちらを選ぶ?
期日一括返済併用型住宅ローンと一般的な住宅ローンでは、どちらが優れているとは一概にいえません。違いを簡単にまとめると、以下のとおりです。
| 一般的な住宅ローン | 期日一括返済併用型 | |
| 元金の返済 | 毎月返済 | 一部を最後まで据え置く |
| 毎月の返済額 | 通常通り | 抑えやすい |
| 最終返済額 | 大きな残高は残らない | 期日一括返済部分が残る |
| 金利 | 通常の住宅ローン金利 | 通常の金利+年0.35% |
| 将来の売却 | 必須ではない | 売却して返済するには注意 |
| 資産計画 | 毎月返済が中心 | 最終返済まで検討 |
毎月の返済額をできるだけ抑えたい人には、期日一括返済併用型が選択肢になります。一方、将来のまとまった返済を避けたい人には、一般的な住宅ローンのほうが分かりやすいでしょう。
どちらを選ぶ場合も、「毎月いくら払うか」だけではなく、「10年後、15年後、最終返済日にいくら必要になるか」まで比較することが大切です。
よくある質問
Q期日一括返済併用型住宅ローンは、普通の住宅ローンよりお得ですか?
必ずしもそうとは限りません。
毎月の返済額を抑えやすい一方、期日一括返済部分は元金が減らず、その部分について利息が発生します。
また、通常の住宅ローン金利に年0.35%が上乗せされるため、総支払額は通常の住宅ローンより増える仕組みです。
Q最後に返すお金は、マンションを売って返してもいいですか?
ドコモSMTBネット銀行では、最終返済時に継続して住むか、住み替えのために売却するかを選択できるとしています。
ただし、売却価格が期日一括返済部分を下回る可能性があります。
売却代金だけで完済できない場合は、自己資金などで不足分を返す必要があります。
Q担保評価額1億円以上のマンションなら誰でも利用できますか?
いいえ。
前年年収1,000万円以上などの条件があり、対象エリアや築年数などにも条件があります。
また、銀行所定の審査もあるため、物件価格だけで利用できるかどうかが決まるわけではありません。
Q期日一括返済部分は、ずっと利息だけ払うのですか?
はい。
期日一括返済部分については、返済期間中は利息のみを支払い、元金は最終返済日にまとめて返します。
そのため、元金が減らない期間が長くなるほど、その部分について利息負担が続きます。
Qネット銀行だから、Webだけで申し込めますか?
いいえ。
期日一括返済併用型住宅ローンは、銀行代理業者や提携不動産会社から申し込む商品です。
通常のWeb申込型の住宅ローンとは手続きが異なるため、利用を検討する場合は取り扱い先を確認しましょう。
まとめ
ドコモSMTBネット銀行の「期日一括返済併用型住宅ローン」は、通常の住宅ローンと期日一括返済を組み合わせた新しいタイプの商品です。
担保評価額の50%に相当する元金を据え置き、その部分を最終返済日にまとめて返すことで、毎月の返済額を抑えやすくしています。
一方で、最後にはまとまった金額を返済する必要があり、通常の住宅ローンより総支払額が増える仕組みです。
特に将来の住み替えや売却を前提として利用する場合は、「将来いくらで売れるか分からない」という点も踏まえて資金計画を立てる必要があります。
毎月の返済額だけで判断せず、「最後にいくら残るのか」「そのお金をどう返すのか」まで確認したうえで、自分に合った住宅ローンか判断しましょう。
今月のおすすめ特集
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモの銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
- ソニー銀行 住宅ローンの落とし穴・メリット・デメリットとは?
各社住宅ローンの金利速報
サイト更新情報
- ドコモSMTBネット銀行の新しい住宅ローン「期日一括返済併用型住宅ローン」
- 「マイホーム購入」と「賃貸」はどっちが良い?家族の暮らし目線で比較
- 不動産投資ローンは住宅ローン審査に影響する?フラット35の扱いも解説
- 会社役員・経営者・社長の住宅ローン審査とは?通りやすい住宅ローンの選び方
- 楽天銀行フラット35の諸費用はいくら?組み込み借り入れは可能?
- 全国保証の保証料は高い?社長・自営業でも利用できる?
- りそな銀行 住宅ローンの審査基準とは?年齢・年収・勤続年数を解説
- 楽天銀行 住宅ローンの団信を解説|フラット35と金利選択型の違い
- 無料の疾病保障付き住宅ローンを比較|がん団信・全疾病保障はどこが無料?
- auじぶん銀行は土地先行融資に対応?注文住宅の資金計画とつなぎ融資
2026.09.18NEW住宅ローン
2026.09.18NEW住宅ローン
2026.09.18NEW住宅ローン
2026.09.18NEW住宅ローン
2026.09.17住宅ローン
2026.09.17住宅ローン
2026.09.17住宅ローン
2026.09.17住宅ローン
2026.09.16住宅ローン
2026.09.16住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモの銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモの銀行
- ドコモの銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
