
- 三井住友銀行
- WEB申込専用住宅ローン
三井住友銀行のWEB申込専用住宅ローン
三井住友銀行のWEB申込専用住宅ローンの特徴
- 変動金利の最優遇は年1.525%(2026年10月適用・新規借入)
- 共働き夫婦に向く連生団体信用生命保険付住宅ローン(クロスサポート)を取り扱い
- 保証料は借入金利に含まれ、借入時にまとめて払う必要がない
- SMBCダイレクトからの繰上返済は手数料無料
- 8大疾病保障や自然災害時返済一部免除特約も選べる
三井住友銀行の概要
三井住友銀行の住宅ローンは、来店せずに申し込めるWEB申込専用住宅ローンが中心で、2026年10月の変動金利は最優遇で年1.525%です。団信は保険料の負担なしで加入でき、夫婦のどちらかに万一があると2人分の残高が0円になるクロスサポートも年0.18%の上乗せで選べます。
三井住友銀行は、住友グループの住友銀行と三井グループのさくら銀行が2001年に合併して誕生した都市銀行です。当時は財閥の枠を越えた合併として大きな話題になりました。略称はSMBCで、国内の本支店は455ヵ所あります(2026年3月末時点)。
ネット銀行とのつながりも深く、PayPay銀行(旧ジャパンネット銀行)やソニー銀行の設立にも関わってきました。
三井住友銀行の住宅ローンの特徴
WEB申込専用住宅ローンは、申込から借入後の繰上返済までをインターネットで進められる商品です。メガバンクの住宅ローンでも、ネット銀行に近い手軽さで手続きできるようにしています。
もう一つの特徴は、病気や災害への備えを住宅ローンに組み込める商品がそろっていることです。夫婦向けのクロスサポート、8大疾病保障付住宅ローン、自然災害時返済一部免除特約付住宅ローンがあり、返済が止まったときの家計まで一緒に考えられます。
三井住友銀行の住宅ローンの金利(2026年10月)
2026年10月に適用される最優遇金利を、WEB申込専用住宅ローン(新規借入)とWEB申込専用借り換えローンに分けて表にしました。
| 金利タイプ | 新規借入 | 借り換え |
|---|---|---|
| 変動金利型 | 年1.525% | 年1.575% |
| 固定金利特約型(10年) | 年4.000% | 年4.800% |
| 固定金利特約型(20年) | 年4.450% | 年5.250% |
| 超長期固定金利型(35年以内) | 年4.760% | 年4.940% |
※2026年10月適用の最優遇金利(公式サイトにて確認)。固定金利特約型は、新規借入が「最初にぐぐっと引き下げプラン」、借り換えが「最後までずーっと引き下げプラン」の金利です。超長期固定は新規が借入期間20年超35年以内、借り換えが30年超35年以内の区分で、審査結果などにより適用金利は異なります。
変動金利型の金利は、短期プライムレートに連動する長期貸出金利を基準に、4月1日と10月1日の年2回見直されます。新しい金利は6月と12月の返済日の翌日から適用されるため、見直しが毎月の返済額に表れるまでには時間差があります。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(日本銀行「金融市場調節方針の変更について」)。変動金利で借りるなら、今後の見直しで返済額が増える場面も想定し、家計に余裕を残した借入額にしておく必要があります。
3,000万円を35年で借りた場合の毎月の返済額
当編集部が2026年10月適用の三井住友銀行の公式金利を確認し、3,000万円を35年・元利均等・ボーナス返済なしで借りた場合の返済額を試算しました。金利だけの当社試算で、事務手数料や団信の上乗せ金利は含めていません。
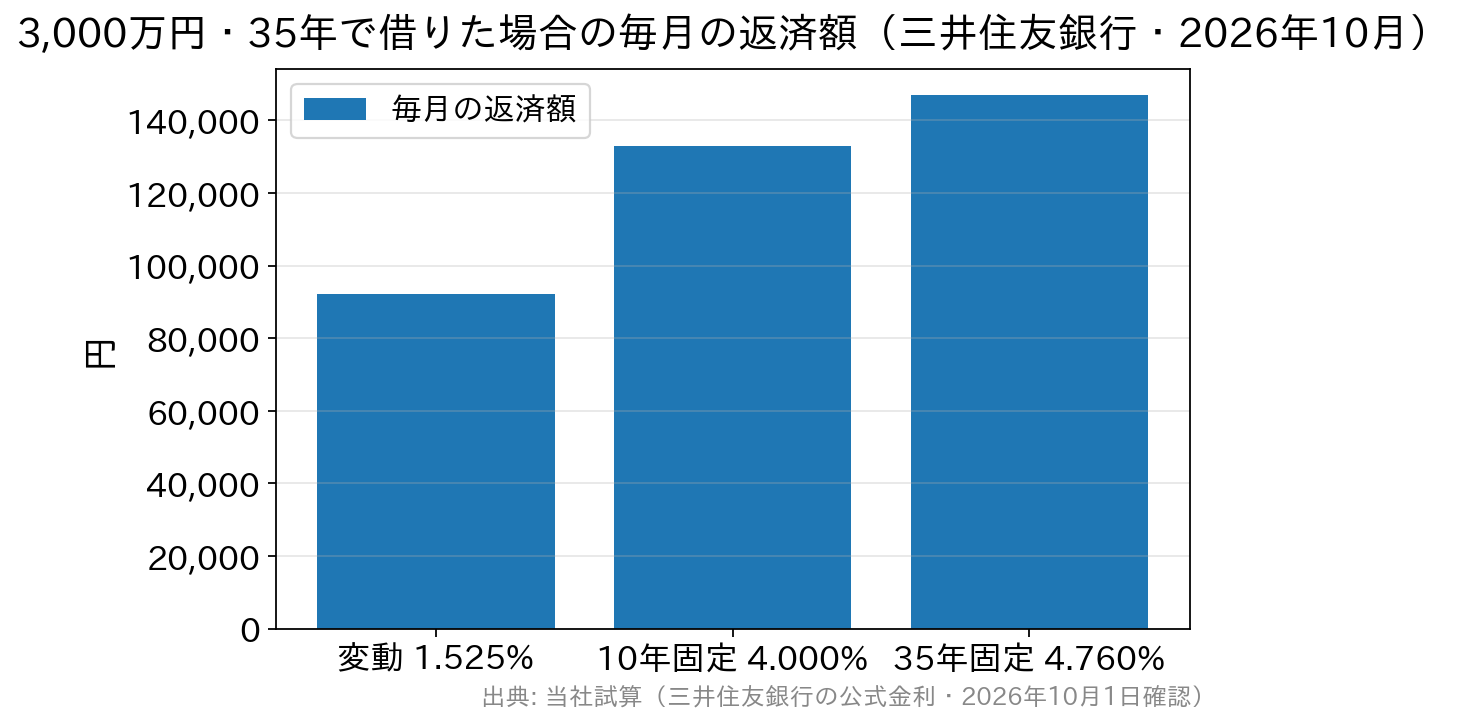
変動金利型は月92,223円、10年固定は当初10年間が月132,832円、35年固定は月146,845円です。変動金利の総返済額は、全期間で金利が変わらないと仮定した概算で約3,873万円になります。
たとえば、小学生の子が2人いる共働き世帯なら、変動と10年固定の月4万円あまりの差は、年間にすると50万円近くになります。そうなると、いまの返済額の低さを取るか、教育費が重なる時期の金利上昇を避けるかで選び方が変わります。中学・高校の進学時期と固定期間の終わりが重ならないかも、あわせて見てみてください。
連生団信(クロスサポート)は共働き夫婦の備えになる
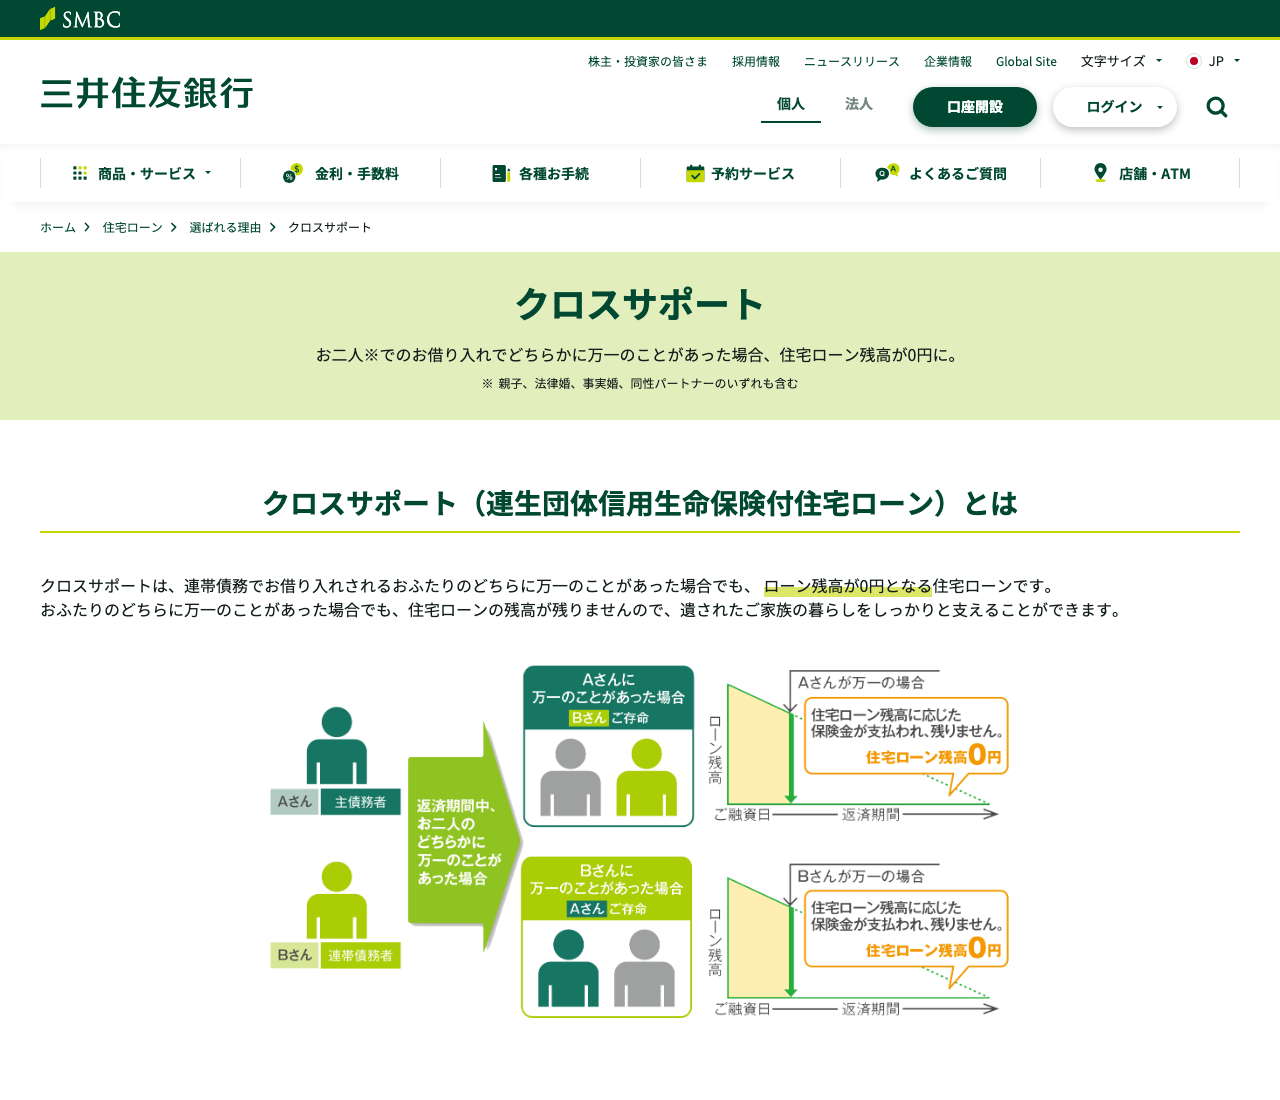
三井住友銀行の住宅ローンで特に珍しいのが、連生団体信用生命保険付住宅ローン(クロスサポート)です。2人で連帯債務を組んで借りるとき、2人とも保障の対象にできます。
一般的な団信は加入者1人分の保障のため、収入合算で借りても、もう一方に万一があった場合は債務がそのまま残ります。クロスサポートなら、どちらかが亡くなるか所定の高度障害状態になったとき、住宅ローンの残高が0円になります。
上乗せ金利は年0.18%で、借入形態は連帯債務型に限られます(2026年10月時点・公式サイトにて確認)。対象は親子や法律婚の夫婦のほか、事実婚や同性パートナーの2人も含まれます。
たとえば、夫婦の収入をほぼ半分ずつ合わせて借りるご家庭では、どちらの収入が途絶えても返済は苦しくなります。年0.18%の上乗せで2人分の万一に備えるかどうかは、加入中の生命保険の保障額とあわせて比べてみてください。
ペアローンは使えず、夫婦で借りるなら連帯債務型
WEB申込専用住宅ローンでは、夫婦がそれぞれ別の契約を結ぶペアローンは利用できません。夫婦で協力して借りる場合は、1つの契約を2人で返す連帯債務型が選択肢になり、クロスサポートを組み合わせられます。
ペアローンは2人がそれぞれ団信に入るため、どちらかに万一があっても相手の分のローンは残ります。仕組みの違いを詳しく知りたいときは、ペアローンと収入合算の違いも読んでみてください。
借りた後の手続きも、SMBCダイレクトなら一部繰上返済・全額繰上返済とも手数料は無料です。窓口で書面の手続きをすると、一部繰上返済で16,500円(税込)、全額繰上返済で33,000円(税込)がかかります。
三井住友銀行の住宅ローンの主な疾病保障と特約
3大疾病(がん〔上皮内がんを除く〕・急性心筋梗塞・脳卒中)と、5つの重度慢性疾患(高血圧性疾患・糖尿病・慢性腎不全・肝硬変・慢性膵炎)に備える住宅ローンです。上乗せ金利は年0.3%で、借入時の年齢が18歳以上46歳未満か、46歳以上56歳未満かで保障内容が変わります。
日常のケガ・病気保障特約を付けると、8大疾病以外のケガや病気にも保障が広がります。上乗せ年0.1%で、働けない状態が12ヵ月を超えて続いたときに残高が0円になる「8大疾病保障付住宅ローン[ライト]」もあります。
地震や豪雨などの自然災害で住まいが被災したときに、返済の一部が免除される特約付きの住宅ローンです。火災保険や地震保険とは別に、ローンの返済そのものに備えられます。契約時に次の2種類から選びます。
- 約定返済保障型(上乗せ年0.1%)。全壊・大規模半壊・半壊の程度に応じて、一定期間の約定返済額相当額が払い戻されます(一部損壊は対象外)。
- 残高保障型(建物ローン金利に上乗せ年0.5%)。地震・噴火・津波で全壊と認定されたとき、罹災日時点の建物ローン残高の50%相当が保険金で返済に充てられます。
疾病保障は、金利の上乗せなしで付けられる銀行もあります。保障の範囲と上乗せ金利をあわせて比べたいときは、がん団信・全疾病保障を無料で付けられる住宅ローンの比較も参考にしてみてください。
三井住友銀行の住宅ローンの団信とワイド団信
三井住友銀行の住宅ローンは、銀行指定の団体信用生命保険(団信)への加入が借入の条件です。一般の団信の保険料は銀行が負担するため、契約者が別に支払う必要はありません。
健康状態に不安がある方が気にするワイド団信(引受条件を緩和した団信)は、2026年10月に公式サイトの住宅ローン案内を確認した時点では見当たりませんでした。持病や通院歴がある場合は、申込前に加入できる団信を相談窓口で確認しておくと、審査の途中で慌てずに済みます。
ワイド団信を扱う銀行や上乗せ金利の違いを比べたいときは、ワイド団信の取り扱い銀行と上乗せ金利の比較も見てみてください。
三井住友銀行の住宅ローンの手数料と保証料
WEB申込専用住宅ローンで借入時にかかる銀行の手数料は、融資金額の2.20%(税込)の事務手数料です。保証会社の保証を受けることが条件ですが、保証料は借入金利に含まれているため、借入時にまとまった保証料を払う必要はありません。
たとえば3,000万円を借りると、事務手数料は66万円(税込)です。このほか印紙代や登記費用がかかり、電子契約を選べば印紙代は不要になります。手元に残すお金は、引っ越しや家具の購入費とあわせて見積もってみてください。
WEB申込専用住宅ローンの商品概要
| 金利タイプ | 変動金利型・固定金利特約型(2年・3年・5年・10年・15年・20年)・超長期固定金利型(2026年10月の変動の最優遇は年1.525%) |
| 利用できる人 |
以下の条件をすべて満たす方 ・借入時年齢が満18歳以上で満70歳の誕生日まで、完済時年齢が満80歳の誕生日まで |
| 資金使途 | 本人が住む住宅・宅地の購入資金、新築・増改築の資金、購入時の諸費用、購入時のリフォーム資金 |
| 借入可能金額 | 100万円以上3億円以内(10万円単位) |
| 返済期間 | 1年以上39年11ヵ月以内(固定金利特約型は2年以上、超長期固定金利型は10年超) |
| 団体信用生命保険 | 加入必須(一般団信の保険料は銀行負担) |
| 保証人・保証料 | 保証人は原則不要。保証会社の保証料は借入金利に含まれる |
| 事務手数料 | 融資金額の2.20%(税込) |
| 繰上返済手数料 | SMBCダイレクトは無料。窓口(書面)は一部繰上返済16,500円(税込)・全額繰上返済33,000円(税込) |
※公式の商品説明書(2025年11月20日現在版)を2026年10月に確認した内容です。
SMBCグループのOliveアカウントに切り替えると、住宅ローンの契約がある方は、対象のコンビニや飲食店でのVポイント還元率が上乗せされる特典も案内されています。還元率や条件は変わることがあるため、日々の買い物でどの程度貯まるかは申込前に見ておくとよいでしょう。
三井住友銀行の住宅ローンが合いやすいご家庭
- 夫婦の収入を合わせて借り、2人分の万一に備えたい共働き世帯
- がんや生活習慣病への備えを、住宅ローンの中で考えておきたい方
- 地震や水害への備えを、ローンの返済面でも持っておきたい方
- 電話や店頭でも相談しながら、手続きはWEBで進めたい方
一方で、持病があってワイド団信を使いたい方や、夫婦で別々の契約にしたい方は、他行も候補に入れて比べてみてください。ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。
三井住友銀行の住宅ローンの関連コンテンツ
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 住宅ローン控除はどう変わった?改正の要点と注意点
- SBIアルヒ ユアセレクトはいくら借りられる?金利と返済額
- ARUHIスーパー40は受付終了|自営業の住宅ローンの今
- ドコモの住宅ローンはいつから?三菱UFJ提携の結末と現在
- 狭小住宅が注目される理由は?住宅ローン・減税の床面積の注意点
- すまい給付金とは?終了した制度の概要といま使える住宅取得支援
- 定年後も住宅ローンが残る?老後の返済問題と対策
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
- 【速報】auじぶん銀行が2026年10月の住宅ローン金利を発表!
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
2026.10.23NEW住宅ローン
2026.10.23NEW住宅ローン
2026.10.23NEW住宅ローン
2026.10.23NEW住宅ローン
2026.10.22住宅ローン
2026.10.20住宅ローン
2026.10.15住宅ローン
2026.10.14住宅ローン
2026.10.14住宅ローン
2026.10.12住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
