変動金利と固定金利の選び方|金利が上がったときの家計で決める
変動金利と固定金利のどちらを選ぶかは、金利が上がって毎月の返済額が増えたときに、家計がそれを受け止められるかで決まります。増えた分を貯蓄で吸収できるなら変動金利、教育費がかさむ時期まで返済額を動かしたくないなら固定金利が向いています。
日本銀行は2026年6月に政策金利を1.0%程度、9月に1.25%程度へ引き上げ、10月30日の金融政策決定会合では据え置きました。同じ会合で物価が目標の2%とおおむね整合的な水準に達したとの見方を示し、今後も利上げを続ける方針です(日本銀行「金融政策決定会合の決定内容」)。
住宅ローンの金利タイプは、申し込む金融機関を決める前に、ある程度決めておく必要があります。金融機関によって力を入れている金利タイプが違うため、先に金利タイプを選び、そのタイプで条件のよい金融機関を探すと比較の手間が減ります。
住宅ローンの金利タイプは全期間固定・固定期間選択・変動の3つ
一般的な住宅ローンには、大きく3つの金利タイプがあります。どれを選ぶかは、言いかえれば、金利が動くリスクを銀行と自分のどちらが負うかを決めることです。3つの違いは下の表のとおりです。
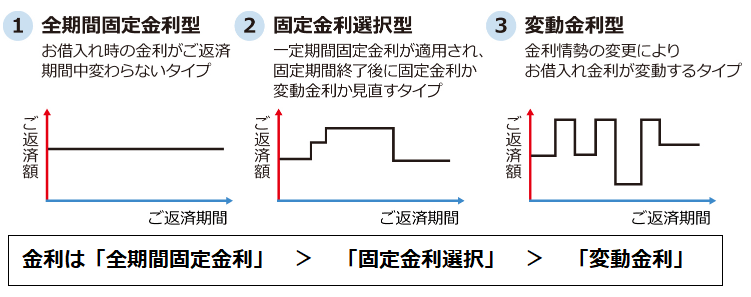
3つの金利タイプの特徴
| 全期間固定型 |
住宅ローンの金利が変わらず、完済までの毎月の返済額が確定できるので将来設計が立てやすい。返済中に市場金利が上昇しても住宅ローンの支払いに影響しない。 一般的に「固定金利選択型」や「変動金利型」よりも金利が高い。 |
| 固定金利選択型 | 一定期間の金利を固定できるので、その期間の毎月の返済額を確定できる。金利を固定して情勢を見ながら見直すことができる。一般的に「全期間固定型」よりは金利が低く、「変動金利型」よりは金利が高い。 |
| 変動金利型 | 市場金利が上昇すると毎月の返済額が増える可能性がある。一般的には「全期間固定型」「固定金利選択型」よりも金利が低く、金利が上がらなければ最終的な総返済額を抑えられる。 |
変動は短期の金利、固定は長期金利に合わせて動く
変動金利は、短期プライムレートを基準に見直されます。短期プライムレートは日銀の政策金利の影響を強く受けるので、利上げがあると半年ごとの見直しで適用金利が上がります。
9月の利上げを受けて、三菱UFJ銀行とみずほ銀行は短期プライムレートを11月2日から年2.625%に引き上げると公表しました。変動金利で借りている人は、銀行ごとに決まった次回の見直しで、適用金利が上がる可能性があります。
固定金利やフラット35は、10年物国債の利回りなど長期金利の動きを反映して毎月決まります。フラット35の10月の金利は、今の制度になった2017年10月以降で最も高い水準でした。11月の大手行の10年固定は、三井住友銀行とみずほ銀行が基準金利を下げ、三菱UFJ銀行は上げるなど、銀行によって動きが分かれています。
| 金利タイプ | 連動する基準 | 金利が変わる時期 |
|---|---|---|
| 変動金利型 | 短期プライムレート(政策金利の影響を受ける) | 多くは年2回の見直し |
| 固定金利選択型(10年など) | 長期金利(10年国債利回りなど) | 固定期間が終わるとき |
| 全期間固定型(フラット35など) | 長期金利 | 借りたときに完済まで確定 |
フラット35の毎月の金利は、住宅金融支援機構の金利情報ページで公表されています。固定と変動の差が今どのくらいあるかは、申込の時点で見比べてください。
金利が1%上がると、毎月の返済額は約1万7,000円増える
金利の差を、毎月の返済額で考えてみます。3,500万円を35年、元利均等・ボーナス返済なしで借りた場合、年1.0%なら毎月の返済額は約98,800円です。同じ条件で年2.0%なら約115,900円になり、差は約17,100円です。
| 金利(仮定) | 毎月の返済額 | 年1.0%との差 |
|---|---|---|
| 年1.0% | 約98,800円 | - |
| 年2.0% | 約115,900円 | 約17,100円増 |
| 年3.0% | 約134,700円 | 約35,900円増 |
※借入額3,500万円・35年・元利均等・ボーナス返済なしで、借入当初からその金利が続いた場合の概算です。手数料・保険料は含みません。将来の金利を予測した数字ではありません。
たとえば、下の子が中学に上がる数年後に塾代で月2万円ほど出費が増える見込みのご家庭なら、そこに返済額の増加が重なります。月2万円と1万7,000円を同時に払えるかを、いまの家計簿で試算してみてください。
変動金利の返済額は5年ごとに見直す銀行が多い
変動金利は返済中も金利が変わりますが、見直しの時期はあらかじめ決まっています。多くの銀行では、半年に1度、短期プライムレートの動きに応じて適用金利だけが見直されます。
元利均等返済の場合、毎月の返済額そのものは5年ごとに見直す銀行が多く、これを5年ルールと呼びます。5年の間に金利が上がっても月々の支払いは変わらず、返済額のうち利息の割合が増えていきます。
返済額を見直すときも、増える幅は直前の返済額の1.25倍までに抑えられます(125%ルール)。急に返済額が跳ね上がらない反面、金利が大きく上がると払いきれない利息が残ります。この未払利息は最終回などにまとめて払うことが多く、老後の家計に響くおそれがあります。
5年ルール・125%ルールを採用していない銀行もあります。ソニー銀行は公式の説明書で、適用金利が上がればその上昇幅に応じて返済額を見直すとしています。未払利息はたまりませんが、上昇の影響は早く家計に出るので、ルールの有無は申込前に調べておきましょう。
共働きで変動を選ぶなら、返済期間と繰上返済で備える
変動金利は、夫婦ともに収入がある共働き世帯で選ばれやすい金利タイプです。片方の収入に頼るより家計に余力が出やすく、二人で稼げるうちに元金を減らしておけるからです。
返済期間を短めに組む
変動金利は固定金利より金利が低く、同じ借入額なら毎月の返済額も少なくなります。その差を使って返済期間を短めに組めば、金利が上がる前に残高を減らせます。育休や時短勤務で収入が減る時期があるなら、その期間の家計で払える額を上限にしてください。
金利が低いうちに繰上返済をする
繰上返済したお金は全額が元金に充てられるので、金利が上がったときの利息の負担を軽くできます。生活防衛資金や教育費まで取り崩すと、病気や転職のときに家計が立ち行かなくなります。手元の備えを残したうえで、余ったお金を回すようにしましょう。
子育て中で支出が読みにくいなら、固定金利も比べる
教育費や住み替えなど先々の支出が読みにくいご家庭は、毎月の返済額が一定の全期間固定や固定期間選択型のほうが、家計の計画を立てやすくなります。金利は変動より高めですが、金利上昇に備えて別に貯蓄を積む必要が少なくなります。
当面の返済額を抑えたくて変動を選ぶ場合は、金利が1〜2%上がっても払える額かを、上の表のような試算で確かめてから借入額を決めてください。金利タイプごとの特徴は住宅ローンの基礎(金利タイプ・頭金・審査・団信)で、借り換えで金利タイプを変える場合は住宅ローン借り換えの基礎の記事で紹介しています。
ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。