会社役員・経営者・社長の住宅ローン審査とは?通りやすい住宅ローンの選び方

公開日: 2026年9月18日 更新日: 2026年9月26日

会社役員・経営者・社長の住宅ローン審査とは?通りやすい住宅ローンの選び方

会社役員・経営者・社長でも住宅ローンは組めます。ただし、審査は会社員より慎重に行われ、個人の収入書類に加えて会社の決算書など法人側の書類を求められるのが一般的です。だからこそ「どの住宅ローンを選ぶか」で手続きの負担も通りやすさも大きく変わります。
ひとくちに「社長」「役員」といっても、上場企業の経営層から中小企業や同族会社のオーナー社長まで、状況はさまざまです。本記事は、特に中小企業経営者や個人事業主に近い立場の社長・役員の方を対象に、会社員と異なる審査の仕組みと、承認を受けるための具体的な対策を解説します。
経営者は役員報酬や会社の業績が変動しやすく、「収入が安定していない」と見られがちです。それでも、ポイントを押さえて準備すれば十分に審査を通過できる可能性があります。ご家族と暮らすマイホームの計画を諦めないために、審査基準・必要書類・金融機関ごとの傾向を整理していきます。
国税庁の「会社標本調査」によると、令和5年度分の法人数は295万6,717社で、平成24年度以降11年連続の増加です(国税庁 令和5年度分 会社標本調査結果・令和7年4月公表)。日本には法人が数百万社単位で存在し、住宅購入のタイミングで住宅ローンを検討する経営者層は厚いことが分かります。
ひとりの経営者が複数の法人を運営するケースもあれば、代表者の置き方も企業によってさまざまなので、「社長が何人いるか」を厳密に人数換算するのは簡単ではありません。大切なのは、経営者の住宅ローンは母数が多く、銀行側も審査の見方が会社員とは別になる、という点です。
経営者が住宅ローンを申し込む場合、評価の中心は大きく二つに分かれます。ひとつは申込人個人の返済能力と信用、もうひとつは会社の財務基盤と収益の安定性です。役員報酬の設計、決算の利益水準、自己資本、借入状況、納税状況などが絡み合って判断されるため、同じ年収帯でも審査結果に差が出やすいのが特徴です。
だからこそ、経営者が住宅ローンを有利に進めるには申込み前の準備が効きます。直近の決算内容をどう見せるか、役員報酬と手元資金のバランスは適切か、事業性借入と住宅ローンの両立に無理がないか。こうした前提を整えておくことで、金利条件だけでなく借入可能額や審査スピードにも違いが出てきます。
会社役員・経営者・社長におすすめの住宅ローン3選
社長や経営者の場合は「法人の書類を大量に提出してください」と言われることが多く、基本的に会社員が住宅ローンに申し込むよりもかなり手続きが面倒です。
審査基準(必要書類)・金利・諸費用・審査の通りやすさ・利便性などの観点から総合的におすすめしたいのは、auじぶん銀行の住宅ローンとSBI新生銀行の住宅ローンとSBIアルヒのフラット35です。
これらの住宅ローンは全く異なる商品性の住宅ローンで、おすすめする理由も違います。
まず、「auじぶん銀行」の住宅ローンをおすすめする理由は「①変動金利の低さ・②がんに対する保障・③入院保障」の3点です。50歳以下の方が単独で加入する「がん50%保障団信」には、がん・4疾病の50%保障に加え、全疾病の長期入院保障と月次返済保障が上乗せ金利なしで付いています(2026年9月18日時点・auじぶん銀行 団体信用生命保険)。
社長・経営者の方は「ビジネスで成功すること」に集中していますし、大企業で働く人と比べると福利厚生が充実していないことも多いでしょう。住宅ローンで病気やケガへの備えをしっかりしておくことは、ご自身に万一のことがあったときにご家族の暮らしを守る意味でも、経営者にとって大切なポイントです。
次に、「SBI新生銀行」の住宅ローンをおすすめする理由は「変動金利タイプの金利の低さと、審査基準(審査提出書類の少なさ)」のバランスの良さです。後ほど紹介するフラット35は、審査基準の面、審査の通りやすさの面からおすすめですが、「固定金利タイプ」しか選べないという欠点があります。
一方でSBI新生銀行の場合、会社代表者が提出する法人の決算報告書は直近2年分(決算年度・社名の分かるページ、損益計算書、貸借対照表)で、勘定科目内訳明細書まで全ページを揃える必要はありません(SBI新生銀行 審査に必要な書類(会社代表者・自営業・自由業の方)・2026年9月確認)。民間銀行の住宅ローンの中では、会社経営者が利用しやすく設計されています。
保証料が0円で、手動の一部繰上返済手数料も0円と、諸費用の分かりやすさも経営者にとって検討しやすい材料です。なお、SBI新生銀行は原則として仮審査がなく本審査のみで進む仕組みなので、必要書類は最初に一式そろえておくとスムーズです。
しかも定期的に低金利キャンペーンを実施していますので、ぜひチェックしてみてください。
最後に、「SBIアルヒ」をおすすめする理由は「相談しやすさ・審査基準・フラット35で最低水準の金利」の3つと提出する書類(会社の決算書の提出は原則不要)の少なさです。住宅ローンの審査において経営者は決して有利な立場とは言えないため、審査が通りやすい住宅ローンを選択肢の1つに入れておくことも大切なポイントです。
SBIアルヒの審査の傾向は「SBIアルヒ(フラット35)の住宅ローン審査は厳しい?甘い?」でも詳しく解説しています。
他にもauじぶん銀行と同じぐらい保障が手厚いソニー銀行や、民間銀行の中でも審査に通りやすい傾向があるイオン銀行がおすすめです。これらの銀行はオリコン顧客満足度ランキングでも上位の常連で、魅力の高さがうかがえます。
会社役員・経営者・社長の住宅ローン審査のポイント
中小企業の場合、会社での立場や収入は「社長>役員>従業員(正社員)」だと思いますが、住宅ローンの審査に関しては「従業員(正社員)>役員>社長」と判断されることが多くあります。
社長や役員は通常の社員のように労働者として労働法で保護されることがありませんし、会社の業績が収入に直接影響します。小さな会社だと従業員よりも収入の安定性に欠けると判断されがちで、これは住宅ローンの審査上は不利になります。
また、会社が経営難に陥ると社長は経営責任を問われます。会社の借り入れを個人で保証していることもあるでしょうし、会社の業績が個人の収入や家計に大きく影響します。会社の役員になっている人も社長ほどではありませんが同じです。
他にも、社長や役員のような会社経営者は「雇用保険」の対象外で、従業員(正社員)と比べて収入を維持しにくい側面もあります。
一般の社員であれば経営陣が変わっても同じ条件で仕事を続けられることも多いでしょう。減給されることはあっても、社長や経営者のように業績不振で更迭されるリスクはあまりありません。
これらが中小企業の社長・経営者が普通の社員よりも住宅ローンを利用しにくいと言われる理由の1つです。特に中小企業や歴史の浅い企業の会社役員・経営者は、厳しく審査されることを最初から意識して住宅ローンを選ぶ必要があります。
例えば、PayPay銀行の通常の住宅ローンは「個人事業主の方、ご自身またはご家族が経営する会社にお勤めの方」を原則として対象外としており、こうした方は別に用意された「個人事業主・法人経営者向け住宅ローン」に申し込む形になります(PayPay銀行 個人事業主・法人経営者向け住宅ローン・2026年9月確認)。詳しくは「PayPay銀行の住宅ローンの審査基準は厳しい?」をご覧ください。
PayPay銀行のように商品を分けていることが明示されていなくても、どの銀行も家族経営の会社の役員・従業員を審査で厳しめに見ていることを忘れないようにしましょう。
会社役員・経営者・社長にフラット35が選ばれる理由
社長や会社役員・経営者、特に中小企業を経営している人であれば、住宅ローン審査書類を確認しただけでも、大半の人がフラット35を選びたくなると思います。自営業に近い小さな法人であればなおさらで、実際、筆者の周りの社長や会社役員はフラット35を利用している人が多くいます。
そもそも、民間銀行の住宅ローンは中小企業の経営者に対する審査が厳しい傾向があるうえに提出書類も多く、例えば3期分の決算書を勘定科目内訳書まで添付して提出する必要がある銀行もあります。フラット35の場合、決算書の提出は原則不要です。これを聞くだけでもフラット35にしようかなという気持ちになると思います。
決算書が不要のため赤字でも住宅ローン審査に影響しにくい
決算書の提出が物理的に不要なので手間がかからないというメリットがありますが、裏を返せば、万が一会社が赤字でも住宅ローン審査に直接影響しにくいと考えることができます。
物価高や人件費・仕入コストの上昇など、外部環境の変化によって一時的に業績が落ち込む会社は少なくありません。決算書の提出が必要な民間銀行の住宅ローンと違って、こうした特殊要因での赤字を含む会社の業績を直接審査されずに済むのは大きなメリットです。
中小企業の経営者に人気
民間銀行の住宅ローンは、提出書類を丁寧にそろえても審査結果の詳細な理由が開示されないことが多く、「なぜ通らなかったのか分からないまま終わる」感覚になりやすいのが実情です。
審査は銀行ごとに重視するポイントが異なり、経営者の場合は個人の返済能力だけでなく、事業の安定性や資金繰り、既存借入の状況なども含めて総合判断されるため、会社員よりハードルが高く感じられる場面もあります。
その点、フラット35は住宅金融支援機構と取扱金融機関が連携して提供する長期固定型の住宅ローンで、雇用形態そのものを条件にしていないのが大きな特徴です。一定の収入が見込め、返済負担率などの基準を満たせば、個人事業主やパート・アルバイトの方でも利用できる可能性があります。
国の制度設計として「幅広い層が良質な住宅を取得しやすくする」思想があるため、属性だけで門前払いになりにくい、という意味で選択肢に入りやすいローンだと言えます。
ただし、ここは誤解されやすいポイントですが、フラット35は「審査が甘いローン」ではありません。返済負担率や信用情報の確認に加えて、物件側にも技術基準があり、適合証明などの手続きも絡みます。
つまり、民間銀行とは見ているものが少し違うだけで、必要な条件を満たさなければ普通に否決されます。経営者の場合も、確定申告書や納税証明書など、求められる資料を正確に整えることが前提になります。
また、フラット35は「どこで申し込んでも中身は同じ」と言われがちですが、正確には、借りられる人や住宅の要件といった制度の基本ルールは共通である一方、取扱金融機関によって金利、融資手数料、必要書類の案内の丁寧さ、審査から実行までの進め方やサポート体制に差が出ます。
結果として、同じフラット35でも総費用や手続きの負担感が変わることがあるため、「条件のよい窓口」を選ぶ価値は十分にあります(住宅金融支援機構【フラット35】融資手続・必要書類にも「必要書類は取扱金融機関によって異なる」と明記されています)。
その観点で、SBIアルヒのようにフラット35の取扱実績が多い事業者は、事例が蓄積されていて手続きがスムーズになりやすく、相談窓口として使いやすい側面があります。もちろん最終的には金利と手数料、団信や付帯サービス、サポートの相性まで含めて比較して、「同じフラット35を申し込むなら、トータル条件がより有利な金融機関を選ぶ」という発想で検討するのが、後悔しない近道です。
利用者満足度ランキング上位の住宅ローンは?
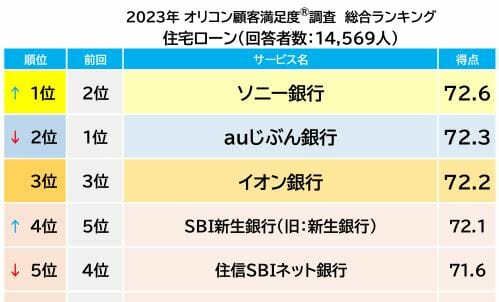
「オリコン顧客満足度®」調査の住宅ローン版の最新結果が2025年8月に発表されました。
総合1位はイオン銀行の住宅ローンが獲得しました!イオン銀行の1位獲得は初となります。2位はソニー銀行の住宅ローンで、3位にSBI新生銀行、続いて楽天銀行とauじぶん銀行がランクインしています。
上位の銀行間の得点はかなりの僅差で、いずれも高い顧客満足度を得ていることがわかります。
3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
会社役員・経営者・社長が住宅ローン審査に通りにくいのはなぜ?
開業率と廃業率はほぼ同水準=会社は「続ける」ことが難しい
中小企業庁の「2025年版 中小企業白書」によると、厚生労働省「雇用保険事業年報」ベースの2023年度の開業率は3.9%、廃業率も3.9%でした(2025年版 中小企業白書 第8節 開業、倒産・休廃業)。
100社あれば、1年で4社ほどが新しく生まれ、同じくらいの数が廃業している計算です。廃業手続きをせずに実質的に営業していない会社も多数あるため、実態としてはこれ以上に「続けられなかった会社」があると考えておく必要があります。
同白書は、2024年の倒産件数が1万6件と2021年以降増加傾向にあること、休廃業・解散の9割超を小規模事業者が占めることも示しています。人手不足や物価高が背景にあり、日本の中小企業を取り巻く経営環境は決して楽ではありません。
社長や会社経営者が住宅ローンの審査に通りにくいのは、会社を安定的に継続することの難しさが反映されている側面があります。
会社役員には労災保険や雇用保険がなく即解任のリスクも
会社の役員になった人であれば認識しているはずですが、正社員・従業員の時に加入できていた「労災保険」「雇用保険」は会社役員になると原則として入ることができなくなります。また、立場上、事業や商売の責任を取らされて即解任させられる可能性があります。
従業員として雇用保険に加入しながら働いている人は、その会社を離れた後も一定期間・一定割合の収入が雇用保険により守られますが、会社役員の場合はそのような保護を受けることができない、というわけです。
これは、東証プライムなどに上場する大企業の役員でも基本的な考え方は同じです。大企業の社長・役員でも業績が悪ければ株主に解任を求められる可能性があるためです。ただし、大企業の場合は退職金なども積み上がっていたり、従業員として再雇用してもらえる可能性が高かったりするので、中小企業ほど厳しく審査されることはないでしょう。
社長(代表取締役)は個人保証の可能性もある
昔に比べると個人保証を求められる機会は減っていますが、会社が軌道に乗るまでは代表者による個人保証がないとお金を借りられないことが多くあります。また、資金繰りが厳しくなった時に会社に個人のお金を貸して一時しのぎすることもあるでしょう。
普通の従業員なら経営状態が悪い会社を離れて他社に転職することもできますが、社長や会社役員はそう簡単にはいきません。
企業として安定していない中小企業の会社役員・経営者は、取り巻く環境から、数千万円単位のお金を融資する金融機関の立場からするとどうしてもリスクが高い融資先にみえるわけですね。
特に設立したばかりで金融機関からの借り入れも多い会社の会社役員や経営者が、メガバンクや人気のネット銀行の住宅ローンを利用するのはかなり難しいでしょう。
会社役員・経営者の住宅ローン審査の必要書類について
会社員の住宅ローン審査では、勤め先の会社は審査に影響しますが、その経営資料の提出を求められることはありません。一方で社長や会社役員の場合、個人の収入と法人の業績を示す書類を用意する必要があります。
特に「法人」の書類の提出は面倒です。一般的には3期分の決算書、しかも勘定科目内訳書まで提出が必要な銀行が多く、中小企業の社長や役員であれば誰もが面倒に感じるでしょうし、提出したくないと思うはずです。
また、準備する書類の種類と数が多いので、会社役員や経営者は書類準備に時間がかかることを想定して、余裕をもって住宅ローン選びを行うように心がける必要があります。
個人で用意すべき必要書類
| 必要書類 | 備考 |
| 住民票 | 原本 |
| 印鑑証明書 | 原本 |
| 健康保険証(または資格確認書・マイナ保険証) | コピー |
| 運転免許証 | 無い場合はマイナンバーカード(表面)やパスポートなど |
| 源泉徴収票 | 直近2年分 |
| 住民税決定通知書 | 直近2年分 |
| 確定申告書 | ※給与所得以外がある場合 |
※必要書類は金融機関・申込内容によって異なります(上の表は一般的な例です)。
法人で用意すべき必要書類
一般的に以下の書類の提出を求められます。
| 必要書類 | 備考 |
| 法人の決算報告書 | 3期分(勘定科目内訳書を含む)※SBI新生銀行は直近2年分 |
| 法人税の納税証明書 | 3期分 |
| 法人税の事業税納税証明書 | 3期分 |
役員・経営者の住宅ローン審査に会社の決算書は不要?必要?
残念ながら、社長・代表者の場合、会社の決算書の提出が不要な民間銀行の住宅ローンはほとんどありません。しかも1期分だけでなく、2〜3期分の提出を求められるのが大半です。
住宅ローンを利用したいだけなのに、3期分の決算書、しかも勘定科目内訳書まで提出することに大きな抵抗感を持つ経営者の人は多いと思います。
そのうえ、「提出しても住宅ローンの審査に落ちる可能性がある」となればなおさらです。
実は、住宅金融支援機構が提供するフラット35の場合、決算書の提出は原則不要とされています。SBIアルヒの必要書類一覧でも、給与収入のみの方は源泉徴収票と住民税の課税証明書、それ以外の方は確定申告書と納税証明書が中心で、法人の決算書は挙げられていません(SBIアルヒ フラット35【新規借入用】お申込必要書類一覧・2026年9月確認)。
フラット35は民間の住宅ローンよりも属性で門前払いされにくいことも社長・経営者に人気の理由ですが、提出する会社資料の少なさも選ばれる大きな理由です。
また、フラット35は代表権のない役員の場合も、会社の決算書の提出が原則不要となっています。これも会社経営者の人にフラット35が選ばれる理由です。
会社役員・経営者・社長におすすめの住宅ローンとは?
住宅ローン審査において金融機関は「安定かつ継続した収入が見込めるか?」を重視するため、経営者の裁量に収入が依存する会社役員・経営者・社長に対して厳しい視点で審査を行うのは、仕方がないことと言えます。
そして、一般企業である銀行がそのリスクを受け止めきれないのも無理のない面があります。
従って、会社役員・経営者・社長におすすめしたいのは「フラット35」です。フラット35は営利目的の民間銀行の住宅ローンと違って、会社の決算書の提出が原則不要ですし、一定の収入と返済負担率などの基準を満たせばパート・アルバイトの方でも利用できる可能性がある程、利用しやすい審査基準が設けられています。
これは国が所管する住宅金融支援機構が提供している住宅ローンだからこそ実現できていると言えます。事業性ローンも民間銀行より日本政策金融公庫の方が良い条件で貸してくれることが多いのと似た関係とも言えます。
現在、「社長専用住宅ローン」のような商品はありませんので、「社長・役員・経営者も利用しやすくて、金利やサービス内容が優れている住宅ローンを探す」ことが住宅ローン選びのポイントです。
「住宅ローンの審査には強くない」「大量の書類を提出しろと言われることが多い」など、想像以上に中小企業の経営者が住宅ローンを借りるのは難しく面倒なのですが、審査の通りやすさ(必要書類)・金利・諸費用・利便性などの観点からおすすめとしてあげておきたいのはauじぶん銀行の住宅ローンとSBIアルヒのフラット35です。
この2つの住宅ローンは全く似ていません。むしろ真逆とも言える住宅ローンで、auじぶん銀行の住宅ローンをおすすめする理由は「変動金利の低さ・がんに対する保障・入院保障」の3点、SBIアルヒをおすすめする理由は「相談のしやすさ・審査基準・フラット35で最低水準の金利」の3つと提出する書類(会社の決算書の提出は原則不要)の少なさです。
この2つの住宅ローンは間違いなく選択肢に加えておくべき(少なくとも商品性を理解しておくべき)住宅ローンだと思います。
フラット35最大手のSBIアルヒのメリット・特徴は?
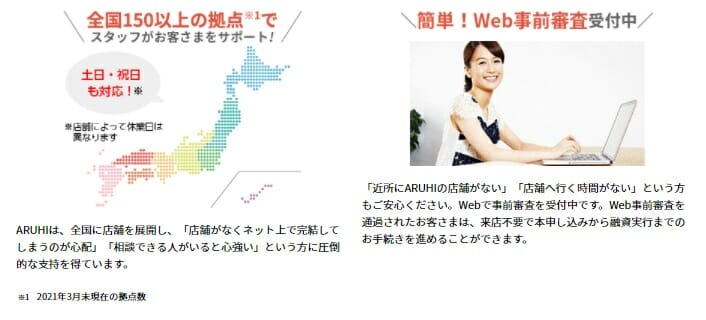
SBIアルヒ(旧:アルヒ/ARUHI)は、フラット35の実行件数シェアで16年連続No.1(2025年度シェア27.7%)を獲得し続けている、住宅ローン専門の金融機関です※。国内最大級のモーゲージバンクとして、全国の店舗網(約90拠点・2026年3月末現在)と豊富な融資実績、商品ラインナップ(独自商品)が特徴。審査面でのサポートも非常に充実しています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
不慣れな住宅ローンの契約手続きや選び方をプロのスタッフがサポートしてくれるのは最大の強みです。
アルヒダイレクトはこちら:https://www.aruhi-corp.co.jp/service/direct/pre.html
社長・経営者・会社役員の住宅ローン審査の補足情報
会社役員・経営者・社長の立場は住宅ローン審査でばれる?
たまに「会社役員であることを隠して住宅ローンを申し込もう」と考える人がいますが、会社の登記事項証明書(会社謄本)には取締役の氏名が記載されており、金融機関は必要に応じて確認できます。意図的に経営者・役員であることを隠しても、金融機関には簡単にばれてしまいます。
仮に申し込み時点でバレなかったとしても、後日判明して虚偽の申告をしていたと判断された場合、金融機関から住宅ローンの一括返済を求められるリスクもあります。
経営者の息子だと住宅ローン審査に通りにくい?
親が社長・経営者で、その息子が社員や役員として働いている場合、住宅ローン審査に不利と言われていますが、これは本当でしょうか。
親が経営者である場合、同族経営企業という判断がされ、金融機関は住宅ローン審査に慎重になるようです。親が社長をしている会社に息子さんが属しているということは、いずれその会社を継ぐ=経営者という立場になる可能性が高いので、この判断は致し方ありません。
こうした場合には会社の決算書の提出が求められることが多いようです。
雇われ社長・役員の住宅ローン審査について
中小企業で実際の経営参加権を有していないのに、取締役の肩書きを有する場合があると思います。こうした場合でも住宅ローン審査を行う金融機関では取締役として扱い審査を行うため、従業員(正社員)よりも慎重な判断が行われてしまいます。
役員は善管注意義務、忠実義務、競業避止義務などの各種義務、会社に対する損害賠償責任があり、肩書きだけであっても、雇われ役員を引き受けていること自体が極めて危険なことと言えます。
また、中小企業の場合には金融機関からの融資を受ける際に代表取締役(社長)の個人保証をつけることが前提となることも認識しておきたいと思います。
赤字の会社の会社役員・経営者・社長は住宅ローンを借りれるのか?
会社が赤字の場合、その赤字が単年なのか、数年続いているのか、累損が発生しているのか、といった「赤字の状況」により住宅ローンの審査結果は違ってきます。なお、国税庁の会社標本調査では令和5年度分の赤字(欠損)法人の割合は61.0%で、赤字自体は決して珍しいことではありません。
「会社経営者・社長の役員報酬を含んでの赤字なのか?」も極めて重要な判断材料となるでしょう。
また、節税のために逓増定期保険、生命保険、オペレーティングリースなどさまざまな節税商品が世の中には出回っています。こうした商品の多くは損金処理で利益を繰り延べるもので、利益が簿外に流れることになりますが、自社の節税状況を住宅ローン審査を行う金融機関が理解・加味することはあまり期待しないほうがよいでしょう。
経営者・会社役員は社宅かマイホーム購入のどっちがオトク?
ご自身がオーナーの会社を経営している場合、会社として社宅を用意して住んでいるケースもあると思います。自由度が高い経営者の場合、社宅にするのか、個人でマイホームを買ってしまうのかを悩むと思います。ここで、社宅とマイホーム購入のメリット・デメリットを簡単に整理しておきました。
| 社宅 | マイホーム購入 | |
| メリット | 役員が負担する賃貸料相当額を除いた家賃部分を会社の損金にできる(割合は住宅の規模等で異なるため税理士に確認) |
個人の資産としてマイホームの取得ができる 団体信用生命保険で生命保険と同じような備えができる |
| デメリット | 会社で家賃の支払いが継続する |
会社から個人に対して支払われる報酬(所得税や住民税を差し引いた後の所得)から住宅ローン返済する必要がある ローンや建物は会社とは関係ないので損金処理ができない |
まとめ
経営者の住宅ローンは会社員より準備が大変ですが、裏を返せば準備次第で結果が変わりやすいということでもあります。ご家族と長く暮らす住まいだからこそ、金利だけでなく、必要書類の負担・団信などの保障・家計に無理のない返済計画まで含めて選びたいところです。
記事で紹介した「auじぶん銀行の住宅ローン」「SBI新生銀行の住宅ローン」「SBIアルヒのフラット35」は、経営者でも利用しやすい設計になっています。各社の必要書類や申込条件は変わることがあるため、申込前に必ず公式サイトでご確認ください。あわせて「住宅ローンの審査に通りやすい銀行は?審査基準を比較」も参考にしてください。
職業・働き方ごとの住宅ローンの解説
以下は職業や働き方ごとにおすすめの住宅ローンや注意したい住宅ローン審査のポイントを解説した記事です。合わせて参考にしてください。
今月のおすすめ特集
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- auじぶん銀行の住宅ローンはつなぎ融資に対応?注文住宅での借り方
- 楽天銀行の住宅ローン審査は甘い?厳しい?事前審査の日数と流れ
- 同性カップルでも住宅ローンは組める?借り方・必要書類と注意点
- auじぶん銀行と楽天銀行の住宅ローンを比較|どっちが家族向き?
- がんの5年生存率は64.8%|住宅ローン返済中の家族の備え方
- 三井住友銀行の住宅ローンの評判は?メリット・デメリット
- 楽天銀行の住宅ローンのがん特約|50%保障と全疾病保障
- 楽天銀行の住宅ローン金利はいつ決まる?公表日と適用ルール
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
2026.09.28NEW住宅ローン
2026.09.28NEW住宅ローン
2026.09.27住宅ローン
2026.09.27住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.26住宅ローン
2026.09.25住宅ローン
2026.09.25住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
