みずほ銀行のネット完結型住宅ローン|金利・団信・返済額への反映時期を解説
公開日: 2026年8月30日

みずほ銀行のネット完結型住宅ローン|金利・団信・返済額への反映時期を解説

みずほ銀行では、2017年12月から住宅ローンの契約手続きをインターネットで完結できる「ネット完結型」の住宅ローンを取り扱っています。住宅ローンの申込から団信の手続きまでネットで完結でき、来店せずに進められます。
みずほ銀行は近年、店舗のスリム化とあわせてインターネットを使ったサービス強化を進めており、住宅ローンでもネット専用商品に力を入れ続けています。共働きで忙しいご家庭でも、すきま時間に手続きを進めやすいのは助かるポイントです。
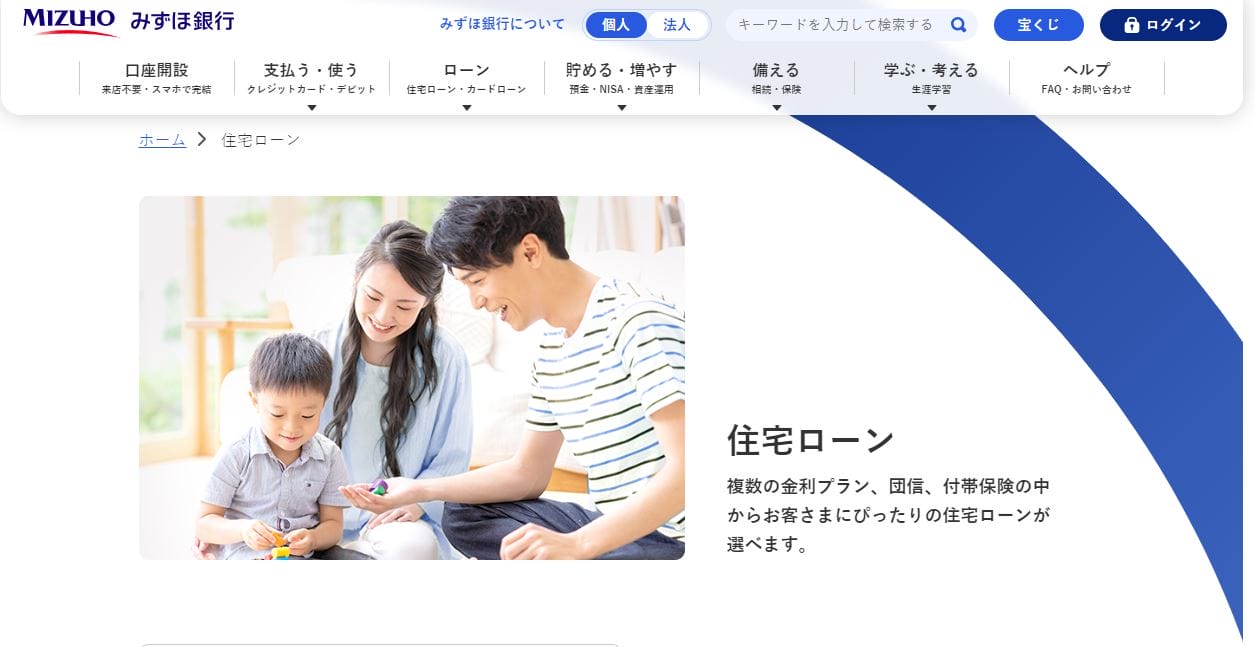
みずほ銀行のネット完結型住宅ローンは、大手銀行ならではの安心感とネットの手軽さを両立できるのが特徴です。2026年は各行が金利を引き上げるなかで、ネット銀行とメガバンクの金利差が縮まる場面もあり、「どこで借りるか」を金利だけでなく総合力で選ぶご家庭が増えています。
みずほ銀行のネット完結型住宅ローンの手続きの流れ
ネット完結型では、事前審査から正式審査・契約・団信の申込までをオンラインで進められます。書類のアップロードもネットででき、平日に窓口へ行く時間が取れない共働き世帯でも手続きしやすい設計です。必要書類や進め方の詳細は、申込時点の公式サイトの案内でご確認ください。
みずほネット住宅ローンの商品性は?
| みずほ銀行 | ||
|---|---|---|
| 金利 | 変動金利 | 1.025%~ |
| 10年固定金利 | 3.350%~ | |
| 団信 | 一般団信は無料(金利上乗せなし) | |
| がん団信 | あり(年0.100%上乗せ) | |
| ワイド団信 | あり(年0.300%上乗せ) | |
| 疾病保障 | 有料(年齢や借入残高により保険料が変わる・途中解約可のタイプあり) | |
| 事務手数料(税込) | 保証料型は33,000円(税込)+保証料/ローン取扱手数料型は2.20%(税込) | |
| 保証料 | 保証料型の場合は必要 | |
| 住宅ローン審査期間 | 4週間程度で契約完了(概算) | |
※金利は2026年8月時点の最優遇金利(新規借入・みずほネット住宅ローン)の目安です。審査結果により最優遇金利が適用されない場合があります。最新の適用金利は必ずみずほ銀行公式サイトでご確認ください。
2026年は長期金利の上昇を背景に、各行とも固定金利を大きく引き上げています。みずほ銀行でも10年固定金利は段階的に上昇して3%台、全期間固定(31~35年)は3.960%~となっています(2026年8月時点)。一方で変動金利は固定より低い水準ですが、日銀の利上げを受けて各行が短期プライムレートを引き上げているため、変動金利も基準金利の見直しで上がる局面に入っています。「いま借りるなら変動か固定か」は、金利の高さだけでなく、上昇したときに家計が耐えられるかという視点で考えると判断しやすくなります。
変動金利で借りると、いつから返済額に反映される?
変動金利は「借りた瞬間の金利がずっと続く」ものではなく、定期的な基準金利の見直しにあわせて適用金利が変わります。みずほ銀行の公式サイトでは、2026年9月30日までに年1.025%~で借り入れた場合、2027年1月返済分から年1.275%~が適用されることが案内されています(見直し基準日は4月1日・10月1日。2026年8月時点の案内)。
つまり、契約時の金利と、実際に長く払っていく金利は別物と考えておくのが安全です。教育費のピークと返済が重なる時期に金利が上がっても家計が回るか、少し高めの金利で返済額を試算してから借入額を決めると、無理のない計画になります。ご自身の契約への反映時期は、返済予定表や公式サイトでご確認ください。
みずほ銀行のネット住宅ローンはどんな家庭に向く?
みずほ銀行のネット完結型住宅ローンは、次のようなご家庭に向いています。
- 大手銀行の安心感を重視したいご家庭 … メガバンクならではの信頼感を保ちつつ、ネットの手軽さで手続きできます。
- 来店する時間が取りにくい共働き世帯 … 申込から団信の手続きまでオンラインで完結でき、平日に窓口へ行く負担がありません。
- 給与振込や他の取引をみずほ銀行にまとめているご家庭 … 普段使いの銀行で住宅ローンも管理でき、家計の一元管理がしやすくなります。
一方で、変動金利の最優遇をとことん追求したい場合は、ネット銀行のほうが低い金利を提示していることもあります。金利の数字だけでなく、事務手数料・団信・繰上返済のしやすさまで含めた総支払額で比べると、ご家庭に合った1本を選びやすくなります。あわせて、店舗とオンラインの両方で相談でき、団信や諸費用が分かりやすいSBI新生銀行なども比較対象に加えておくとよいでしょう。
よくある質問(FAQ)
Q. ネット完結型でも対面で相談はできますか?
みずほ銀行は店舗網を持つ大手銀行なので、内容によっては窓口や電話で相談しながら進めることもできます。ネットの手軽さと、いざというときに相談できる安心感を両立したいご家庭に向いています。具体的な相談方法は公式サイトでご確認ください。
Q. 団信の保障内容はどうなっていますか?
一般団信は金利上乗せなしで付帯します。がんと診断された場合に残高が0円になるがん団信は年0.100%の上乗せ、健康上の理由で一般団信に加入しづらい場合のワイド団信は年0.300%の上乗せで利用できる場合があります。8大疾病などの疾病保障は保険料支払型(年齢や借入残高により保険料が変動・途中解約できるタイプあり)です。万一のときに家族へ返済を残さないために、団信の内容は金利とあわせて確認しておきましょう。
Q. いま借りるなら変動と固定のどちらがよいですか?
正解は家庭ごとに異なります。教育費がかさむ時期に金利が上がっても返済を続けられる家計の余力があるなら変動、毎月の返済額を確定させて生活設計を安定させたいなら固定が向きます。2026年は固定金利が上昇しているため、「上昇した固定金利を払ってでも安心を買うか」「低い変動で借りて繰上返済で備えるか」をご家庭の方針で選びましょう。上の「いつから返済額に反映される?」の節も参考に、上がった場合の返済額まで試算しておくと安心です。
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモの銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
- ソニー銀行 住宅ローンの落とし穴・メリット・デメリットとは?
各社住宅ローンの金利速報
サイト更新情報
- 「マイホーム購入」と「賃貸」はどっちが良い?家族の暮らし目線で比較
- 不動産投資ローンは住宅ローン審査に影響する?フラット35の扱いも解説
- 会社役員・経営者・社長の住宅ローン審査とは?通りやすい住宅ローンの選び方
- 楽天銀行フラット35の諸費用はいくら?組み込み借り入れは可能?
- 全国保証の保証料は高い?社長・自営業でも利用できる?
- りそな銀行 住宅ローンの審査基準とは?年齢・年収・勤続年数を解説
- 楽天銀行 住宅ローンの団信を解説|フラット35と金利選択型の違い
- 無料の疾病保障付き住宅ローンを比較|がん団信・全疾病保障はどこが無料?
- auじぶん銀行は土地先行融資に対応?注文住宅の資金計画とつなぎ融資
- イオン銀行 住宅ローン金利推移と最新金利(2026年9月)変動は上がった?
2026.09.18NEW住宅ローン
2026.09.18NEW住宅ローン
2026.09.18NEW住宅ローン
2026.09.17住宅ローン
2026.09.17住宅ローン
2026.09.17住宅ローン
2026.09.17住宅ローン
2026.09.16住宅ローン
2026.09.16住宅ローン
2026.09.16住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモの銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモの銀行
- ドコモの銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
