りそな銀行 住宅ローンの審査基準とは?年齢・年収・勤続年数を解説
公開日: 2026年9月17日 更新日: 2026年9月25日

りそな銀行 住宅ローンの審査基準とは?年齢・年収・勤続年数を解説
りそな銀行の住宅ローンは、商品概要説明書で「借入時満20歳以上満70歳未満・完済時満80歳未満」「前年の税込年収100万円以上」「給与所得者は勤続1年以上(自営業・役員は3年以上)」と、大手行のなかでは入り口の条件がゆるやかに定められています。ただし、これは「申し込める最低ライン」であって「審査に通る目安」ではありません。以下では、りそな銀行の商品概要説明書や公式サイトの記載をもとに、年齢・年収・勤続年数・健康状態・必要書類といった審査基準を一つずつ確認し、家族の暮らしを守りながら無理なく借りるための見方を整理していきます(2026年9月時点)。
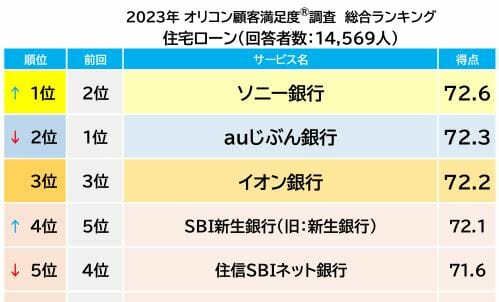
「オリコン顧客満足度®」調査の住宅ローン版の最新結果が2025年8月に発表されました。
総合1位はイオン銀行の住宅ローンが獲得しました!イオン銀行の1位獲得は初となります。2位はソニー銀行の住宅ローンで、3位にSBI新生銀行、続いて楽天銀行とauじぶん銀行がランクインしています。
上位の銀行間の得点はかなりの僅差で、いずれも高い顧客満足度を得ていることがわかります。
3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗やオンラインでも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
りそな銀行は、メガバンクに次ぐ規模で個人向けサービス(リテールバンキング)に力を入れている銀行です。住宅ローンにも積極的で、第三者機関の顧客満足度調査でも安定した評価を得ています。首都圏・関西圏を中心に店舗を展開しているので、対面で相談しながら住宅ローンを決めたいご家庭には相談しやすい銀行です。
ただし、どんなに優れた住宅ローンでも、自分が審査に通って利用できなければ意味がありません。マイホームは家族の暮らしの土台ですから、「借りられるか」だけでなく「無理なく返せるか」という視点も交えて見ていきましょう。
りそな銀行の住宅ローン審査基準=商品概要説明書で「入り口」は読み取れる
りそな銀行に限らず、金融機関は住宅ローンの審査基準をすべて公開していません。また、審査で落とした人に落ちた理由を正確に説明してくれません。「審査の結果、ご希望にそえません」という通知が届いて終わり、ということも少なくありません。
住宅ローンは総合的な審査で利用可否が決まるので、「これが理由です」と説明しにくい面もあり、審査結果に関する情報提供は期待できないと考えておく必要があります。
一方で、「何も情報が公開されていない」わけではありません。金融機関が用意している「商品概要説明書」や「よくある質問」に目を通せば、住宅ローンの審査基準はある程度把握できます。
ここでは「りそな住宅ローンの商品概要説明書」の内容を確認しながら、りそな銀行の住宅ローンの審査基準を解説していきます。
りそな銀行の住宅ローン商品ラインアップ
「りそな銀行の住宅ローン商品概要説明書」といっても1つではなく、商品ごとに用意されています。りそな銀行は住宅ローンのラインナップが豊富なので、それぞれの条件を定めた商品概要説明書もたくさんあります。
以下は住宅ローン関連の商品ラインナップの例です(当編集部確認時点のもので、商品構成は変更されることがあります)。多すぎてこの中から選ぶのも大変ですし、全てを理解するのは不可能なほどです。
-
- りそな住宅ローン
- りそな女性向け住宅ローン『凛 next』
- りそな住宅ローン<親子2世代型>
- りそな住宅ローン<リフォーム資金セット型>
- りそな住宅ローン<超長期固定>
- りそな借りかえローン
- りそな女性向け借りかえローン『凛 next』
- りそな借りかえローン(Web申込限定プラン)
- りそな借りかえローン<リフォーム資金セット型>
- りそな借りかえローン<超長期固定>
- りそな住みかえローン
- りそな建てかえローン
- リバースモーゲージ型住宅ローン「あんしん革命」
- 日照補償付住宅ローン「晴れたらいいね」
- 自然災害サポートオプション
- りそな諸費用ローン
- りそな住宅ローン「フラット35」(機構買取型)
- りそな女性向け住宅ローン『凛 lin』フラット35(機構買取型)
- りそな<すまい・るパッケージ(フラット35)>
- りそなフラットON
審査基準・利用基準の基本は「りそな住宅ローン」なので、ここでは「りそな住宅ローンの商品概要説明書(2025年2月1日現在)」を参考に解説していきます(2026年9月17日に公式サイトで最新版であることを確認)。
りそな銀行の住宅ローン審査基準=年齢・年収・勤続年数・健康状態
利用できる人
最初に確認しておきたいのは「利用できる人」の基準です。少なくともこの条件を満たしていなければ、りそな銀行の住宅ローンは利用できません。商品概要説明書には次の条件が明記されています。
| 項目 | 商品概要説明書の条件 | 家族目線で見るポイント |
|---|---|---|
| 年齢 | 借入時 満20歳以上満70歳未満/完済時 満80歳未満 | 完済年齢から逆算した返済期間が、教育費のピークや定年と重ならないか |
| 国籍 | 日本国籍・永住許可・特別永住者 | — |
| 年収 | 前年の税込年収100万円以上 | 「申し込める最低ライン」。返済負担率35%以内の上限も同時に効く |
| 勤続年数 | 給与所得者は1年以上/給与所得者以外は勤続または営業年数3年以上 | 転職直後・独立直後は時期をずらす選択肢も |
| 団信 | 団体信用生命保険に加入できる方(保険料は銀行負担) | 持病がある場合はワイド団信(後述) |
年齢の基準=借入期間は最長40年・完済は80歳未満
借入時の年齢が満20歳以上満70歳未満で、最終返済(完済)時の年齢が満80歳未満とされています。借入時の年齢を65歳未満にしている住宅ローンも多いので、りそな銀行の住宅ローンはシニア世代でも比較的利用しやすい基準と言えます。
りそな住宅ローンの借入期間は1年以上40年以内です(商品概要説明書)。ただし80歳未満で完済する必要があるので、40年で組めるのは40歳になる前、35年で組めるのは45歳になる前に契約した場合が目安で、50歳で契約するなら最長は30年になります。
なお、金融庁が2026年9月15日に公表した2026事務年度金融行政方針では、償還期間が従来より著しく長い住宅ローン商品が販売されていることに触れ、「住宅ローン利用者の収入見込みなどに照らして適切なローンが組まれているか」を利用者保護の観点から注意深くモニタリングすると明記されました。規制や新しい審査基準の導入ではありませんが、期間を延ばすと月々の返済は軽くなる一方、利息を払う期間が長くなり総返済額は増えるという構造を、当局も意識しているということです。お子さまの教育費のピークと返済期間が重なるご家庭も多いので、「何歳まで返済が続くのか」を家族のライフイベントと重ねて確認しておくと安心です。
この団信革命は借入時の年齢が満50歳未満で、がんに罹患したことのない方しか利用できないので注意しましょう(2026年9月時点・りそな銀行公式サイトで確認)。
50歳以上で疾病保障をセットしたいという人は、SBI新生銀行の全疾病保障付団信(上乗せ金利0円)、ドコモSMTBネット銀行(旧・住信SBIネット銀行)のWEB申込コースなど、疾病保障に力を入れている金融機関も候補に入れましょう。SBI新生銀行では2026年3月から金利上乗せなしで付けられる全疾病保障付団信の取り扱いが始まっています。ただし団信は商品ごとに加入できる年齢の条件が異なるため、加入年齢・保障内容の最新条件は各行の公式サイトで確認してください。
年収基準=前年の税込年収100万円以上
りそな銀行の住宅ローンは前年の税込年収100万円以上から申し込み可能と定められています。この年収基準は、利用しやすい住宅ローンと言われているイオン銀行や、民間銀行の住宅ローンより利用しやすいフラット35(SBIアルヒなどで申込可能)と同水準で、年収のハードルが低く設定されています。
※あくまでも「利用できる可能性がある」基準なので、年収100万円で実際にりそな銀行の住宅ローンを利用するのは難しいと考えておくべきです。一般的に、メガバンクなどの住宅ローンは年収が300万円以上ないと審査に通りにくいというのが業界内の通説です。年収200万円前後で検討している方は、年収200万円の住宅ローン審査基準もあわせてご覧ください。
年収ごとの借入限度額の目安
次に、年収ごとの借入限度額の目安を確認しておきましょう。商品概要説明書では「税込年収に占める年間元利金返済額の割合が35%以内」とされています。
以下は、返済負担率35%・返済期間35年・審査用の金利を年3.0%と仮定して当編集部が試算した目安です(銀行の審査で使う金利は公表されておらず、実際の適用金利とは異なります)。
| 年収 | 借入限度額の目安 |
| 200万円 | 1,510万円 |
| 300万円 | 2,270万円 |
| 400万円 | 3,030万円 |
| 500万円 | 3,780万円 |
| 600万円 | 4,540万円 |
| 700万円 | 5,300万円 |
| 800万円 | 6,060万円 |
| 900万 | 6,820万円 |
※元利均等返済・ボーナス返済なし・他の借入なしで計算した参考値です。他のローン(自動車ローン・カードローン等)があると、その返済額も年間返済額に含めて判定されます。
ちなみに、実際に適用されるりそな銀行の変動金利(融資手数料型・金利プラン)は2026年9月時点で年0.950%、10年固定は年3.955%です(当編集部が2026年9月1日にりそな銀行の公式金利ページで確認)。ただし「借りられる額」と「家計に無理なく返せる額」は別物です。教育費や生活費とのバランスを見ながら、余裕を持った借入額を設定しましょう。
勤続年数=給与所得者1年以上・自営業や役員は3年以上
続いて勤続年数について確認しておきましょう。商品概要説明書では「給与所得者は勤続年数1年以上・給与所得者以外は勤続または営業年数3年以上」とされています。りそな銀行のホームページに記載されている情報(後述)とあわせて整理したものが以下の表です。
| 職業 | 勤続年数 |
|---|---|
| 会社員(正社員) | 1年 |
| 派遣社員 | 1年 |
| 契約社員 | 1年 |
| 会社役員 | 3年(3期分の決算書が必要) |
| 個人事業主・自営業 | 3年(3年分の確定申告書が必要) |
商品概要説明書には記載されていませんが、りそな銀行のホームページでは会社員、公務員、契約社員、派遣社員、会社役員、個人事業主・自営業が利用可能と案内されています。
パート・アルバイト収入のみの方が主債務者として申し込むのは難しく、配偶者の収入合算者として検討するのが現実的です(合算できる条件・上限は店舗で確認してください)。共働きのご家庭で配偶者が契約社員・派遣社員というケースでも申し込みの入り口があるのは心強いポイントです。
健康状態=持病があればワイド団信(年0.300%上乗せ)
りそな銀行の住宅ローンも団信への加入は必須です。団信の加入時には以下のような告知が必要ですが、何らかの理由で通常の団信(一般団信)に加入できなかった場合、加入条件を緩和したワイド団信も用意されています。
健康状態に不安がある人でも利用しやすいと言えます。
- 過去3ヶ月以内の医師による治療・投薬を受けたことがあるか
- 過去3年以内に手術を受けたか、もしくは2週間以上の期間に渡り治療・投薬を受けたことがあるか
- 障害者手帳を受けたことがあるか
- 矯正視力0.2以下か、手足指の欠損障害があるか、聴力、言語、そしゃく機能の障害があるか、背骨・脊骨の変形や障害があるか
ワイド団信利用時の上乗せ金利は年0.300%で、auじぶん銀行も同じ水準です。一般的な水準と言えます。
ワイド団信を検討するなら必ず比較に入れてほしいのがソニー銀行で、ワイド団信利用時の上乗せ金利は年0.200%です(2026年7月時点・公式の商品詳細説明書で確認)。ワイド団信利用時は特にソニー銀行の住宅ローンをチェックしておきましょう。
資金使途・借入金額=50万円〜3億円・返済負担率35%以内
りそな銀行の住宅ローンは、本人が住むための住宅購入・新築資金だけでなく、増改築・修繕費用や建築計画のある土地購入資金、住宅取得に伴う諸経費にも利用できます。土地購入資金に対応しているので、注文住宅を考えている人は利用しやすいでしょう。
借入可能金額は50万円以上3億円以内(1万円単位)で、以下の範囲内とされています。
・税込年収に占める年間元利金返済額の割合が35%以内(他の借入の返済分も含む)
・保証会社が算出する担保価値の範囲内
・諸経費にかかる資金は住宅購入価格の10%相当額以内
いずれも一般的な審査基準ですが、返済負担率を商品概要説明書に明記している住宅ローンはめずらしいので、わかりやすいと言えます。なお、返済負担率35%はあくまで「審査上の上限」です。子育て世帯なら手取り収入の20〜25%程度に返済額を抑えると、教育費や急な出費にも対応しやすい家計になります。
あわせて知っておきたいのが諸費用です。りそな住宅ローンは融資手数料型(借入金額×2.20%〈税込〉を借入時に一括払い)が原則で、金利に年0.300%を上乗せして手数料を分割払いする「金利上乗せ型」も選べます。このほか保証会社への事務取扱手数料55,000円(税込)がかかります(保証料は金利に含まれます)。手元資金を残したいご家庭は、どちらの型が家計に合うかも比べておきましょう。
必要書類・提出書類
| 正社員 | 契約社員・派遣社員 | 自営業・個人事業主 | 会社役員・社長 | |
|---|---|---|---|---|
| 身分証明書(免許証、パスポート、保険証など) | ○ | ○ | ○ | ○ |
| 源泉徴収票 | ○ | ○ | ○ | |
| 住民税決定通知書 | ○ | ○ | ○ | ○ |
| 会社の決算書3期分(勘定科目内訳明細書を含む) | - | - | - | ○ |
| 確定申告書3年分(付表を含むすべての申告書類) | - | - | ○ | ○(確定申告をしている場合) |
| 納税証明書 | ○ | ○ | ○ | ○ |
| 物件に関する書類 | ○ | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ | ○ |
自営業・個人事業主、会社役員は必要となる書類が多めです。これらの書類をまとめるだけで時間がかかりますので、自営業・会社経営者の人は特に時間に余裕をもって手続きするようにしましょう。
※自営業・個人事業主、会社役員は決算書や確定申告書の提出がないと事前審査もしてもらえません。
りそな銀行の住宅ローンの審査期間=店舗申込なら最短2週間・WEBは余裕をみる
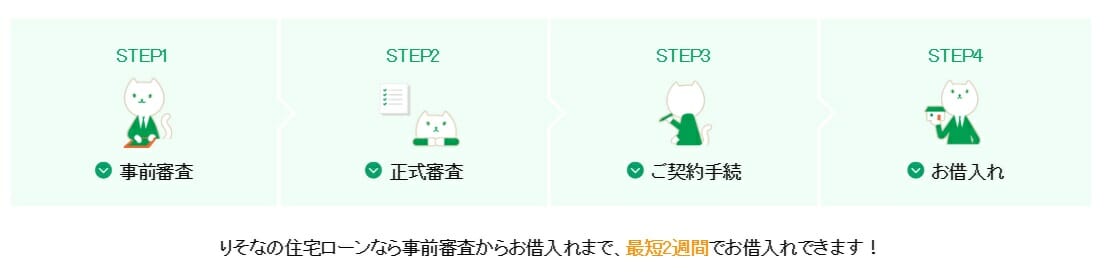
りそな銀行のホームページでは、住宅ローンは最短2週間で借り入れが可能と案内されています。これは店舗申込を前提にした審査期間で、WEBから申し込んだ場合は郵送や書類確認、不備解消のやり取りに時間がかかるので、1か月以上はかかると考えておくのが無難です。引き渡し日から逆算して、余裕のあるスケジュールで動きましょう。
りそな銀行の住宅ローン審査基準【その他=ペアローン・収入合算・産休育休】
最後にりそな銀行の住宅ローンの審査関連についてまとめて解説・紹介しておきます。
- ペアローンには対応しているので、共働き家庭の借入金額の増加は見込める(ペアローン限定の団信もあり、借入時50歳未満が条件)
- 収入合算にも対応している。商品概要説明書では、年収合算者は保証会社に対する連帯保証人になる方式とされている(合算できる金額の上限は店舗で確認)
- 公務員・上場会社の正社員であれば産休・育休中の契約も可能とされている
- 個人信用情報は事前審査の段階で確認している様子
りそな銀行の住宅ローン審査でよくある質問
Q. りそな銀行の住宅ローンは契約社員・派遣社員でも申し込めますか?
A. 申し込めます。りそな銀行の公式サイトでは契約社員・派遣社員も利用対象と案内されており、商品概要説明書の勤続年数の条件は給与所得者で1年以上です。ただし雇用形態によって審査で見られる年収の扱いが変わることがあるため、事前審査で確認するのが確実です。
Q. りそな銀行の住宅ローンは何年まで組めますか?
A. りそな住宅ローンの借入期間は1年以上40年以内で、完済時年齢は満80歳未満です(商品概要説明書・2025年2月1日現在)。40年で組めるのは40歳になる前に契約した場合が目安です。
Q. 持病があってもりそな銀行の住宅ローンは借りられますか?
A. 通常の団信に加入できない場合でも、引受条件を緩和したワイド団信(上乗せ金利 年0.300%)に加入できれば借り入れは可能です。ただし保険会社の診査があり、必ず加入できるわけではありません。
Q. りそな銀行の住宅ローン審査に落ちたら次はどうすればいいですか?
A. 落ちた理由は教えてもらえないので、勤続年数・他の借入・個人信用情報のどれに課題があるかを自分で点検し、審査基準が比較的ゆるやかなイオン銀行やフラット35(SBIアルヒなど)を検討するのが現実的です。
まとめ=入り口はゆるやか、実際の審査はメガバンク並みと考えて準備を
りそな銀行の住宅ローンは、商品概要説明書に書かれている内容を確認すると利用しやすい部類と言えます。
ただ、商品概要説明書に記載されている基準を満たせば利用できるわけではなく、「利用しやすいように見える」一方で、審査の実基準はメガバンクと同等程度で、審査に落ちる可能性が低いわけではないと想定しておくべきでしょう。他行の審査基準との違いは住宅ローンの審査に通りやすい銀行の比較で整理しています。
りそな銀行の住宅ローンの審査に落ちたという人に代わりの住宅ローンとして検討して欲しいのは、イオン銀行かSBIアルヒのフラット35です。(ネット銀行の住宅ローンはあっさり審査に落とされることがあるので、ここではあえておすすめしません)
この2つは非常に利用しやすい審査基準が定められている住宅ローンの代表格です。もし、イオン銀行もSBIアルヒもどちらの審査も通らなかった場合は、勤続年数の積み上げ・他の借り入れの整理・個人信用情報の記録の回復などを行いながら、ある程度期間をおいてから再チャレンジするのが良いでしょう。焦って無理な借り入れをするより、家計を整えてから臨むほうが家族にとっても安心です。金利・条件は改定されることがあるため、最新情報は各行の公式サイトでご確認ください。
マイホーム・住宅ローンに関する関連リンク集
おすすめ住宅ローン一覧
今月のおすすめ特集
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- auじぶん銀行の住宅ローンの落とし穴やメリット・デメリットを徹底解説!
- 住宅ローン借り換えランキング!おすすめの住宅ローンは?
- 【最新】フラット35金利比較ランキング
- 住宅ローン固定金利(35年)ランキング|実質金利で詳しく比較!
- フラット35からフラット35への借り換えシミュレーション【2026年9月】
- SBIアルヒ(ARUHI)の住宅ローン(フラット35)の落とし穴・デメリット・メリットとは?
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- りそな銀行 住宅ローンのメリット・デメリットとは?【2026年7月】
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
- ソニー銀行 住宅ローンの落とし穴・メリット・デメリットとは?
各社住宅ローンの金利速報
サイト更新情報
- 離婚したら住宅ローンはどうなる?借り換え・名義変更の進め方
- 三井住友銀行のリバースモーゲージ|条件・金利の仕組みと注意点
- 金利引継特約付フラット35のメリット・デメリット|アシューマブルローン
- 30代・35歳の住宅ローンはいくら借りられる?頭金なしの注意点も解説
- 預金連動型住宅ローンのメリット・デメリット|実質金利0%の仕組み
- 楽天銀行の住宅ローンで競売物件は購入できる?フラット35の条件
- 定期借地権マンションで使える住宅ローンは?フラット35と各銀行の扱い
- 楽天銀行とSBIアルヒのフラット35を比較|金利・手数料・団信の違い
- 派遣社員の住宅ローン審査基準|通るコツと申込できる銀行を解説
- 楽天銀行の住宅ローンが共働き世帯に向く理由|パート収入の合算と団信
2026.09.25NEW住宅ローン
2026.09.25NEW住宅ローン
2026.09.24住宅ローン
2026.09.24住宅ローン
2026.09.24住宅ローン
2026.09.24住宅ローン
2026.09.23住宅ローン
2026.09.23住宅ローン
2026.09.23住宅ローン
2026.09.23住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
