審査が通りやすい住宅ローンは?信用金庫とフラット35を比較

公開日: 2026年10月7日

審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
住宅ローンの審査基準は金融機関ごとに違い、どこでも通る住宅ローンはありません。それでも申込条件のハードルが低いのはフラット35で、勤続年数の要件や年収の下限がなく、年収に対する返済の割合で判断されます。地域の信用金庫も、個人事業主などの相談に乗ってもらいやすい窓口のひとつです。
住宅ローンは長ければ35年かけて返す大きな借金です。金融機関は収入の安定性や返済の負担、物件の価値、信用情報などを組み合わせて審査します。どこで落ちやすいかを知っておくと、家族に合った申込先を選びやすくなります。
SBIマネープラザでは、ドコモSMTBネット銀行の住宅ローン(対面相談コース)を、店舗やオンラインで専門スタッフに相談しながら申し込めます。金利タイプの選び方や借り換えのシミュレーションも、その場で相談できます。
2026年9月は、ドコモSMTBネット銀行のWEB申込コースで終了した「物件価格の80%以下の金利優遇」が、SBIマネープラザで申し込む対面相談コースでは引き続き案内されています。頭金を入れる予定の方は、あわせて比べてみましょう。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。
住宅ローン審査に通らない主な理由
継続的で安定した収入と判断されにくい
住宅ローンの返済には、長く続く安定した収入が欠かせません。そのため金融機関は、職業や雇用形態、勤続年数を確かめ、将来にわたって返済を続けられるかを慎重に判断します。
個人事業主や自営業、パート・アルバイトは、収入の安定性の面で不利になりやすいとされます。芸能人やスポーツ選手のように一時的に高い収入がある職業も、続くかどうかが見られます。勤め先や雇用形態、勤続年数が金融機関の求める基準に届かないと、審査に通りにくくなります。
返済負担率が基準を超えている
審査に通らない、または希望額まで借りられない理由としてよくあるのが、年収と年間の返済額のバランスです。この割合を返済負担率といい、基準を超えると審査に落ちるか、融資額が減らされます。
年間返済負担率=住宅ローンなどの年間返済金額の見込値 ÷ 年収(額面) × 100
※年間返済金額の見込値には、住宅ローンに加えて無担保ローンや自動車ローンなどの年間返済額も含みます。
返済負担率以外に問題がなければ、審査には通っても融資額が減額される対応になるのが一般的です。基準値は金融機関ごとに違いますが、目安は次のとおりと考えておいてください。
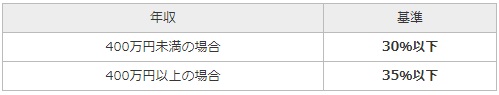
フラット35の基準は、年収400万円未満なら30%以下、400万円以上なら35%以下です。たとえば年収500万円の世帯なら、ほかのローンも含めた年間返済額は175万円までが上限になります。教育費や車の買い替えも見込むなら、上限いっぱいではなく余裕を残した借入額にしておくと家計が苦しくなりにくくなります。
物件の担保評価が低い
住宅ローンは購入するマイホームを担保にして借ります。金融機関や提携する評価会社が物件の担保価値を評価し、この評価が低いと審査に通らなかったり、融資額が減らされたりします。
地方の物件や築年数のたった中古物件で起こりやすく、金融機関が理由を教えてくれるとは限りません。返済負担率に余裕があるのに減額された場合は、物件の評価が影響している可能性があります。減額後に増額を申し出ても認められることは少ないため、ほかの住宅ローンへの申込みを早めに考えてみてください。
個人信用情報に延滞などの記録がある
勤め先や年収、物件に問題がないのに審査に落ちる場合は、個人信用情報の記録が影響しているかもしれません。カードローンや自動車ローン、クレジットカード、スマートフォン本体の分割払いの延滞も記録され、住宅ローンの審査で照会されます。
自分では意識していない記録が残っていることもあるため、気になる場合は信用情報機関に本人開示を請求してみてください。窓口や郵送、インターネットで手続きでき、内容に誤りがあれば訂正を求めることもできます。
日本の信用情報機関は、全国銀行個人信用情報センター(KSC)、株式会社シー・アイ・シー(CIC)、株式会社日本信用情報機構(JICC)の3つです。住宅ローンを扱う銀行は、主に全国銀行個人信用情報センターに加盟しています。
延滞などの情報は、信用情報機関の規定に沿って最長で5年程度、情報によってはそれ以上残ります。その間は住宅ローンに限らず、ほかのローンやクレジットカードの審査も厳しくなります。日頃から返済期日を守り、使っていないカードローンは解約しておくと安心です。
住宅ローン審査で有利とされる職業
審査で重視されるのは、その時点の年収の高さよりも、安定した収入を将来にわたって得られるかどうかです。そのため、一般に次のような職業は審査で有利とされています。
- 公務員 景気に左右されにくく、雇用と収入が安定しているため
- 大手企業の正社員 会社の規模や業績が安定していて、継続して雇用される見込みが高いため
反対に、プロスポーツ選手や芸能人、フリーランス、自営業者など収入が変動しやすい職業は、審査が厳しくなる傾向があります。職業だけでなく、勤続年数や年齢、勤め先の業績、団体信用生命保険に加入できる健康状態かどうかも合わせて見られます。
住宅ローン審査に通りやすい時期はない
同じ住宅ローン商品の審査基準が、季節によって変わることは基本的にありません。金融機関は金融庁の監督のもとで運営されていて、時期ごとに基準を緩めるような運用は考えにくいためです。
年末や年度末は住宅購入や借り換えの申込みが増える時期です。窓口の対応が丁寧になることはあっても、審査が通りやすい時期と呼べるほどの差はありません。物件の引き渡し日から逆算して、余裕を持って申し込むほうが家族の予定も立てやすくなります。
信用金庫の住宅ローン審査は緩いのか
信用金庫は、地域の中小企業や住民のための協同組織の金融機関です。株主の利益を優先する銀行と違い、信用金庫法のもとで地域の会員が支え合う仕組みになっていて、地域に根ざした運営が特徴です。
全国信用金庫協会の公表では、全国47都道府県に254の信用金庫があります。個人事業主や中小企業の経営者にとっては、日頃の取引で身近な金融機関でもあります。
信用金庫の審査が一律に緩いとは言えませんが、主な顧客が地域の個人事業主や中小企業であるため、メガバンクでは通りにくい事業者の相談にも応じてもらいやすい面があります。日頃の取引実績や事業の様子など、書類だけでは伝わらない事情も含めて話を聞いてもらえることがあります。
その分、金利や保証料、手数料の条件はネット銀行などと差が出ることもあるため、借入額全体でかかる費用を比べてみてください。また、信用金庫で住宅ローンを組むときは、会員になるための出資金が必要になるのが一般的です。
会計検査院が審査の甘さを指摘したフラット35
会計検査院は、国会・裁判所・内閣のいずれからも独立し、国や独立行政法人などの会計が適正かを検査する機関です。この会計検査院が、審査が甘いと指摘した住宅ローンがあります。
それが住宅金融支援機構のフラット35です。2012年10月、会計検査院は提携金融機関から39機関を抽出して調べ、機構が求める融資審査の基準をすべて満たす金融機関がなかったとして、機構に金融機関への指導を求めました。当時は勤務先や収入を偽って融資金をだまし取る事件も相次いでいました。
その後も会計検査院の検査は続き、2022年10月には平成29・30年度に融資されたフラット35の買取債権7,100件のうち56件で融資要件に適合しない事案が見つかったと、住宅金融支援機構が公表しています。審査の仕組みは見直しが進んでいますが、申込条件のハードルが低い点は今も変わりません。
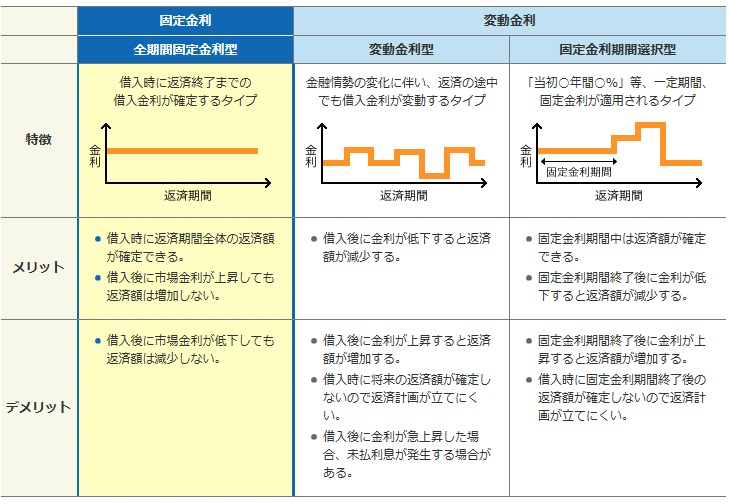
フラット35は全期間固定金利の住宅ローン
フラット35は、住宅金融支援機構と全国の民間金融機関が提携して提供する全期間固定金利の住宅ローンです。住宅金融支援機構は国土交通省などが所管する独立行政法人で、銀行や住宅ローン会社などの窓口から申し込みます。
完済までの金利が契約時に決まるため、市場金利が上がっても毎月の返済額は変わりません。教育費のかかる時期があらかじめわかっている子育て世帯にとって、返済額が動かないことは資金計画の立てやすさにつながります。
また、幅広い人が良質な住宅を持てるようにする目的から、最長50年で借りられるフラット50や、親子で返済を引き継ぐ親子リレー返済など、民間の住宅ローンでは扱いにくい仕組みも用意されています。
フラット35の審査が通りやすいと言われる背景
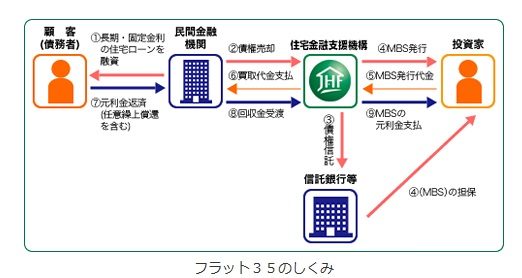
フラット35の多くは買取型と呼ばれる仕組みです。金融機関が融資を実行すると、その住宅ローンの債権を住宅金融支援機構へ売却します。そのため、返済が滞ったときのリスクを窓口の金融機関が抱えにくく、民間の住宅ローンとは審査の考え方が異なります。
2012年の指摘は、この仕組みのもとで提携金融機関の審査が十分でなかったことに向けられたものでした。現在は申込先の金融機関が事前審査を行い、本審査は住宅金融支援機構が共通の基準で行うため、どの窓口から申し込んでも基準そのものは同じです。
フラット35の審査の特徴
フラット35は、民間の住宅ローンと比べて申込条件の幅が広いのが特徴です。主な点は次のとおりです。
住宅ローンの審査では、大企業の正社員や公務員が有利だとよく言われます。金融機関が現在の年収だけでなく、今後も安定して収入を得られるかを重視するためです。
パート・アルバイト・派遣社員・契約社員は、雇い止めなどのリスクから審査に落ちやすくなります。フラット35は雇用形態を問わず、継続した収入があり返済負担率の基準を満たせば申し込めます。
民間の住宅ローンは、自営業や個人事業主に2〜3期分の確定申告書を求め、業歴の条件を設けることが多くあります。フラット35の審査で使う年収は申込年の前年の所得で、起業後に一度確定申告を済ませていれば申し込めます。
また、フラット35には勤続年数の要件がありません。転職したばかりの方でも、収入を書類で示せれば申込みの対象になります。
民間の住宅ローンには最低年収の基準を設けているものがあります。たとえばSBI新生銀行は前年度税込年収300万円以上、ソニー銀行は前年度年収400万円以上が申込条件です(各行の商品説明書・2026年10月時点)。
フラット35には年収の下限がなく、年収400万円未満なら30%以下、400万円以上なら35%以下という返済負担率を満たすかどうかで判断されます。
銀行の住宅ローンでは、店舗や事務所を併用する住宅に対応していないことがあります。フラット35は、住宅部分の床面積が全体の2分の1以上で、店舗や事務所を本人か同居する家族が自分で使うなどの条件を満たせば、住宅部分の費用を借りられます。美容室や教室を自宅で営む方にも使いやすい仕組みです。
フラット35は、週末などに自分で使うセカンドハウスや、親や子どもが住むための住宅の取得にも使えます。セカンドハウスの融資条件は、本人が住む住宅の場合と同じです(住宅金融支援機構のセカンドハウスの案内)。
2026年10月の最頻金利は、融資率9割以下・新機構団信付きで借入期間21〜35年が年3.830%、20年以下が年3.510%です。セカンドハウスでは住宅ローン控除を使えない点は覚えておいてください。
審査期間は申込先と物件の状況で変わる
フラット35は多くの金融機関から申し込め、審査にかかる日数は申込先や物件の状況によって変わります。事前審査、本審査、物件の適合証明の取得、契約と段階を踏むため、引き渡し日が決まったら早めに申込先へ相談してみてください。
個人事業主の審査書類や注意点は自営業・個人事業主の住宅ローン審査基準で、銀行ごとの基準の違いは住宅ローンの審査基準を銀行別に比較した記事で詳しく紹介しています。
おすすめのフラット35
SBIアルヒのメリット・特徴
SBIアルヒは16年連続でフラット35の実行件数シェア1位(2025年度は27.7%)を獲得している、住宅ローン専門の金融機関です※。全国約100拠点(2026年3月の同社発表)の店舗で、専門のスタッフに相談しながら申し込めます。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
自己資金の割合に応じて金利が下がる独自商品のスーパーフラットもあり、頭金を用意できるご家庭は選択肢が広がります。審査や手続きの段取りを対面で聞きながら進めたい方に向いています。
審査が通りやすい住宅ローンのよくある質問
Q. 信用金庫の住宅ローンは審査が緩いのですか?
A. 一律に緩いわけではありません。地域の個人事業主や中小企業を主な顧客とするため、事業の状況も含めて相談に乗ってもらいやすい面があります。金利や保証料、出資金も含めて比べてみてください。
Q. 転職したばかりでもフラット35に申し込めますか?
A. 申し込めます。フラット35には勤続年数の要件がなく、転職後の収入を書類で示せれば審査の対象になります。返済負担率の基準を満たすことは必要です。
Q. 審査に落ちたら、すぐ別の金融機関に申し込んでもよいですか?
A. 申込みの記録は信用情報機関に照会日から6か月ほど残ります。短い期間に何社も申し込むより、返済負担率や信用情報など落ちた理由の見当をつけてから申込先を選ぶほうが確実です。
Q. 年収のどのくらいまでなら返済しても大丈夫ですか?
A. フラット35の基準は年収400万円未満で30%以下、400万円以上で35%以下です。子どもの進学など先の支出を考えると、基準の上限よりゆとりを持たせた返済額にしておくと家計が安定します。
まとめ
審査が通りやすい住宅ローンとして挙がるのは、勤続年数の要件や年収の下限がないフラット35と、地域の事業者の事情を汲んでもらいやすい信用金庫です。どちらも審査基準そのものが甘いわけではないため、信用情報や返済負担率を整えてから申し込むことが大切です。
借りられる額と、無理なく返せる額は別ものです。教育費や日々の暮らしにゆとりを残せる返済額かどうか、ご家族で話し合ってから申込先を選んでみてください。ご家庭の計画に当てはめる前に、各金融機関の最新の金利と条件も確かめておいてください。
フラット35関連記事
今月のおすすめ特集
- auじぶん銀行の住宅ローンの落とし穴|メリット・デメリット
- 住宅ローン借り換えランキング|2026年10月のおすすめ
- フラット35金利比較ランキング|2026年10月は年3.830%
- 35年固定金利ランキング|2026年10月の実質金利で比較
- フラット35からフラット35への借り換えシミュレーション【2026年10月】
- SBIアルヒのフラット35の落とし穴は?デメリット・メリットを解説
- りそな銀行の住宅ローンのメリット・デメリット|団信革命と金利条件
- ソニー銀行の住宅ローンの落とし穴と評判|125%ルールなし等の注意点
- イオン銀行 住宅ローンの評判・メリット・デメリットを徹底解説
- ヤフーの住宅ローンは終了|PayPay銀行の住宅ローンの選び方【2026年】
- 住宅ローン変動金利ランキング!変動金利を選ぶならココ!
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴・デメリットを解説
- SBI新生銀行の住宅ローンの落とし穴・デメリットは?最新事情も解説
各社住宅ローンの金利速報
サイト更新情報
- 【速報】楽天銀行が2026年10月の住宅ローン(金利選択型)の金利を発表!
- 【速報】auじぶん銀行が2026年10月の住宅ローン金利を発表!
- UI銀行の住宅ローンとは?特徴・デメリット・審査条件を解説
- 住宅ローン控除のコロナ特例のその後|2030年まで延長の現行制度
- YouTuber・ライバーの住宅ローン審査|所得と準備のポイント
- 三井住友銀行の住宅ローン金利推移|変動・固定の過去と今
- 定額カルモくん for ARUHIは今も使える?提携の現状と代わり
- 住宅ローンの金利競争はどうなった?利上げ後の銀行選びと審査の差
- 審査が通りやすい住宅ローンは?信用金庫とフラット35を比較
- フラット35リノベとは?中古購入+リフォームで金利引下げ
2026.10.14NEW住宅ローン
2026.10.14NEW住宅ローン
2026.10.12住宅ローン
2026.10.12税制
2026.10.12住宅ローン
2026.10.09住宅ローン
2026.10.09住宅ローン
2026.10.08住宅ローン
2026.10.07住宅ローン
2026.10.07住宅ローン
住宅ローンの基礎
住宅ローンの審査特集
- auじぶん銀行の住宅ローン審査
- ドコモSMTBネット銀行の住宅ローン審査
- SBI新生銀行の住宅ローン審査
- PayPay銀行の住宅ローン審査
- イオン銀行の住宅ローン審査
- ソニー銀行の住宅ローン審査
- アルヒの住宅ローン(フラット35)の審査
- 審査に通りやすい銀行は?住宅ローン審査基準を比較
職業別の住宅ローン審査
- 自営業・個人事業主におすすめの住宅ローンと審査対策
- 派遣社員におすすめの住宅ローンと審査対策
- 契約社員におすすめの住宅ローンと審査対策
- 公務員におすすめ住宅ローンと審査対策
- 会社役員・経営者・社長におすすめの住宅ローンと審査対策
- アルバイト・パートの住宅ローン審査
年収別の住宅ローン審査
- 年収別の住宅ローンの審査と目安
- 年収100万円の住宅ローン審査基準
- 年収200万円の住宅ローン審査基準
- 年収300万円の住宅ローン審査基準
- 年収400万円の住宅ローン審査基準
- 年収500万円の住宅ローン審査基準
- 年収600万円の住宅ローン審査基準
- 年収700万円の住宅ローン審査基準
- 年収800万円の住宅ローン審査基準
- 年収900万円の住宅ローン審査基準
- 年収1000万円の住宅ローン審査基準
地域別おすすめ住宅ローン
取扱銀行一覧
- auじぶん銀行
- ソニー銀行
- PayPay銀行
- ヤフーの住宅ローン
- SBI新生銀行
- イオン銀行
- りそな銀行
- ARUHI(旧SBIモーゲージ)
- ドコモSMTBネット銀行
- ドコモSMTBネット銀行(フラット35)
- SBIマネープラザ
- 三菱UFJ銀行
- 三井住友銀行
- みずほ銀行
- ゆうちょ銀行
- 三井住友信託銀行
- 横浜銀行
- 千葉銀行
- 福岡銀行
- 静岡銀行
- 常陽銀行
- 七十七銀行
- 西日本シティ銀行
- 京都銀行
- 広島銀行
- 八十二銀行
- 群馬銀行
- 北陸銀行
- 中国銀行
- 十六銀行
- 足利銀行
- きらぼし銀行
- 全宅住宅ローン
- 日本住宅ローン
- 東京スター銀行
執筆・監修者
